
8.3 Einrichtung der FIBU-Konti
Nachfolgend werden die MWST-Einstellungen zu den verschiedenen FIBU-Konti erläutert.
Hinweis Rimo R5 KMU-Referenzkontenpläne:
- KMU-Referenzkontenplan für Mietliegenschaft mit «steuerpflichtigen Parkplätzen»
- KMU-Referenzkontenplan für Mietliegenschaft «optiert nach Art. 22 MWSTG»
- KMU-Referenzkontenplan für Stockwerkeigentum «optiert nach Art. 22 MWSTG»
Gerne stellen wir Ihnen die Rimo R5 KMU-Referenzkontopläne im PDF-Format zur Verfügung. Der Rimo R5-Support kann Sie auch bei der Einrichtung unterstützen bzw. hat die Möglichkeit, diese «Referenzkontenpläne» via Hilfsfunktion in Ihrem Rimo R5 einzulesen. Setzen Sie sich dafür mit dem Rimo R5-Support in Verbindung.
8.3.1 Einstellungsmöglichkeiten der MWST auf FIBU-Konti
In diesem Kapitel werden die Einstellungsmöglichkeiten der MWST auf einem FIBU-Konto erklärt.
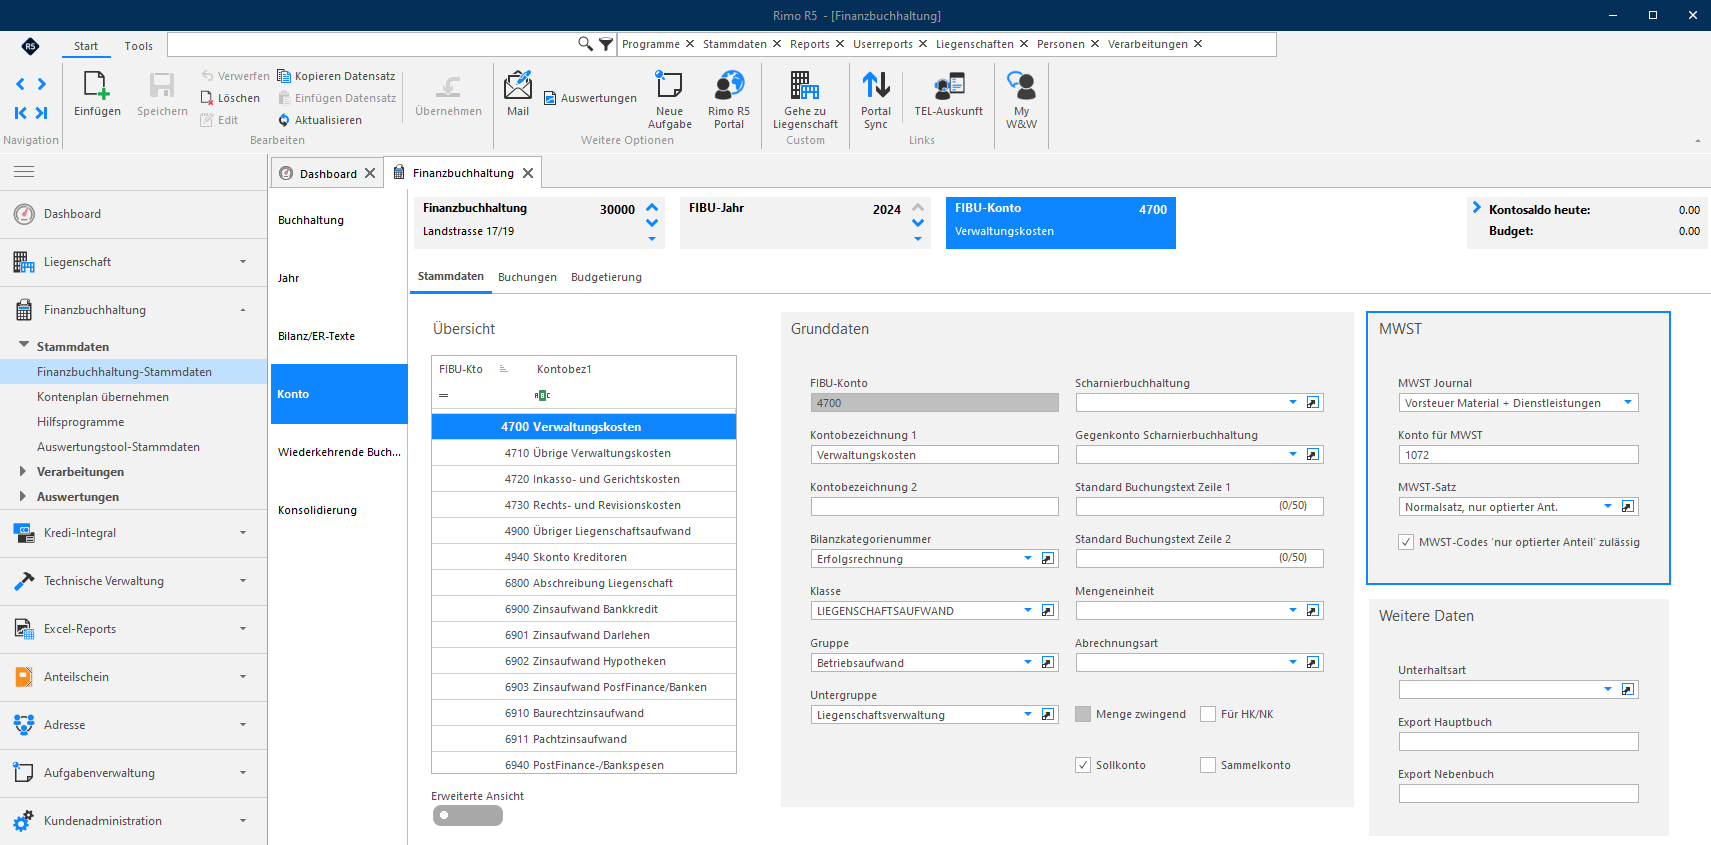
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
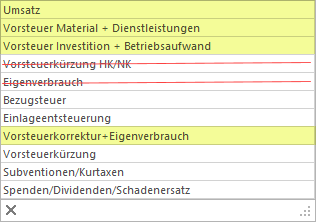
MWST-Journal: Definieren Sie mit dem «MWST-Journal», unter welcher Ziffer auf der MWST-Abrechnung der Saldo des Kontos ausgewiesen werden soll.
- leer = keine MWST
- gelb markiert = relevante MWST-Journale für Liegenschaftsverwaltung
- durchgestrichen = ab 2010 nicht mehr verwendbar
Genaue Kriterien, wann Sie welches Journal anzuwählen haben, erfragen Sie bitte bei Ihrem Treuhänder oder bei der ESTV.
- Nr. 1 «Umsatz»
- Nr. 2 «Vorsteuer Material und Dienstleistungen» (Ziffer 400 der MWST-Abrechnung)
- Nr. 3 «Vorsteuer Investitionen und Betriebsaufwand» (Ziffer 405 der MWST-Abrechnung)
- Nr. 8 «Vorsteuerkorrektur und Eigenverbrauch» (Ziffer 415 der MWST-Abrechnung)
Hinweis für Ertragskonti Weisen Sie «alle Ertragskonti» dem MWST-Journal «Umsatz» zu, denn nur so kann die von der ESTV verlangte Umsatzabstimmung vorgenommen werden.
Hinweis für Aufwandkonti Aufwandkonti können prinzipiell einem Vorsteuerabzug unterworfen werden. Genaue Informationen erteilt Ihnen die ESTV, Ihr Treuhänder oder eine der in der Einleitung aufgeführten Fachstellen (siehe Kapitel «Fachstellen und Unterlagen»).
Konto für MWST: Geben Sie hier das Konto an, auf welches die Vorsteuer oder Umsatzsteuer gebucht werden soll.
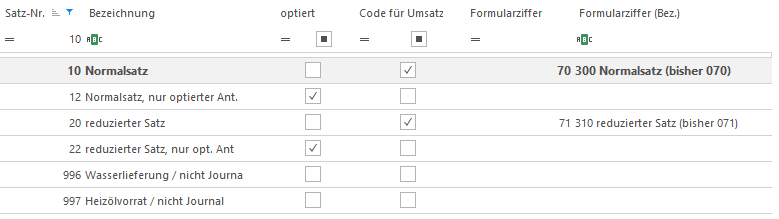
MWST-Satz: In diesem Feld wird mit der Auswahl des «MWST-Satzes» definiert, welcher «MWST-Code» beim Buchen als Vorgabe eingetragen wird.
Satz-Nr. 1: keine MWST.
 MWST-Codes 'nur optierter Anteil' zulässig: Dieses Feld macht nur bei Vorsteuerkonti von Mietliegenschaften «optiert nach Art. 22 MWSTG» Sinn. Es steuert, ob MWST-Codes, welche nur den optierten Anteil der Vorsteuer geltend machen, überhaupt verwendet werden dürfen.
Hinweis für Heiz- und Nebenkostenabrechnungen Bei «HK/NK-Konti» bitte auf keinen Fall ein Flag setzen.
Hinweis für FIBU-Konti bei STEG «optiert nach Art. 22 MWSTG» Bitte bei Stockwerkeigentümergemeinschaften «optiert nach Art. 22 MWSTG» den «MWST-Codes 'nur optierter Anteil' zulässig» auf keinen Fall zulassen bzw. anwenden.
Hinweis Die hinterlegten MWST-Einstellungen in den Konto-Stammdaten bei «MWST-Satz» und «MWST-Codes 'nur optierter Anteil' zulässig» dienen als «Vorgabe (individuelle Einstellung möglich)» und können beim Buchen im Modul «Finanzbuchhaltung» oder beim Erfassen einer Rechnung im Modul «Kredi-Integral» übersteuert bzw. ausgewählt werden.
8.3.2 Erfassung Vorsteuerkonti
Damit in Rimo R5 die MWST-Abrechnung bzw. die Berechnung der Abzüge für die Vorsteuer funktioniert, müssen noch folgende Konti ergänzt werden:
- Konto «Vorsteuer Material und Dienstleistungen» (Ziffer 400 der MWST-Abrechnung)
- Konto «Vorsteuer Investitionen und Betriebsaufwand» (Ziffer 405 der MWST-Abrechnung)
- Konto «Vorsteuerkorrektur und Eigenverbrauch» (Ziffer 415 der MWST-Abrechnung)
Bei den Vorsteuerkonti müssen in den Konto-Stammdaten bzw. «Gruppe MWST» folgende «MWST-Informationen» hinterlegt werden.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN FUNKTIONSWAHL: KONTO / STAMMDATEN
Konto «Vorsteuer Material und Dienstleistungen»
Konto «Vorsteuer Investitionen Betriebsaufwand»
Konto «Vorsteuerkorrektur und Eigenverbrauch»
8.3.2.1 Vorsteuerkonti - Mietliegenschaft
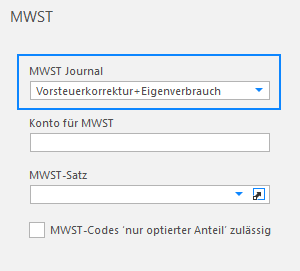
Hier ein Beispiel bzw. eine Auflistung der relevanten «Vorsteuerkonti» aus dem Referenzkontenplan W&W «KMU-Miete LIGHT mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
8.3.2.2 Vorsteuerkonti - Stockwerkeigentümergemeinschaft
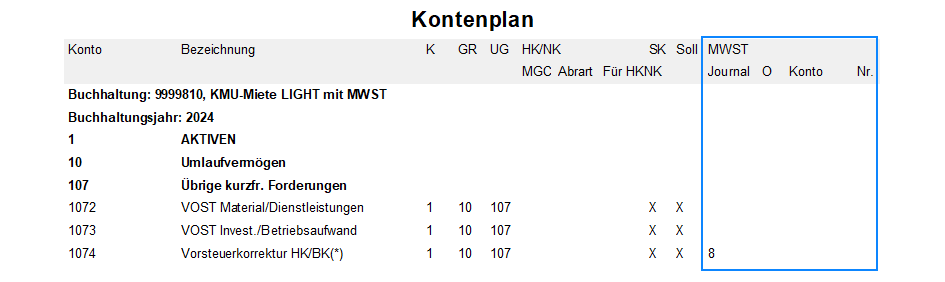
Hier ein Beispiel bzw. eine Auflistung der relevanten «Vorsteuerkonti» aus dem Referenzkontenplan W&W «KMU-STWEG mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
8.3.3 Erfassung Umsatz- bzw. Ertragskonti
Differenziert wird nach MWST-relevantem und übrigem (normalem) Umsatz. In diese Kategorie gehört in einer Liegenschaftsbuchhaltung folgender Umsatz bzw. Ertrag:
- Alle «Mietzinserträge (Mietliegenschaft)» (Einrichtung FIBU-Konti siehe Kapitel «FIBU-Konti - Objektarten Mietliegenschaften»)
- Alle «Heiz- und Betriebskosten-Akonti (Mietliegenschaft)» (Einrichtung FIBU-Konti siehe Kapitel «FIBU-Konti - Mietzinsbestandteile Mietliegenschaften»)
- Alle «Heiz- und Betriebskostenpauschalen (Mietliegenschaft)» (Einrichtung FIBU-Konti siehe Kapitel «FIBU-Konti - Mietzinsbestandteile Mietliegenschaften»)
- Allfällig «weitere Erträge» der Liegenschaft (Mietliegenschaft) sind sinngemäss einzurichten.
- «Budgeterwartung (STEG)» (Einrichtung FIBU-Konti siehe Kapitel «FIBU-Konti - Mietzinsbestandteil Budgeterwartung (STWEG/MEG)»)
- «Budgeterwartung (STEG) für Einlagen in Erneuerungsfonds (ohne MWST-Umsatzsteuer)» (Einrichtung siehe Kapitel «Spezifische Einrichtung i. S. Erneuerungsfonds für optierte STEG-Eigentümer»)
Bei den FIBU-Konten müssen in den Konto-Stammdaten bzw. «Gruppe MWST» folgende «MWST-Informationen» hinterlegt werden.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
FIBU-Konten «ohne Umsatzsteuer»
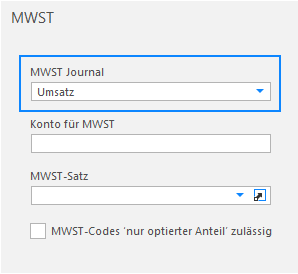 FIBU-Konten «mit Umsatzsteuer»
8.3.4 Relevante FIBU-Konti - Integrationstabelle (inkl. FIBU-Konto Umsatz MWST)
Bei den Integrationstabellen «Mietliegenschaften» und «STWEG/MEG» müssen Sie kontrollieren, ob alle erforderlichen FIBU-Konti für steuerpflichtige und optierte Buchhaltungen hinterlegt wurden (siehe Kapitel «Hilfstabelle Liegenschaft - Integrationstabelle»).
Hinweis Alle in der Integrationstabelle erfassten FIBU-Konten müssen in den entsprechenden Finanzbuchhaltungen im Kontenplan vorhanden bzw. erfasst sein.
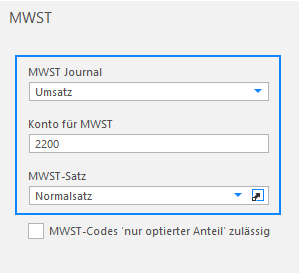
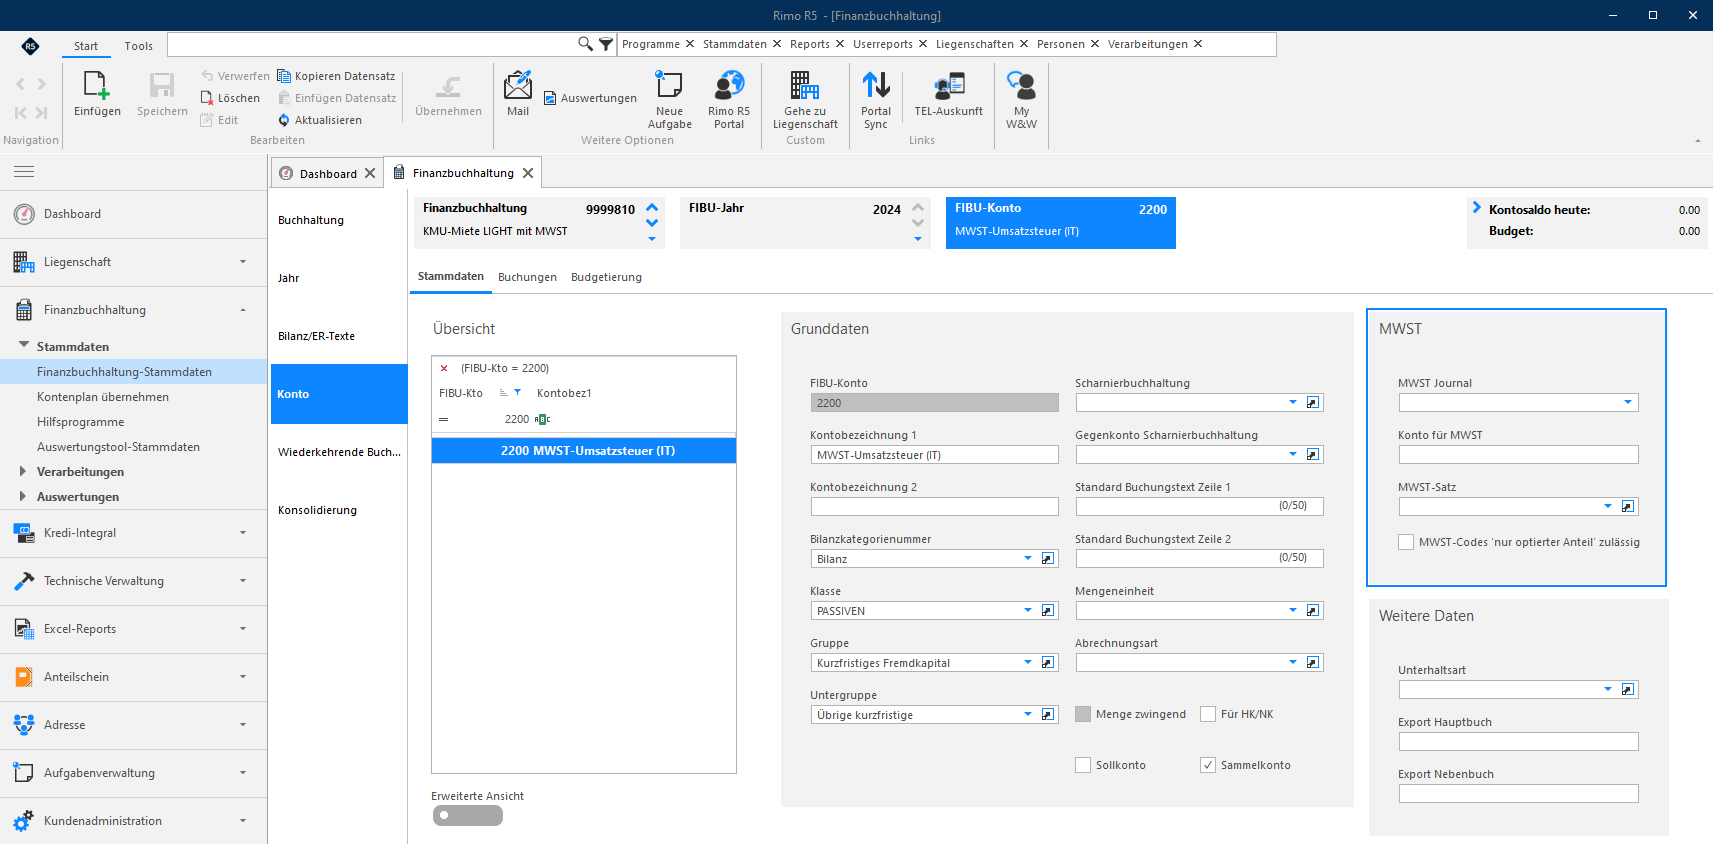
Für steuerpflichtige und optierte Liegenschaften (Mietliegenschaften und STWEG/MEG) bzw. Buchhaltungen muss für die Hinterlegung in der Integrationstabelle und Abrechnung der «Umsatzsteuer» folgendes Konto erfasst sein:
- Konto «MWST-Umsatzsteuer»
Bei diesem FIBU-Konto sind in den «Konto-Stammdaten» bzw. «Gruppe MWST» folgende «MWST-Informationen» zu hinterlegen.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
8.3.4.1 FIBU-Konti - Integrationstabelle Mietliegenschaften
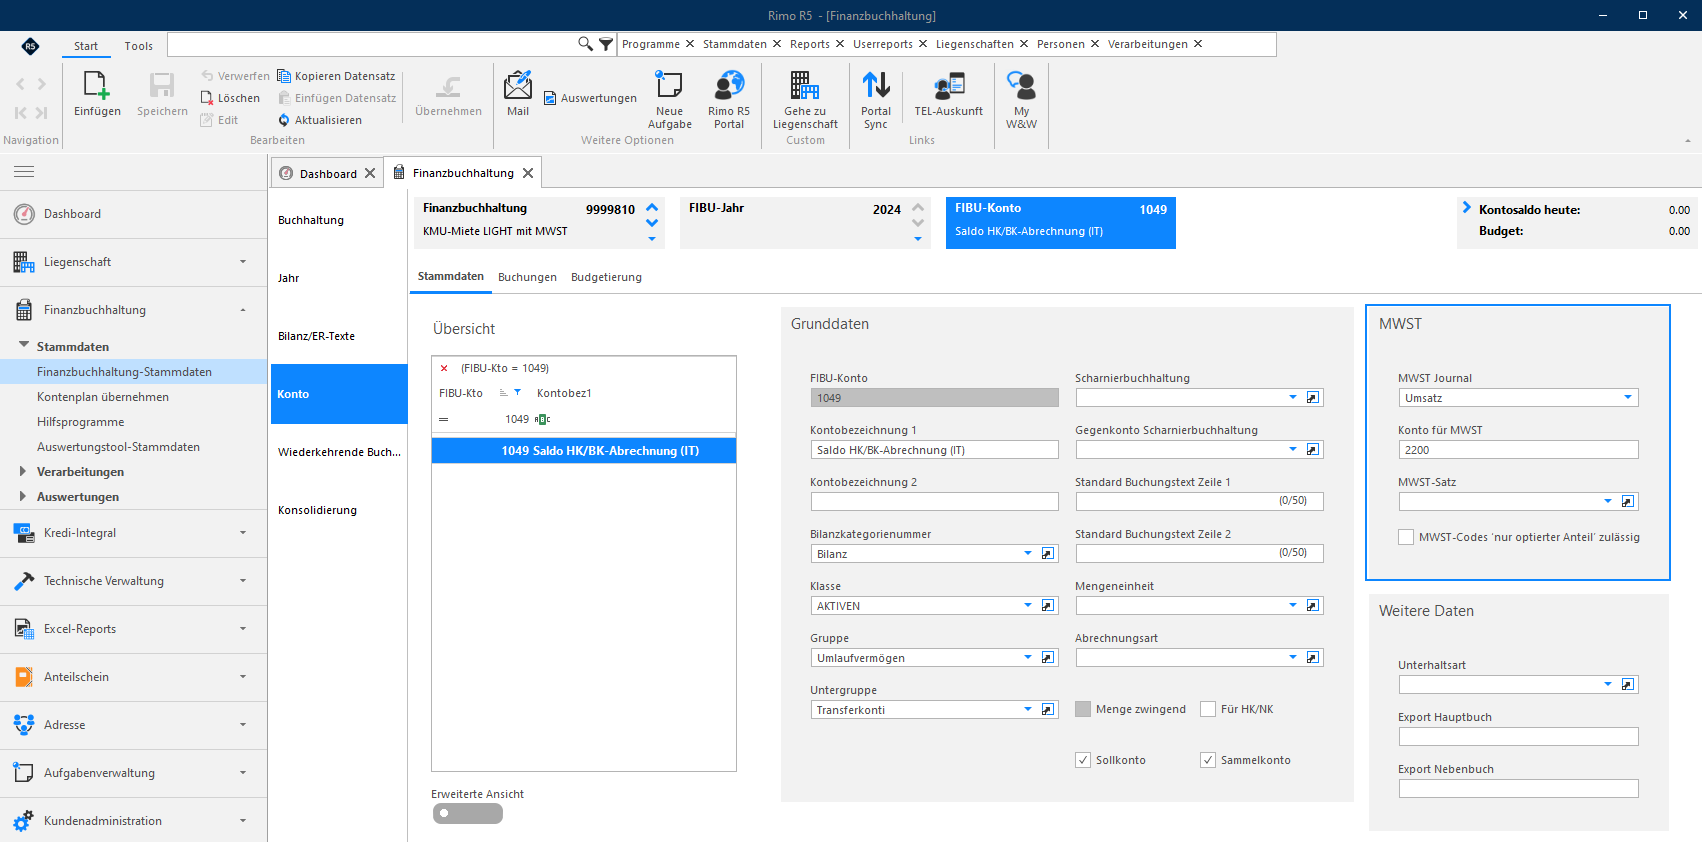
Für optierte Mietliegenschaften bzw. Buchhaltungen muss für die Hinterlegung in der Integrationstabelle und «Buchen der HK/BK-Abrechnung (inkl. Umsatzsteuer)» folgendes Konto erfasst sein:
- Konto «Saldo HK/BK-Abrechnung»
Bei diesem FIBU-Konto sind in den «Konto-Stammdaten» bzw. «Gruppe MWST» folgende «MWST-Informationen» zu hinterlegen.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
Hinweis Alle in der Integrationstabelle erfassten FIBU-Konten müssen in den entsprechenden Finanzbuchhaltungen im Kontenplan vorhanden bzw. erfasst sein (siehe Kapitel «Integrationstabelle Mietliegenschaften»).
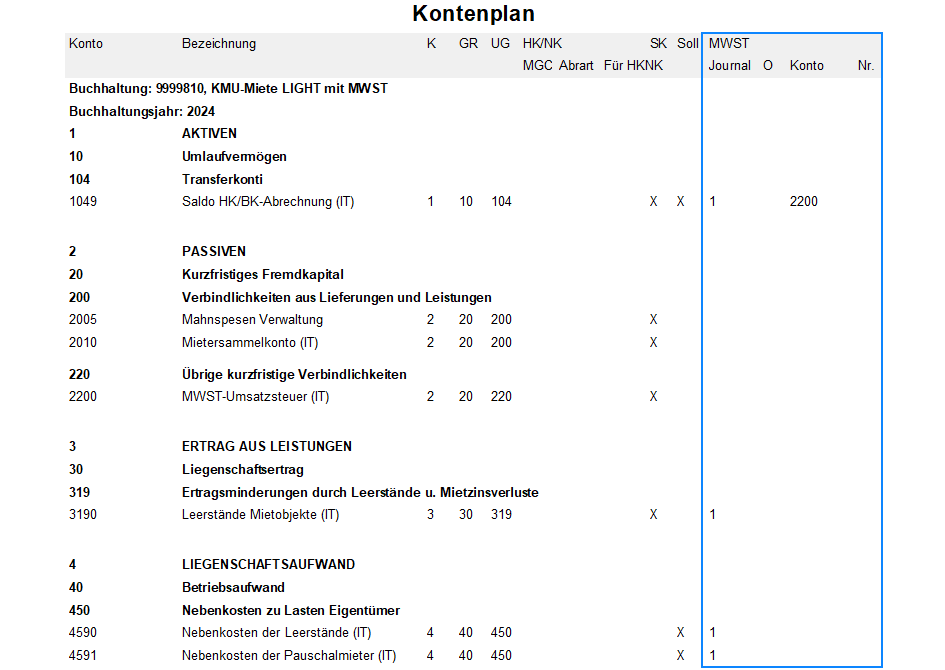
Hier ein Beispiel bzw. eine Auflistung der hinterlegten Konti bei der Integrationstabelle «Mietliegenschaften» aus dem Referenzkontenplan W&W «KMU-Miete LIGHT mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
8.3.4.2 FIBU-Konti - Integrationstabelle STWEG/MEG
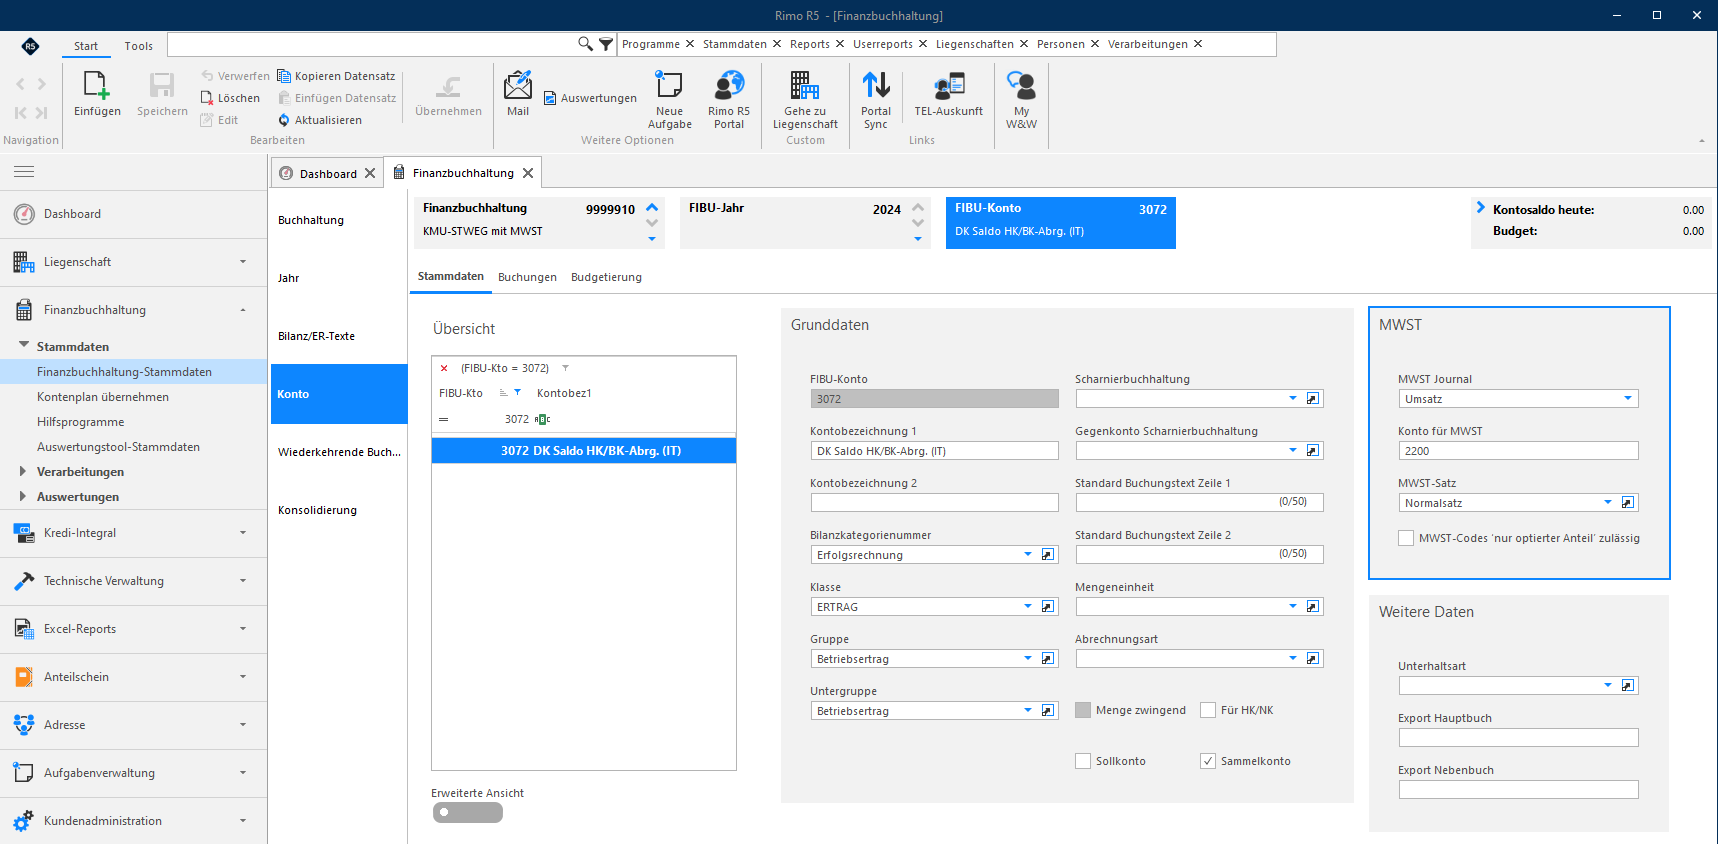
Für optierte STWEG/MEG bzw. Buchhaltungen muss für die Hinterlegung in der Integrationstabelle und «Buchen der HK/BK-Abrechnung (inkl. Umsatzsteuer)» folgendes Konto erfasst sein:
- Konto «Saldo HK/BK-Abrechnung»
Bei diesem FIBU-Konto sind in den «Konto-Stammdaten» bzw. «Gruppe MWST» folgende «MWST-Informationen» zu hinterlegen.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
Hinweis Alle in der Integrationstabelle erfassten FIBU-Konten müssen in den entsprechenden Finanzbuchhaltungen im Kontenplan vorhanden bzw. erfasst sein (siehe Kapitel «Integrationstabelle STWEG/MEG»).
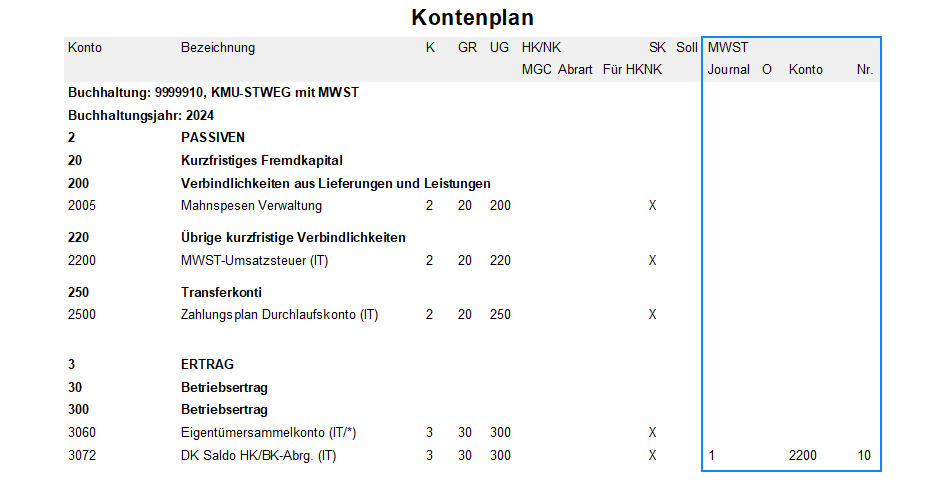
Hier ein Beispiel bzw. eine Auflistung der hinterlegten Konti bei der Integrationstabelle «STWEG/MEG» aus dem Referenzkontenplan W&W «KMU-STWEG mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
8.3.5 Relevante FIBU-Konti - Mietzinsbestandteile
Bei den Mietzinsbestandteilen «Mietliegenschaften» und «STWEG/MEG» müssen Sie kontrollieren, ob alle erforderlichen FIBU-Konti für steuerpflichtige und optierte Buchhaltungen hinterlegt wurden (siehe Kapitel «Hilfstabelle Liegenschaft - Mietzinsbestandteile»).
Hinweis Alle in den Mietzinsbestandteilen erfassten FIBU-Konten müssen in den entsprechenden Finanzbuchhaltungen im Kontenplan vorhanden bzw. erfasst sein.
Bei den FIBU-Konten müssen in den Konto-Stammdaten bzw. «Gruppe MWST» folgende «MWST-Informationen» hinterlegt werden (siehe Kapitel «Erfassung Umsatz- bzw. Ertragskonti»).
8.3.5.1 FIBU-Konti - Mietzinsbestandteile Mietliegenschaften
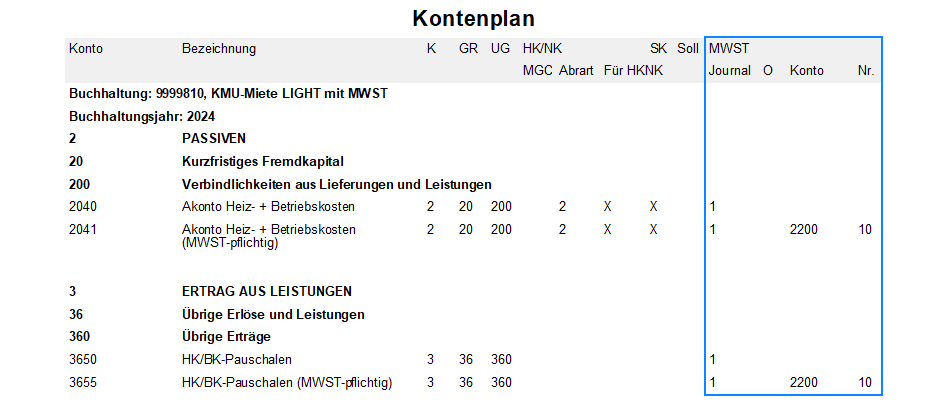
Hier ein Beispiel bzw. eine Auflistung der hinterlegten Konti bei Mietzinsbestandteile «Mietliegenschaften» aus dem Referenzkontenplan W&W «KMU-Miete LIGHT mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
8.3.5.2 FIBU-Konti - Mietzinsbestandteil «Budgeterwartung (STWEG/MEG)»
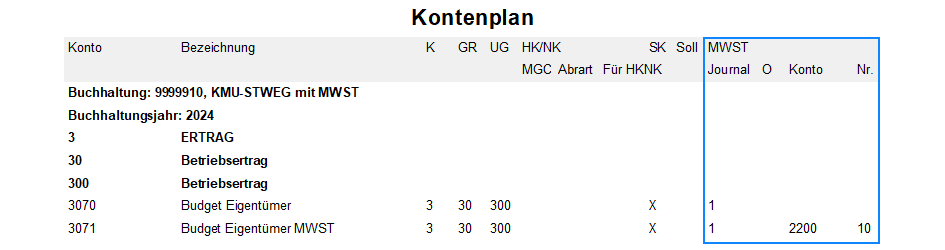
Wichtig Für «STWEG/MEG» ist rimotechnisch nur Mietzinsbestandteil «Nr. 100 Budgeterwartung (Mietzinsbestandteilart «Akonto HK/NK-STEG»)» erforderlich.
Hier ein Beispiel bzw. eine Auflistung der hinterlegten Konti bei Mietzinsbestandteil «Budgeterwartung» aus dem Referenzkontenplan W&W «KMU-STWEG mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
8.3.6 Relevante FIBU-Konti - Objektarten Mietliegenschaften
Bei den Objektarten «Mietliegenschaften» müssen Sie kontrollieren, ob alle erforderlichen FIBU-Konti für steuerpflichtige und optierte Buchhaltungen hinterlegt wurden (siehe Kapitel «Hilfstabelle Objekt - Objektart»).
Hinweis Alle in den Objektarten erfassten FIBU-Konten müssen in den entsprechenden Finanzbuchhaltungen im Kontenplan vorhanden bzw. erfasst sein.
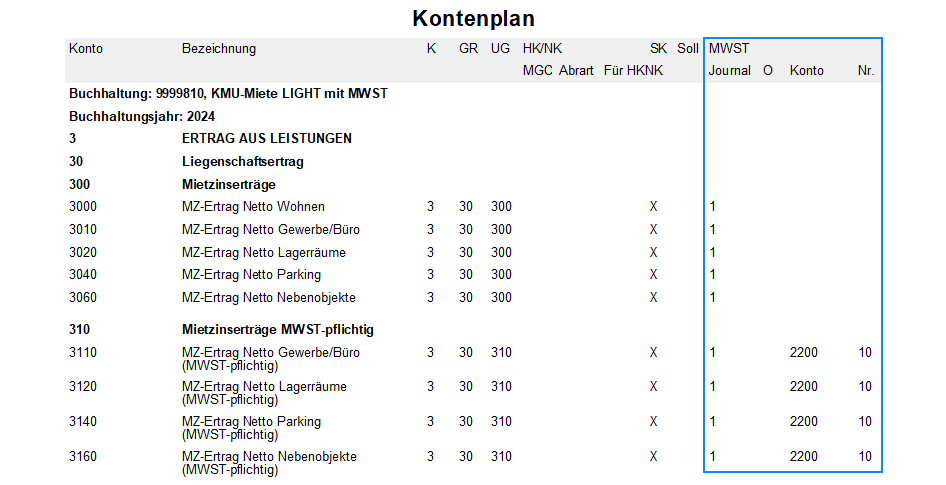
Bei den FIBU-Konten müssen in den Konto-Stammdaten bzw. «Gruppe MWST» folgende «MWST-Informationen» hinterlegt werden (siehe Kapitel «Erfassung Umsatz- bzw. Ertragskonti»).
8.3.6.1 FIBU-Konti - Objektarten Mietliegenschaften
Hier ein Beispiel bzw. eine Auflistung der hinterlegten Konti bei Objektarten «Mietliegenschaften» aus dem Referenzkontenplan W&W «KMU-Miete LIGHT mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
8.3.7 Erfassung Aufwandkonti und Vorsteuer-Relevante Bilanzkonti
Differenziert wird nach vorsteuerrelevantem und übrigem (normalem) Aufwand. In diese Kategorie gehört in einer Liegenschaftsbuchhaltung folgender Aufwand:
- Erfolgswirksame «Aufwände (Mietliegenschaft)», welche vom Liegenschaftseigentümer getragen werden müssen.
- Alle «Kosten (Bilanz-Aktivkonti)» bzw. «Heiz- und Betriebskosten (Mietliegenschaft)» zu Lasten Mieterschaft (Einrichtung FIBU-Konti siehe Kapitel «FIBU-Konti - HK/BK-Abrechnung MietLG optiert nach Art. 22 MWSTG»).
- Alle «Kosten (ER-Konti)» bzw. «Heiz- und Betriebskosten (STEG)» zu Lasten Stockwerkeigentümer (Einrichtung FIBU-Konti siehe Kapitel «FIBU-Konti - HK/BK-Abrechnung STEG optiert nach Art. 22 MWSTG»).
- «Aufwand für Einlagen in Erneuerungsfonds (ohne Vorsteuer) bei STEG» (Einrichtung siehe Kapitel «Spezifische Einrichtung i. S. Erneuerungsfonds für optierte STEG-Eigentümer»).
Bei den FIBU-Konten müssen in den Konto-Stammdaten bzw. «Gruppe MWST» folgende «MWST-Informationen» hinterlegt werden.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
FIBU-Konten «ohne Vorsteuer»
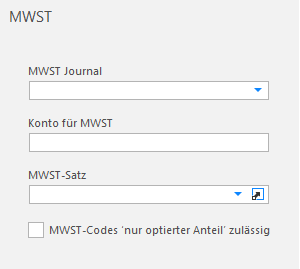
Hinweis Auf Kosten, wie beispielsweise Versicherungsprämien, wird aktuell keine Mehrwertsteuer erhoben, weshalb auf diesen Konti keine MWST-Informationen hinterlegt werden dürfen.
FIBU-Konten «keine Vorsteuer»
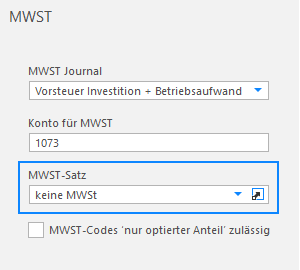
Hinweis Auf Kosten, wie beispielsweise Unterhalt und Reparaturen «Wohnungen (für nicht unternehmerische Tätigkeit)», ist «kein Vorsteuerabzug» zulässig.
FIBU-Konten «100 % mit Vorsteuer»
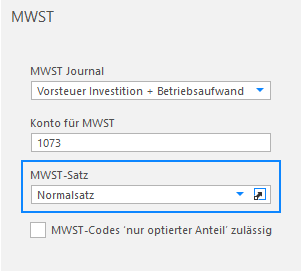
Hinweis Auf Kosten, wie beispielsweise Unterhalt und Reparaturen «Gewerbe (für unternehmerische Tätigkeit)», ist «der Vorsteuerabzug» zulässig.
FIBU-Konten mit Vorsteuer «MWST-Code 'nur optierter Anteil' zulässig»
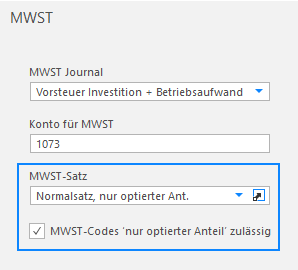
Hinweis Einrichtungsmöglichkeit von FIBU-Konten bei einer Mietliegenschaft mit gemischter Verwendung (optiert nach Art. 22 MWSTG). Die hinterlegten MWST-Einstellungen in den Konto-Stammdaten bei «MWST-Satz» und «MWST-Codes 'nur optierter Anteil' zulässig» dienen als «Vorgabe (individuelle Einstellung möglich)» und können beim Buchen im Modul «Finanzbuchhaltung» oder beim Erfassen einer Rechnung im Modul «Kredi-Integral» übersteuert bzw. ausgewählt werden. Konkret lässt sich beim Buchen bzw. Kontieren im Rimo R5 die MWST-Satznummer 12, 10 oder 1 übersteuern, aber nicht umgekehrt.
8.3.7.1 Erfassung Honorarkonti - Abrechnung Liegenschaftshonorar
Die Einrichtung der Liegenschaft-Stammdaten für die Abrechnung des «Liegenschaftshonorars (gemäss Verwaltungsvertrag)», welches für die Bewirtschaftung einer Liegenschaft vereinbart wurde, ist im Kapitel «Einrichtung Liegenschaftshonorar» beschrieben.
Die Hinterlegung der MWST-Informationen von «Honorarkonti» wird für folgende Liegenschaften in den Unterkapiteln von Kapitel «Einrichtung Liegenschaftshonorar» differenziert aufgezeigt:
- Mietliegenschaft «optiert nach Art. 22 MWSTG»
- Mietliegenschaft mit «steuerpflichtigen Parkplätzen»
- Stockwerkeigentümergemeinschaft «optiert nach Art. 22 MWSTG»
8.3.8 Erfassung Abrechnungskonto MWST (gegenüber Eigentümer / ESTV)
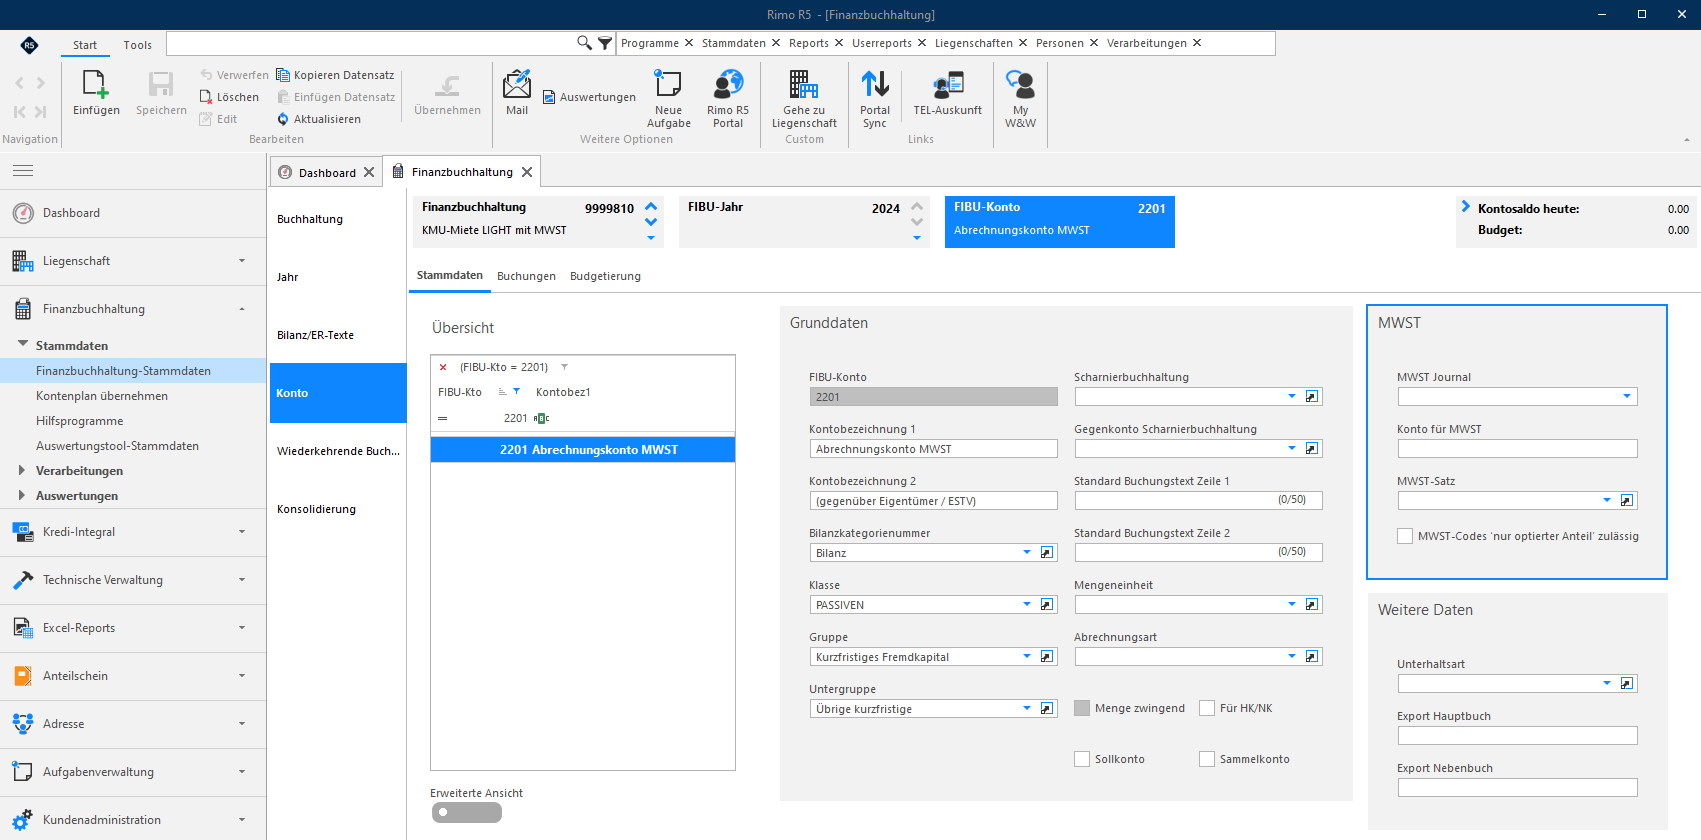
Hinweis Nach der Erstellung der definitiven MWST-Abrechnung müssen Sie jeweils per Quartalsende (31.03. / 30.06. / 30.09. / 31.12.), bzw. spätestens vor Jahresabschluss, die Kontosaldi der MWST-Konti auf das «Abrechnungskonto MWST (gegenüber Eigentümer / ESTV)» mit FIBU-Funktion «Kontosaldo ausleeren» umbuchen (siehe Kapitel «Umbuchung Saldo MWST-Konti via Funktion Kontosaldo ausleeren»).
Für steuerpflichtige und optierte Liegenschaften (Mietliegenschaften und STWEG/MEG) bzw. Buchhaltungen erfassen Sie hierfür folgendes Konto:
- Konto «Abrechnungskonto MWST (gegenüber Eigentümer / ESTV)»
Bei diesem FIBU-Konto sind in den «Konto-Stammdaten» bzw. «Gruppe MWST» keine «MWST-Informationen» zu hinterlegen.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
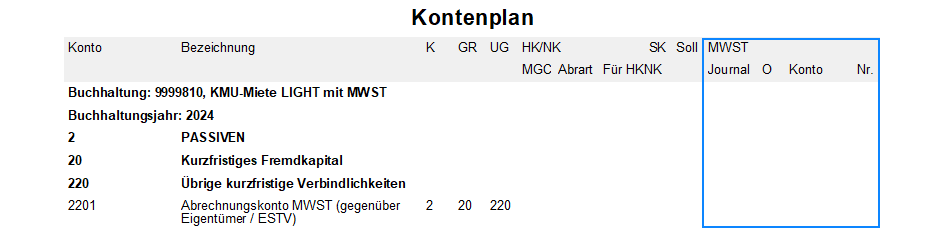
8.3.8.1 Abrechnungskonto MWST - Mietliegenschaft
Hier ein Beispiel bzw. eine Auflistung des «Abrechnungskonto MWST (gegenüber Eigentümer / ESTV)» aus dem Referenzkontenplan W&W «KMU-Miete LIGHT mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
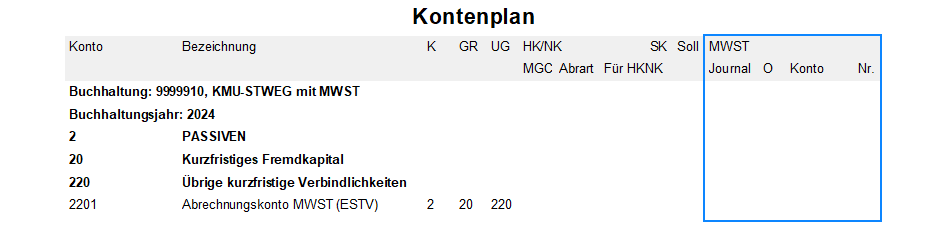
8.3.8.2 Abrechnungskonto MWST - Stockwerkeigentümergemeinschaft
Hier ein Beispiel bzw. eine Auflistung des «Abrechnungskonto MWST (gegenüber Eigentümer / ESTV)» aus dem Referenzkontenplan W&W «KMU-STWEG mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN