
10.1 Kostenaufstellung rechnen
Für die Abrechnung von Heiz- und Betriebskosten «mit Mehrwertsteuer» bei Mietliegenschaften oder Stockwerkeigentümergemeinschaften «optiert nach Art. 22 MWSTG» müssen die Abrechnung-Stammdaten und die Finanzbuchhaltungsstammdaten MWST-konform eingerichtet sein.
Bei der Berechnung der Kosten beachten Sie bitte folgende Punkte bezüglich Mehrwertsteuer:
MENÜ: LIEGENSCHAFT / HKNK-ABRECHNUNG / ABRECHNUNG FUNKTIONSWAHL: KOSTENAUFSTELLUNG: KOSTEN RECHNEN
Über das Feld «Datum MWST-Satz» können Sie steuern, welcher MWST-Satz für die Leistungserbringung der HK/BK-Abrechnung (Saldo HK/BK-Einzelabrechnung) und des Verwaltungshonorars verwendet werden soll.
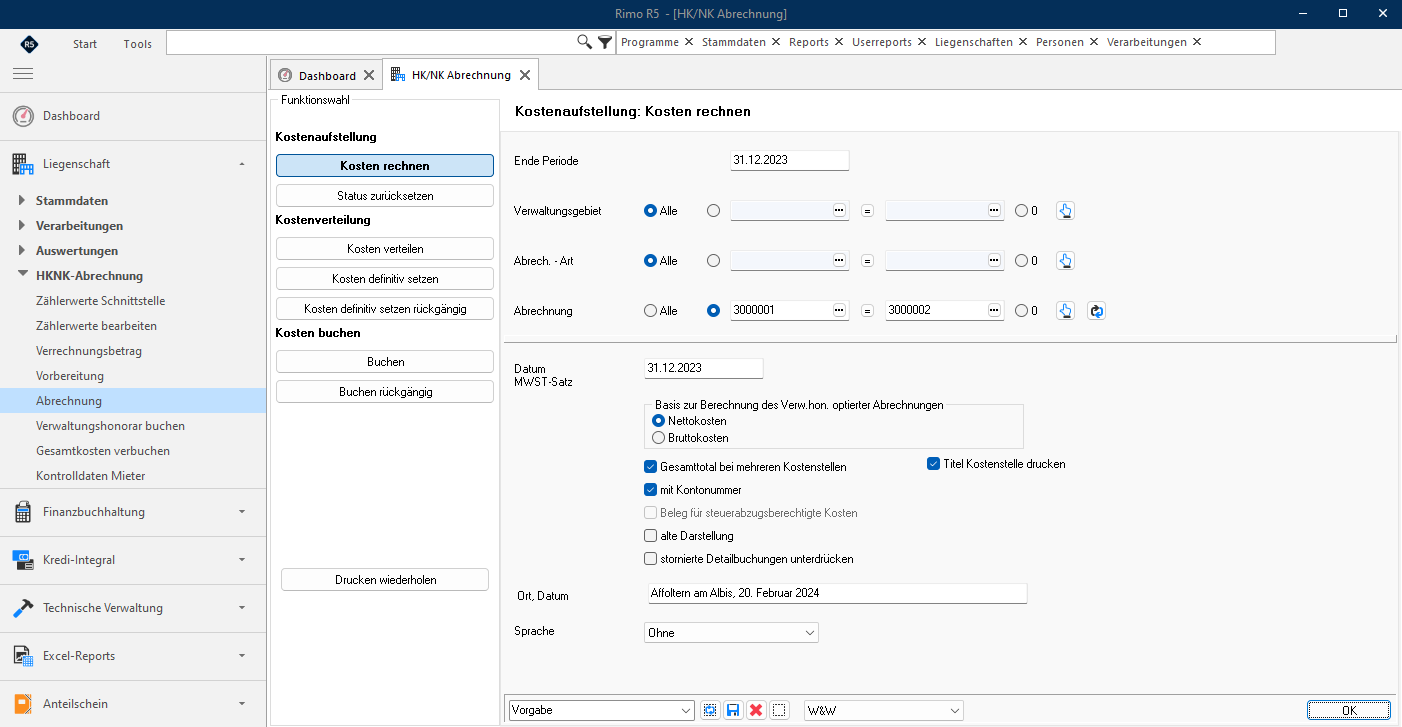 Wenn die Verwaltung selbst Mehrwertsteuer abrechnet, wird bei der Wahl von «Nettokosten» das Verwaltungshonorar der HK/BK-Abrechnung vom Aufwand ohne MWST gerechnet, bei «Bruttokosten» entsprechend vom Aufwand mit MWST.
Wichtig Bei MWST-Satzänderungen (z.B. per 01.01.2024 von 7.70 % auf 8.10 %) empfehlen wir Ihnen, sich bei den entsprechenden Stellen zu informieren, welchen MWST-Satz (z.B. 7.70 % oder 8.10 %) Sie bei jahresübergreifenden HK/BK-Perioden (z.B. 2023/2024 mit Stichtag 30.06.2024) verwenden müssen. Andernfalls können Sie in diesem Fall auch eine Zwischenabrechnung (z.B. per 31.12.2023) erstellen.