10.3 HK-BK-Abrechnung - STEG optiert nach Art 22 MWSTG
In den nachfolgenden Kapiteln wird eine HK/BK-Abrechnung einer Stockwerkeigentümergemeinschaft «optiert nach Art. 22 MWST» gezeigt.
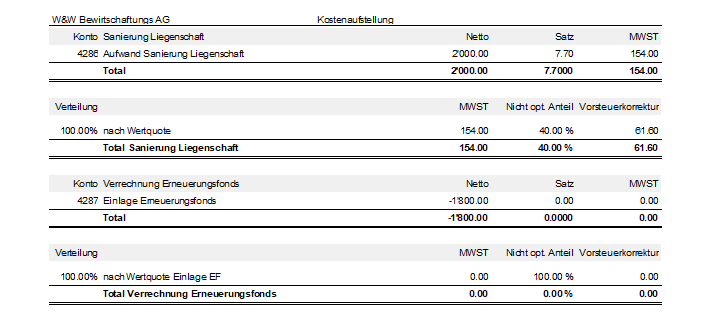
10.3.1 Kostenaufstellung (Netto-/Bruttobeträge) mit Ausweis Vorsteuerkorrektur
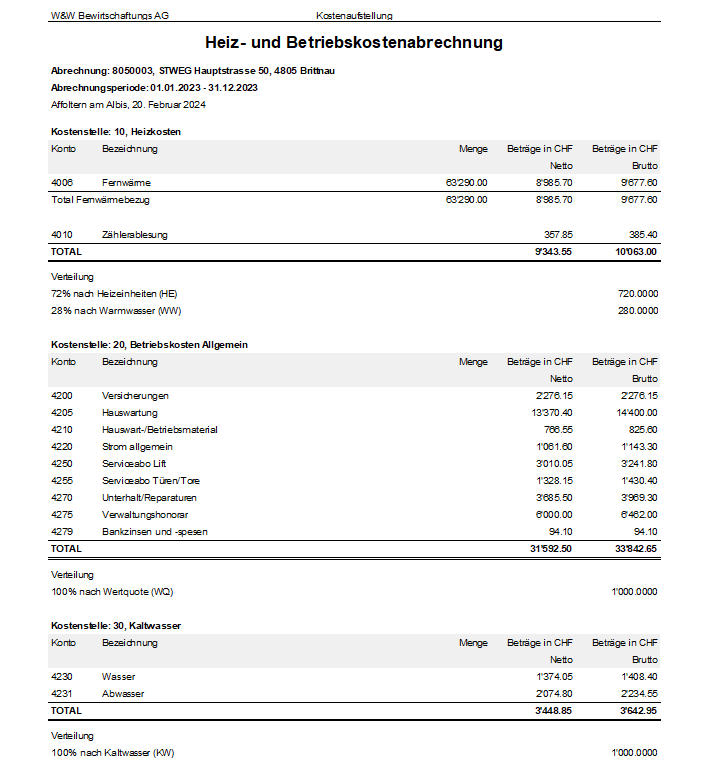
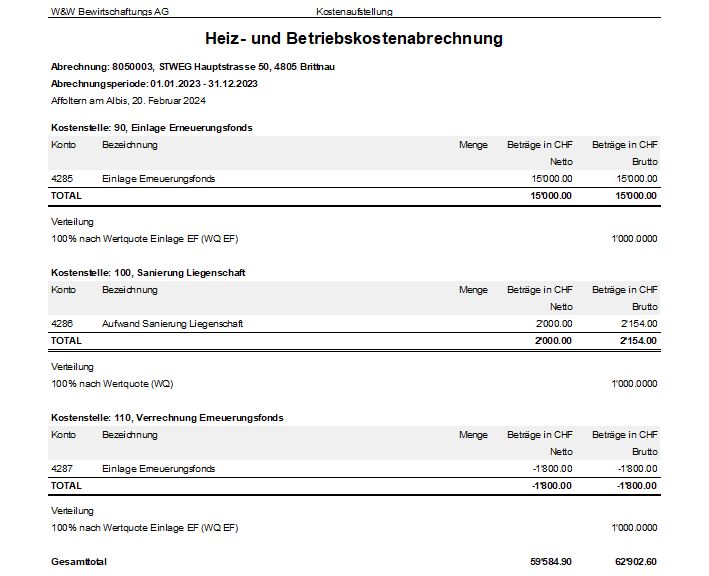
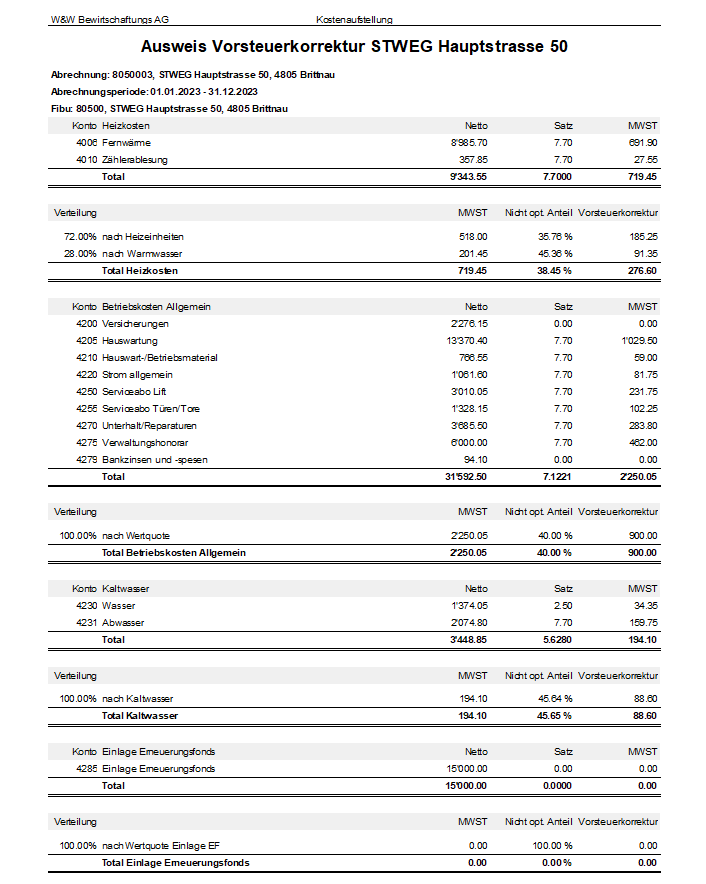
Die Kostenaufstellung einer optierten Heiz- und Betriebskostenabrechnung weist in der Gesamtabrechnung die «Netto- und Bruttobeträge» aus. Gleichzeitig wird mit der Kostenaufstellung der «Ausweis Vorsteuerkorrektur» pro Abrechnung ausgegeben.
MENÜ: LIEGENSCHAFT / HKNK-ABRECHNUNG / ABRECHNUNG FUNKTIONSWAHL: KOSTENAUFSTELLUNG: KOSTEN RECHNEN
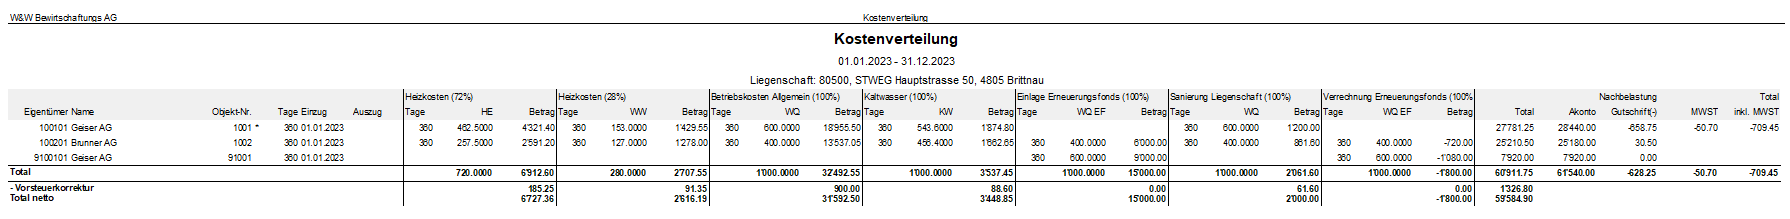
10.3.2 Kostenverteilung mit Total Vorsteuerkorrektur
Auf der Kostenverteilung sind die von der Vorsteuerkorrektur betroffenen Eigentümerverhältnisse bei der Objektnummer mit einem Stern markiert. Neben dem Total der Vorsteuerkorrektur ist auch die Mehrwertsteuer der Nachbelastung oder Gutschrift pro Eigentümer auf der «Übersichtsliste» ersichtlich.
MENÜ: LIEGENSCHAFT / HKNK-ABRECHNUNG / ABRECHNUNG FUNKTIONSWAHL: KOSTENVERTEILUNG: KOSTEN VERTEILEN (ÜBERSICHTSLISTE)
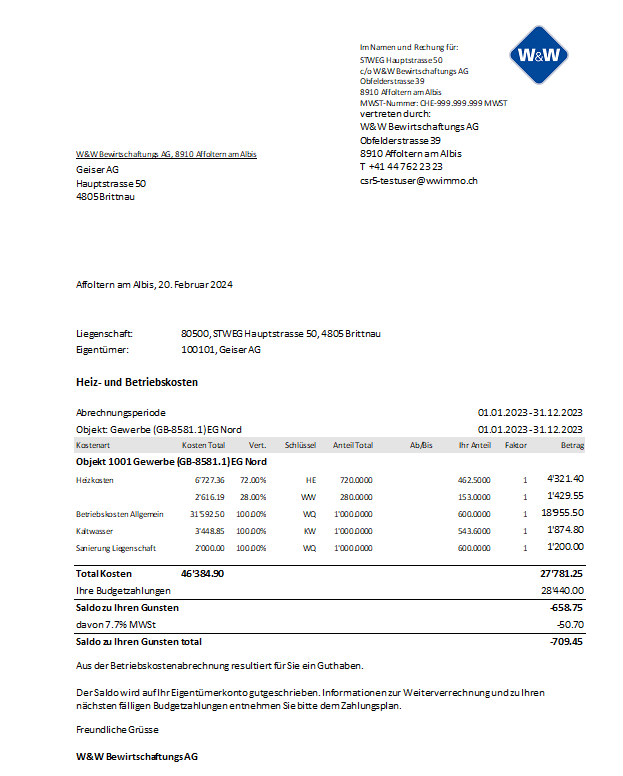
10.3.3 Einzelabrechnung mit MWST bei Eigentümern mit optierten STEG-Verhältnissen
Nachbelastungen oder Gutschriften bei Eigentümern mit «optierten» STEG-Verhältnissen werden in der Einzelabrechnung «mit Mehrwertsteuer» abgerechnet bzw. ausgegeben.
MENÜ: LIEGENSCHAFT / HKNK-ABRECHNUNG / ABRECHNUNG FUNKTIONSWAHL: KOSTENVERTEILUNG: KOSTEN VERTEILEN (EINZELABRECHNUNG)
10.3.4 Kosten buchen mit MWST der Gutschriften und Belastungen
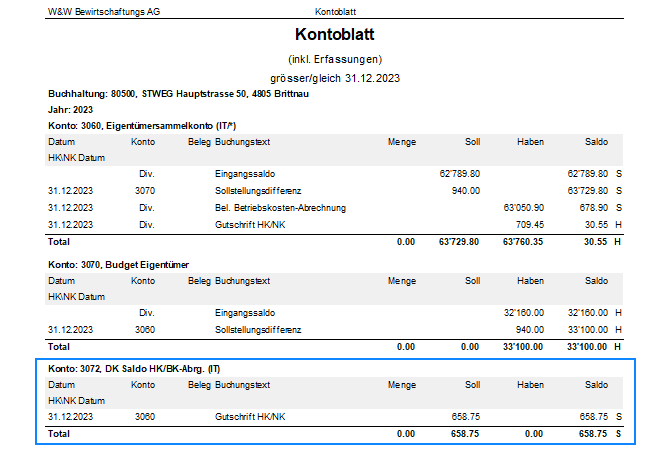
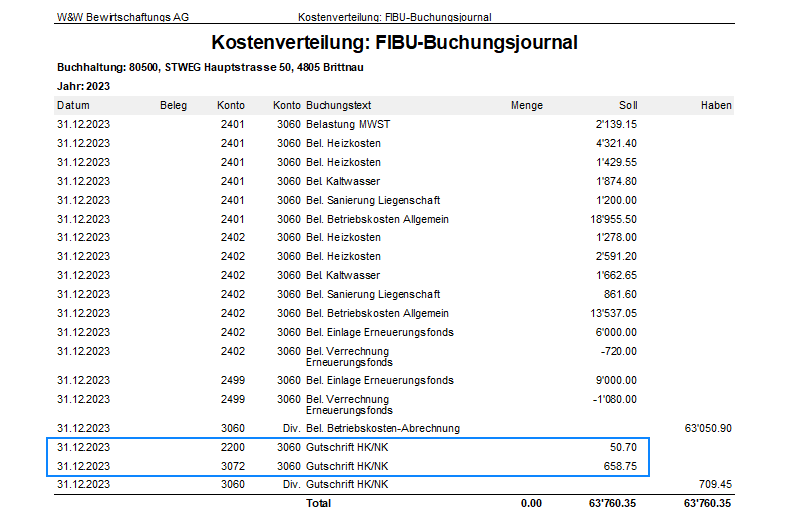
Beim «Buchen» der HK/BK-Abrechnung verbucht Rimo R5 die «Mehrwertsteuer» der Gutschriften und Belastungen der optierten Eigentümerverhältnisse (siehe HK/BK-Kostenverteilung) via Konto Nr. «3072 DK Saldo HK/BK-Abrechnung (siehe Kapitel «FIBU-Konti - Integrationstabelle STEG/MEG») bzw. unter Berücksichtigung von MWST-Journal «Umsatz» auf das Konto Nr. «2200 MWST-Umsatzsteuer» (siehe Kapitel «Relevante FIBU-Konti - Integrationstabelle»).
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTOBLATT
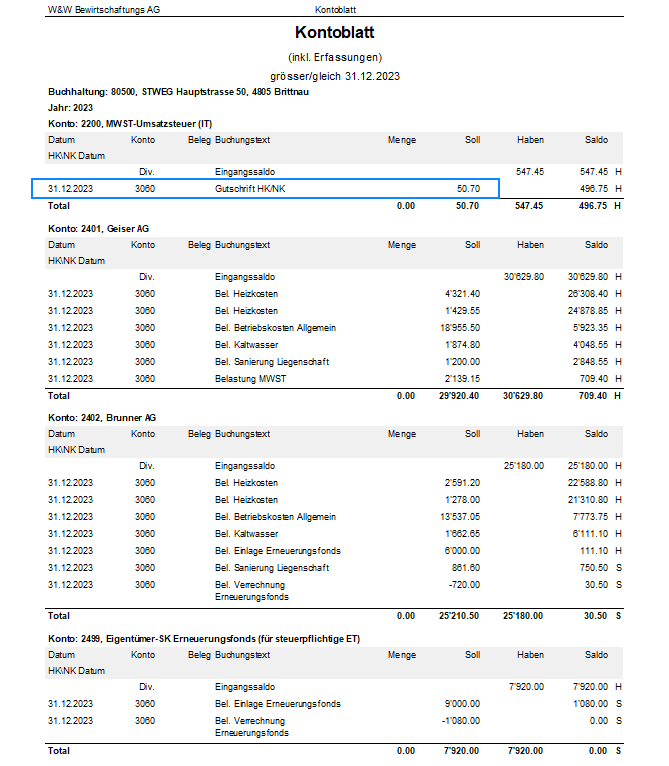
 MENÜ: LIEGENSCHAFT / AUSWERTUNGEN / REPORTS REPORT: KONTROLLLISTEN HK/NK / KOSTENVERTEILUNG: FIBU-BUCHUNGSJOURNAL
10.3.5 Gesamtkosten verbuchen
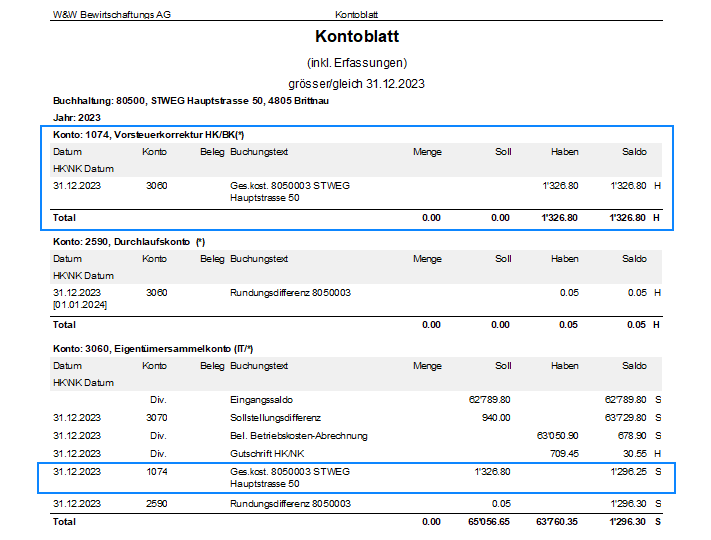
Beim «Gesamtkosten Verbuchen» verbucht Rimo R5 die «Vorsteuerkorrektur» der gesamten HK/BK-Abrechnung einer optierten Stockwerkeigentümergemeinschaft auf das Konto Nr. «1074 Vorsteuerkorrektur» (siehe Kapitel «Einrichtung einer HK/BK-Abrechnung mit MWST»).
MENÜ: LIEGENSCHAFT / HKNK-ABRECHNUNG / GESAMTKOSTEN VERBUCHEN FUNKTIONSWAHL: GESAMTKOSTEN: VERBUCHEN
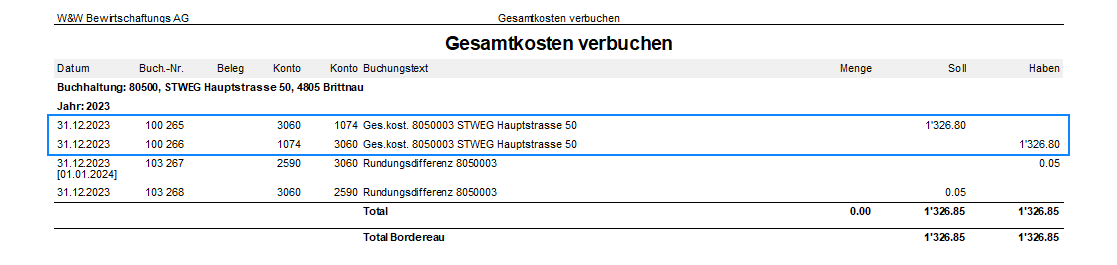 MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTOBLATT