14.2 Verrechnung Erneuerungsfondsbestand bei Investitionen
14.2.1 MWST-Branchen-Info 17
Auszug aus «8.3 Erneuerungsfonds bei STWEG resp. MEG» von «MWST-Branchen-Info 17_Liegenschaftsverwaltung / Vermietung und Verkauf von Immobilien».
Link ESTV aus MWST-Branchen-Info 17: 8.3 Erneuerungsfonds bei STWEG resp. MEG.
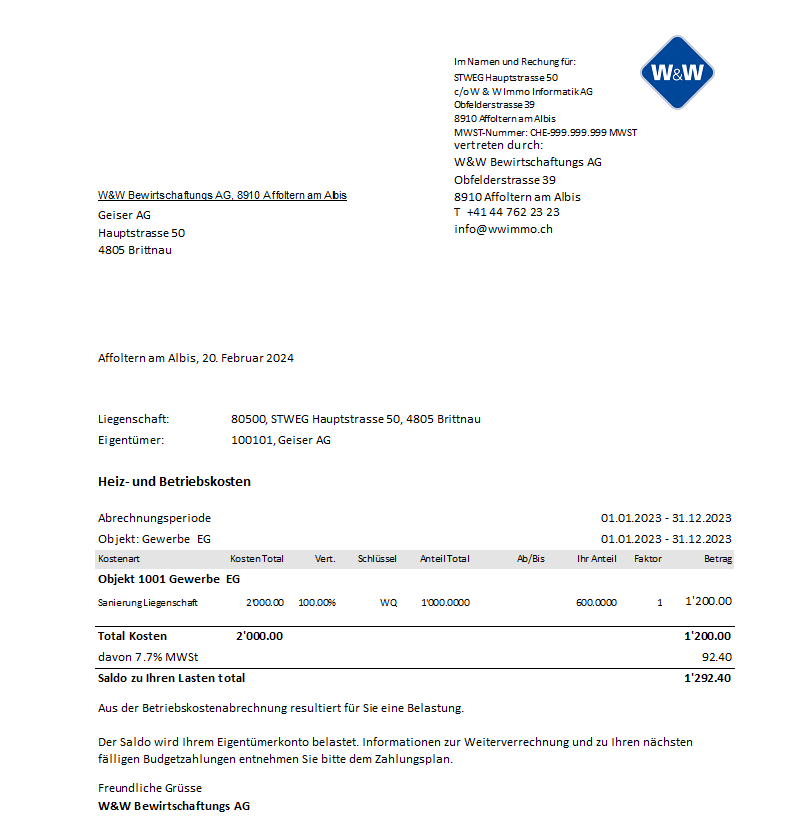
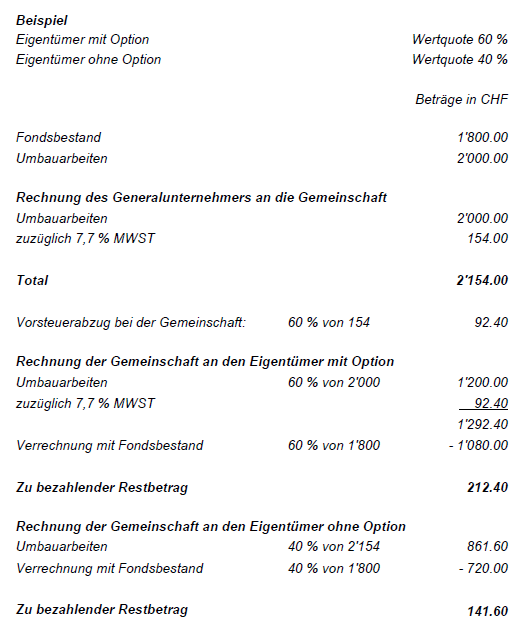
Bei Investitionen, welche durch den Erneuerungsfonds ganz oder teilweise vorfinanziert sind, ist bei der Rechnungsstellung an diejenigen STWE beziehungsweise ME, bei denen für die unter Ziffer 8.1 aufgezählten Leistungen optiert wurde, zu beachten, dass die MWST auf dem Bruttobetrag – also vor der Verrechnung mit dem Fondsbestand – zum aktuell gültigen Steuersatz geschuldet und auszuweisen ist (vgl. nachfolgendes Beispiel).
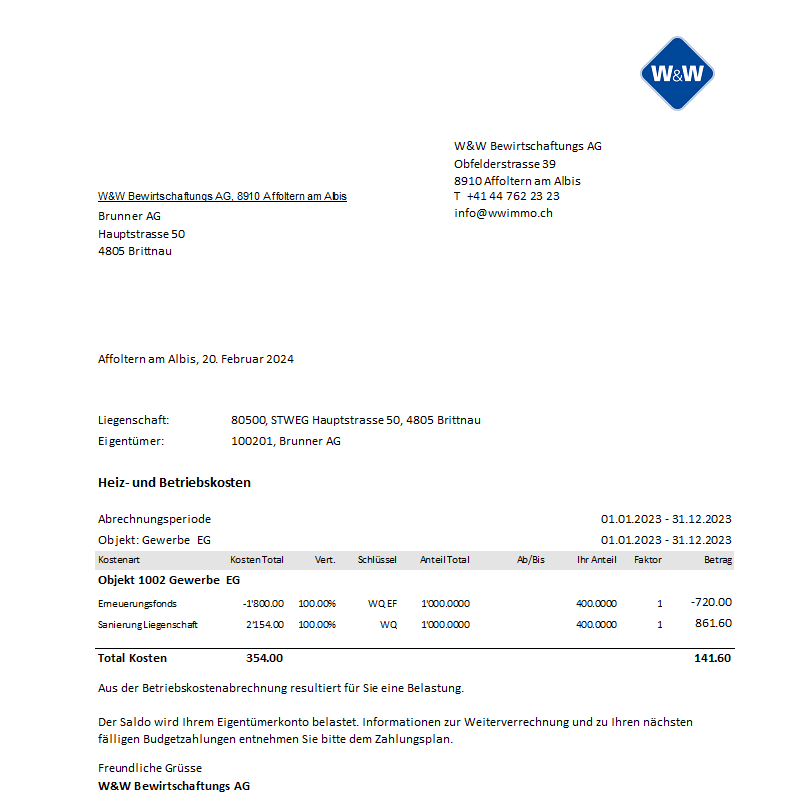
Bei der Rechnungsstellung an diejenigen STWE beziehungsweise ME, bei denen nicht optiert wurde, ist die auf den Aufwendungen lastende Vorsteuer verdeckt zu überwälzen, da diese keinen Vorsteuerabzug vornehmen können.
14.2.2 Berechnungsbeispiel aus «MWST-Branchen-Info 17»
Berechnungsbeispiel mit Normalsatz 7.7 %.
Historie der Ziffer (Version 5.0 / Stand bis 31.12.2023): ESTV publiziert am 12.09.2018.
14.2.3 Anwendungsbeispiel Rimo R5 mit Berechnungsbeispiel aus «MWST-Branchen-Info 17»
Für die «Art der Verrechnung des Erneuerungsfondsbestandes bei Investitionen» ist entscheidend, ob die Rechnungsstellung des Erneuerungsfonds «separat» oder mittels «HK/BK-Abrechnung» erfolgte.
14.2.3.1 Verrechnungsart «separate Verrechnung (ausserhalb HK/BK-Abrechnung)»
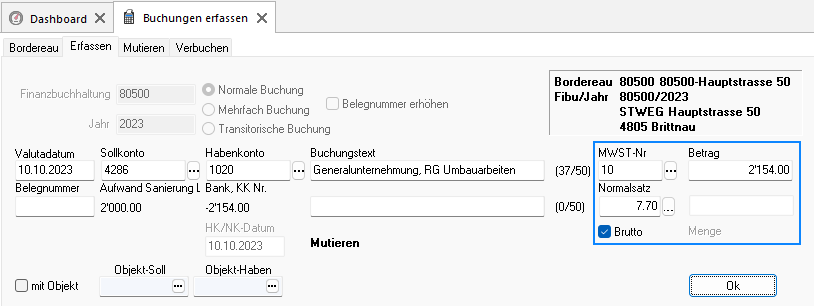
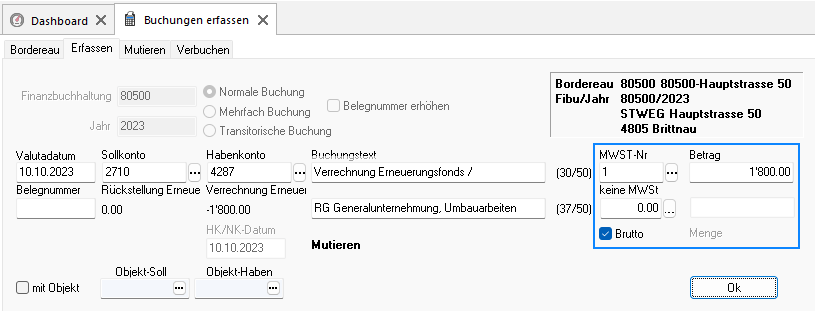
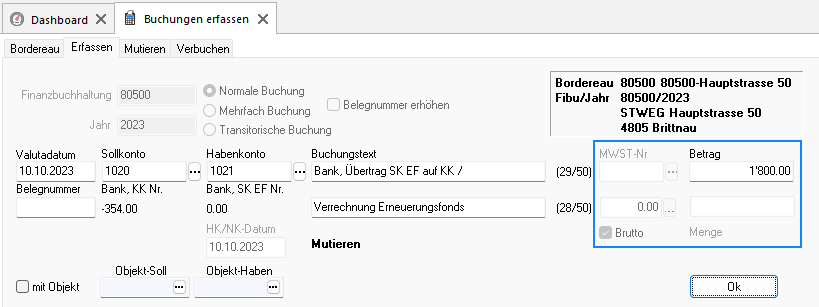
Hinweis Erfolgte die Rechnungsstellung der Einlage Erneuerungsfonds separat, so ist es rimotechnisch nicht möglich, die Verrechnung des Erneuerungsfondsbestandes bei Investitionen mit der HK/BK-Abrechnung MWST-konform abzurechnen. Demzufolge müssen Sie die Abrechnung manuell in der Finanzbuchhaltung verbuchen beziehungsweise erstellen.
14.2.3.2 Verrechnungsart «HK/BK-Abrechnung»
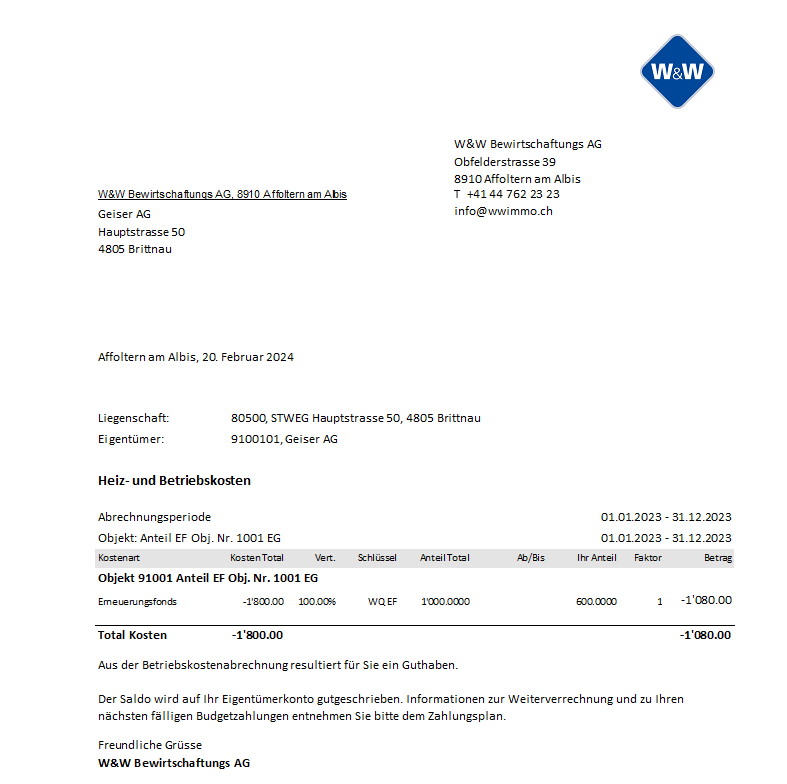
Hinweis Voraussetzung für die Rechnungsstellung Erneuerungsfonds mit Verrechnungsart «HK/BK-Abrechnung» ist, dass für jeden mehrwertsteuerpflichtigen Mit- oder Stockwerkeigentümer ein zusätzlicher «Eigentümer (nicht steuerpflichtig)» mit einem separaten «Objekt (EF-Pseudoobjekt)» eingerichtet ist (siehe Kapitel «Spezifische Einrichtung i. S. Erneuerungsfonds für optierte STEG-Eigentümer»). Für die Unterstützung bei der Einrichtung dieser spezifischen Stammdaten empfehlen wir Ihnen, den Support Rimo R5 zu kontaktieren.
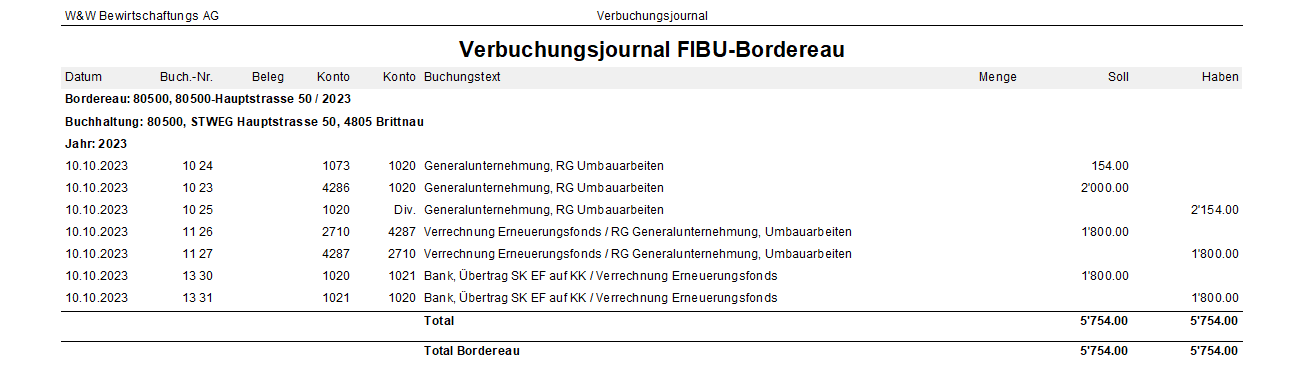
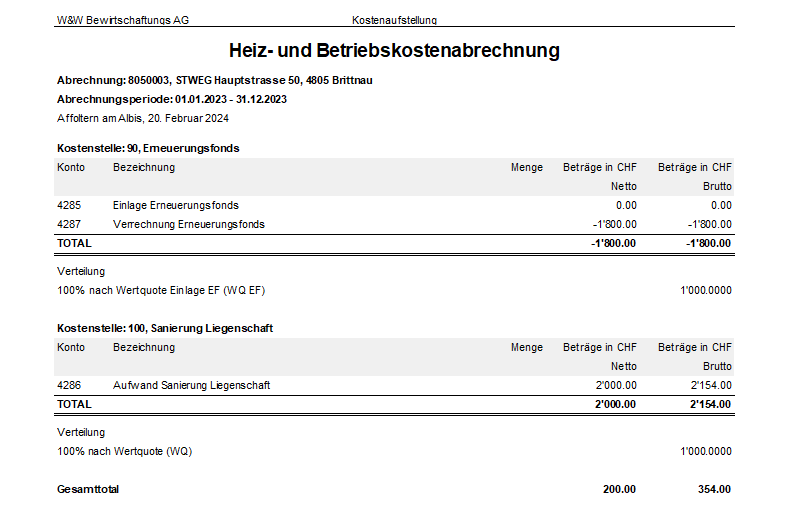
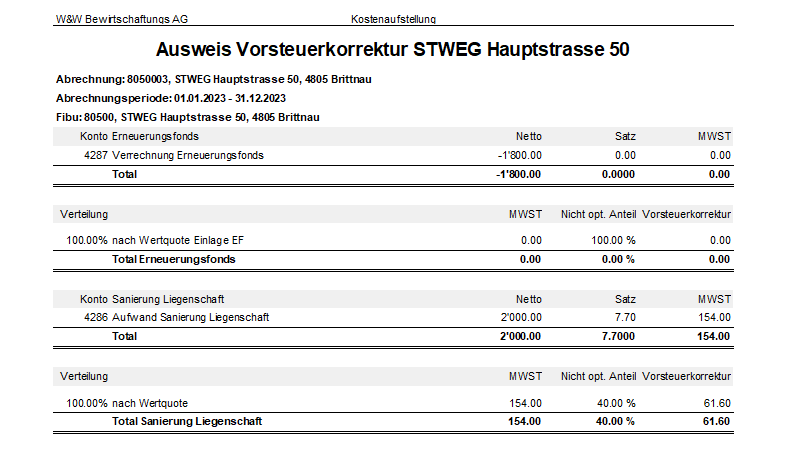
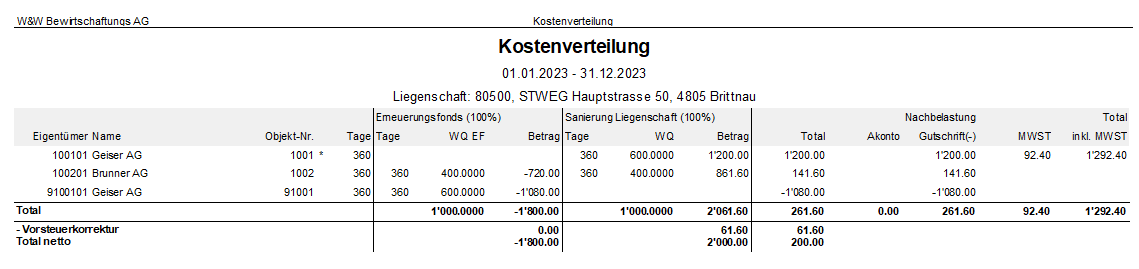
14.2.3.3 Anwendungsbeispiel Verrechnungsart «HK/BK-Abrechnung»
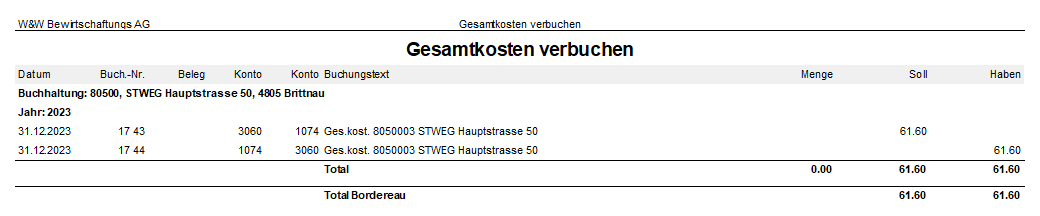
Erfolgte die Rechnungsstellung der Einlage Erneuerungsfonds mittels HK/BK-Abrechnung (Budget), können Sie auch die Verrechnung des Erneuerungsfondsbestandes bei Investitionen mittels HK/BK-Abrechnung abrechnen.