2.1 Finanzbuchhaltungsarten
2 Finanzbuchhaltung
Die Nummer der Buchhaltung in der FIBU entspricht bei der Neueröffnung einer Liegenschaft im Modul Liegenschaft der Nummer der Liegenschaft. Sie eröffnen die Liegenschaft im Modul Liegenschaft und Rimo R5 wird mit dieser Nummer automatisch eine Finanzbuchhaltung (FIBU) im Modul Finanzbuchhaltung eröffnen. Sollte die FIBU-Nummer bereits vergeben sein, können Sie mit dieser Nummer keine Liegenschaft eröffnen! Umgekehrt können Sie aber jederzeit eine FIBU eröffnen, die keiner Liegenschaft zugeordnet ist, z. B. das Hauptbuch eines Eigentümers.
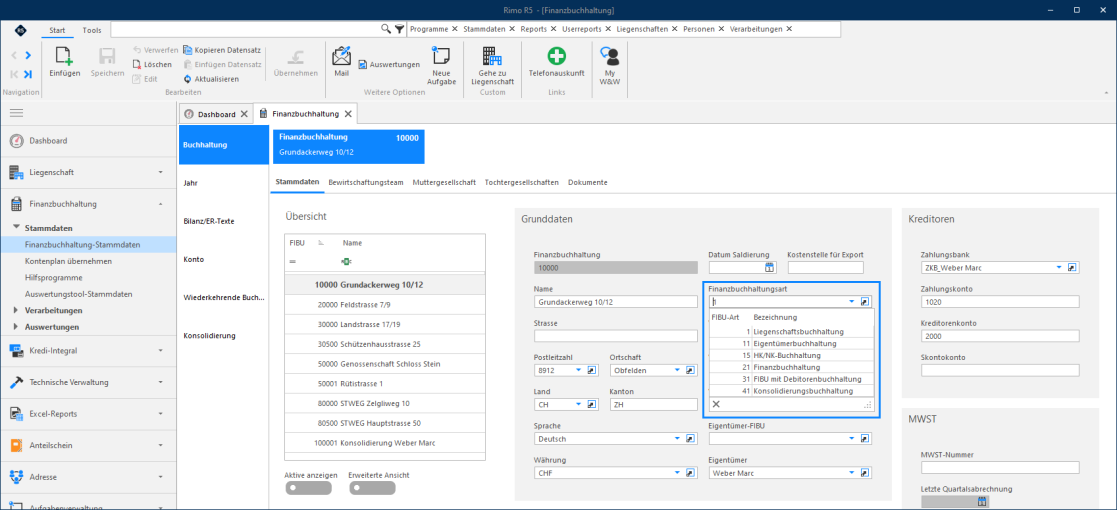
Rimo R5 bietet verschiedene Buchhaltungsarten:
-
FIBU-Art 1: Liegenschaftsbuchhaltung (Standard)
-
FIBU-Art 11: Eigentümerbuchhaltung
Wird z. B. gebraucht, wenn ein Eigentümer auch ein Buchhaltungs-Mandat an die Verwaltung übergeben hat. Ein- und Auszahlungen von/an Eigentümer, das Kontokorrent des Eigentümers und alles, was den Eigentümer betrifft, wird dann auf der Eigentümer-FIBU geführt und nicht innerhalb der Liegenschaftsbuchhaltung. Diese wird dadurch schlanker und übersichtlicher.
-
FIBU-Art 15: HK/NK-Buchhaltung
Es ermöglicht, dass die zentralen Heizkosten nicht in einer Liegenschaftsbuchhaltung, sondern in einer separaten «Heizbuchhaltung» eingebucht werden, z. B. bei drei Liegenschaften, drei verschiedenen Eigentümern und einer Heizung oder Fernheizung. Somit muss nicht eine Liegenschaftsbuchhaltung die entstehenden Kosten für den Heizunterhalt von mehreren tragen, sondern es kann ein separates Bankkonto nur für Heizkosten geführt werden. Das Cash Management (sämtliche Heizkostenrechnungen) wird somit übersichtlich. Buchungen erfolgen manuell.
-
FIBU-Art 21: Finanzbuchhaltung = Hauptbuch
Hier kann z. B. die Verwaltung ihre eigene Buchhaltung führen.
-
FIBU-Art 31: FIBU mit Debitorenbuchhaltung
Es gibt standardmässig keine damit verknüpfte Funktionalität. Rimo R5 ist nur debitorenfähig im Sinne der Sollstellung bei Mietern / STEG-Eigentümern.
-
FIBU-Art 41: Konsolidierungsbuchhaltung
Eine Konsolidierungsbuchhaltung ist die Zusammenfassung verschiedener Buchhaltungen, z. B. von verschiedenen Liegenschaftsbuchhaltungen plus Eigentümerbuchhaltung. Eine Konsolidierungsbuchhaltung kann nicht bebucht werden.