4.1 Sollstellung
Um das Inkasso während des Geschäftsjahrs zu gewährleisten, sollte auch bei STEG-Gemeinschaften die automatische respektive manuelle Sollstellung durchgeführt werden. Dadurch können säumige STEG-Eigentümer rechtzeitig erkannt werden, was direkten Einfluss auf die Liquidität der STEG-Gemeinschaft haben kann. Dies gewinnt vor allem gegen Ende des Abrechnungsjahrs an Bedeutung.
Da im Abrechnungsprozess die angerechneten Budgetzahlungen anhand von Mieterkumulativen ermittelt werden, nimmt die Sollstellung bei STEG-Gemeinschaften eine Schlüsselrolle im Abrechnungsprozess ein. Mieterkumulativen werden ausschliesslich durch die Sollstellung erzeugt.
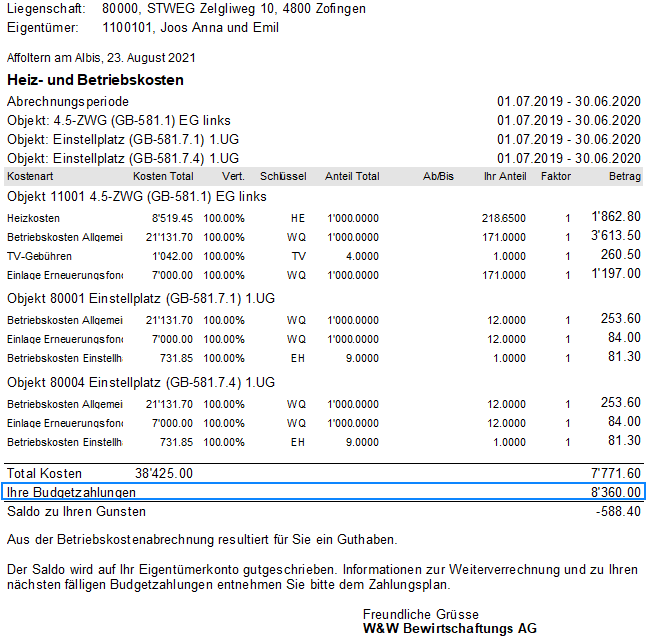
Alle sollgestellten Budgeterwartungen pro Eigentümer werden dem STEG-Eigentümer auf seiner Jahresabrechnung nach erfolgter Sollstellungskorrektur in Form eines Akontobetrags gutgeschrieben.
Ihre Budgetzahlung entspricht dem Totalbetrag der in Rimo R5 sollgestellten Beträge nach erfolgter Sollstellungskorrektur (siehe separates Kapitel).