
5.1 Systematischer Ablauf von STEG-Abrechnungen
Gemäss ZGB unterliegen STWE-Gemeinschaften dem Vereinsrecht und müssen daher auch eine ordnungsgemässe Buchhaltung mit Auflistung aller Einnahmen und Ausgaben führen. Als Ausgaben werden im STEG alle anfallenden Kosten bezeichnet. Als unterjährige Einnahmen werden die bezahlten Budgeterwartungen des Eigentümers bezeichnet.
Technisch werden die Einnahmen im Rimo R5 durch den Sollstellungsprozess erzeugt. Die Zahlungen werden zunächst erfolgsneutral auf dem Bilanzkonto des Eigentümers verbucht.
Steuerung der Buchung für den Sollstellungsprozess:
- Integrationstabelle: Hier wird definiert, auf welches Konto die Sollbuchung der Sollstellung erfolgt. Die Bezeichnung für dieses Konto ist «Eigentümersammelkonto».
- Mietzinsbestandteil: Als Mietzinsbestandteil im STEG ist standardmässig die Nr. 100, teilweise auch die Nr. 50, definiert. Hier wird die Habenbuchung der Sollstellung gesteuert, also der eigentliche Ertrag. Die Bezeichnung für dieses Konto ist «Budgeterwartung».
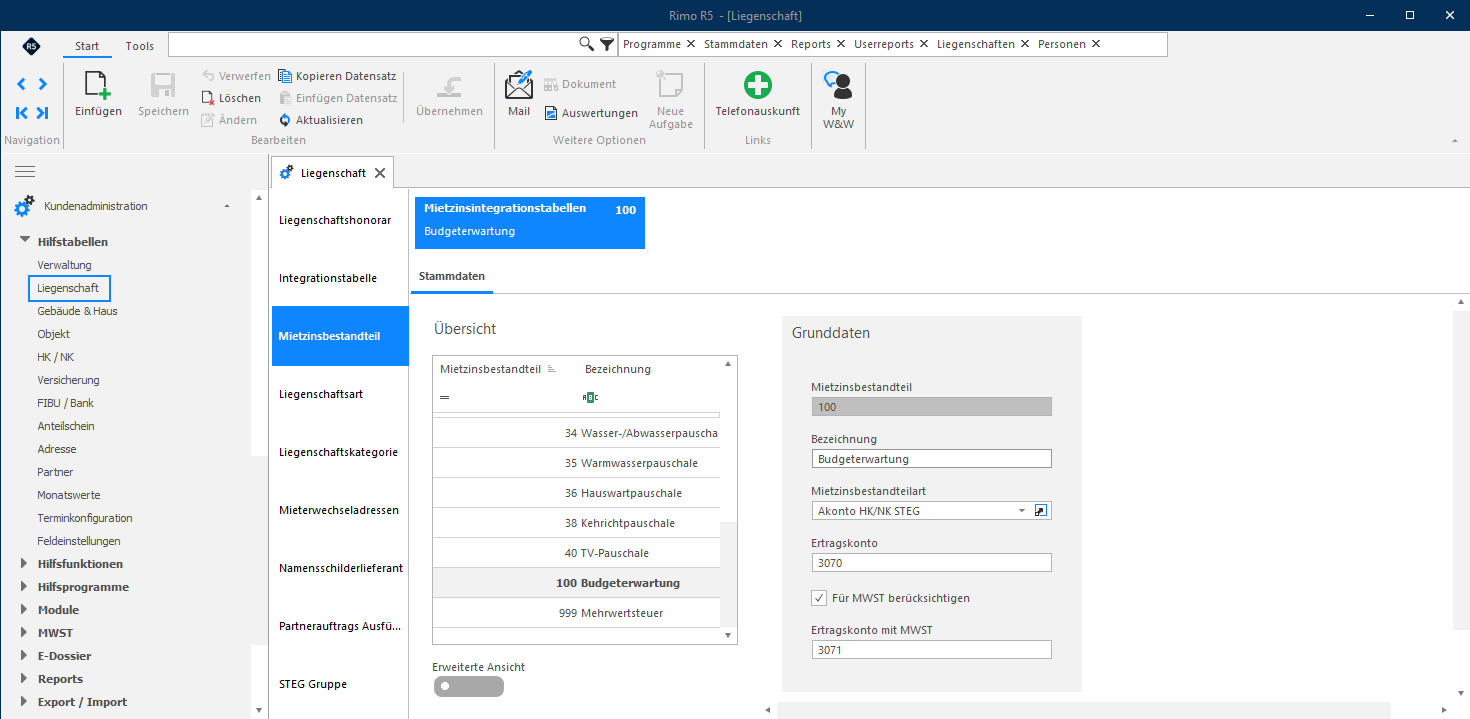 Die Buchung bei der Sollstellung lautet immer 3060 an 3070, was zu einer neutralen Einnahmenseite in der Erfolgsrechnung führt. Durch die Erfassung verschiedener Kosten im Aufwand ergibt sich bis zur Erstellung der Abrechnung ein Verlust in Höhe der zu verteilenden Kosten.
Mit der Abrechnung werden diese Kosten auf die Eigentümer verteilt. Beim Buchen der Abrechnung werden die Kosten auf die Bilanzkonti der Eigentümer belastet und das Konto 3060 in Höhe der Gesamtkosten entlastet. Somit wird der «negative Ertrag» auf dem Konto 3060 um den Betrag des vorher ausgewiesenen Verlusts gemindert, was zu einem Gewinn/Verlust von 0.00 führt.