Verarbeitungen
QR-Druck für Mietzinse/Budgetraten
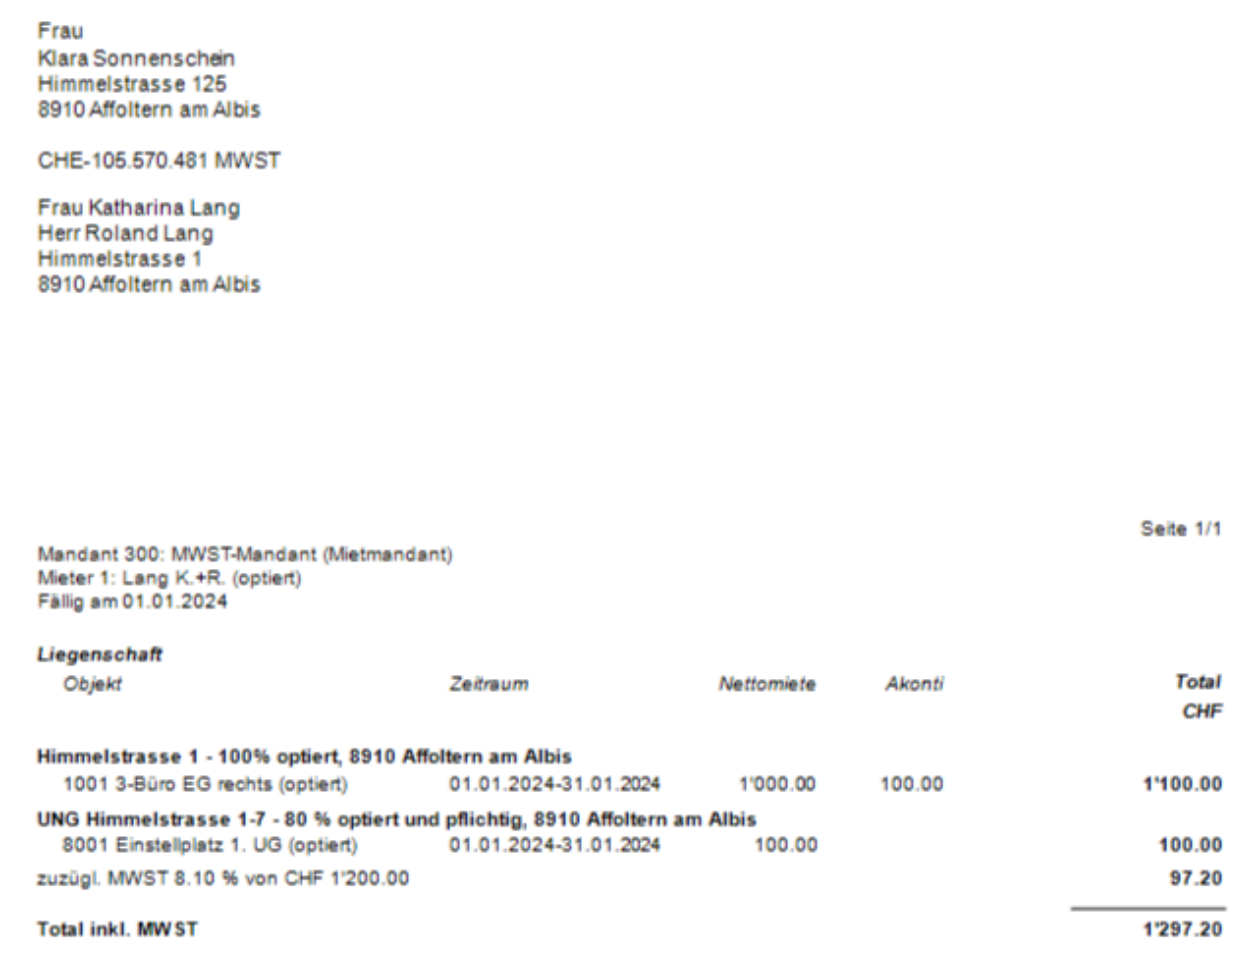
Für Mieter, welche der MWST unterstellt sind, kann ein MWST-konformer Beleg erstellt werden. Die ist der Fall bei einem Einzahlungsschein mit Dokumentteil, der alle relevanten Informationen für den Empfänger enthält.
Wählen Sie für die Ausgabe der Einzahlungsscheine einen QR-Typ mit Dokuteil, einzeilig oder mehrzeilig.
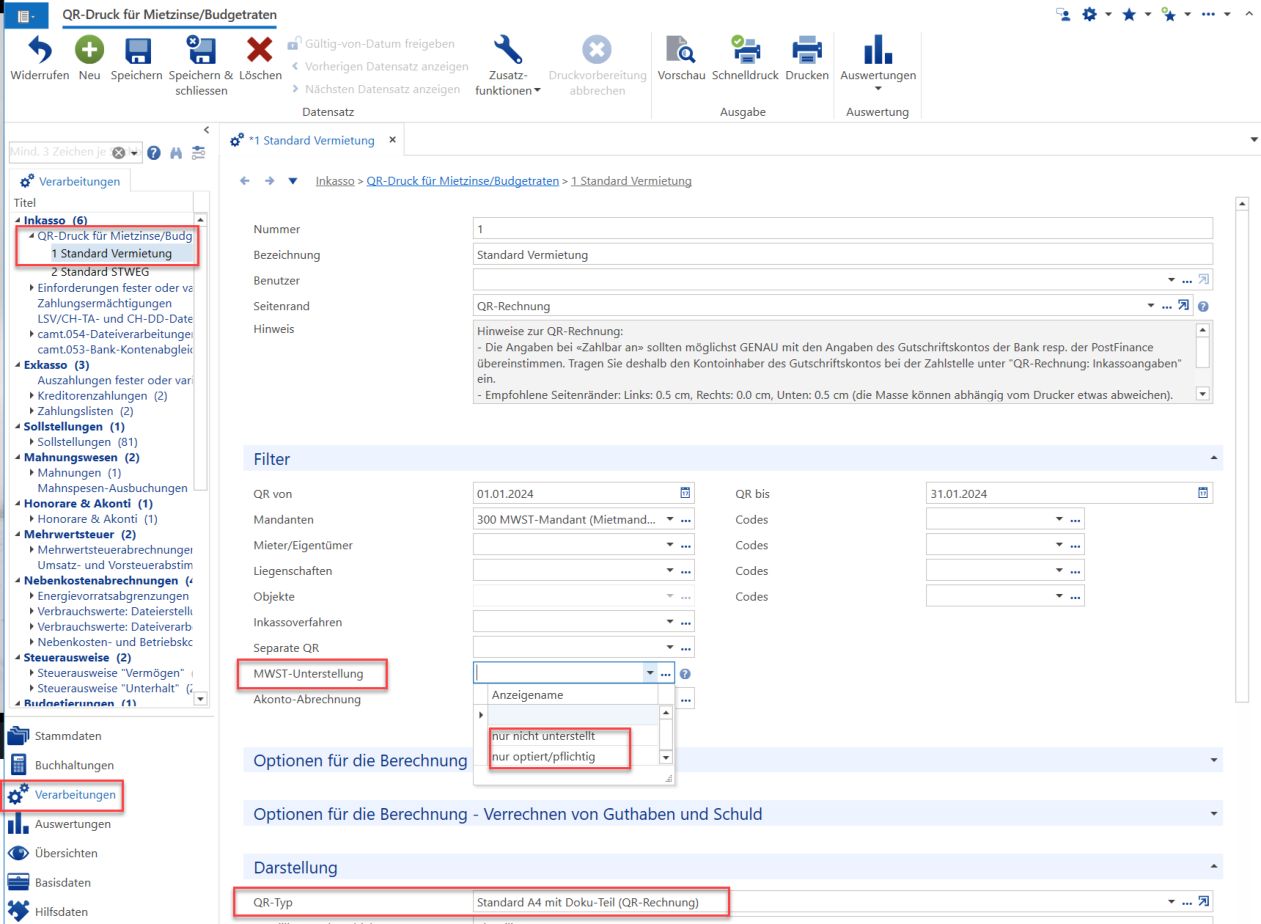
Wenn Sie bei der MWST-Unterstellungsart keine Auswahl treffen werden alle Mietverhältnisse berücksichtigt.
nur nicht unterstellt
Es werden nur Verhältnisse berücksichtigt, deren Komponentensatz die Unterstellungsart «nicht unterstellt» aufweist.
nur optiert/pflichtig
Es werden nur Verhältnisse berücksichtigt, deren Komponentensatz die Unterstellungsart «optiert» oder «pflichtig» aufweist.
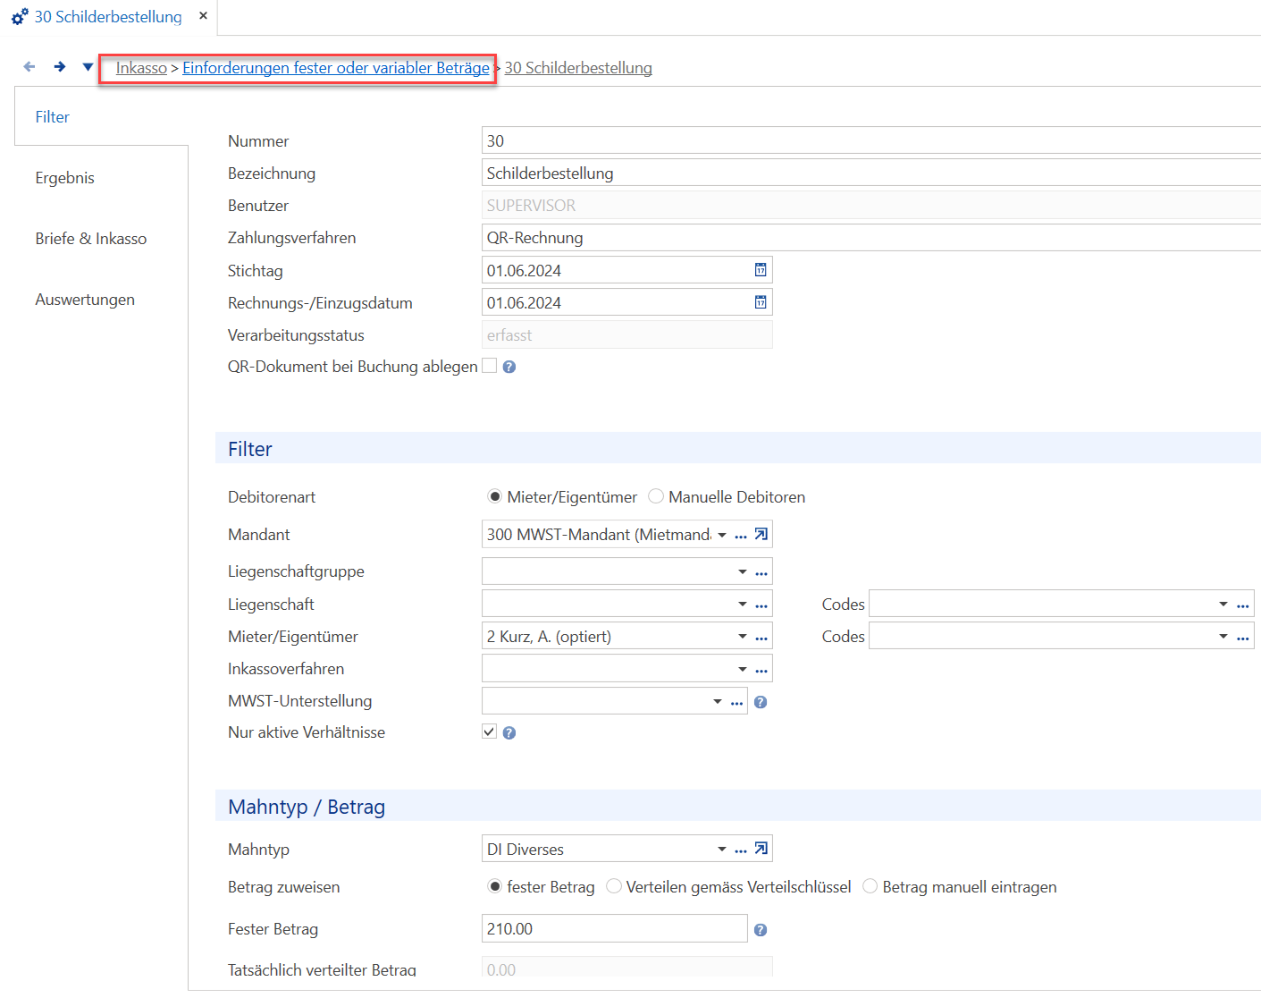
Möchten Sie einem oder mehreren Mietern einen bestimmten Betrag in Rechnung stellen, so können Sie dies über die Verarbeitungen/Inkasso/Einforderungen fester oder variabler Beträge vornehmen. Die Beträge sind immer brutto (inkl. MWST) einzugeben.
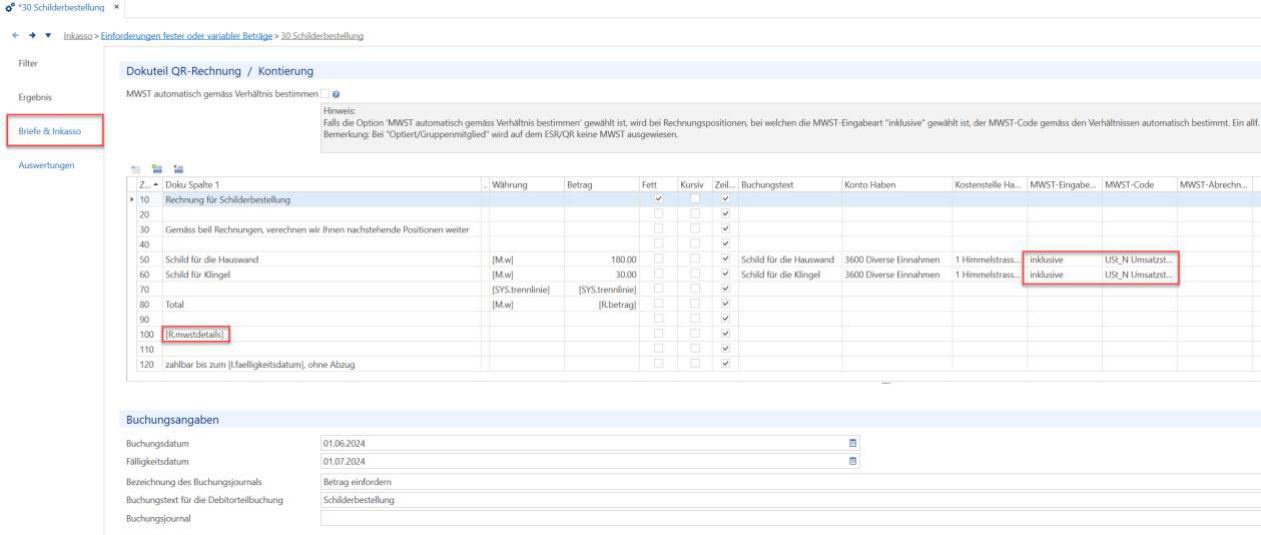
Beim MWST-Mandanten sollten nachfolgende Angaben getätigt werden, damit der ESR mwst-konform erstellt werden kann.
- Auswahl der Platzhalters [R.mwstdetails]
- MWST-Eingabeart
- MWST-Code
- MWST-Abrechnungsziffer (bei Bedarf)
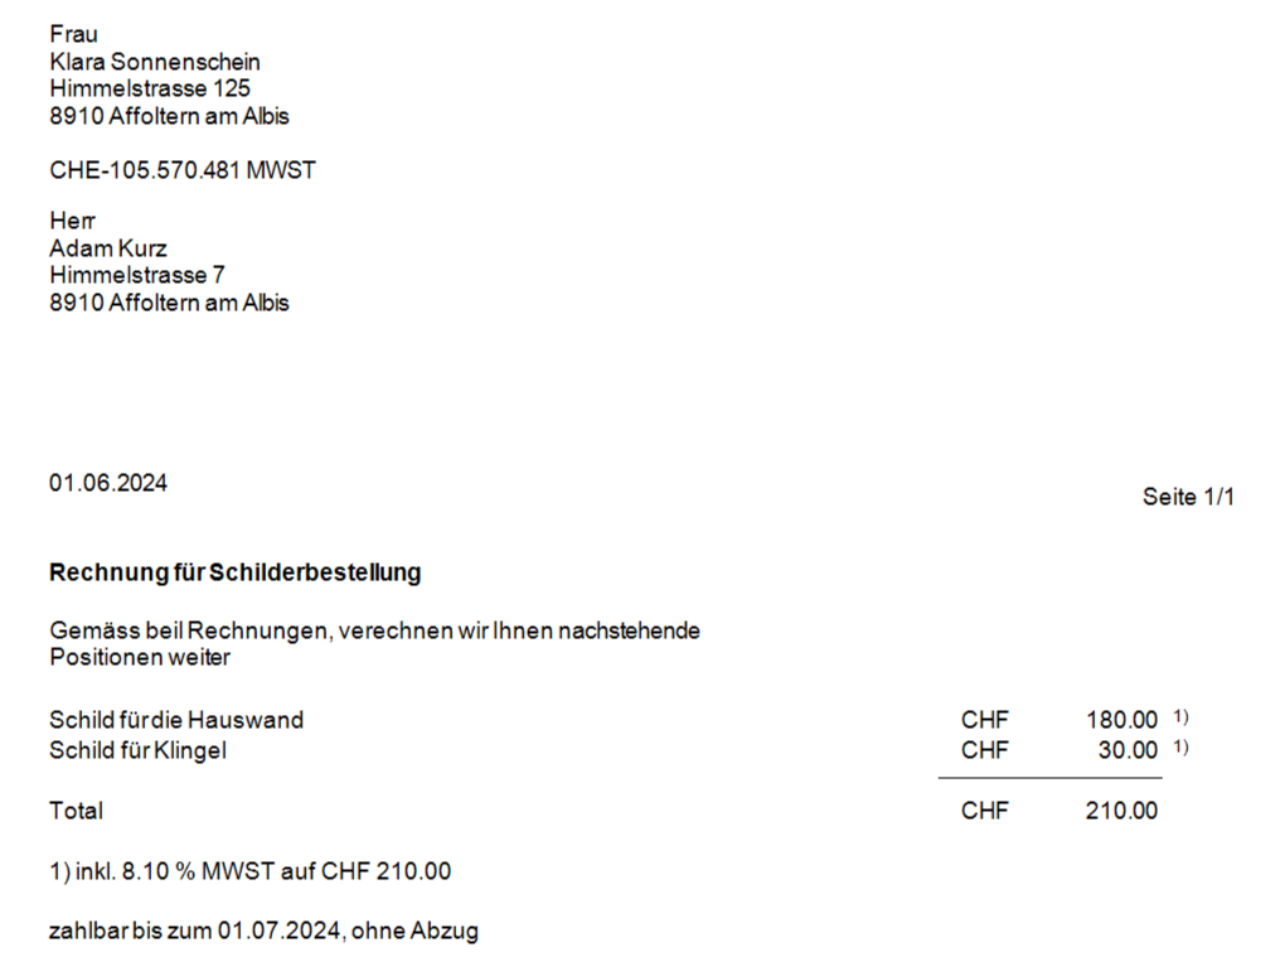
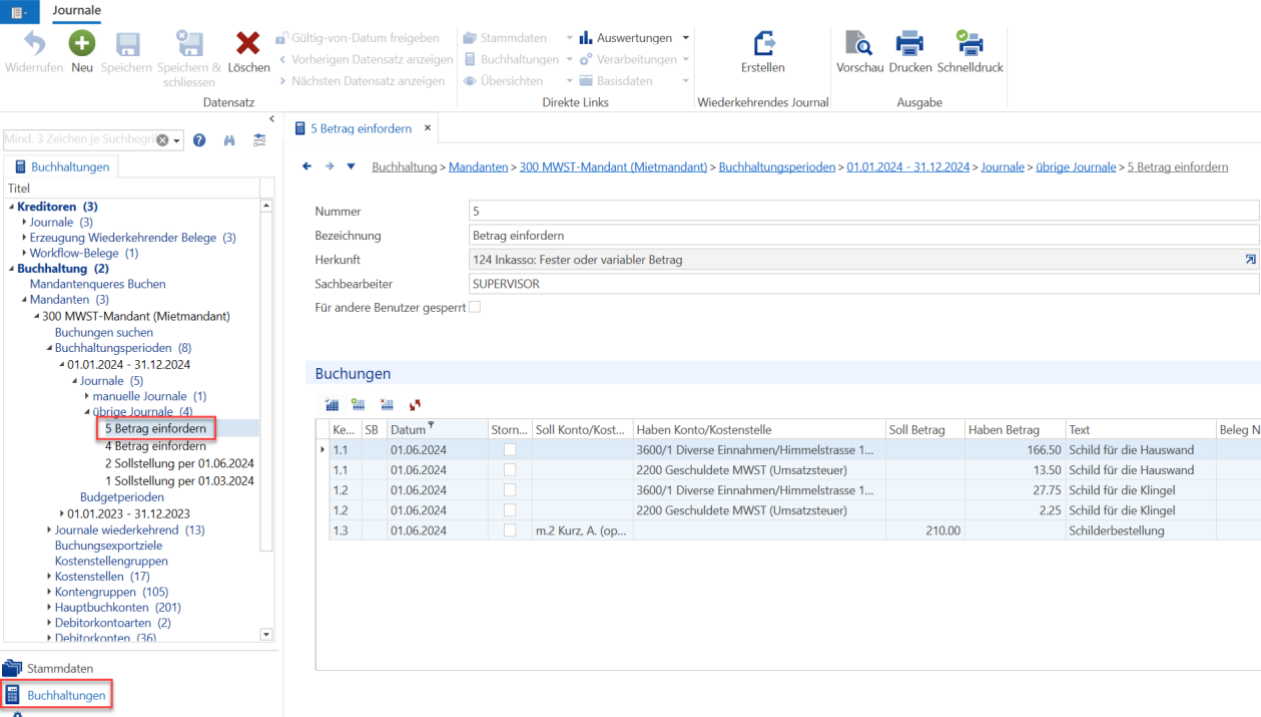
Sobald man den Button Buchen betätigt, wird das Buchungsjournal erstellt
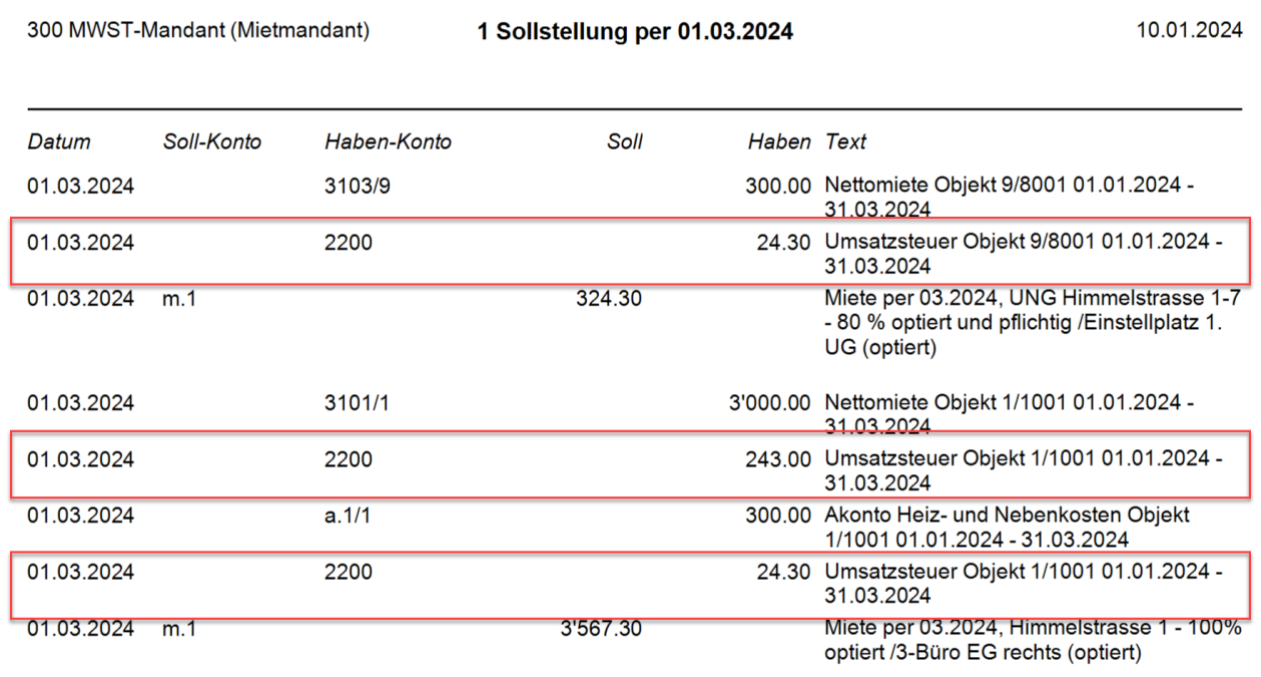
Sollstellungen
Je nach Unterstellungsart auf Stufe Komponentensatz erzeugt die Sollstellung zusätzlich eine Steuerbuchung pro Komponente.
Honorare & Akonti
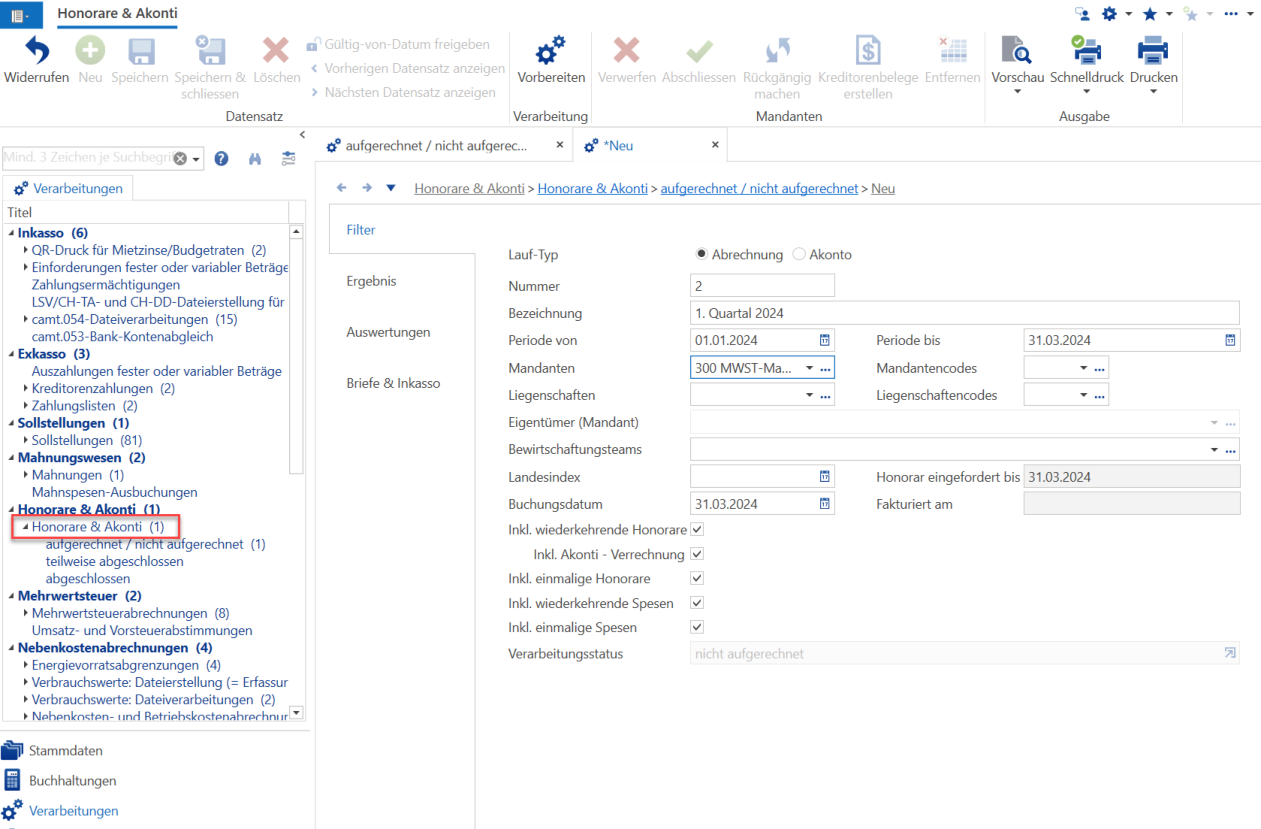
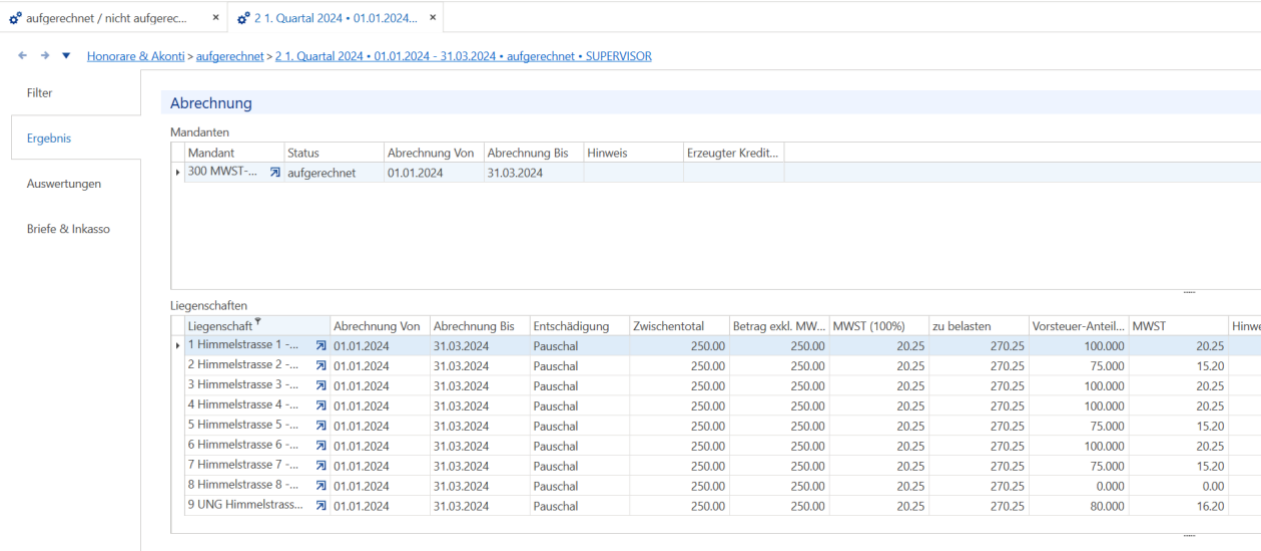
Die Verarbeitung «Honorare & Akonti» berechnet das Verwaltungshonorar und Spesen und erstellt eine detaillierte Abrechnung mit MWST pro Liegenschaft und Mandant.
Entsprechend den hinterlegten Angaben bei den Stammdaten der Liegenschaften werden bei optierten Liegenschaften die Vorsteuer berechnet und gebucht.
Nebenkostenabrechnungen
Energievorratsabgrenzungen
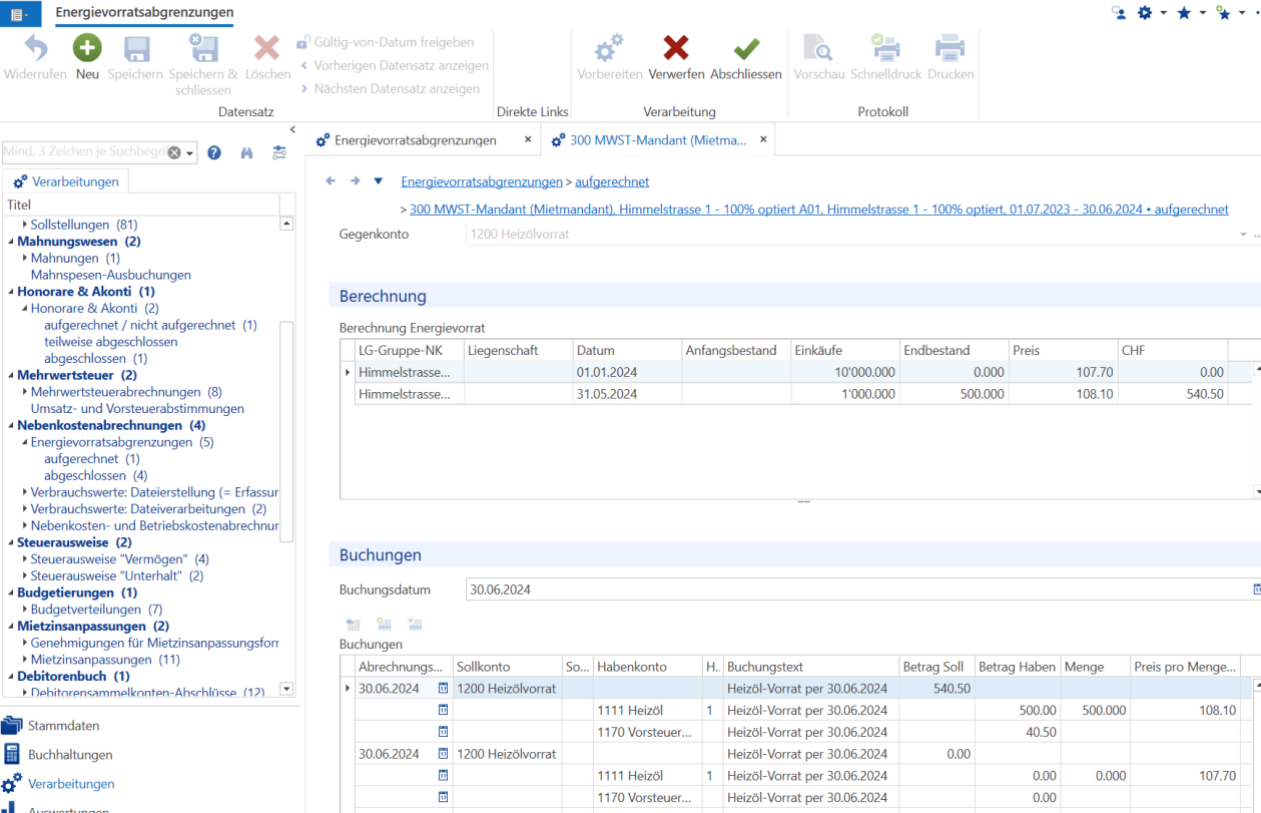
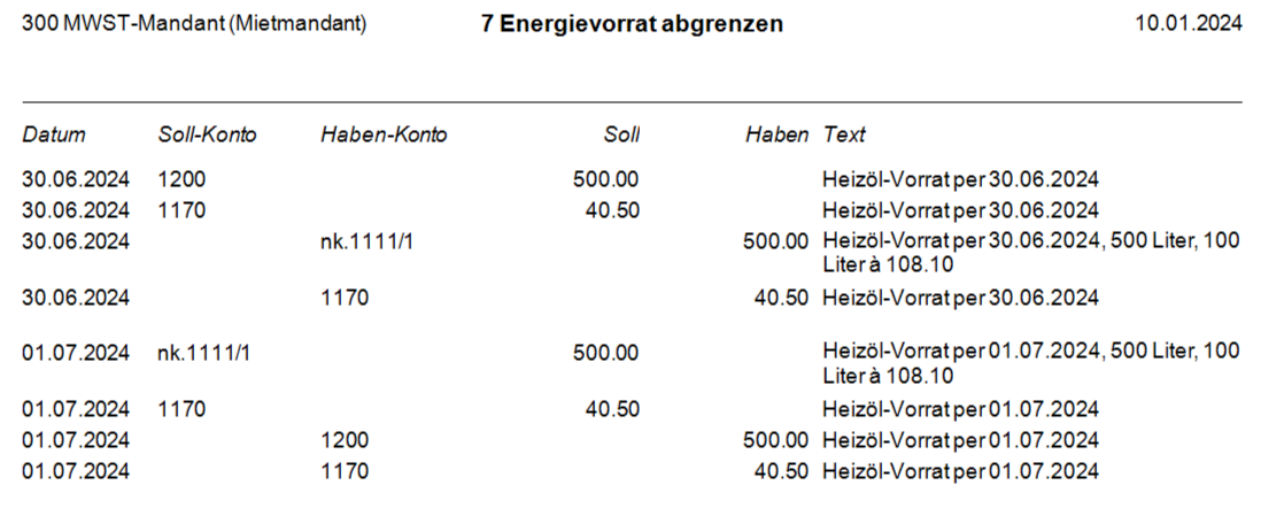
Energievorratsabgrenzungen werden analog den gebuchten Einkäufen mit Vorsteuer gebucht.
Nebenkostenabrechnung
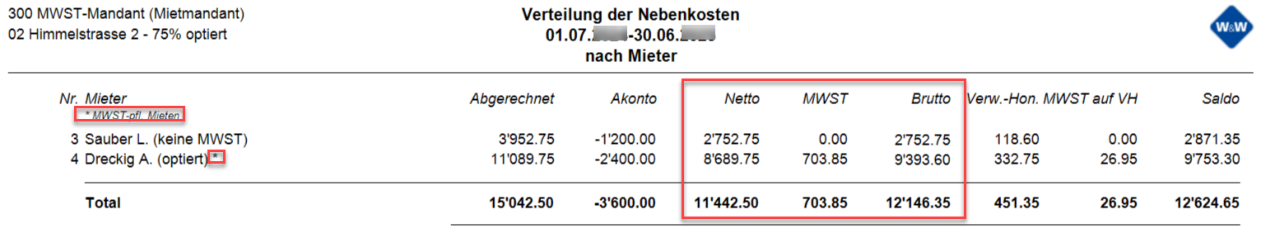
Bei MWST-optierten Liegenschaften werden die relevanten MWST-Informationen auf allen Auswertungen aufgeführt. Ebenfalls ist ersichtlich, wenn ein Sondersatz (Beherbergung) zum Tragen kommt.
Um eine Nebenkostenabrechnung korrekt aufzurechnen ist die Bestimmung des MWST-Satzes erforderlich und kann bei der Aufrechnung der Abrechnung gewählt werden (Wichtig bei Satzwechseln).
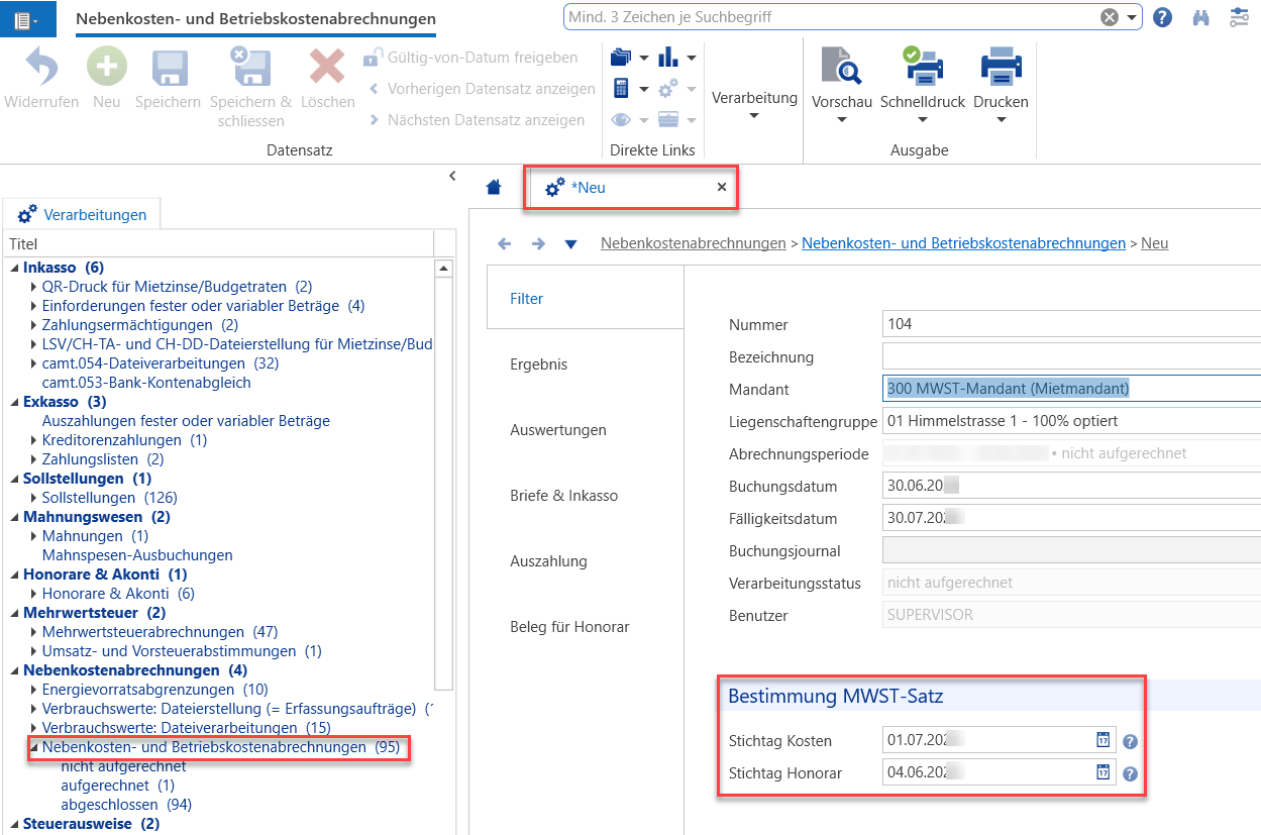
Stichtag Kosten
Mit dem eingetragenen Stichtag wird der zu verwendende MWST-Satz ermittelt. Gibt es während der Abrech-
nungsperiode einen Satzwechsel, so muss gemäss MI19, Ziff. 2.1 die gesamte fakturierte Leistung:
- Beim Satzwechsel per 01.01.2018 von 8.0% zu 7.7% mit dem bisherigen Steuersatz =8.0% abgerechnet werden, z.B. Periode 01.07.2017-30.06.2018
- Beim Satzwechsel per 01.01.2024 von 7.7% zu 8.1% mit dem neuen Steuersatz =8.1% abgerechnet werden, z.B. Periode 01.07.2023-30.06.2024
Stichtag Honorar
Mit dem eingetragenen Stichtag wird der zu verwendete MWST-Satz ermittelt.
Auswertungen zu der Nebenkostenabrechnung
Nach der Aufrechnung der Heiz- und Nebenkostenabrechnung stehen über «Vorschau» diverse Auswertungen
zur Verfügung, die Angaben zur MWST beinhalten.
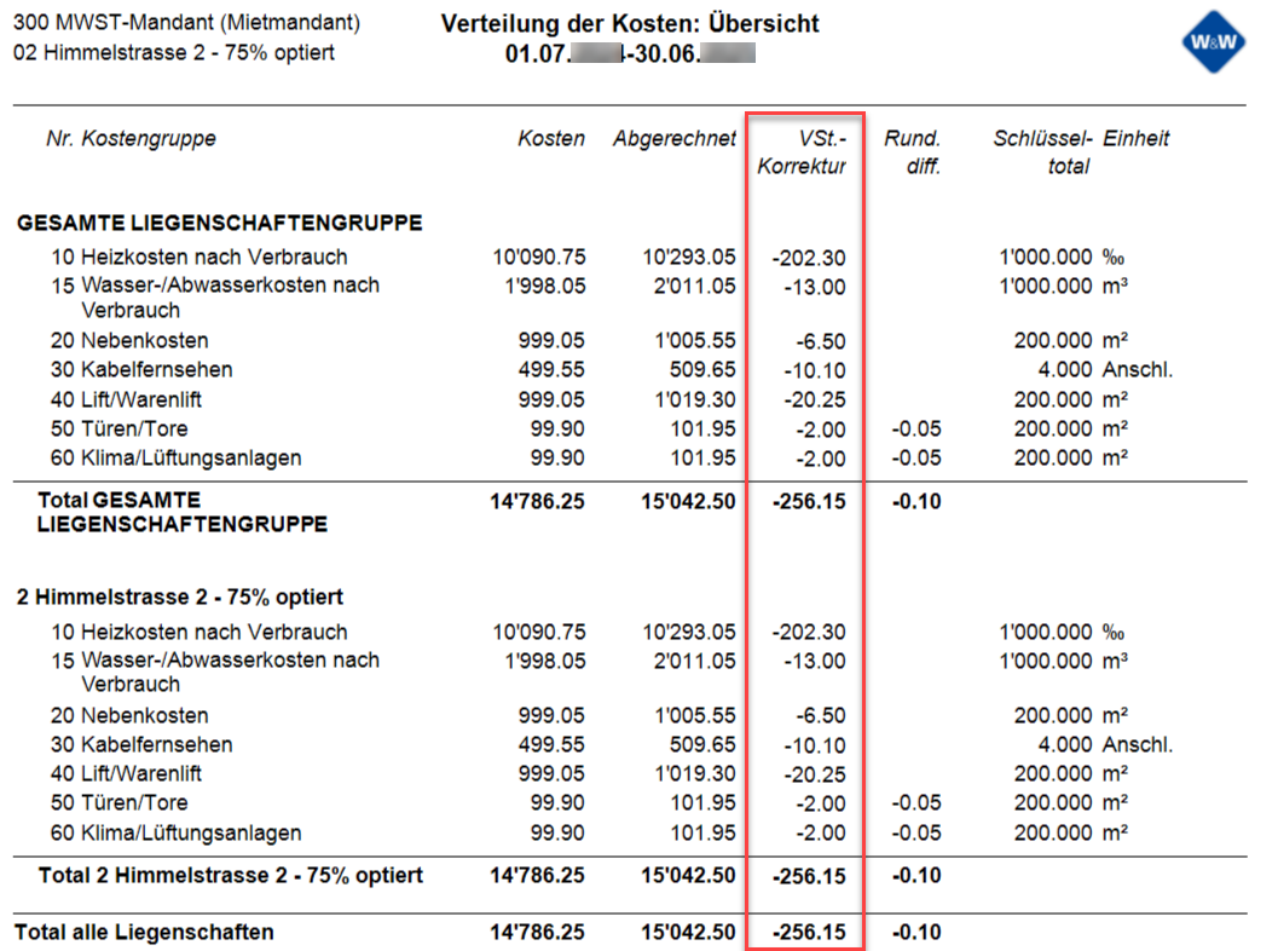
Kostenverteilung Übersicht
Sollten unter «Vorsteuerkorrektur» Beträge ausgewiesen werden sind diese zu plausibilisieren.
Kostenverteilung nach Mieter/Eigentümer
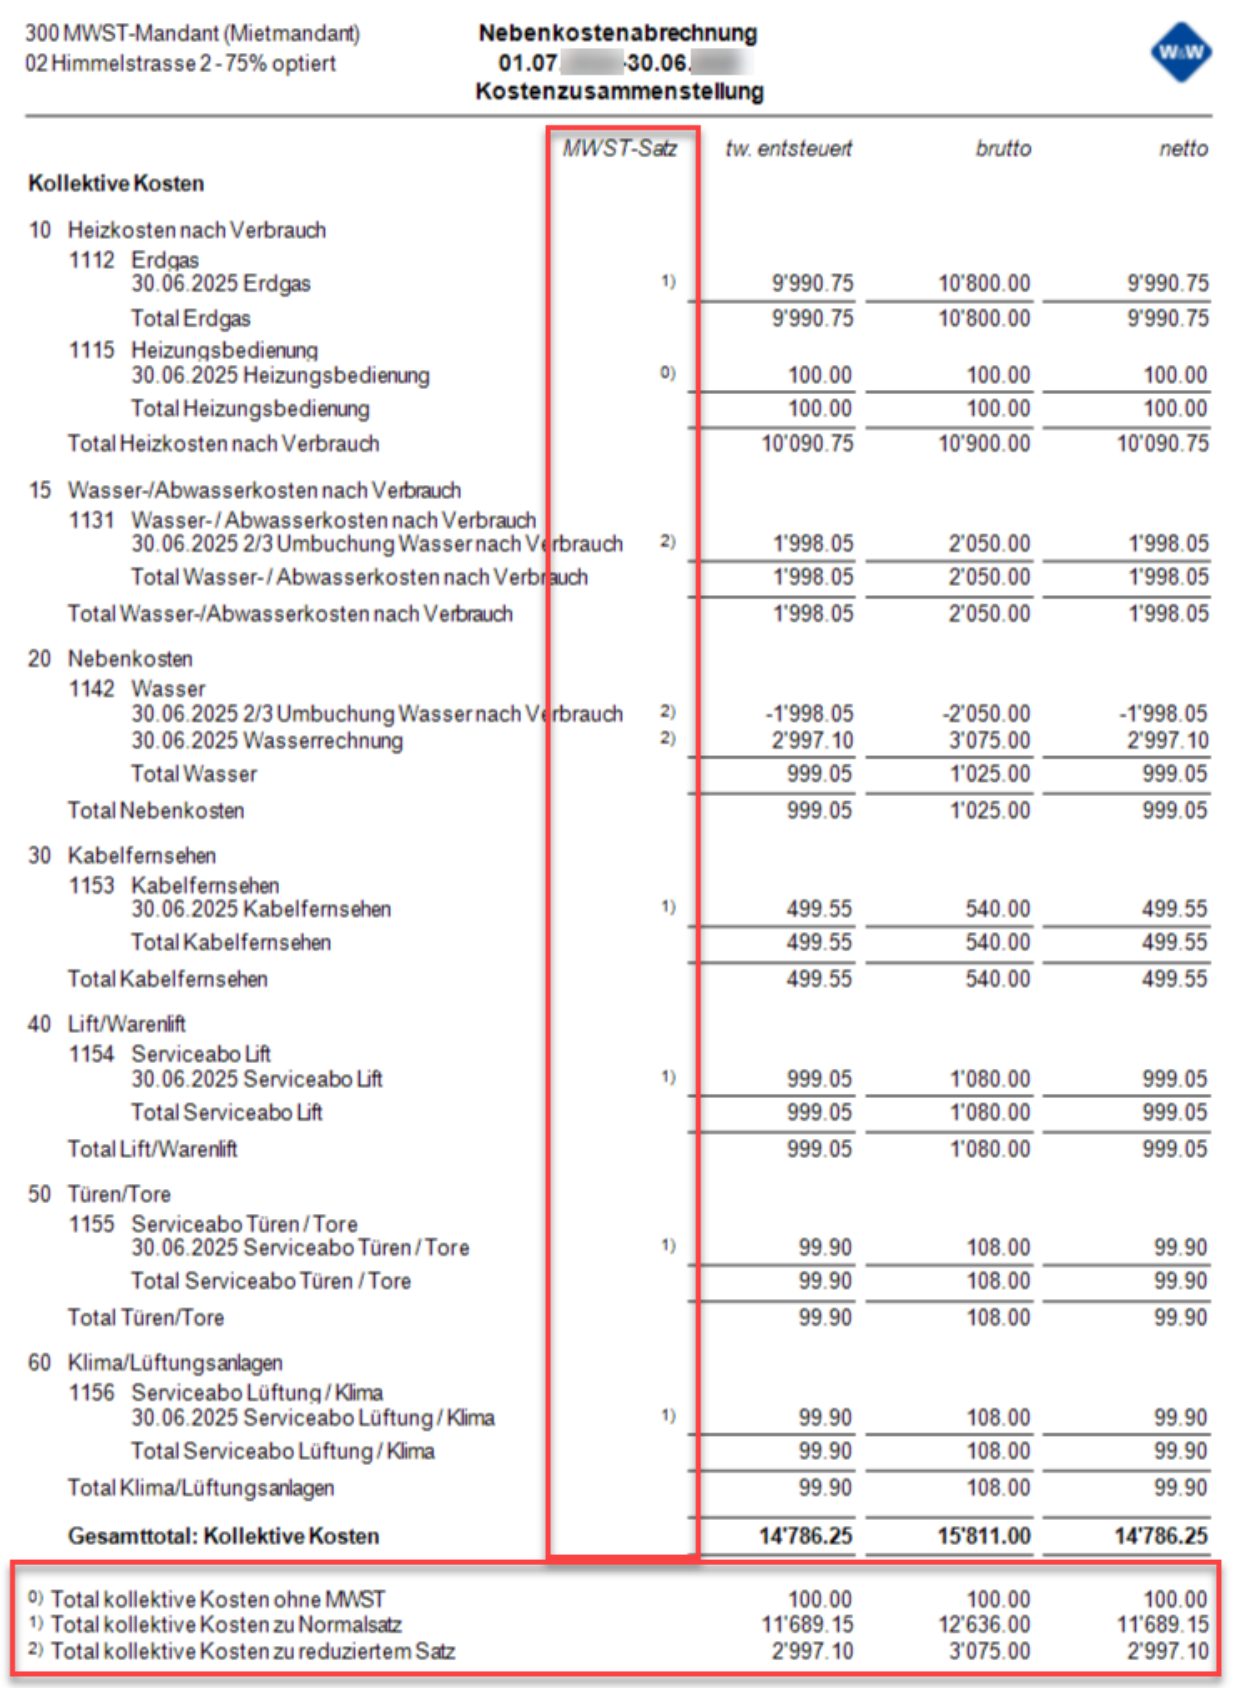
Kostenzusammenstellungen mit Einzelbuchungen
Bei dieser Darstellung werden folgende Beträge gedruckt:
- Brutto (Rechnungsbetrag inkl. MWST)
- Netto (Rechnungsbetrag exkl. MWST)
- Teilweise entsteuert (Bruttobetrag abzüglich Vorsteueranteil)
Kostenverteilung nach Kostengruppen & Objekten
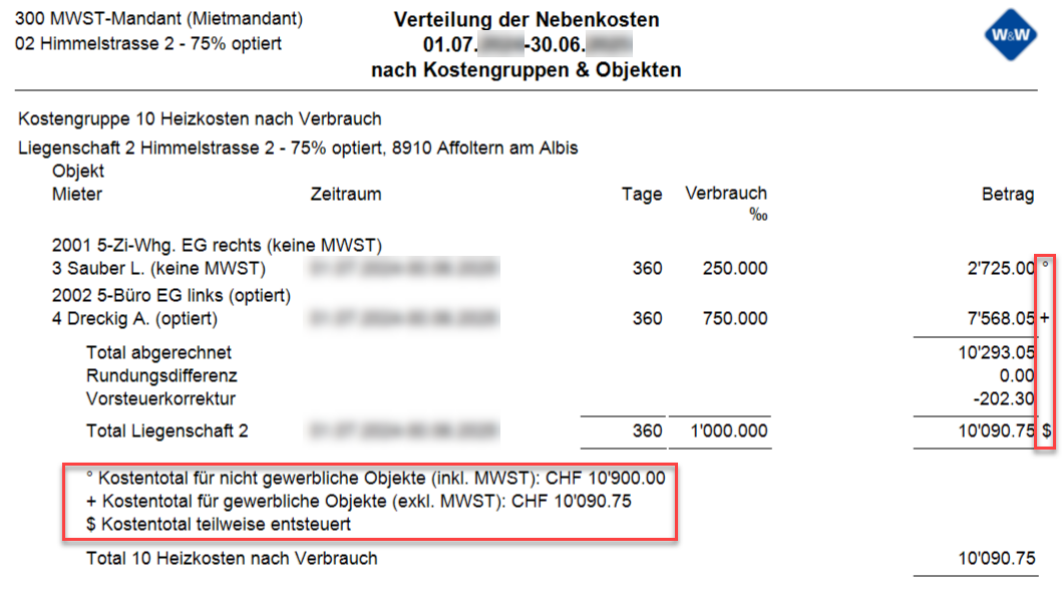
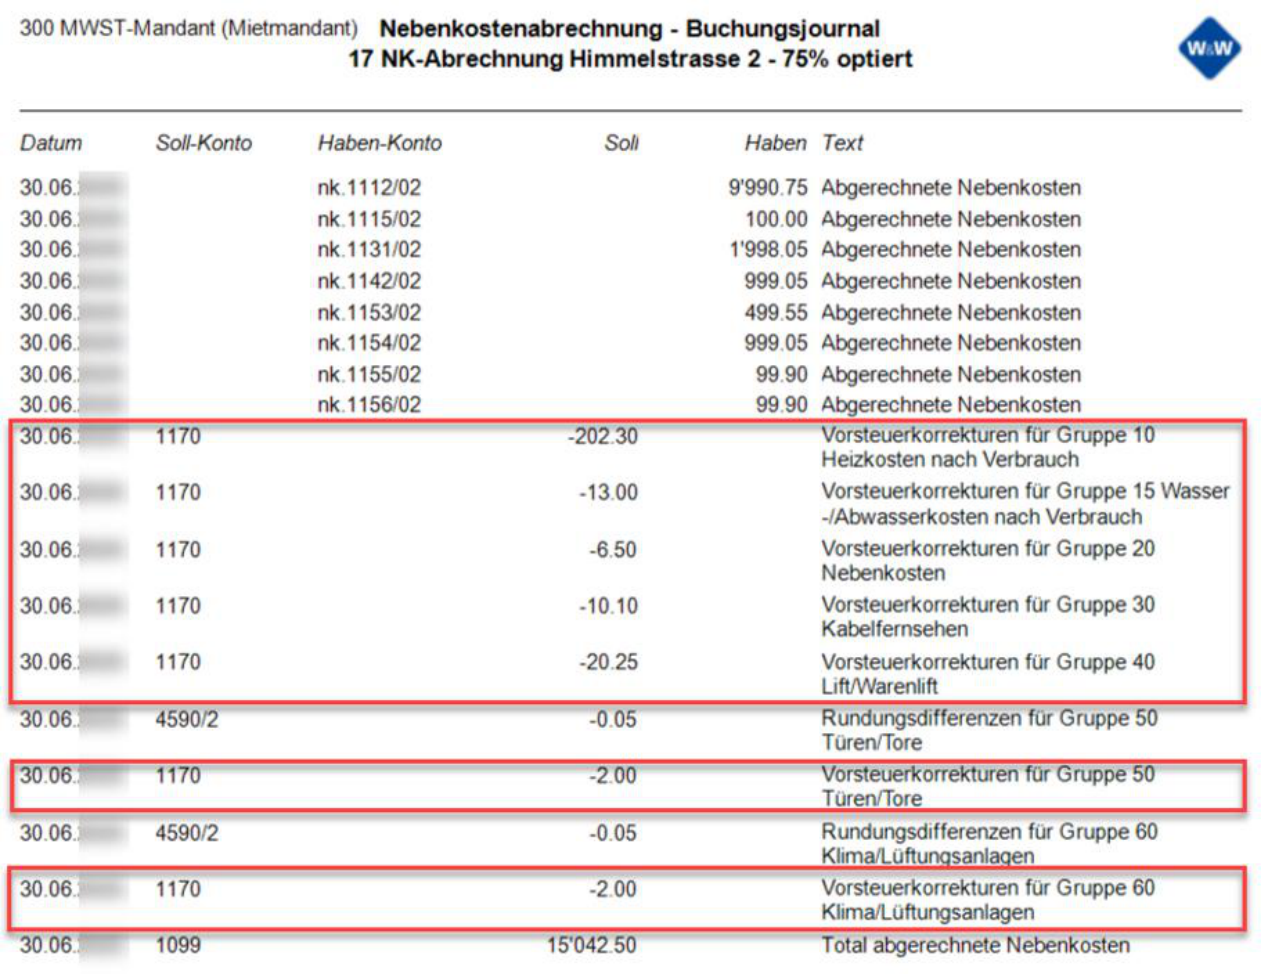
Eine Vorsteuerkorrektur wird automatisch berechnet, wenn der beim Buchen verwendete Vorsteueranteil nicht mit dem bei der Abrechnung effektiv vorhandenen Vorsteueranteil übereinstimmt. Beim Beispiel unter Abb. 51 wurde beim Buchen mit 100% Vorsteuer gebucht, effektiv beträgt der Vorsteueranteil jedoch nur 75%. Somit wird eine Vorsteuerkorrektur gebucht.
Buchungsjournal
Rechnungsbeleg
Für die Rechnungstellung des Verwaltungshonorars auf Nebenkosten kann einen Beleg für den LiegenschaftenEigentümer erzeugt werden.
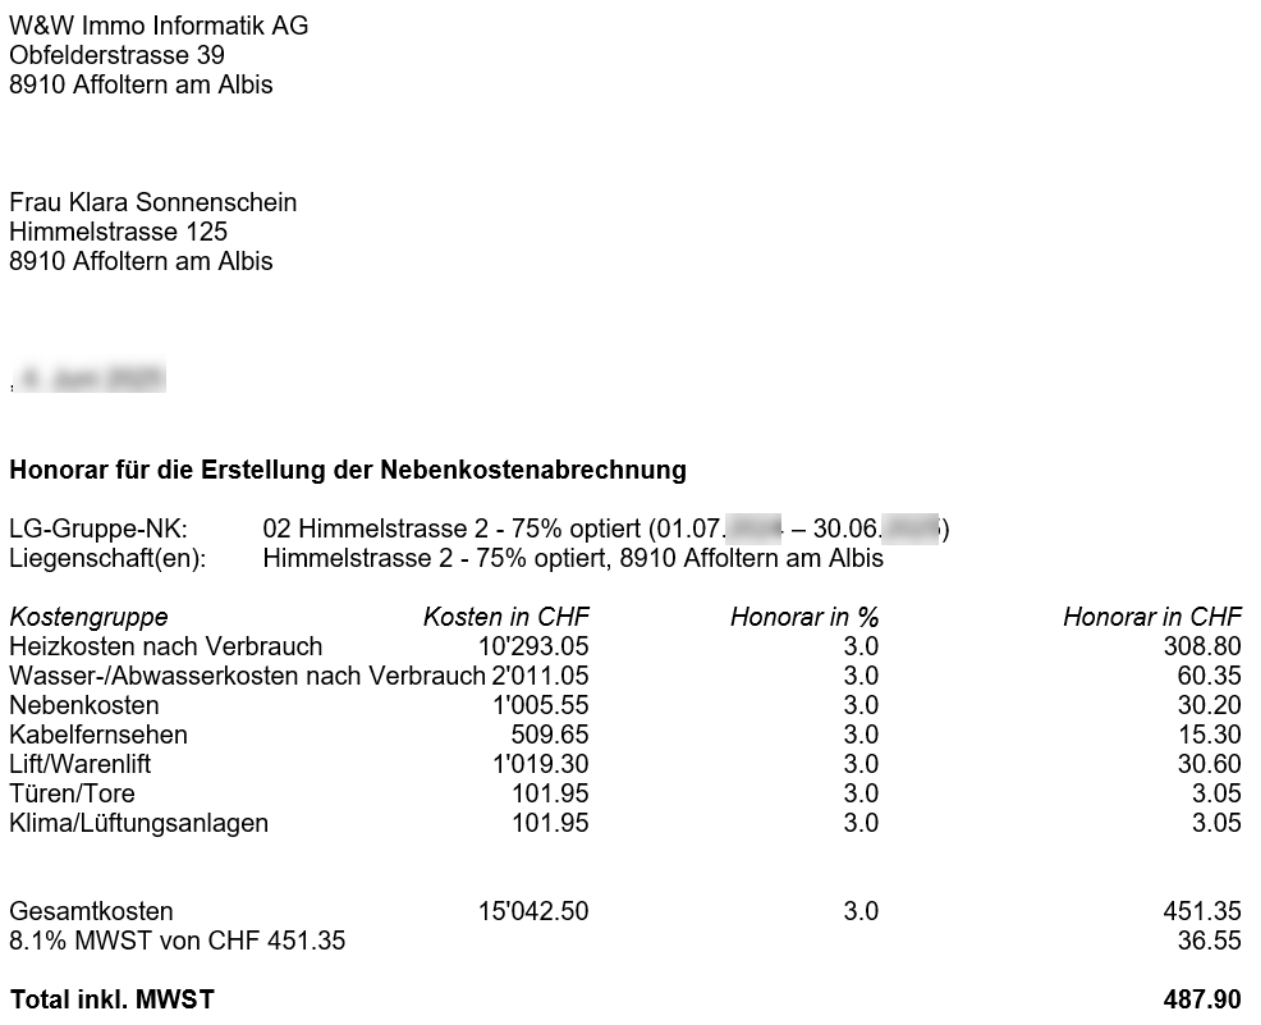
Da die Rechnungsstellung für die Nebenkosten und das Honorar in einem ersten Schritt durch den Hauseigentümer erfolgt, wird bei Leerständen sowohl auf den Kosten als auch auf dem Honorar keine MWST gebucht, da
es ein Innenumsatz ist (Rechnungssteller und Rechnungsempfänger für den Leerstand sind gleich).
Sie als Verwaltung hingegen, müssen auf dem ganzen Betrag für das Honorar MWST abliefern. Insofern ist die
Rechnung für das Honorar korrekt.
Buchhalterisch saldiert sich so das Passivkonto "Honorar NK". Die Differenz ist nur sichtbar, wenn man das Vorsteuer- und Umsatzsteuerkonto gegenüberstellt.
Falls Sie dasselbe in einem nicht MWST-Mandanten haben, bleibt die Differenz auf dem Passivkonto "Honorar
NK" stehen und muss über den Aufwand z. L. Eigentümer ausgebucht werden.
Mietzinsanpassungen
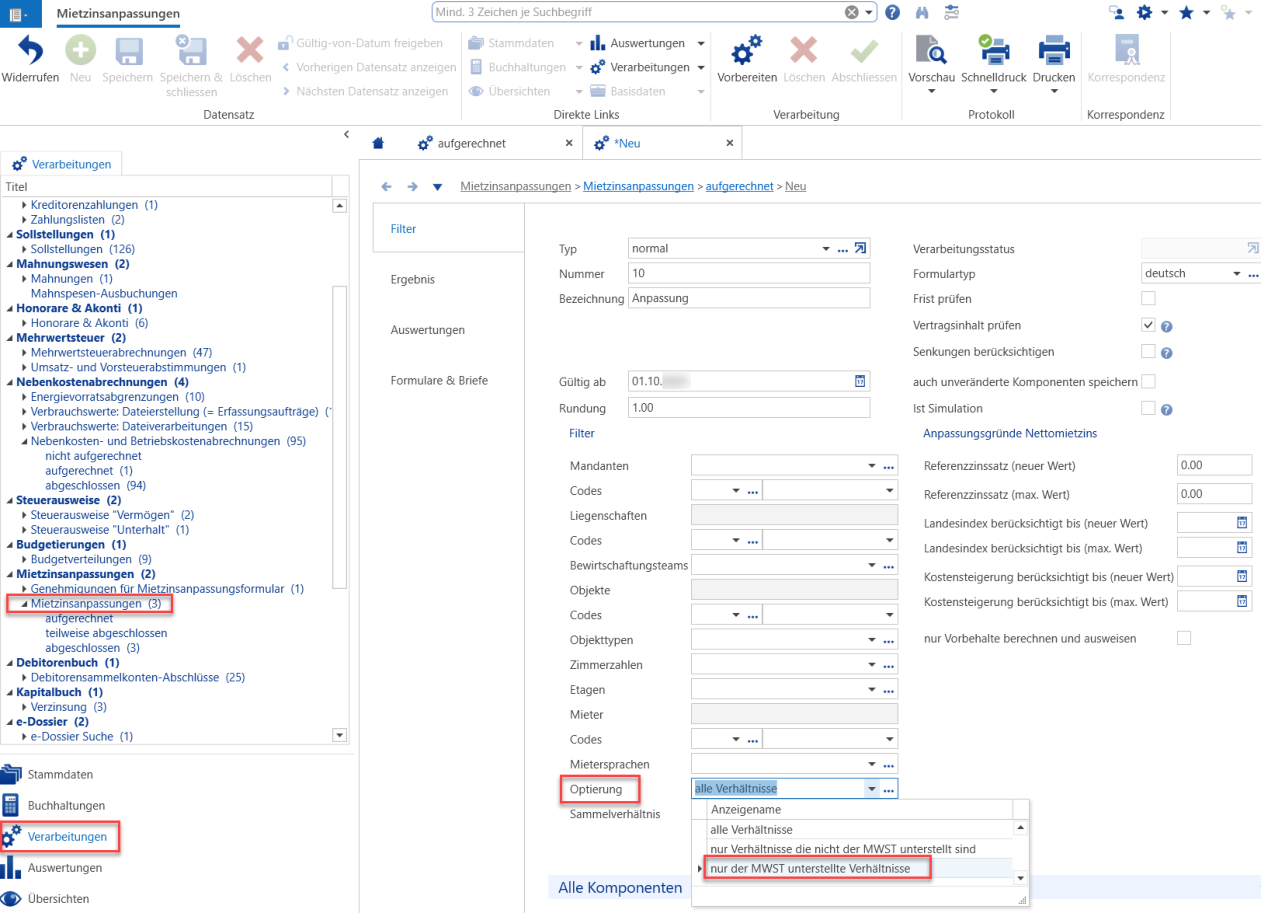
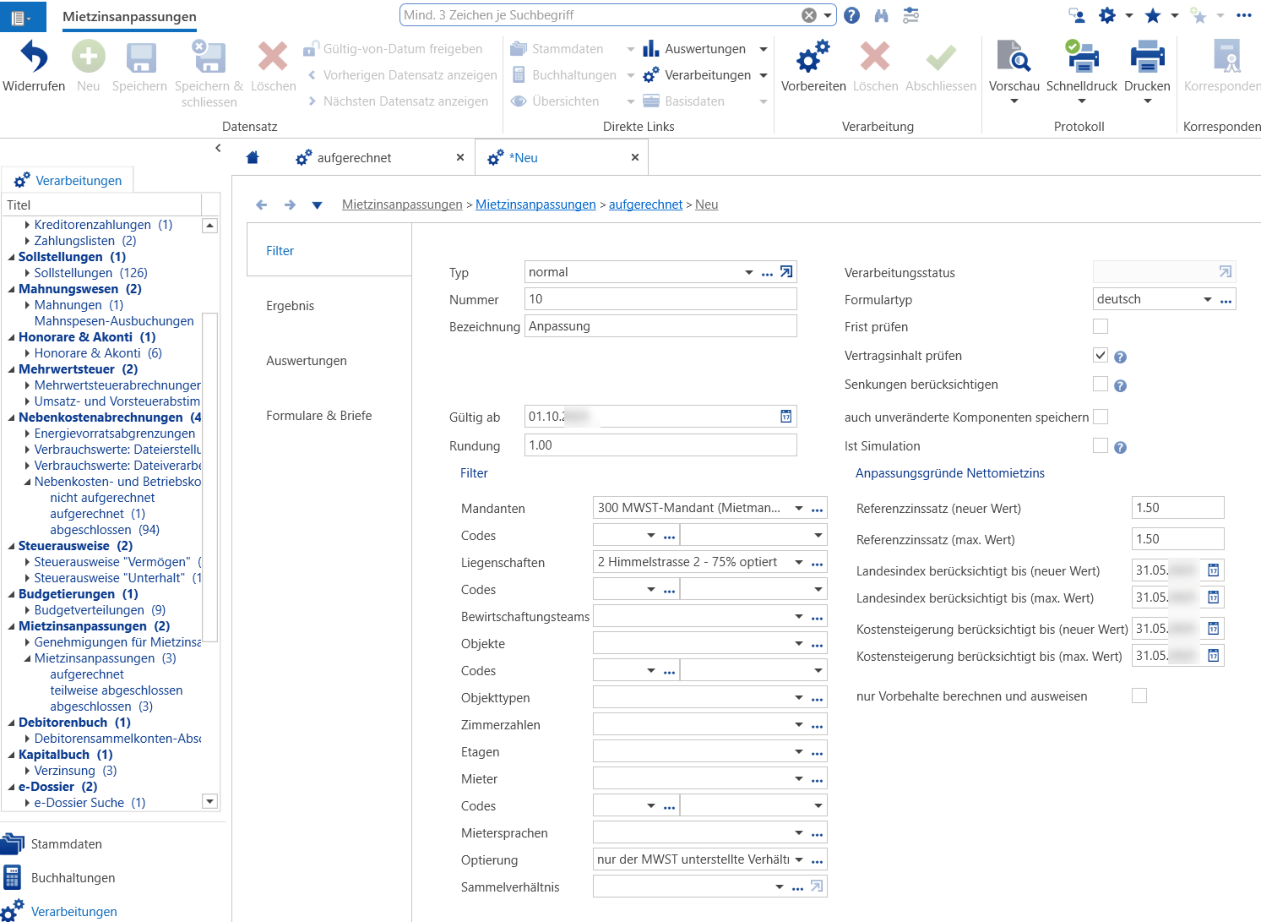
Bei einer Mietzinsanpassung können Sie unter anderem über die Auswahl «Optierung» wählen, für welche Verhältnisse Sie die Mietzinsanpassung vornehmen möchten. Z.B. nur der MWST unterstellte Verhältnisse.
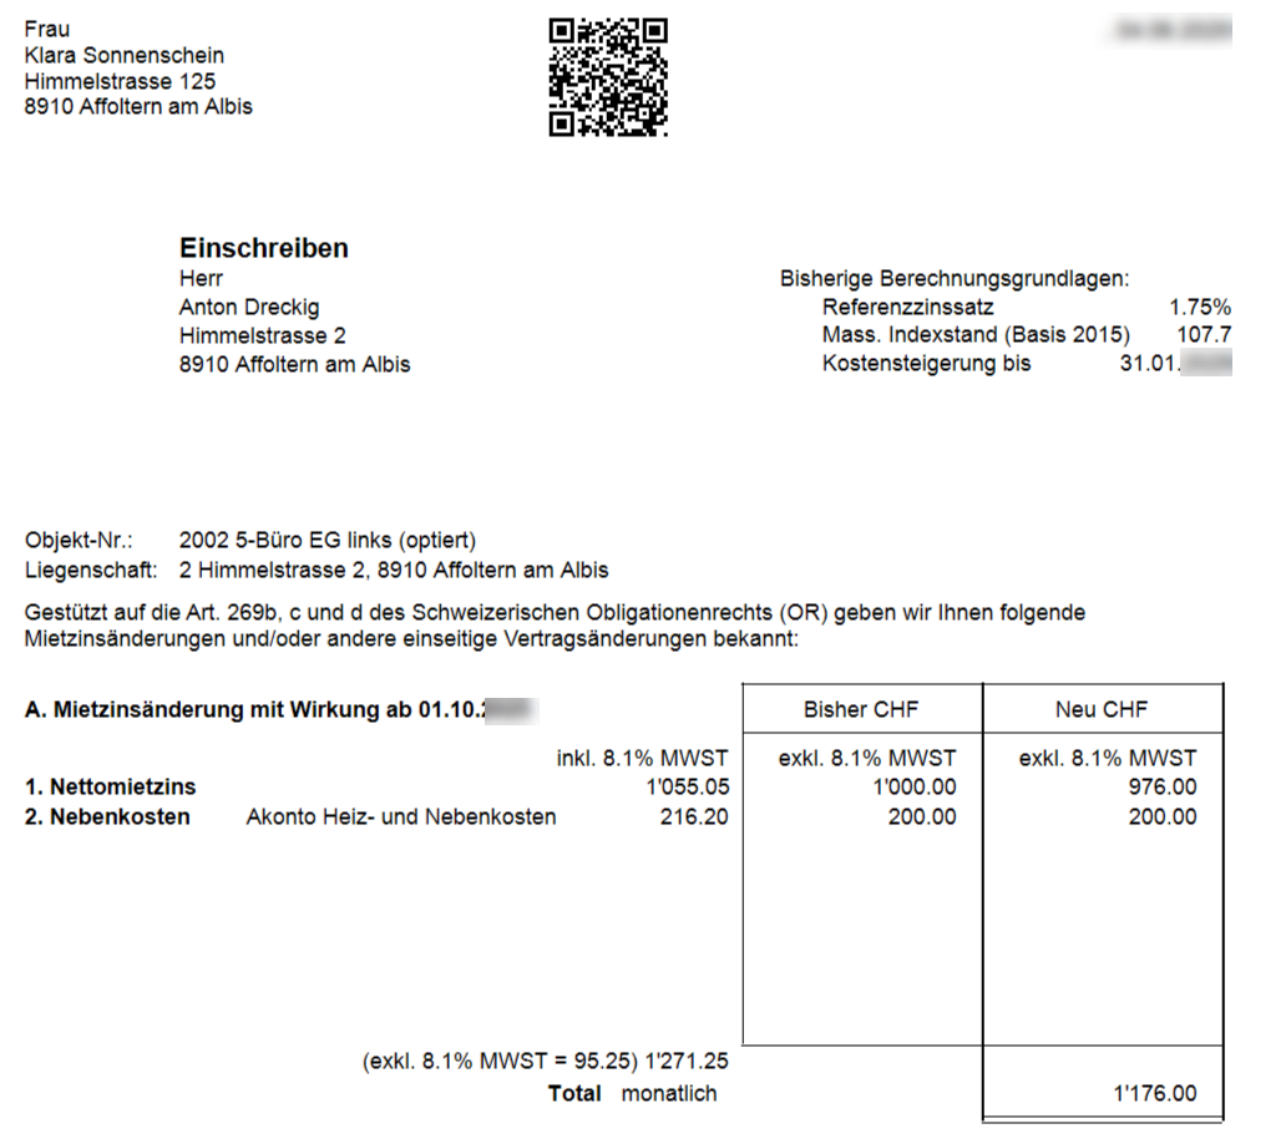
Wenn eine Mietzinsanpassung durchgeführt wurde, wird ein MWST-konformes Mietzinsanpassungsformular ausgegeben.
Mehrwertsteuer-Abrechnung erstellen
Die Mehrwertsteuerabrechnung kann zuerst provisorisch aufgerechnet werden. Mit der MWST-Abrechnung, dem MWST-Journal sowie den Kontoauszügen aus der Liegenschafts-Buchhaltung kann die Abrechnung kontrolliert und plausibilisiert werden.
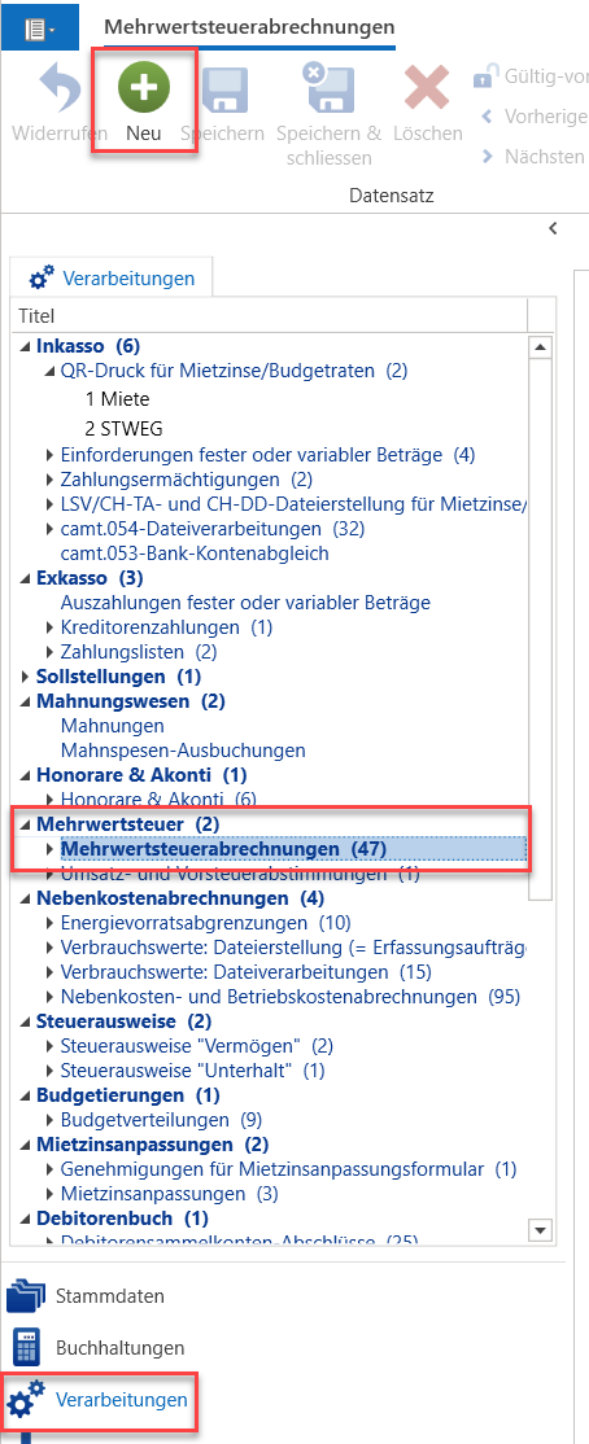
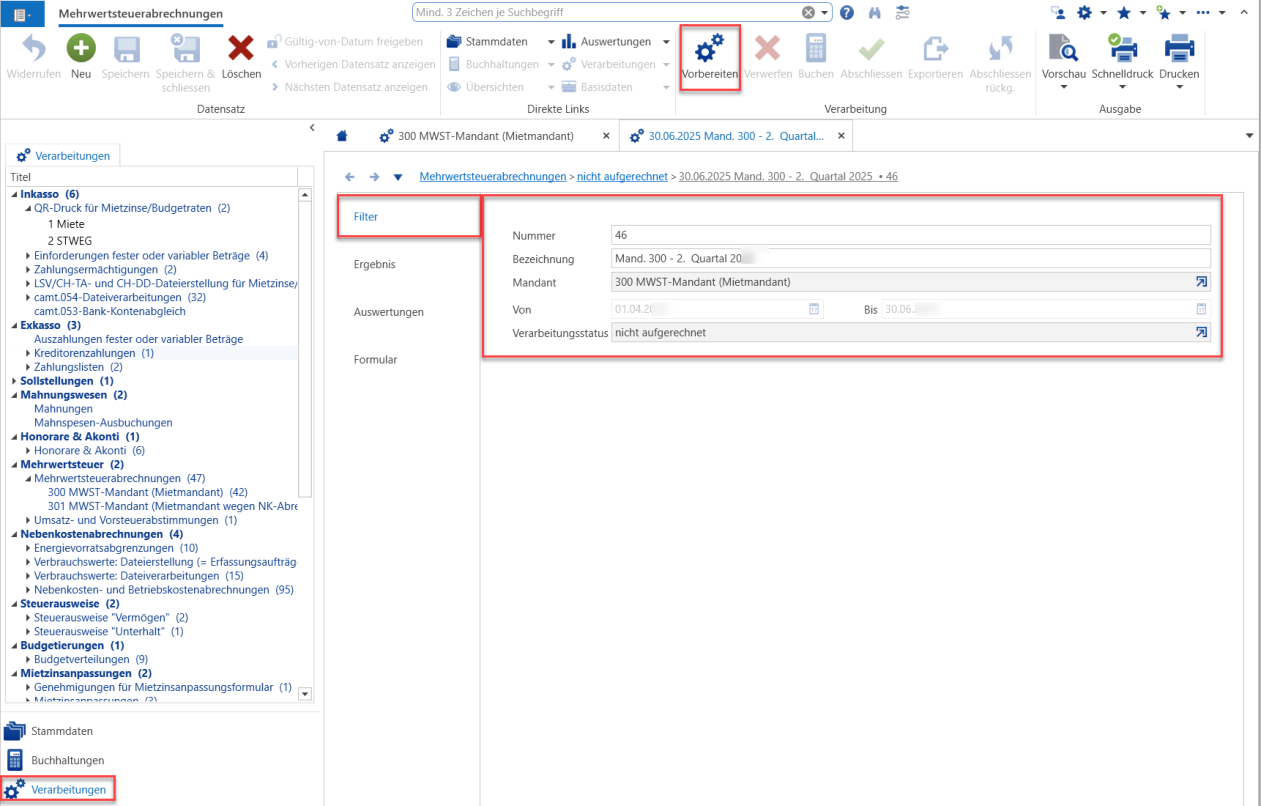
Erfassen Sie die MWST-Abrechnungsperiode und bereiten Sie diese vor.
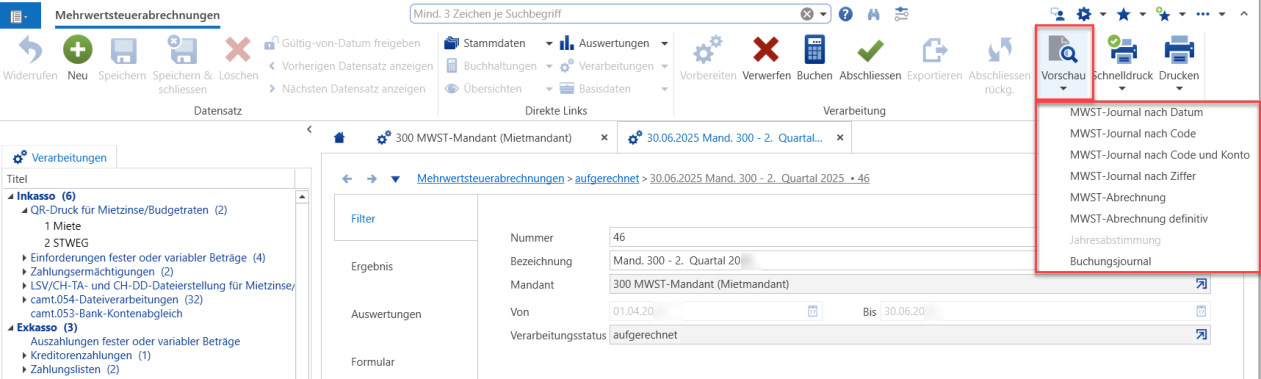
Für die Kontrolle der Abrechnung stehen Ihnen verschiedene Auswertungen zur Verfügung.
Alle Listen liefern perfekte Belege für eine allfällige MWST-Revision und sollten immer ausgegeben aufbewahrt
werden.
- MWST-Journal nach Datum: Sortiert Ihnen die mehrwertsteuerrelevanten Daten nach dem Datum.
- MWST-Journal nach Code: Damit können Sie die Positionen auf der MWST-Abrechnung detailliert kontrollieren und nachvollziehen.
- MWST-Journal nach Code und Konto / mit Buchungen: Sortiert Ihnen die Auswertung zusätzlich nach Konto.
- MWST-Journal nach Ziffer mit oder ohne Buchungen: Gibt die Liste nach den entsprechenden Ziffern im MWST-Formular aus.
Vergleichen Sie die Positionen auch mit den Kontoauszügen in der Liegenschaftsbuchhaltung (Vor- und Umsatz-
steuerkonten). Sie können das MWST-Abrechnungs-Formular für die manuelle Übertragung via Internet bei der
ESTV ausdrucken. Im Anschluss kann die MWST-Abrechnung gebucht werden.
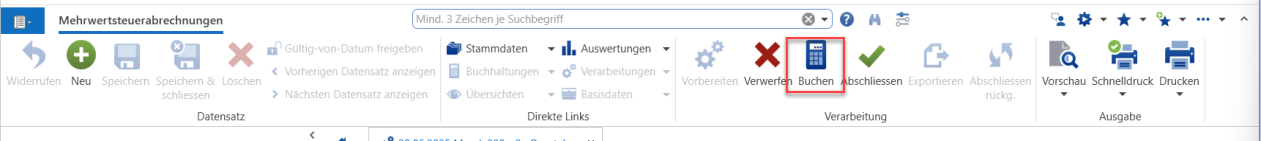
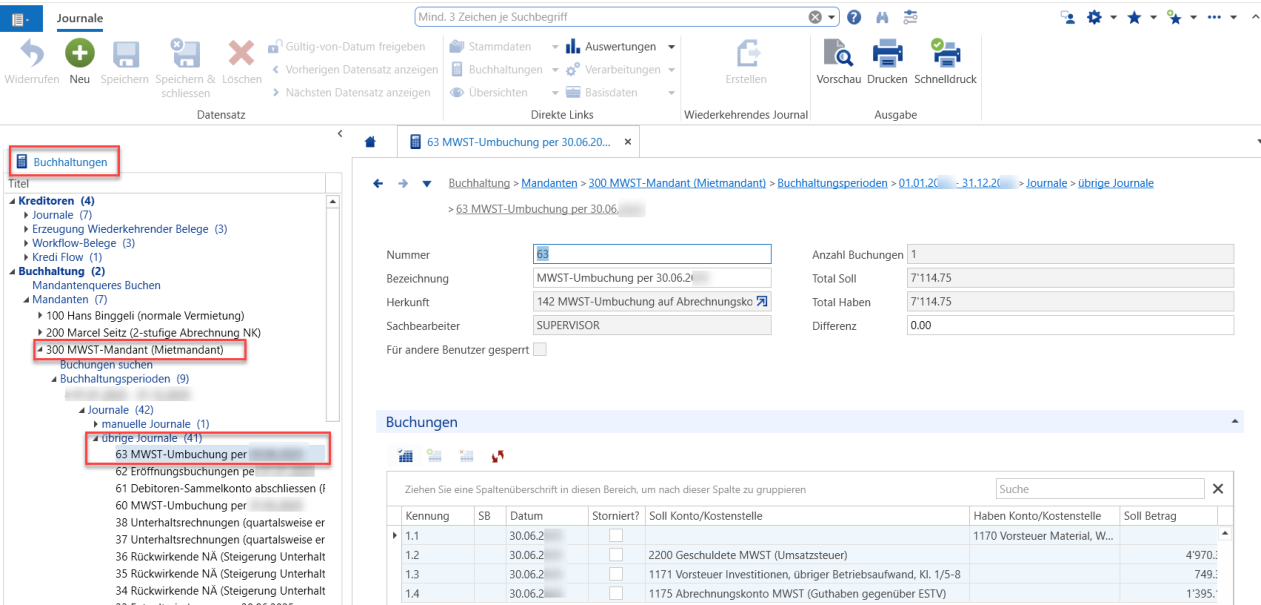
Mit der Funktion «Buchen» erstellt ImmoTop2 ein Journal in der Buchhaltung und saldiert die Umsatz- und Vorsteuerkonten. Der Saldo wird auf ein Konto gemäss Definition bei der Mandantenkontierung gebucht (siehe
Kapitel «Mandantenkontierung» «Mandantenkontierung»).
Wenn Sie alle Auswertungen ausgegeben und die Verbuchung vorgenommen haben können Sie die Abrech-
nung abschliessen. Dieser Vorgang kann auch wieder rückgängig gemacht werden.

Für die MWST-Abrechnung dürfen keine Papier-Formulare mehr eingereicht werden. Die Werte sollten online
auf einem Portal der ESTV erfasst werden. ImmoTop2 bietet Ihnen die Möglichkeit eine XML-Datei zu generie-
ren, welche Sie dann via Portal uploaden können.

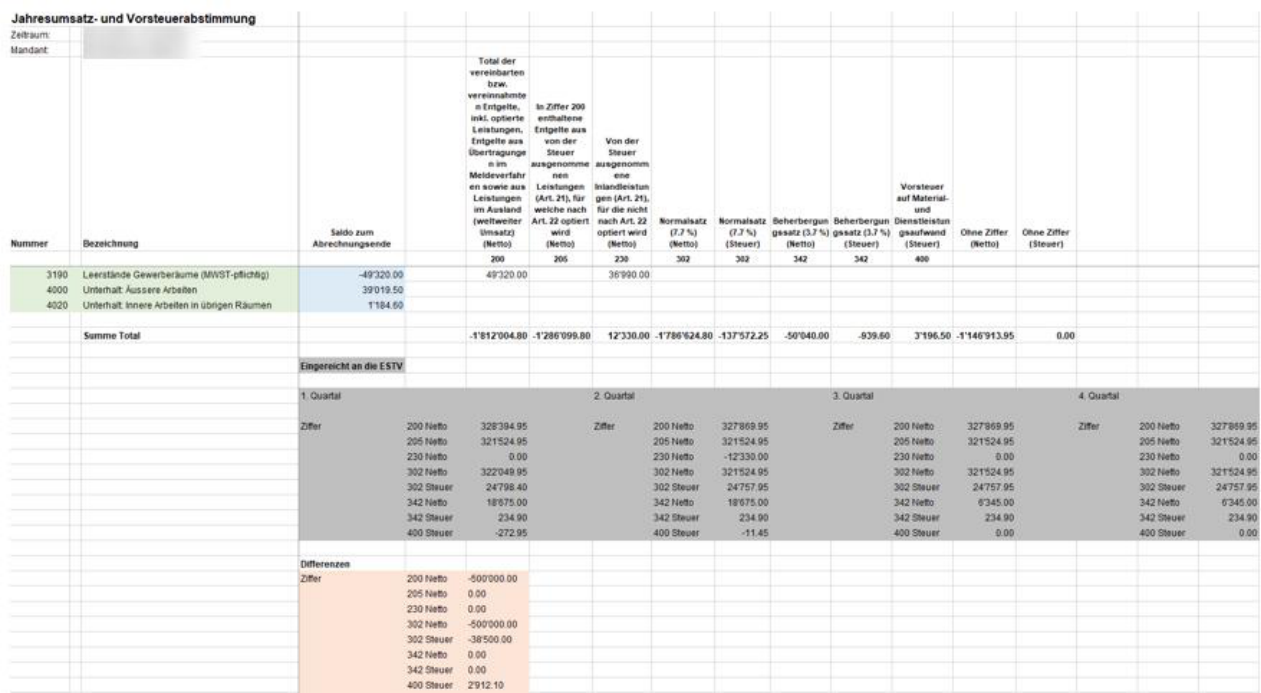
Jahresumsatz- und Vorsteuerabstimmung
Die Jahresumsatz- und Vorsteuerabstimmung dient dazu, um die getätigten MWST-Abrechnungen mit Ihrem Jahresabschluss abzugleichen und bei festgestellten Mängeln zu korrigieren.
Für die Korrektur ist ein separates von der ESTV erstelltes Formular zu verwenden. Die eingereichten Abrechnungen der vergangenen Steuerperiode werden ergänzt bzw. korrigiert.
Im Formular Jahresabstimmung sind nur die Differenzen zu den bisher eingereichten Abrechnungen zu deklarieren. Wurden beim Abgleich mit dem Jahresabschluss keine Mängel festgestellt, ist keine Berichtigungsabrechnung (Jahresabstimmung) einzureichen.
Zu diesem Zweck muss zuerst eine 5. MWST-Abrechnung (= Jahresabstimmung) aufgerechnet werden.
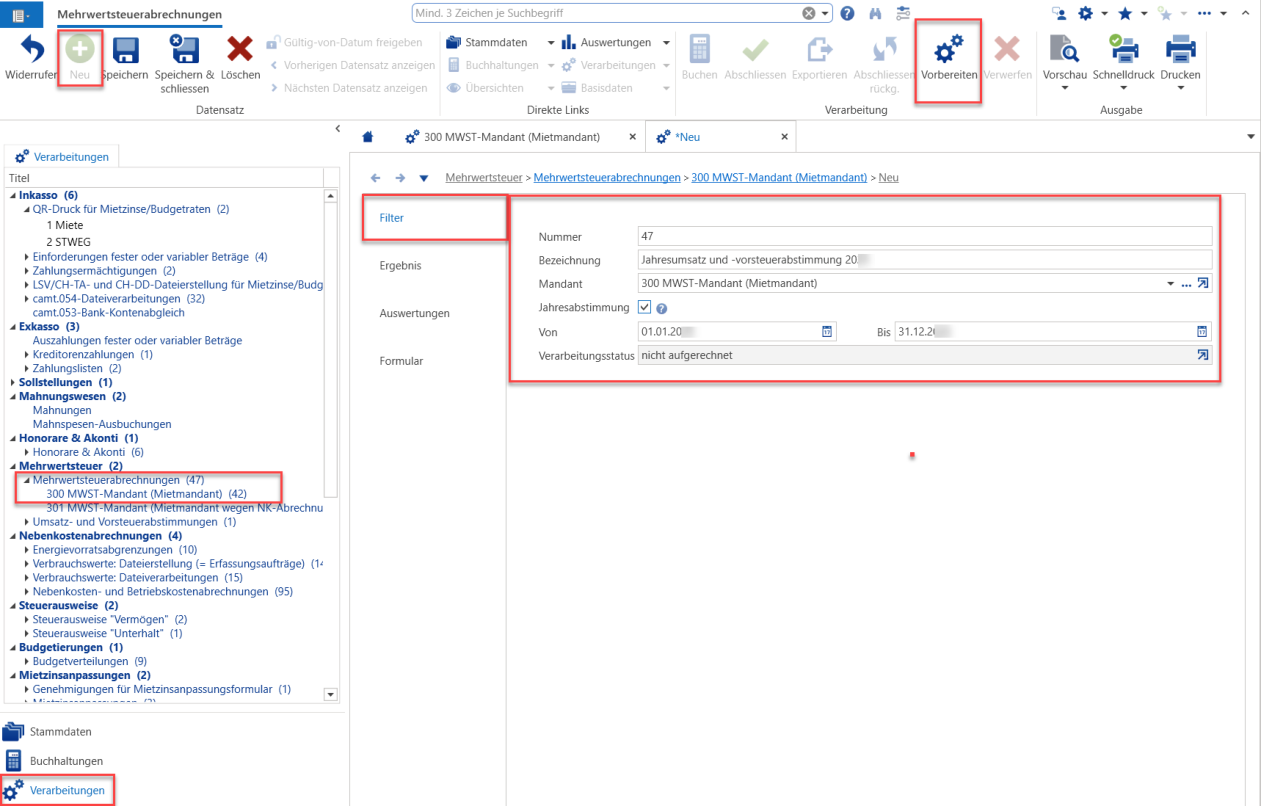
Es werden die 4 abgerechneten Quartale des Kalenderjahres der 5. MWST-Abrechnung gegenübergestellt. Allfällig nachträglich abgerechnete Buchungen werden so visualisiert.
Unter der Vorschau gibt es denn die Ergebnisse
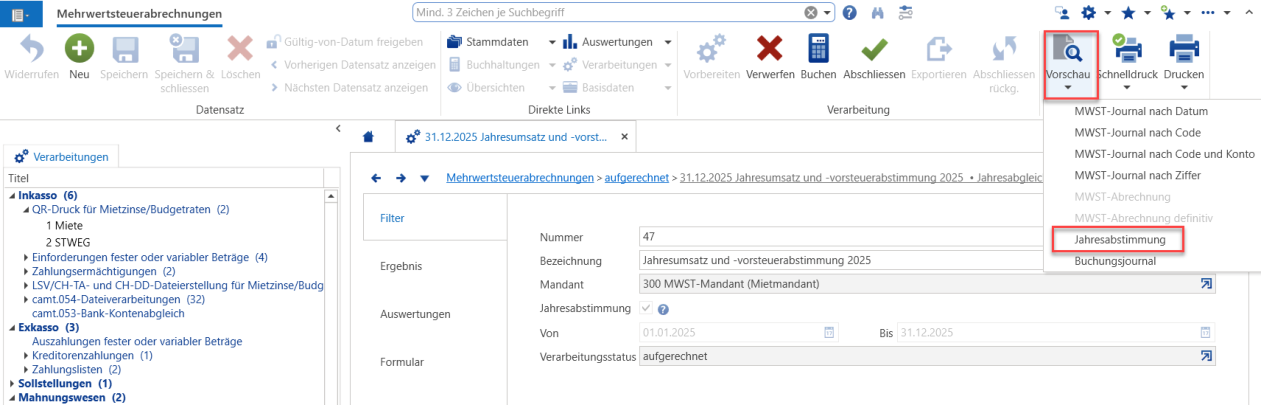
Erscheint hier diese Meldung
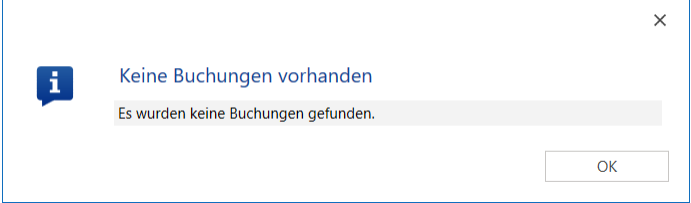
wurden keine nachträglichen Buchungen nach der MWST-Abrechnung des 4. Quartals mehr getätigt.
Werden hier Buchungen aufgeführt, müssen diese kontrolliert und ggf. bei der ESTV deklariert werden.
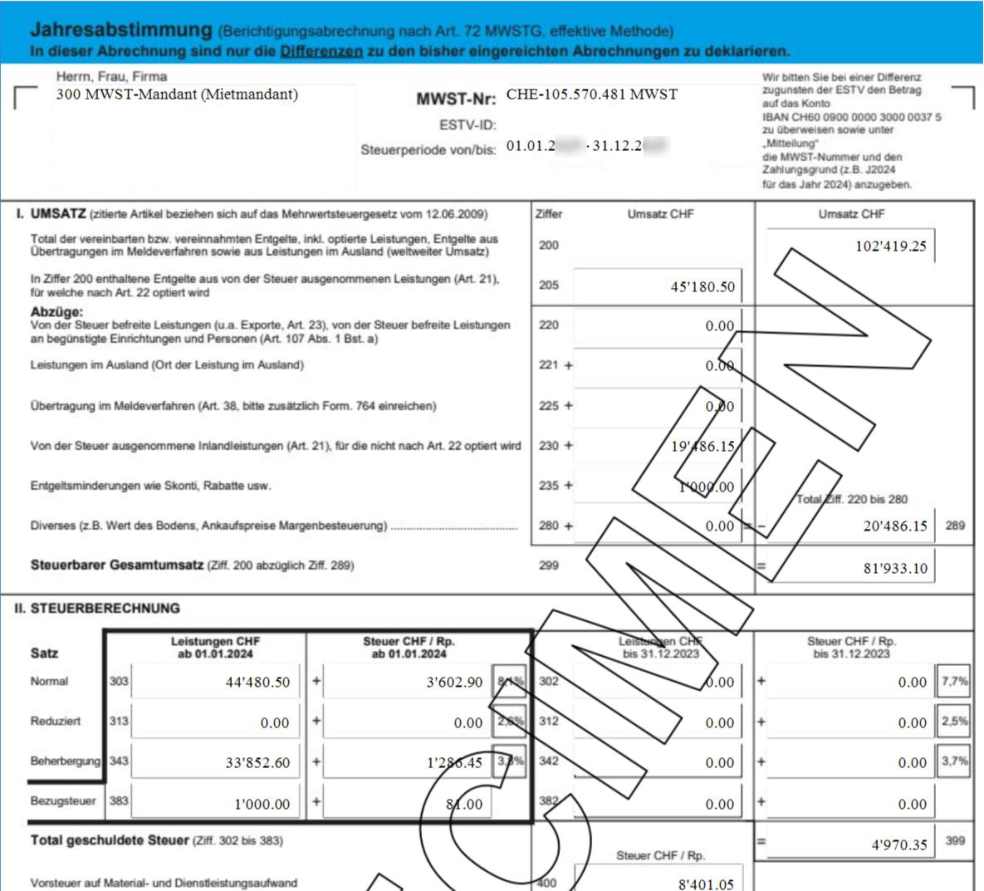
Dann kann die Jahresumsatz- und Vorsteuerabstimmung gebucht und abgeschlossen werden.

Erst jetzt wird die Liste der Umsatz- und Vorsteuerabstimmung aufgerufen.
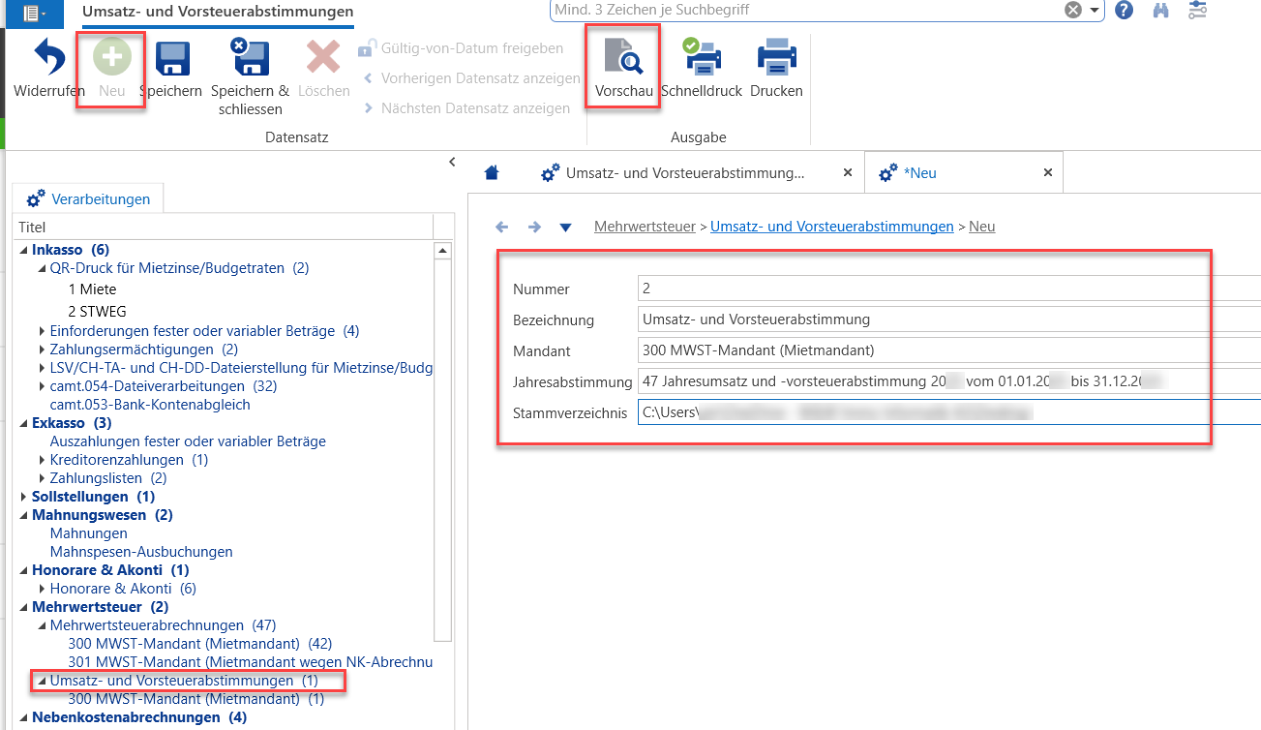
In dem Verzeichnis befindet sich die Jahresumsatz- und Vorsteuerabstimmung