
Diese Anleitung dient dazu Ihnen zu zeigen, wie Sie für die Vermietungsmandanten den Jahresabschluss erstellen können
Benötigte Lizenzen:
- Basislizenz
Einführung
Diese Anleitung dient dazu Ihnen kurz zu erläutern wie der Jahresabschluss bei Vermietungsmandanten zu er-
stellen ist.
Voraussetzungen:
- Alle Sollstellungen für das Abschlussjahr müssen abgeschlossen sein
- Alle Nebenkostenabrechnungen mit Stichtag im Abschlussjahr müssen abgeschlossen sein
- Die neue Buchhaltungsperiode muss eröffnet sein
- Allfällige Abschlussbuchungen und transitorische Abgrenzungen sind gebucht
- Der "Debitorensammelkonten-Abschluss" ist durchgeführt
- Der Geschäftserfolg ist ermittelt und gebucht
- ➔ Die Buchhaltungsperiode kann abgeschlossen werden
- ➔ Alle Bilanzkonten werden in die neue Buchhaltungsperiode eröffnet
- ➔ Die abgeschlossene Buchhaltungsperiode ist für Buchungen gesperrt
Hilfsmittel für die Abschlussarbeiten sind:
- Transitorische Buchungsjournale mit automatischer Rückbuchung
- Wiederkehrende Buchungsjournale für Buchungen die immer wieder gleich gebucht werden müssen
- Verarbeitung Debitorensammelkonten-Abschlüsse
Vermietungsmandanten Jahresabschluss
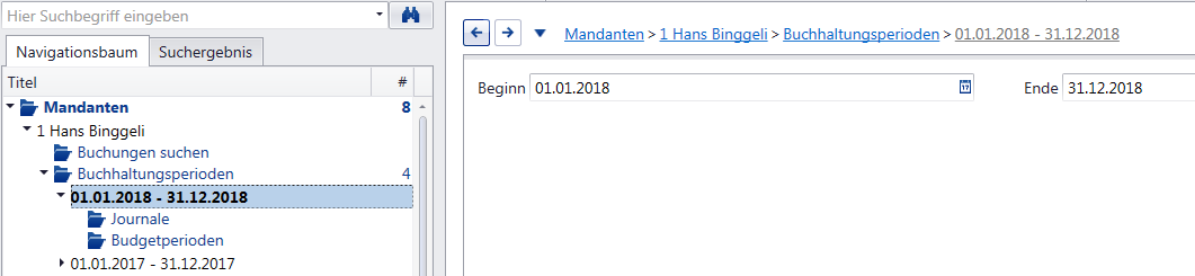
Neue Buchhaltungsperiode eröffnen
Da diverse Verbuchungen oder Verarbeitungen Rückbuchungen in der neuen Buchhaltungsperiode vornehmen ist es sinnvoll, die neue Periode rechtzeitig zu eröffnen.
Buchhaltungen / Mandant anwählen / Buchhaltungsperioden / Neu
Transitorische Abgrenzungen
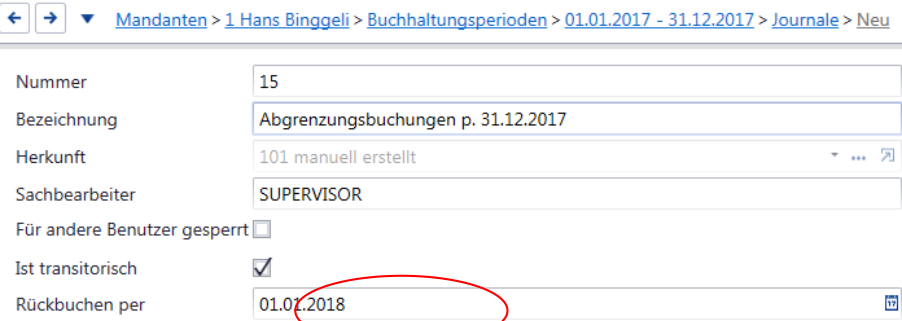
Sofern Sie transitorische Abgrenzungen vornehmen müssen können Sie diese in ein transitorisches Buchungsjournal erfassen. Alle Buchungen in einem mit "ist transitorisch" gekennzeichneten Journal werden in der neuen Buchhaltungsperiode bzw. an einen Datum welches Sie wählen können automatisch rückgebucht.
Buchhaltung / Buchhaltungsperioden / Journale / Neu
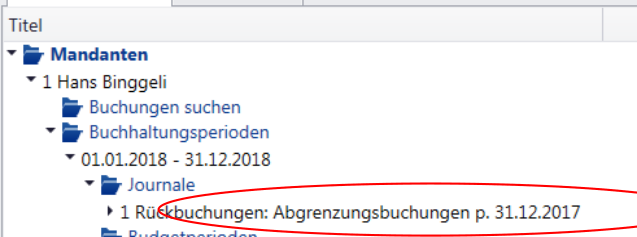
In der neuen Buchhaltungsperiode wird automatisch ein Journal mit den Rückbuchungen gebildet.
Debitorensammelkonto Abschluss
Mit der Verarbeitung "Debitorensammelkonten-Abschlüsse" werden die Saldi der Mieter-Debitoren auf entsprechende Sammelkonten umgebucht. Wählen Sie für Forderungen und Verbindlichkeiten jeweils ein separates Konto aus. Somit werden in der Bilanz die Forderungen und Verbindlichkeiten getrennt voneinander ausgewiesen.
Sie müssen diese Verarbeitung durchführen, da sonst die Forderungen und Verbindlichkeiten miteinander verrechnet werden. Diese müssen jedoch von Gesetzes wegen getrennt ausgewiesen werden. Eine Verrechnung ist ausdrücklich nicht erlaubt.
➔ Art. 957 OR und Art. 959 OR
Damit Sie diese Verarbeitung durchführen können, müssen im Hauptbaum "Buchhaltungen" unter "Debitorenkontoarten" die Konten hinterlegt sein. Wählen Sie für die Forderungen ein Aktivkonto und für die Verbindlichkeiten ein Passivkonto.
Buchhaltungen / Mandant wählen / Debitorkontoarten / Mieter
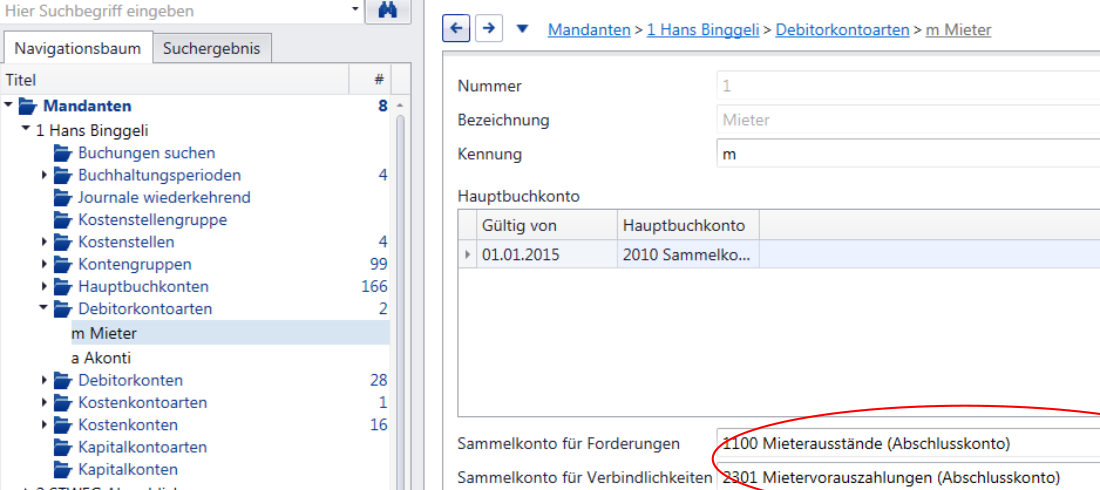
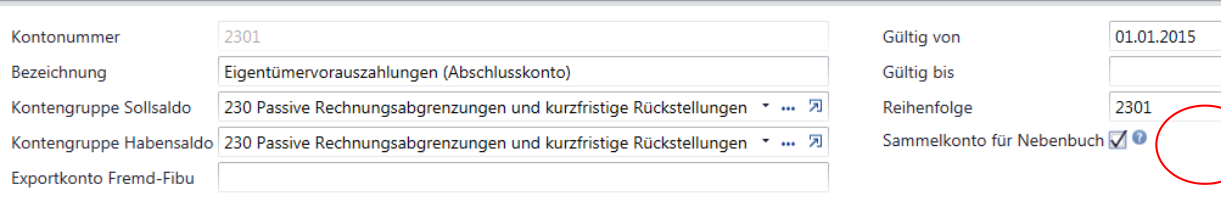
Damit Sie hier ein Sammelkonto auswählen können muss dieses im Kontoplan als Sammelkonto definiert sein:
Buchhaltungen / Mandant wählen / Hauptbuchkonten
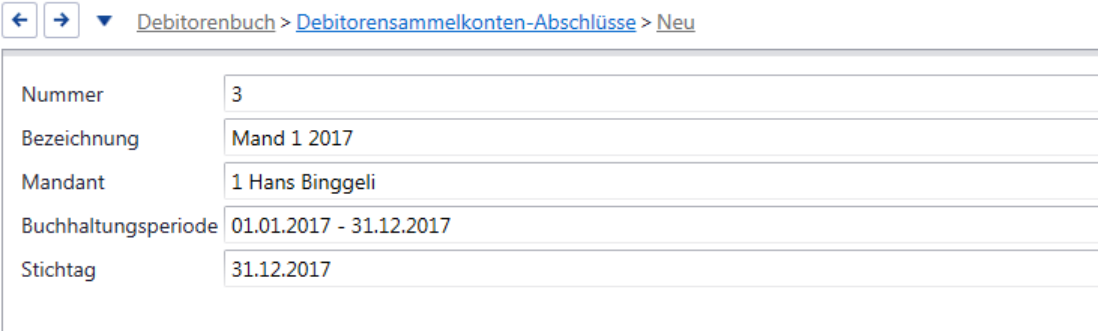
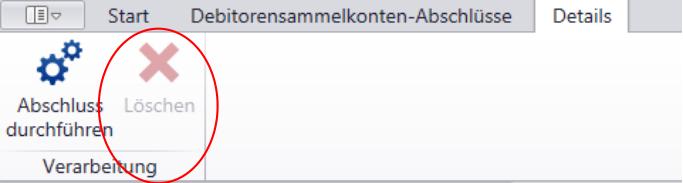
Im Hauptbaum "Verarbeitungen" wählen Sie "Debitorensammelkonten-Abschlüsse". Klicken Sie im Ribbon auf "Neu" und wählen dann für welchen Mandanten und welche Buchhaltungsperiode Sie die Verarbeitung durchführen möchten. Anschliessend klicken Sie im Ribbon unter dem Menü "Details" auf "Abschluss durchführen".
Verarbeitungen / Debitorenbuch / Debitorensammelkonten-Abschlüsse / Neu
Details / Abschliessen
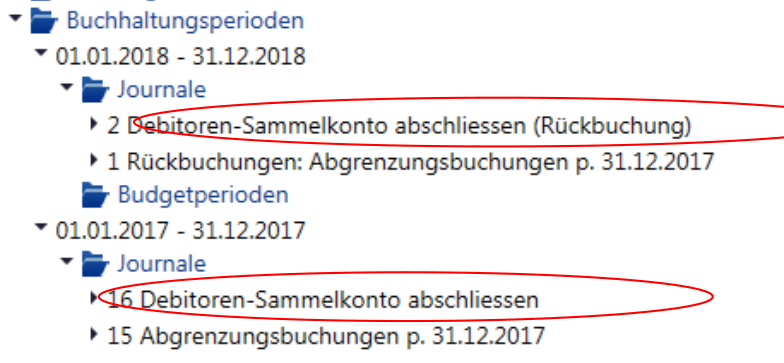
In der abzuschliessenden Periode wird ein Journal gebildet mit den Umbuchungen der Debitoren-Saldi und in
der neuen Buchhaltungsperiode wird ein Journal mit den Rückbuchungen gebildet.
Nachdem diese Verarbeitung ausgeführt wurde kann das Debitorenbuch für den Stichtag dieser Verarbeitung
in der Bilanz nicht mehr detailliert angezeigt werden (da sämtliche Mieterkonten saldiert wurden).
Der Debitorensammelkonten-Abschluss kann bei Bedarf wieder gelöscht und erneut durchgeführt werden.
Geschäftserfolg ermitteln und buchen
Die Buchhaltungsperiode kann nur abgeschlossen werden wenn Bilanz und Erfolgsrechnung ausgeglichen sind. Deshalb muss der Geschäftserfolg (Gewinn oder Verlust) vorher gebucht werden. Sie ermitteln den Geschäfts-
erfolgt mittels einer Bilanz und/oder Erfolgsrechnung.
Im Käfer-Kontoplan buchen Sie bei einem Gewinn sollseitig auf ein Aufwandkonto und bei einem Verlust ha-
benseitig auf ein Ertragskonto. Die Gegenseite ist in der Regel ein Passivkonto und je nach Geschäftsform entweder das Eigentümerkonto, Privatkonto, Jahresgewinn oder Gewinnvortrag.
Im KMU-Kontoplan können Sie für Gewinn und Verlust das Konto 9200 Jahresgewinn oder Jahresverlust verwenden und bebuchen es einfach soll- oder haben seitig. Das Gegenkonto ist ein
Passivkonto, z.B. 2891 Jahresgewinn oder Jahresverlust.
Buchhaltungsperiode abschliessen
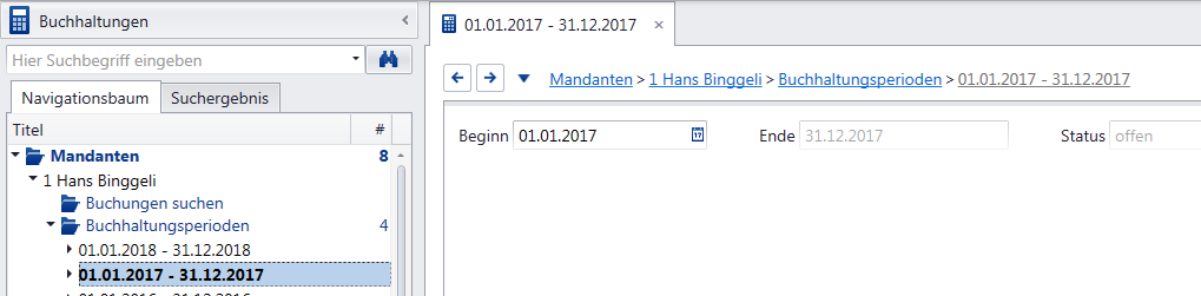
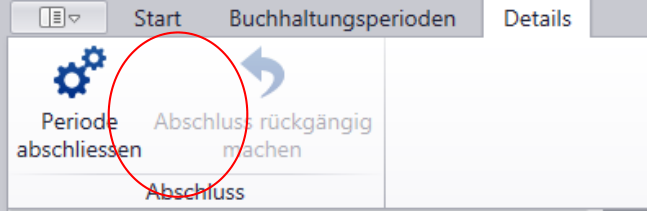
Wenn Sie sämtliche Vorbereitungsarbeiten erledigt haben, markieren Sie die gewünschte Buchhaltungsperiode im Hauptbaum "Buchhaltungen" und klicken im Ribbon unter "Details" auf "Periode abschliessen".
Buchhaltungen / Mandant anwählen / Buchhaltungsperioden / Periode anwählen
Details / Periode abschliessen
Durch das Abschliessen der Buchhaltungsperiode werden:
- Alle Buchungen der gewählten Buchhaltungsperiode intern als abgeschlossen markiert.
- Es wird eine Eröffnungsbilanz auf den nächstfolgenden Tag gebildet. Dafür wird ein separates Journal "Vortragsbuchungen" erstellt, dessen Teilbuchungen mit dem Buchungstext "Eröffnungsbuchung" versehen werden.
- Diese Eröffnungsbuchungen werden auf den Kontoauszügen der Bilanzkonten (Konten der Klassen 1 und 2) standardmässig ausgegeben.
- Die Erfolgsrechnungskonten (Konten der Klassen 3 - 9) werden abgeschlossen und ohne Saldovortrag in der neuen Periode eröffnet.
- Die Journale der abgeschlossenen Periode sind im Hauptbaum Buchhaltungen unter Buchhaltungsperioden/Journale noch immer aufrufbar, die darin enthaltenen Buchungen sind zum Bearbeiten gesperrt.
- Es können keine Buchungen in eine abgeschlossene Periode erfasst werden.
Der Abschluss der Buchhaltungsperiode kann bei Bedarf rückgängig gemacht werden.