Inhalte:
- Anteilsscheine
- Darlehen
- Depositenkasse
- Definition der Kapitalkontoarten
- Eröffnung der Kapitalkonten
- Buchen von Zahlungseingängen und -ausgängen
- Kapitalübersicht
- Verzinsung des Kapitals
- Auszahlung oder Äufnung des Kapitalzinses
- Tipps und Tricks
Benötigte Lizenzen:
- 280 Kapitalkonto (kostenpflichtige Erweiterung)
Einleitung
Das Kapitalbuch (kostenpflichtige Option) dient dazu, verschiedene Kapitalien zu verwalten und zu verzinsen. Hauptsächlich wird das Kapitalbuch bei Genossenschaften für das Anteilscheinkapital verwendet. Es ist jedoch an keinen spezifischen Mandantentypen gebunden und kann auch bei Vermietungs- und Stockwerkeigentums-
mandanten eingesetzt werden.
Typische Kapitalien sind:
- Anteilscheine (Pflichtkapital, Freiwilliges Kapital etc.)
- Darlehen
- Depositenkasse
Nachfolgend wird auf die verschiedenen Aspekte des Kapitalbuches eingegangen. Dazu gehören:
- Definition der Kapitalkontoarten
- Eröffnung der Kapitalkonten
- Buchen von Zahlungseingängen und -ausgängen
- Kapitalübersicht
- Verzinsung des Kapitals
- Auszahlung oder Äufnung des Kapitalzinses
- Tipps und Tricks
Kapitalkontoarten
Unterhalb des Mandanten in der Buchhaltung finden Sie die Kapitalkontoarten. Pro Kapitalart (Anteilschein,
Darlehen, Depositenkasse etc.) wird ein Eintrag eröffnet.
Grundangaben
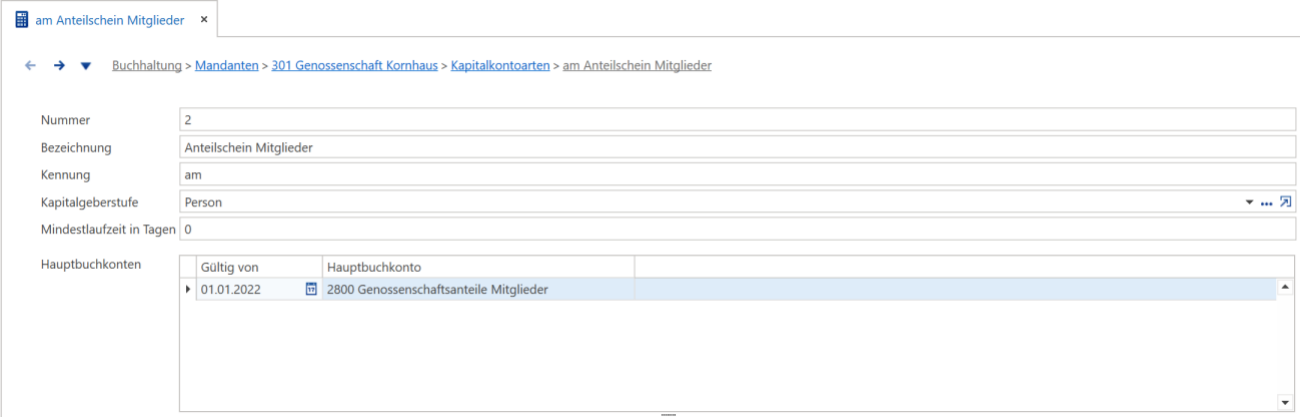
Erfassen Sie eine aussagekräftige Bezeichnung für die Kapitalkontoart sowie eine entsprechende Kennung, welche beim Buchen verwendet wird.
Die Kapitalgeberstufe definiert, wer hauptsächlich dieses Kapital zeichnet. Es stehen folgende Stufen zur Auswahl:
- Mieter (Kapital zeichnet der gesamte Mieter)
- Mieterperson (Kapital zeichnet eine von allen Mieterpersonen)
- Person (Kapital zeichnet eine Drittperson, welche nicht Mieter ist)
Info: Die gewählte Kapitalgeberstufe dient als Vorschlag bei der Eröffnung der Kapitalkonten. Pro Kapitalkonto kann diese Stufe übersteuert werden.
Die Mindestlaufzeit in Tagen legt fest, wie lange das einbezahlte Kapital auf dem Konto sein muss, z. B. 180 Tage bei einer Depositenkasse.
Wichtig: Aktuell ist diese Angabe rein informativ. Bei einer Auszahlung von Kapital wird diese Frist nicht geprüft.
Mittels Hauptbuchkonto wird definiert, an welcher Stelle in der Bilanz der kumulierte Saldo der Kapitalkonten dargestellt werden soll.
Zins
Im Rollo «Zins» erfassen Sie alle Angaben, welche für die Verzinsung relevant sind.
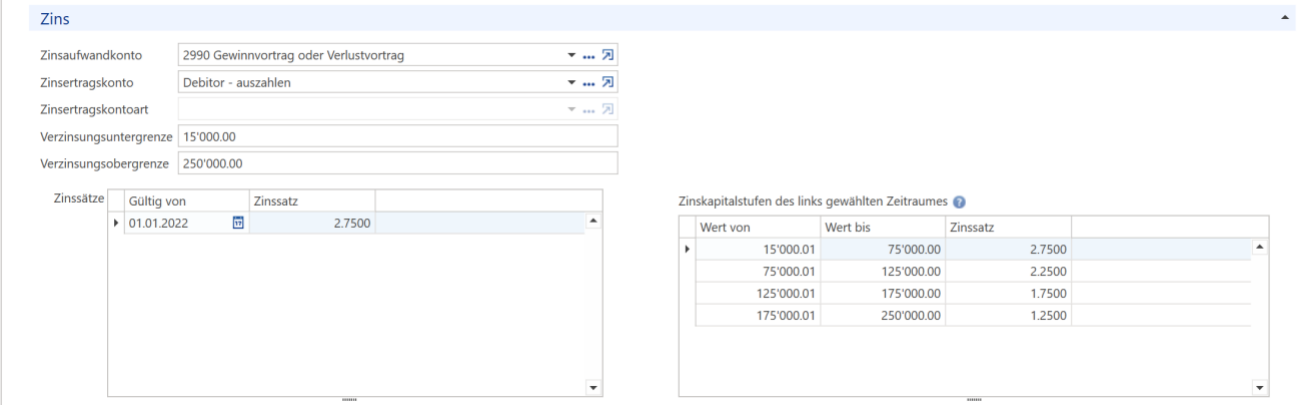
Zinsaufwandkonto: Hier ist der Zeitpunkt der Verzinsung resp. das Buchungsdatum der Verzinsung relevant. Bei Genossenschaften wird tendenziell der Zins für die Anteilscheine (= Eigenkapital) im Folgejahr nach der GV verbucht, d. h. der Zins für das Jahr 2022 wird erst im Frühjahr 2023 gebucht. Demzufolge wird die Verzinsung auf ein Passivkonto (z. B. Gewinnvortrag) gebucht. Bei einer Darlehens- oder Depositenkasse (= Fremdkapital) wird der Zins per 31.12. gebucht. In diesem Fall wird die Verzinsung auf ein Aufwandkonto (z. B. Zinsaufwand Darlehens- / Depositenkasse gebucht.
Zinsertragskonto: Definition, ob der Zins ausbezahlt oder geäufnet wird.
Info: Die gewählte Definition dient als Vorschlag bei der Eröffnung der Kapitalkonten. Pro Kapitalkonto kann diese übersteuert werden.
Zinsertragskontoart: Sobald beim Zinsertragskonto «Kapital – äufnen» gewählt ist, kann hier gewählt werden, bei welcher Kapitalkontoart der Zins geäufnet werden soll.
Info: Die gewählte Definition dient als Vorschlag bei der Eröffnung der Kapitalkonten. Pro Kapitalkonto kann diese übersteuert werden.
Verzinsungsuntergrenze: Hier legen Sie fest, bis zu welchem Betrag keine Verzinsung erfolgt.
Verzinsungsobergrenze: Hier legen Sie fest, bis zu welchem Betrag eine Verzinsung erfolgt. Liegt diese z. B. bei CHF 250'000.00, wird der darüberliegende Betrag nicht verzinst.
Zinssätze: Die Zinssätze liegen auf einer Zeitachse. Zinssätze können sowohl auf Jahresbeginn, aber auch wäh-
rend dem Jahr angepasst werden.
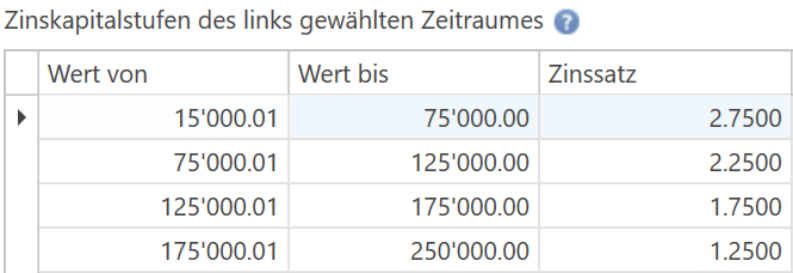
Zinskapitalstufen des links gewählten Zeitraumes: Es besteht die Möglichkeit, je nach Kapitalhöhe, unterschied-
liche Zinssätze zu erfassen. Das Kapital wird bei der Verzinsung entsprechend gesplittet.
Verrechnungssteuer
I. d. R. wird ab einem Zinsertrag von CHF 200.00 die Verrechnungssteuer erhoben. Diese beträgt 35 % auf dem
Ertrag (= Zins). Die Verrechnungssteuer wird an die ESTV überwiesen und kann durch den Kapitalgeber via Steu-
ererklärung (Deklaration im Wertschriftenverzeichnis) zurückgefordert werden.

Solidaritätsbeitrag
Teilweise verfügen Genossenschaften über einen Solidaritätsfonds, mit welchem unterschiedliche Zwecke (Hil-
feleistung an Mieter in einer Notsituation, Tilgung von Mietzinsrückständen, Verbilligung von hohen Anfangsmietzinsen etc.) verfolgt werden.
Gibt es so einen Fonds, wird hier der Betrag und das entsprechende Passivkonto hinterlegt.

Kapitalkonten
Pro Kapitalgeber und pro Kapitalkontoart wird ein Konto eröffnet. Gemäss den Einstellungen der Kapitalkontoart werden gewisse Parameter wie Zinsertragskonto, Zinsertragskontoart und Kapitalgeberstufe als Standard vorgegeben. Diese können aber pro Konto mutiert werden.
Grundangaben
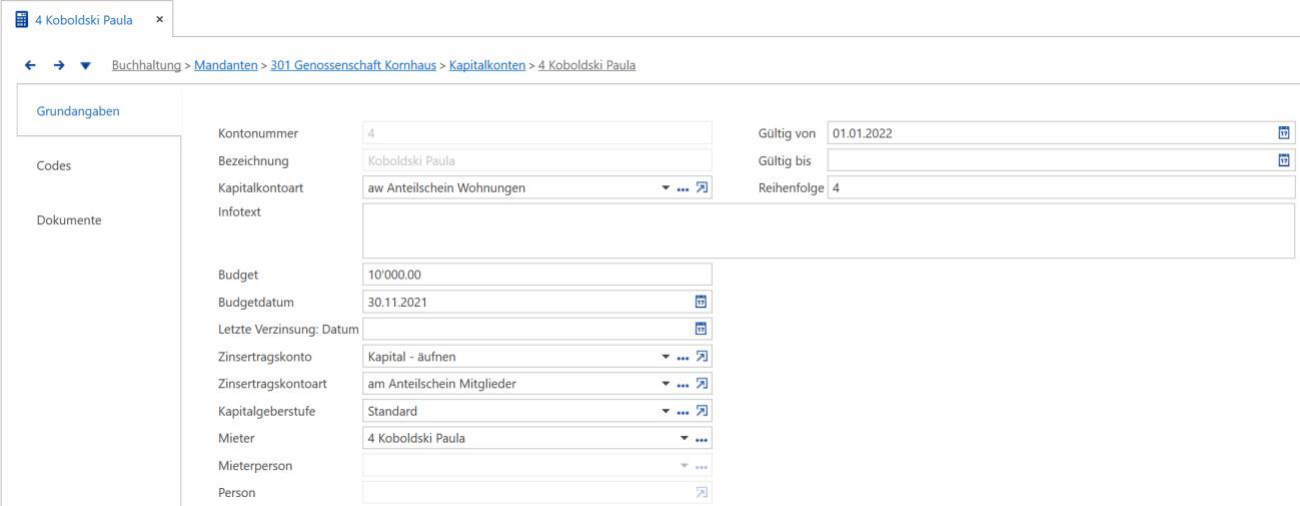
Kontonummer, Bezeichnung: Diese werden vom System vergeben resp. wird entsprechend der Mieter-,
Mieterperson- oder Personennummer und -bezeichnung generiert.
Kontonummerzusammensetzung bei
- Mieter (= Mieternummer, z. B. 4)
- Mieterperson (= Mieternummer + # + Personennummer, z. B. 6#131)
- Person (= # + Personennummer, z. B. #119
Kapitalkontoart: Wählen Sie hier die gewünschte Kapitalart aus.
Infotext: Freier Text für Zusatzinformationen.
Budget: Muss ein bestimmter Betrag einbezahlt werden, kann dieser hier erfasst werden. Via Auswertungen – Kapitalübersicht kann zum einen überprüft werden, ob die Beträge bezahlt wurden, zum andern kann ein Erin-
nerungsschreiben generiert werden.
Budgetdatum: Bis wann ist der Betrag einzubezahlen.
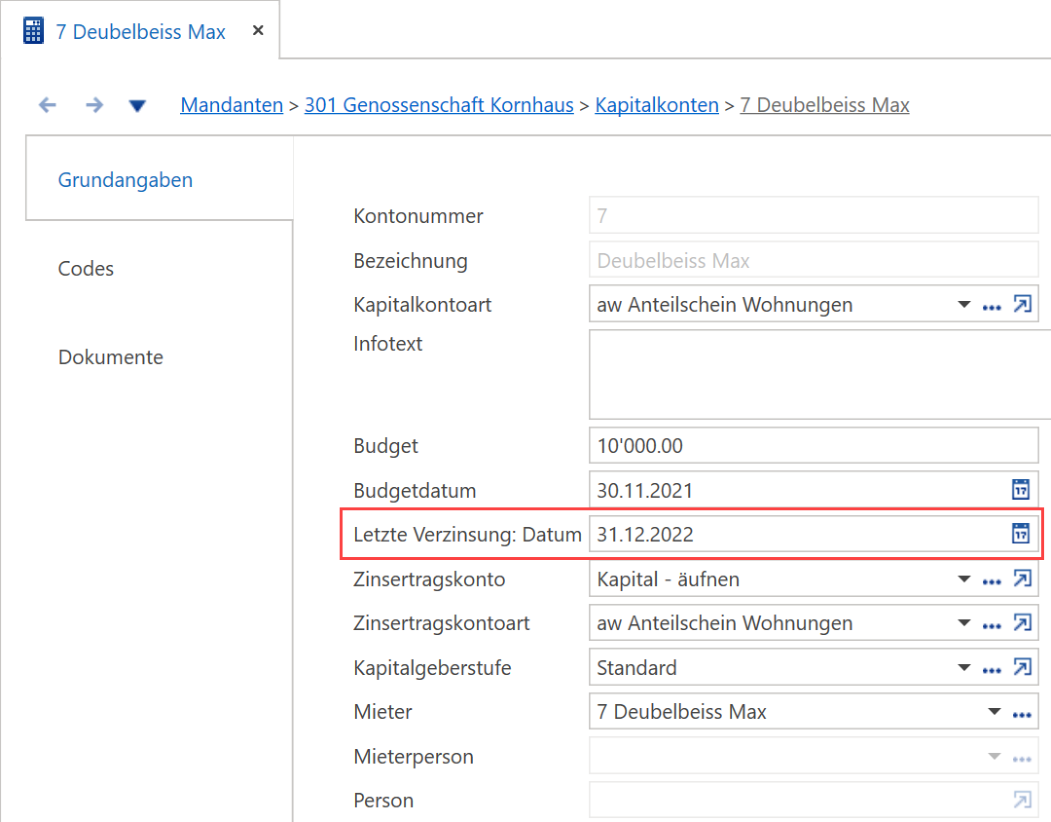
Letzte Verzinsung; Datum: Sobald eine Verzinsung stattgefunden hat, wird hier das Datum nachgeführt.
Zinsertragskonto: Vorschlag gemäss Einstellung der Kapitalkontoart, kann übersteuert werden.
Zinsertragskontoart: Vorschlag gemäss Einstellung der Kapitalkontoart, kann übersteuert werden.
Kapitalgeberstufe: Vorschlag gemäss Einstellung der Kapitalkontoart, kann übersteuert werden.
Mieter: Aktiv, wenn Kapitalgeberstufe = Mieter ist.
Mieterperson: Aktiv, wenn Kapitalgeberstufe = Mieterperson ist.
Person: Aktiv, wenn Kapitalgeberstufe = Person ist.
Codes
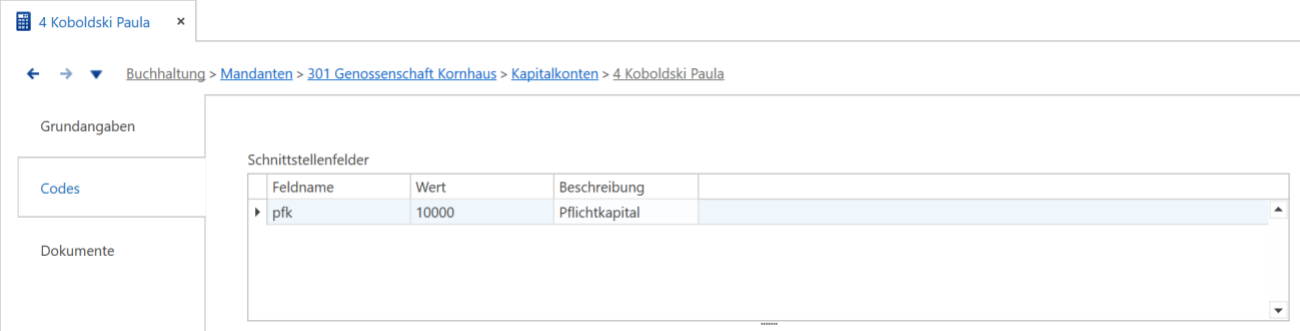
Für spezielle Schnittstellen (z. B. Stammdaten-Export) zu Drittsystemen können hier Schnittstellenfelder hinterlegt werden. Diese Schnittstellen werden i. d. R. via «individuelle Abfrage» erstellt.
Wichtig: Für die offiziellen Buchhaltungsschnittstellen finden diese Schnittstellenfelder keine Verwendung, da dort nur Hauptbuchkonten exportiert werden.
Dokumente
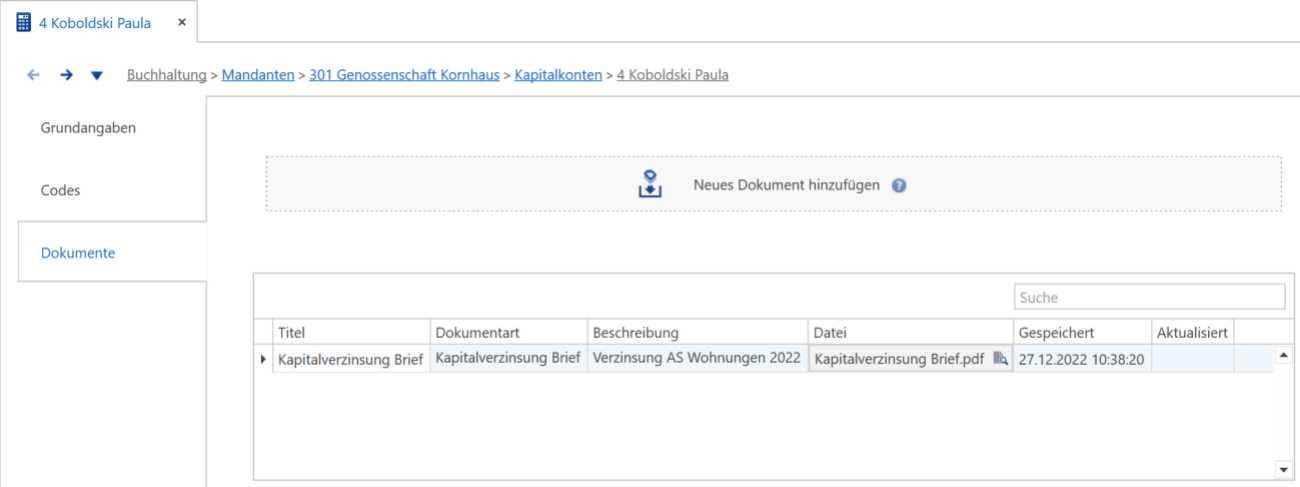
Hier können Sie Dokumente im Zusammenhang mit dem Kapitalgeber hinterlegen, z. B. Anteilschein, Darlehensvertrag, Verzinsungsbrief etc.
Info: Verfügen Sie über die Zusatzoption «e-Dossier Plus» werden die Verzinsungsbriefe automatisiert abgelegt.
Buchen von Zahlungseingängen und -ausgängen
Saldoübernahme bei Neueröffnung
Wird ein Mandant neu eröffnet, kann die Eröffnungsbilanz direkt in der ersten Buchhaltungsperiode erfasst
werden. Die Salden des Kapitalbuches werden bei den Kapitalkonten erfasst.
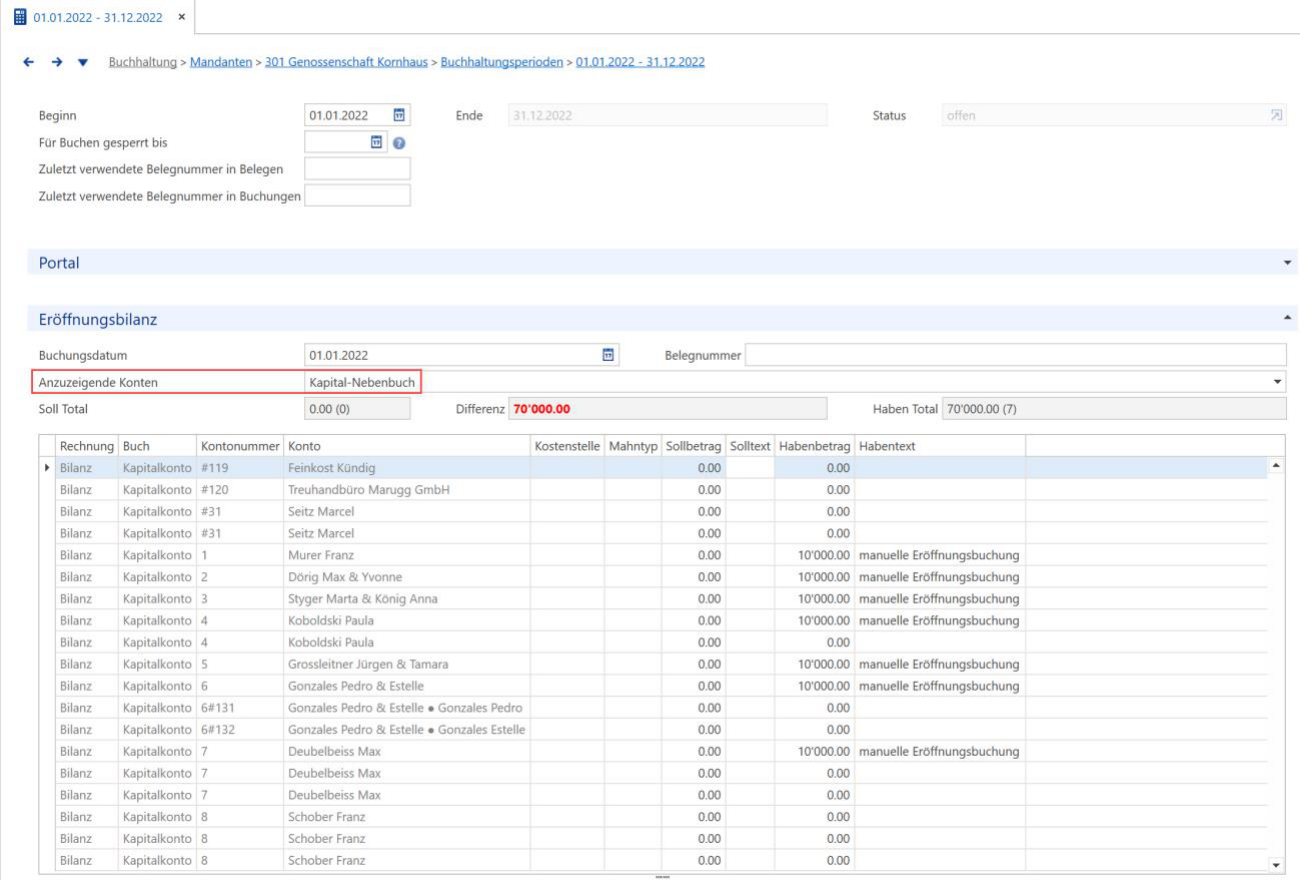
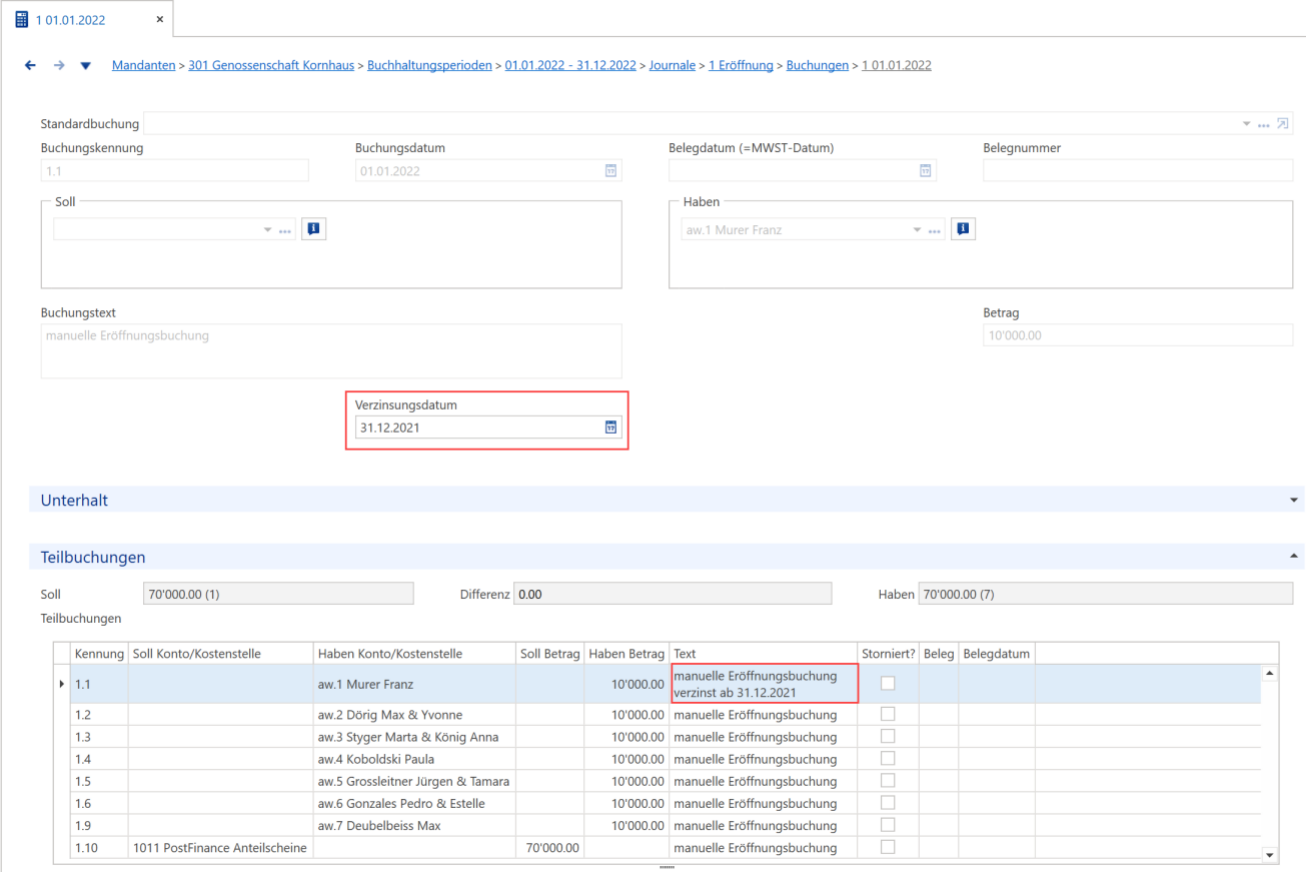
Achtung: Damit die erste Verzinsung, in unserem Fall per 31.12.2022, effektiv mit 360 Tagen rechnet, muss das «verzinst bis-Datum» im Eröffnungsjournal manuell erfasst werden mit 31.12.2021.
Manuelles Buchen
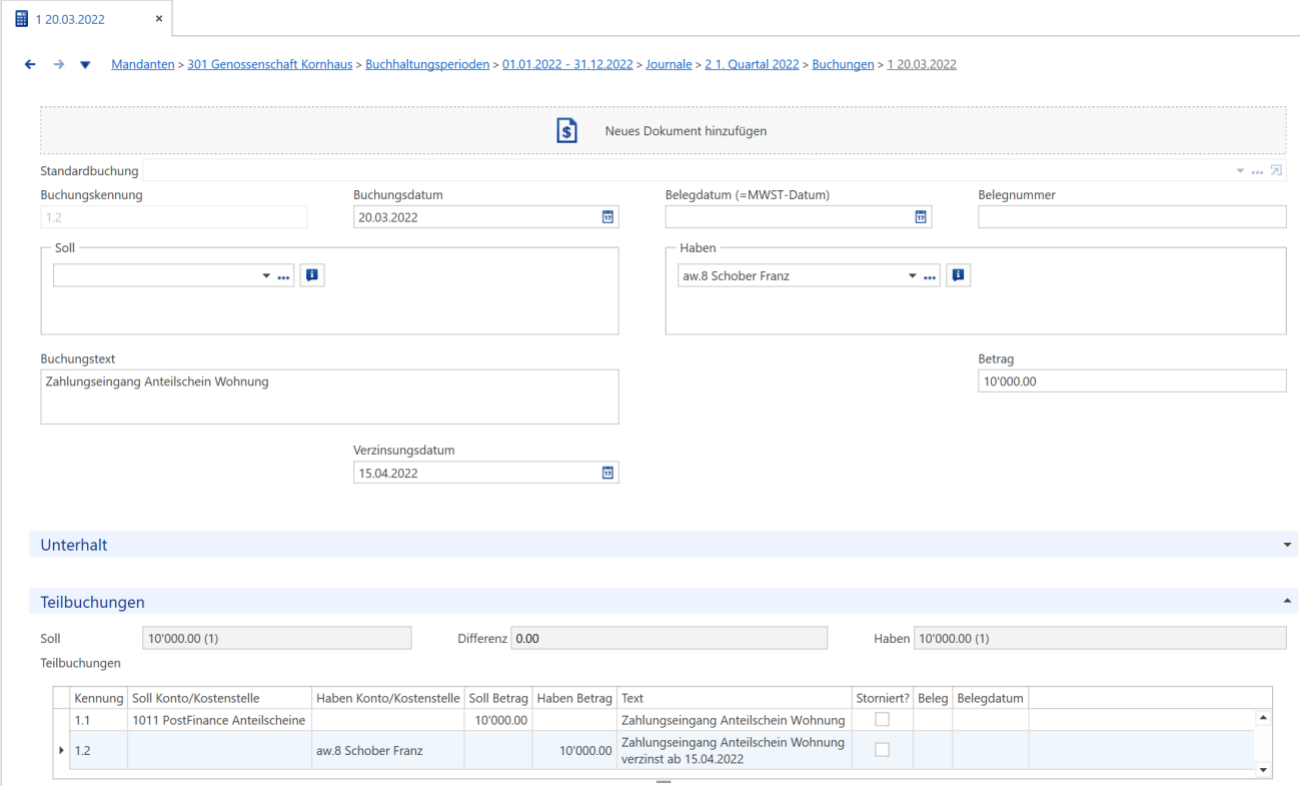
Beim Buchen ist zu beachten, dass für die Kapitalkonten jeweils auch die Kennung (= Kapitalkontoart) der entsprechenden Kapitalart eingegeben werden muss. Das Verzinsungsdatum muss nur ausgefüllt werden, wenn
nicht ab Einzahlungsdatum (= Valutadatum) verzinst werden soll. Im folgenden Beispiel wird das Kapital erst ab Einzug verzinst, wobei der Einzugstag (16.04.) auch bereits verzinst werden soll.
Kapitalübersicht
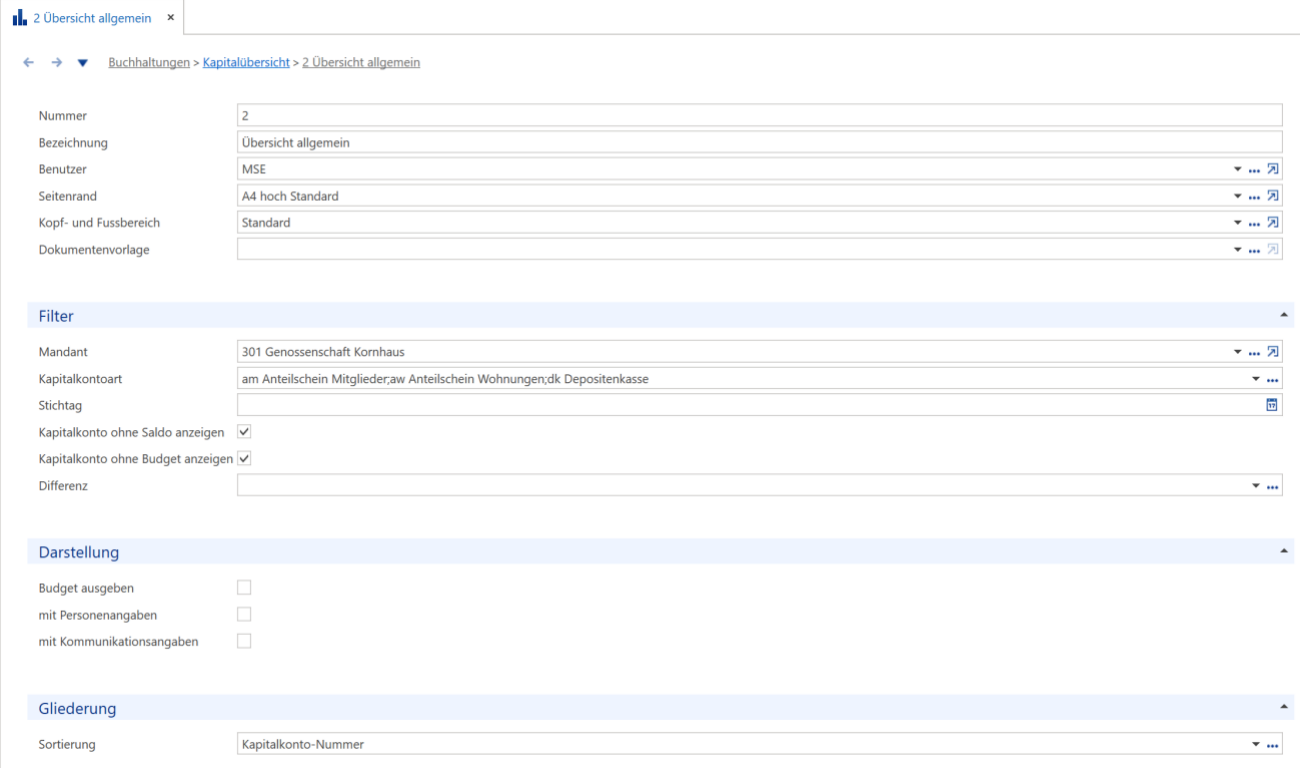
Unter den Auswertungen – Buchhaltungen finden Sie die Kapitalübersicht. Es stehen diverse Filter und Darstellungsvarianten zur Verfügung. Ebenfalls kann auch ein Brief als Erinnerungsschreiben ausgegeben werden, falls ein Kapitalgeber in Verzug ist.
Zahlungskontrolle
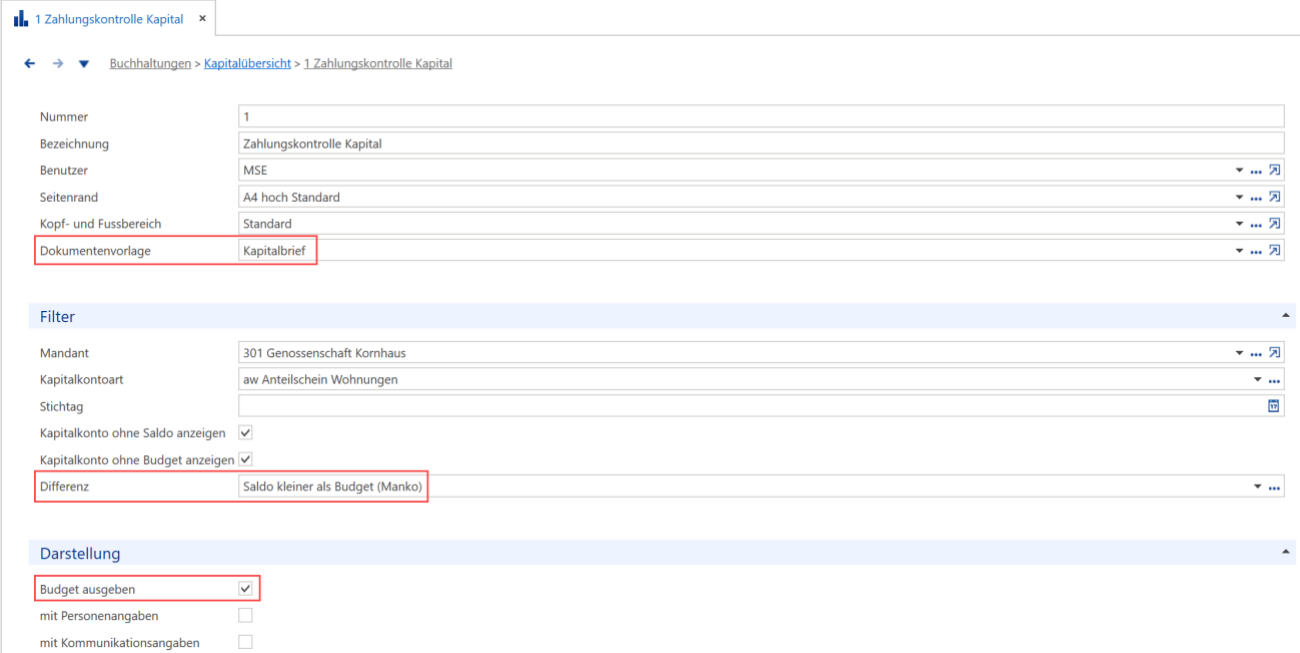
Damit eine Kontrolle effizient durchgeführt werden kann, empfehlen sich folgende Einstellungen:
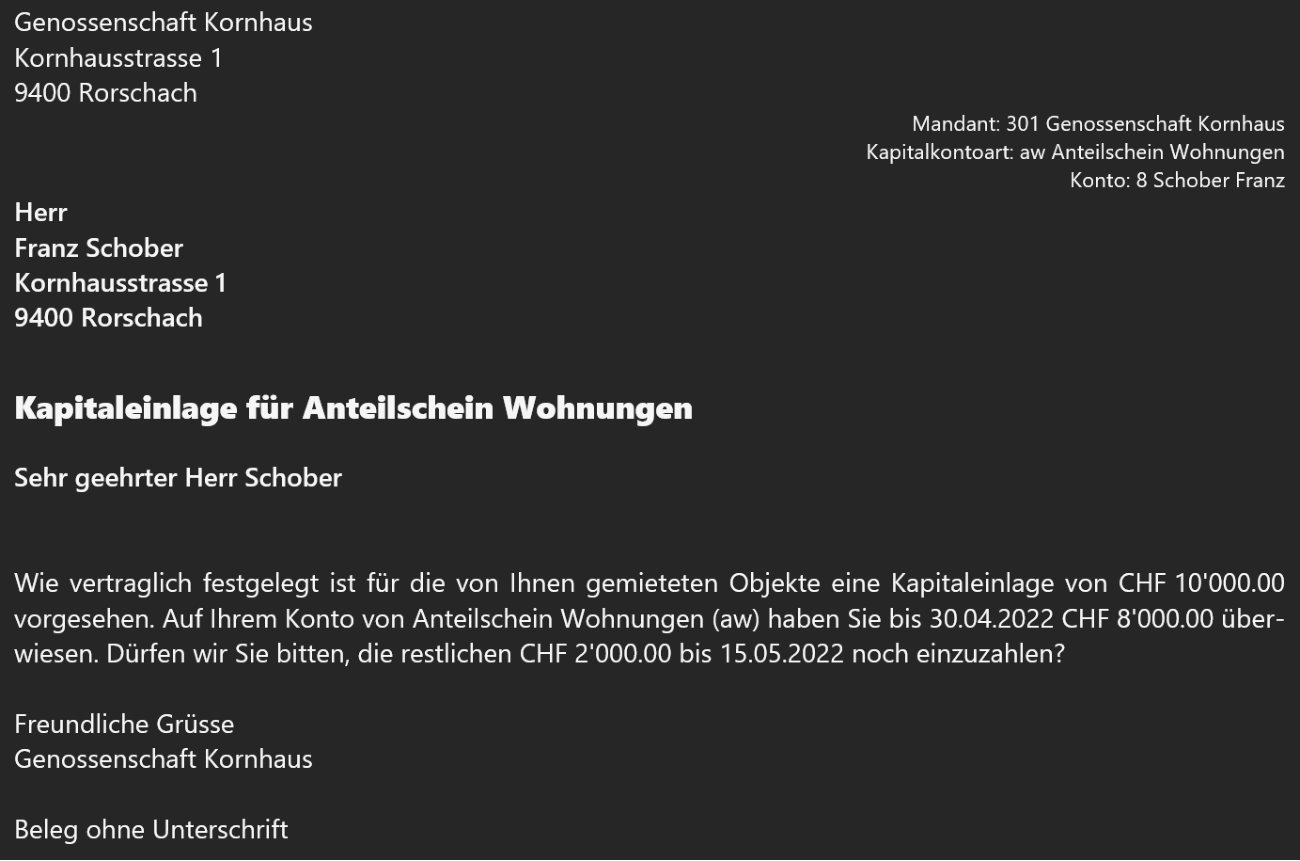
Dokumentvorlage: «Kapitalbrief» für Erinnerungsschreiben
Differenz: «Saldo kleiner als Budget (Manko)», damit nur Ausstände gelistet werden.
Budget ausgeben: Vergleich zwischen SOLL (gemäss Budget bei Kapitalkonto) und IST (Buchhaltung)
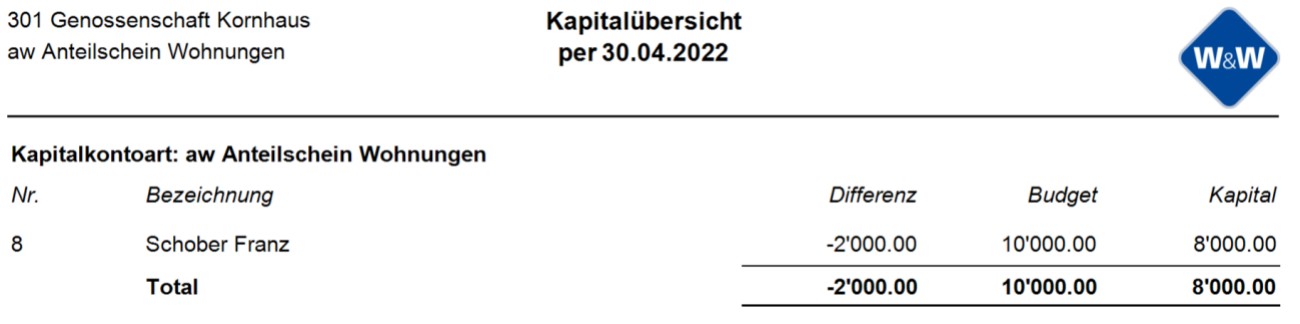
Beispiel Kapitalübersicht mit Ausständen:
Beispiel Erinnerungsschreiben:
Allgemeine Übersicht
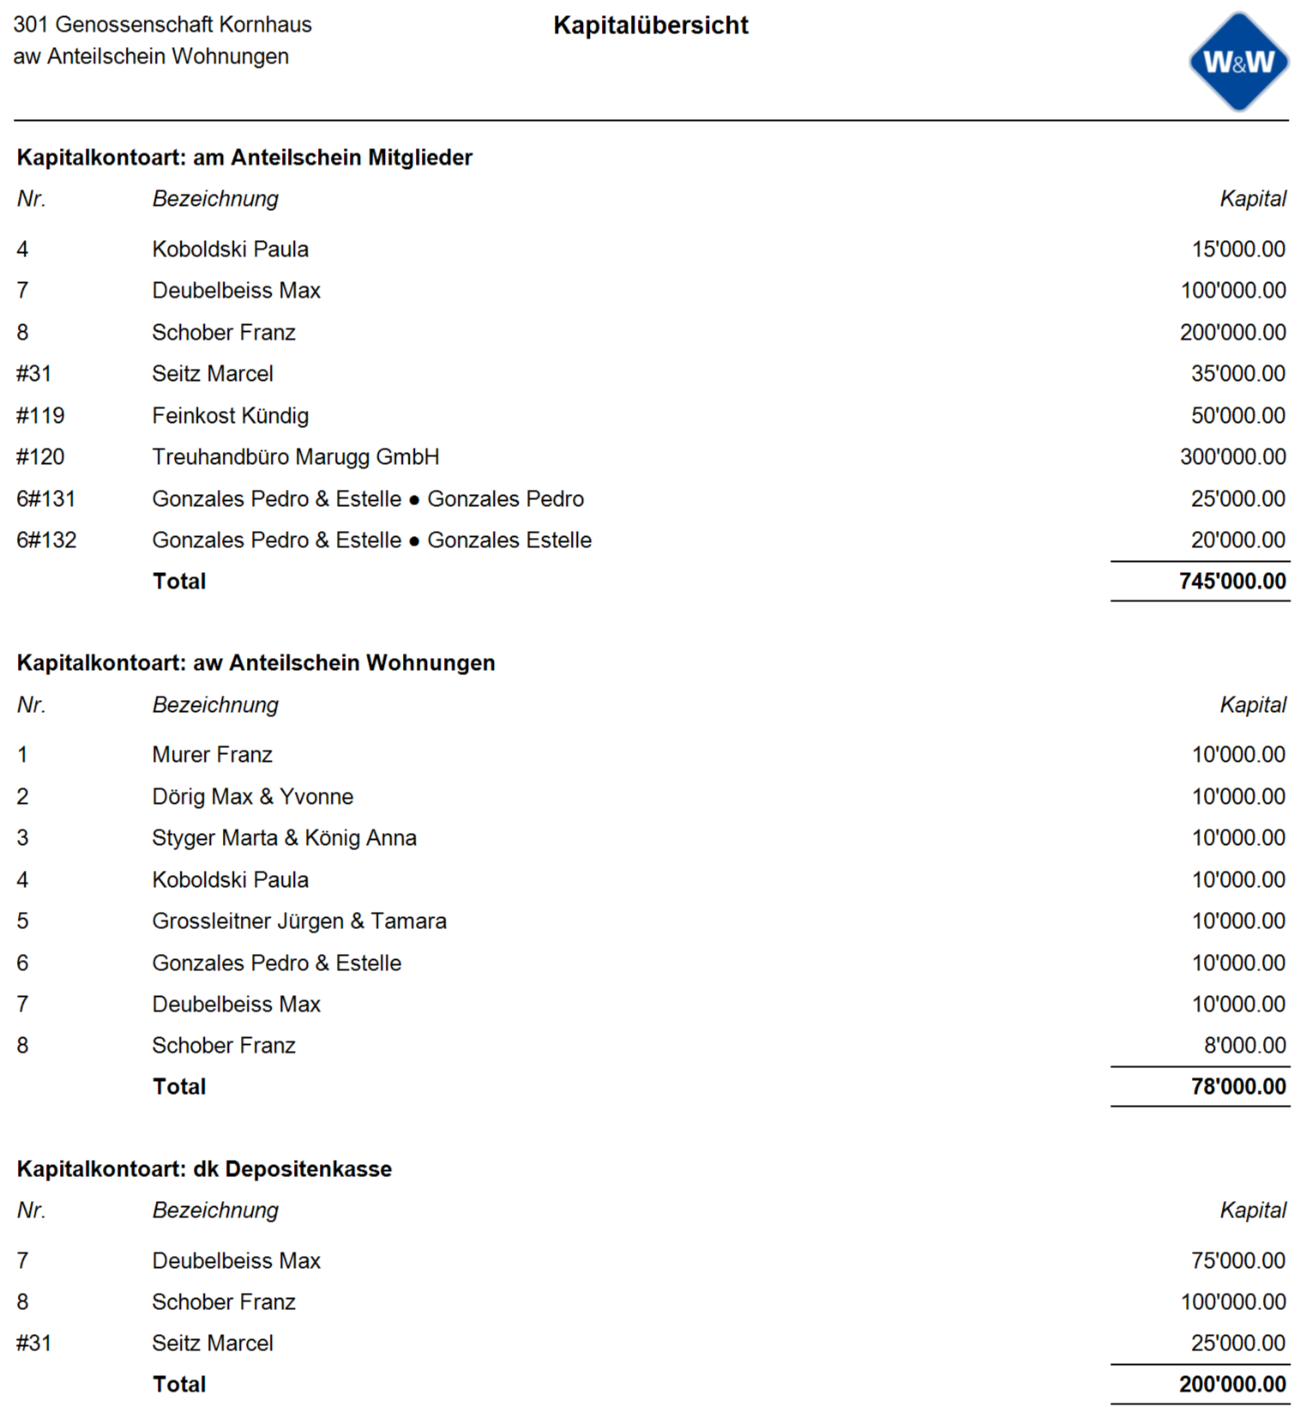
Benötigen Sie einen allgemeinen Überblick über die Kapitalien, kann die Übersicht auch ohne Budget ausgege-
ben werden. Diese dient z. B. auch am Jahresende zur Detailübersicht, wer was einbezahlt hat.
Tipp: Einladungsschreiben für Generalversammlung
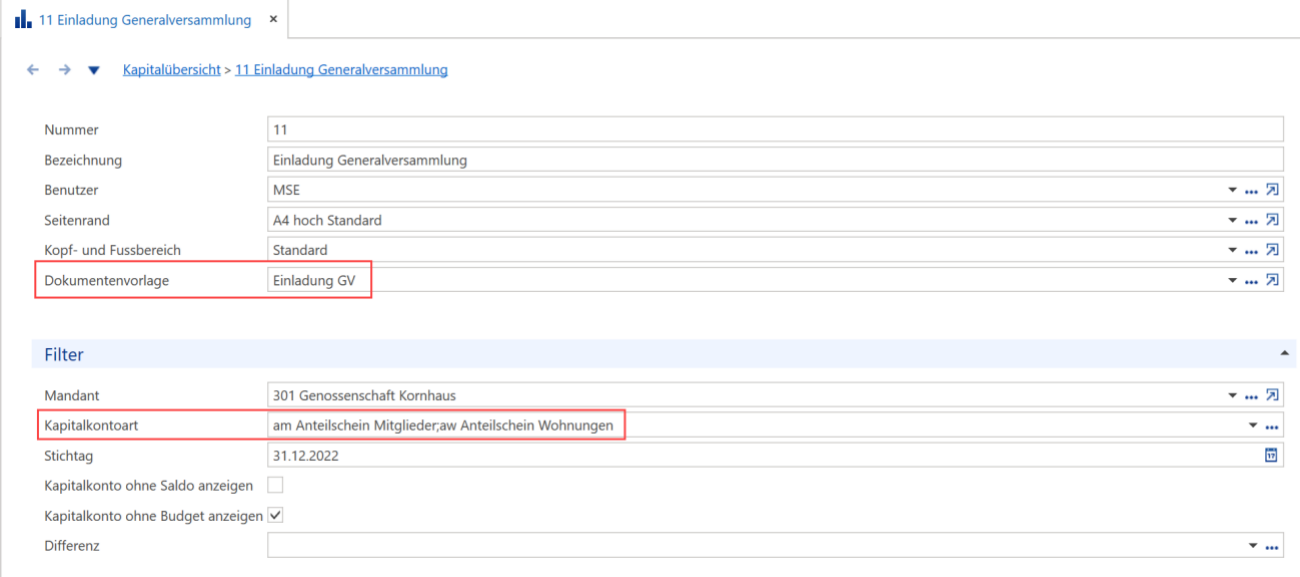
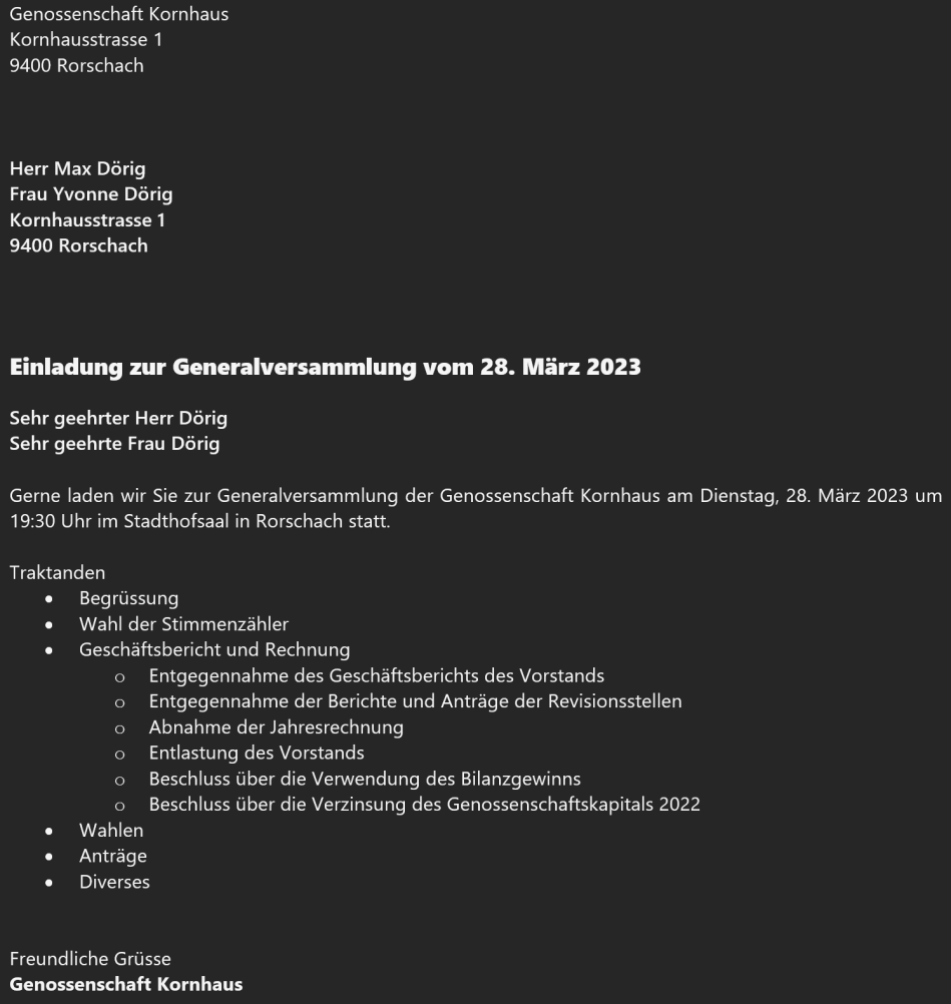
Mittels Selektion der «Mitglieder»-Kapitalkontoarten haben Sie auch die Möglichkeit, eine Einladung für die GV via Kapitalübersicht auszugeben. Zu diesem Zweck müssen Sie eine separate Dokumentenvorlage (unter Hilfs-
daten – Erweiterbar – Word Dokumentvorlagen – Kapitalbrief) erfassen.
Beispiel Einladungsschreiben:
Verzinsung des Kapitals
Die Verzinsung des Kapitals kann zu einem beliebigen Zeitpunkt stattfinden und wird pro Kapitalkontoart durchgeführt. Normalerweise wird das Kapital per Ende Jahr (= 31.12.) verzinst. Das Buchungsdatum legt fest, in welcher Periode die Verzinsung gebucht wird.
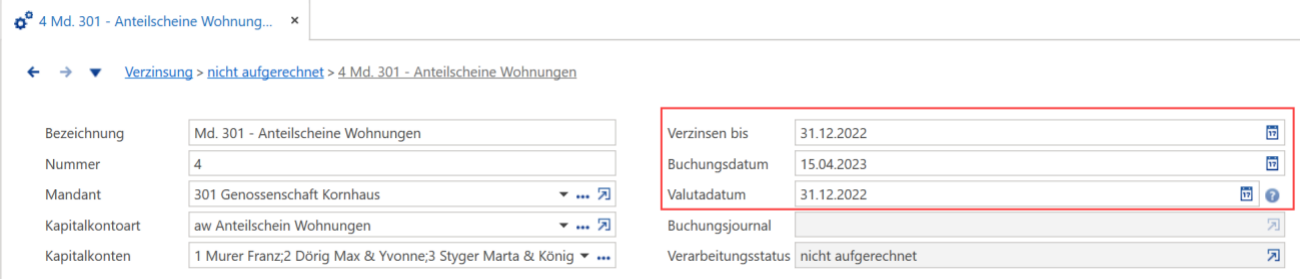
Muss erst an der GV über die Gewinnverwendung und Zinssätze abgestimmt werden, erfolgt die Verbuchung der Verzinsung für das Vorjahr im laufenden Geschäftsjahr (z. B. Verzinsen bis 31.12.2022, Buchen per 15.04.2023)
Bei Kapitalien mit fix definierten Zinssätzen (z. B. Darlehens- / Depositenkasse) erfolgt sowohl die Verzinsung als auch die Buchung per 31.12.
Aus der Verzinsung kann pro Kapitalgeber ein Verzinsungsbrief ausgegeben werden. Nach Erstellung der Ver-
zinsung kann eine Zahlungsliste für die Auszahlung des Guthabens erstellt werden.
Verzinsung – Beispiel Darlehens- / Depositenkasse
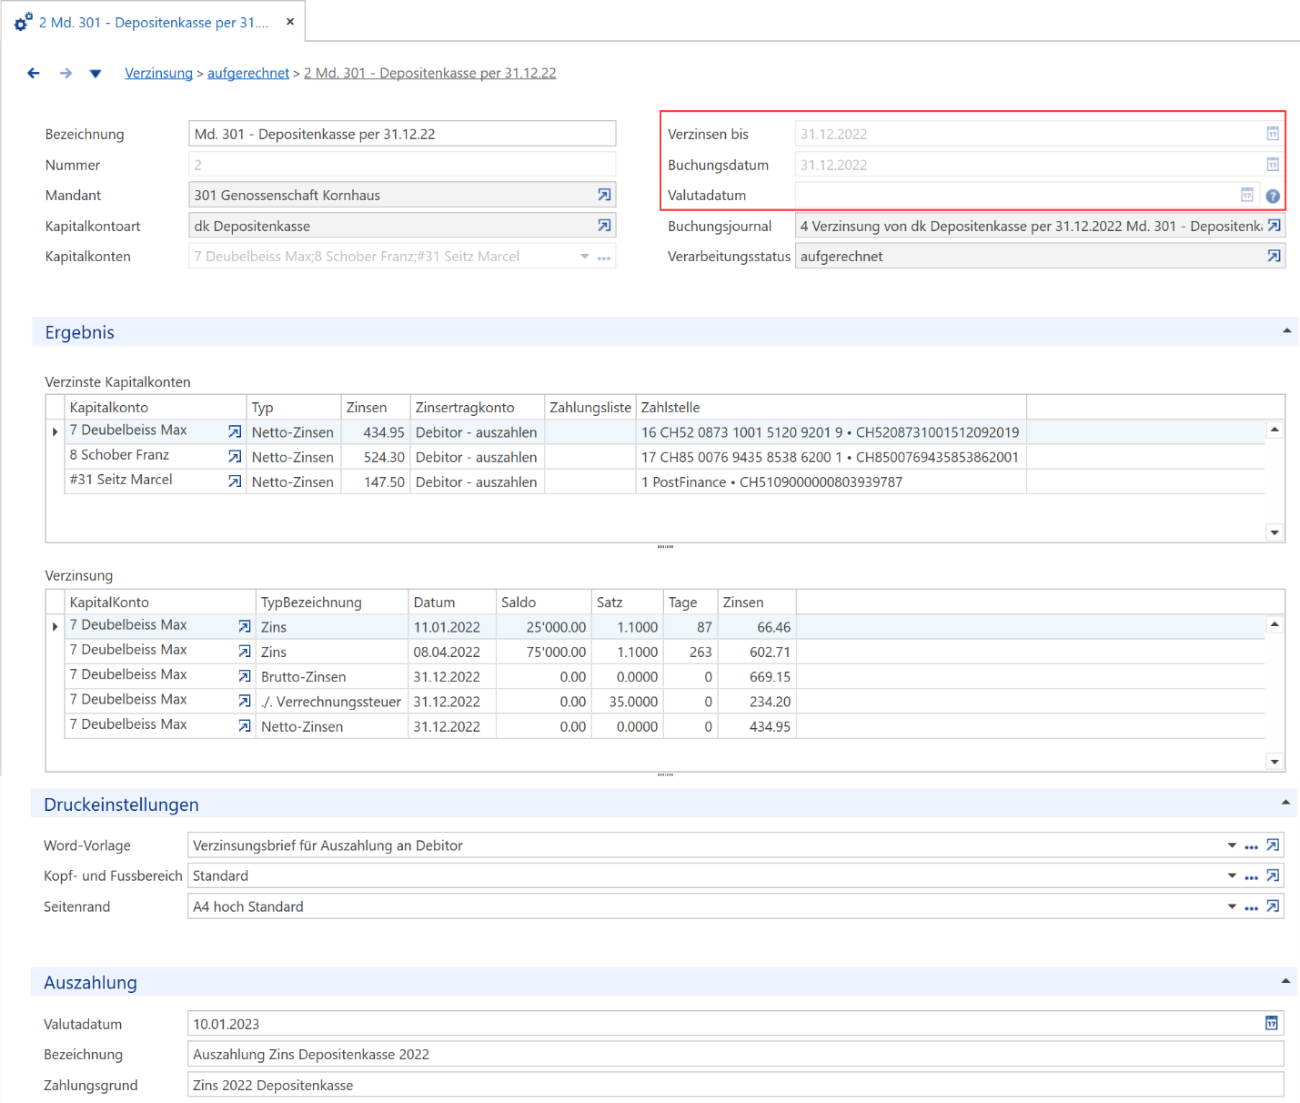
Erfolgt die Buchung für den Zinsaufwand auf ein Aufwandkonto, ist i. d. R. das Datum für «Verzinsen bis» und «Buchungsdatum» identisch resp. die Buchung erfolgt in dem Geschäftsjahr, in welchem der Zinsaufwand auch anfällt.
Nach dem Vorbereiten der Verzinsung ist im Ergebnis-Grid im Detail ersichtlich, wie das Kapital eines einzelnen Kapitalgebers verzinst wird.
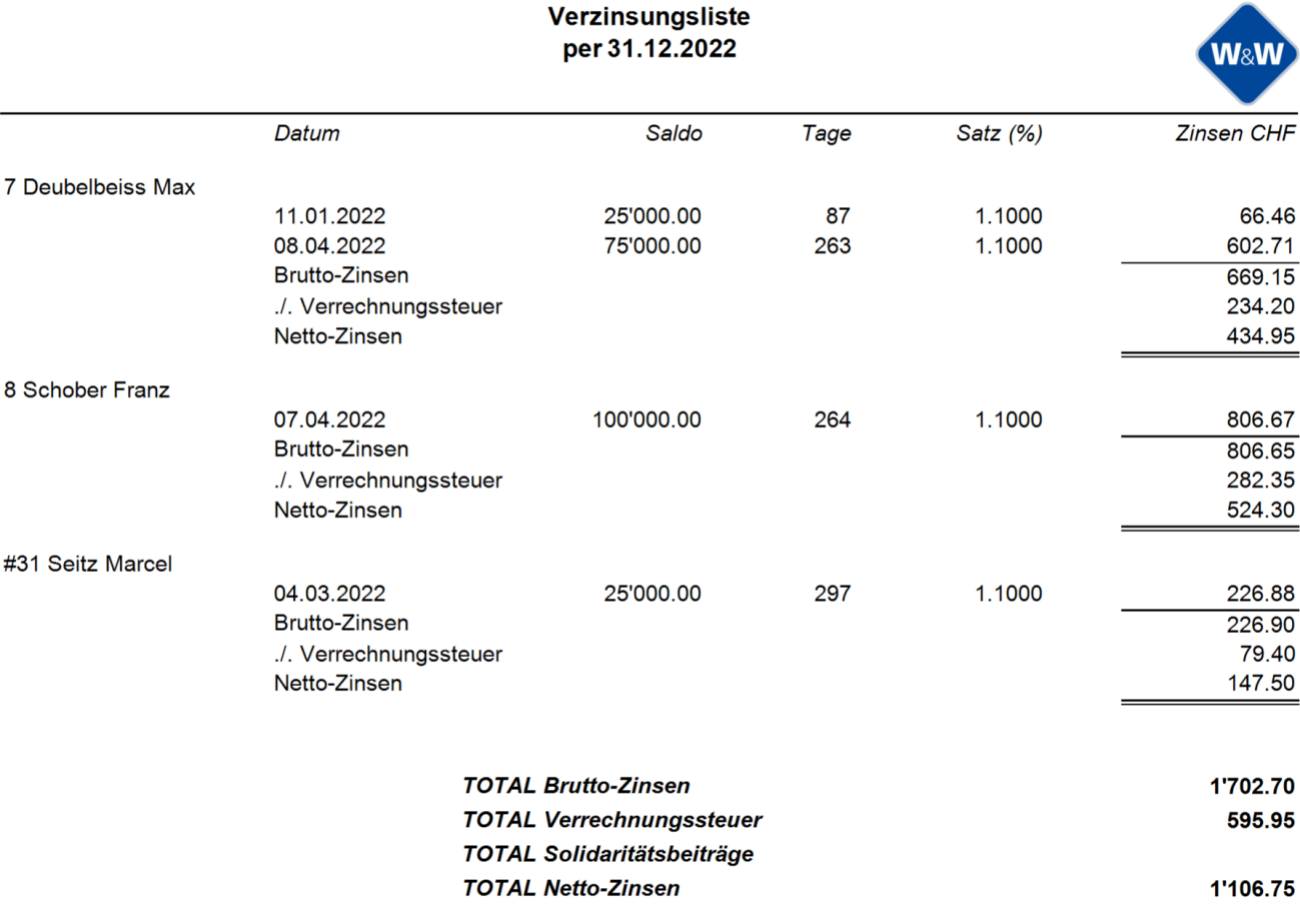
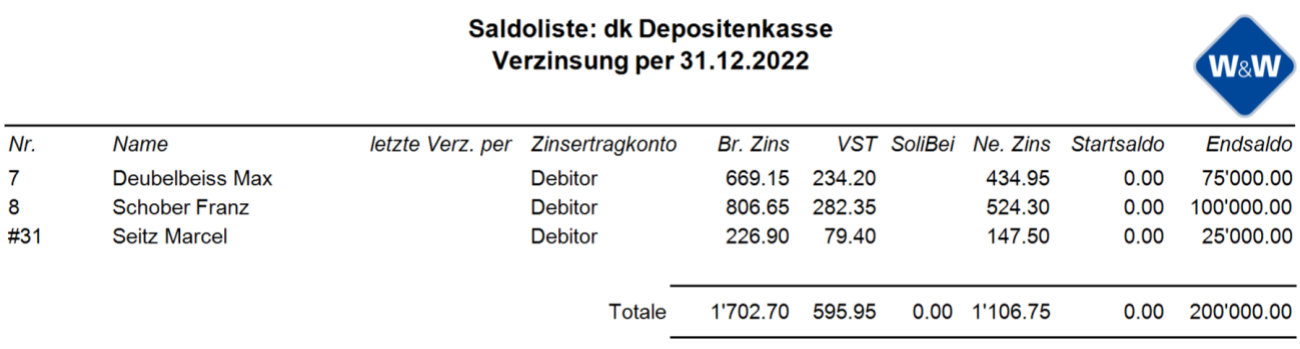
Via Vorschau im Ribbon können zwecks besserer Übersicht die «Verzinsungsliste» und «Saldoliste» ausgegeben
werden.
Beispiel Verzinsungsliste:
Beispiel Saldoliste:
Verzinsung – Beispiel Anteilschein
Erfolgt die Buchung für den Zinsaufwand auf ein Passivkonto (Eigenkapital), ist i. d. R. das Datum für «Verzinsen bis» und «Buchungsdatum» unterschiedlich, da erst die GV stattfinden muss und die Buchung erst im Folgejahr anfällt.
Gibt es Kapitalgeber, welche den Zins äufnen, ist es wichtig, dass im Feld Valutadatum das Datum eingetragen wird, ab welchem der Zinseszins berechnet werden soll, i. d. R. ist das der 31.12. analog Verzinsungsdatum.
Beispiel mit Zinskapitalstufen:
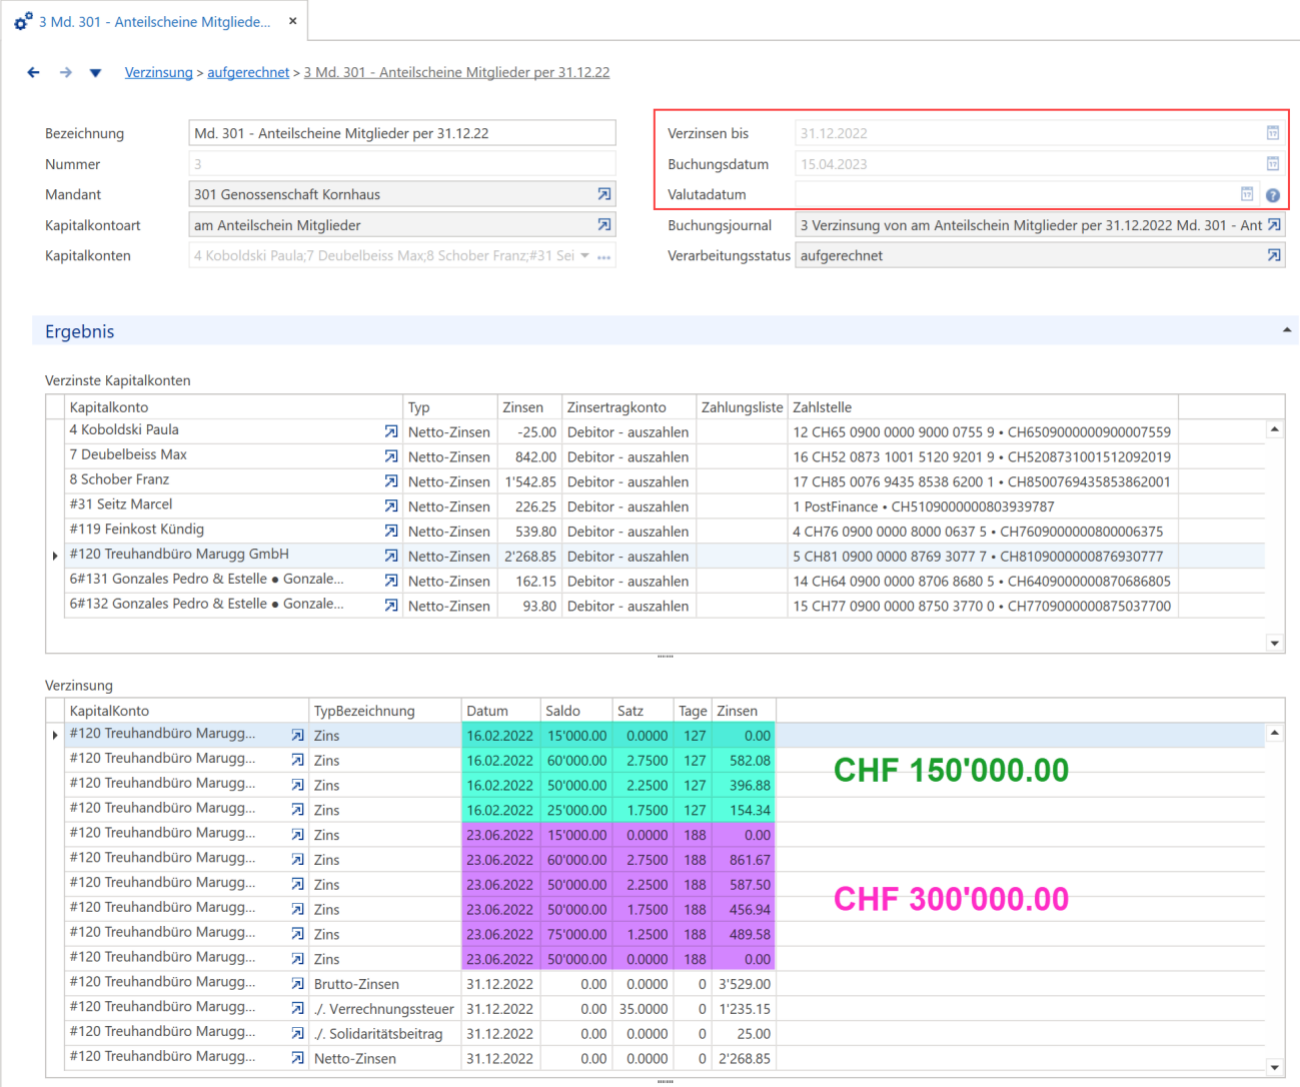
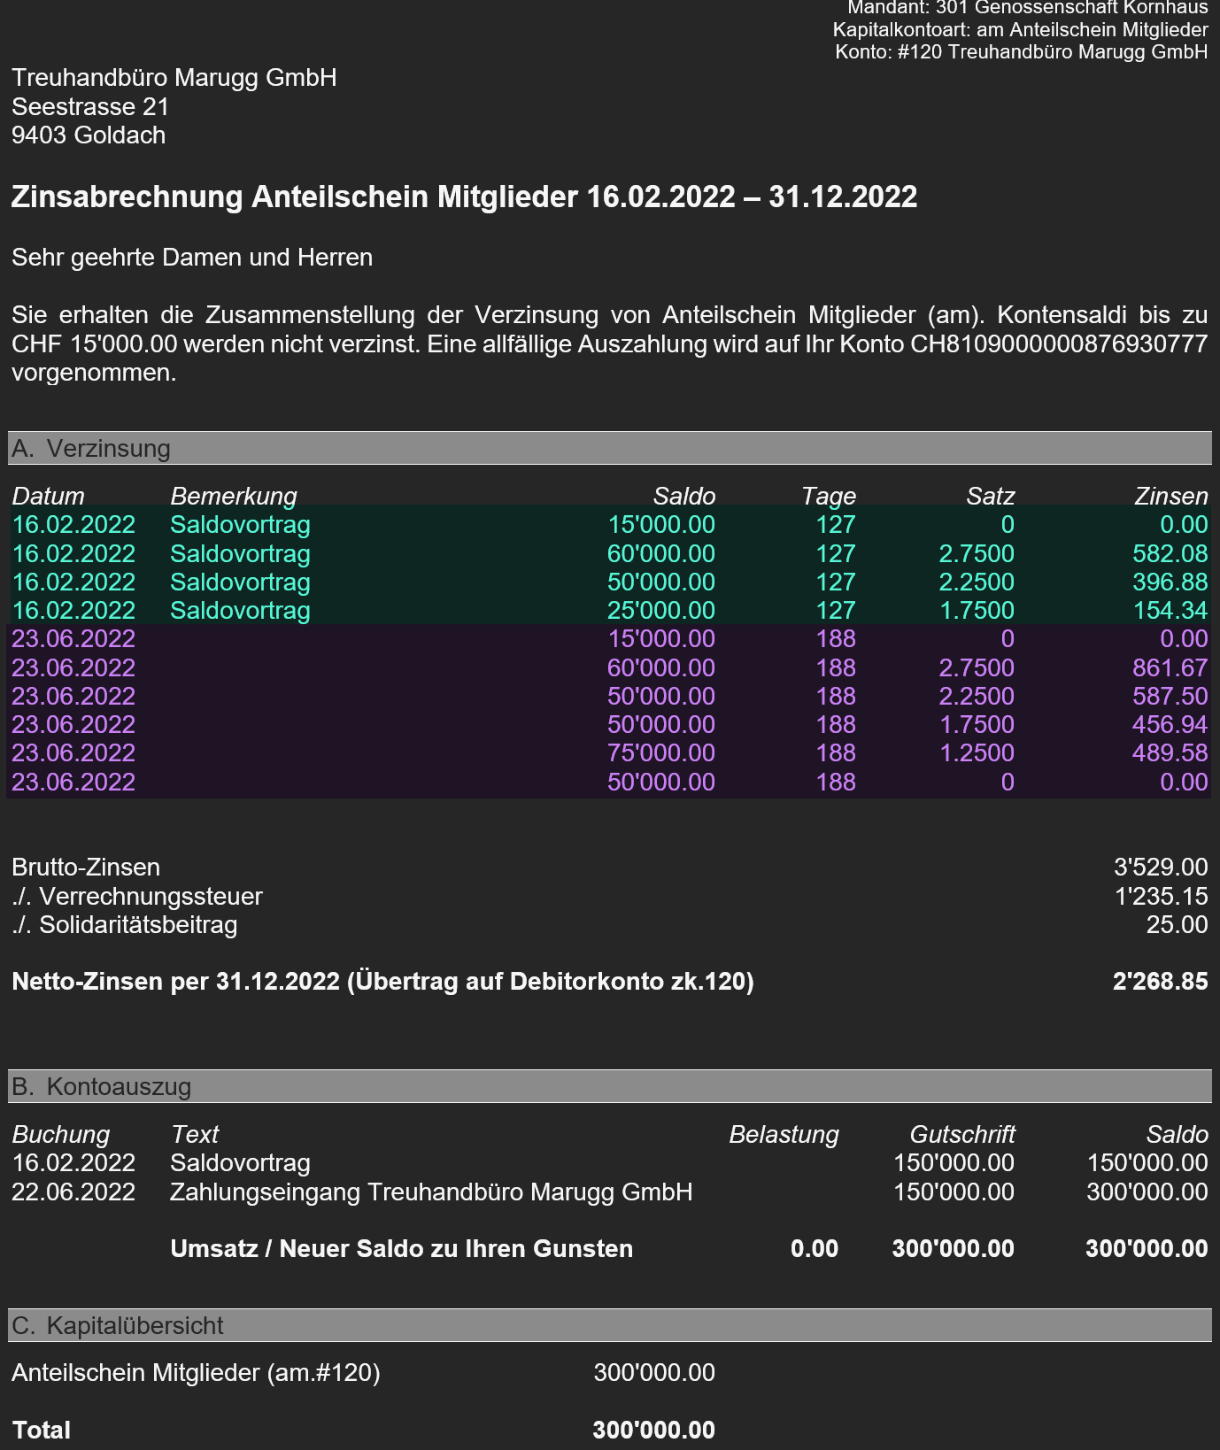
In diesem Beispiel kommen verschiedene Aspekte zum Tragen. Zum einen gibt es sowohl eine Verzinsungsuntergrenze als auch eine -obergrenze. Im konkreten Fall werden somit die ersten CHF 15'000.00 nicht verzinst und die CHF 50'000.00, welche am 23.06.22 die Obergrenze übersteigen, ebenfalls nicht.

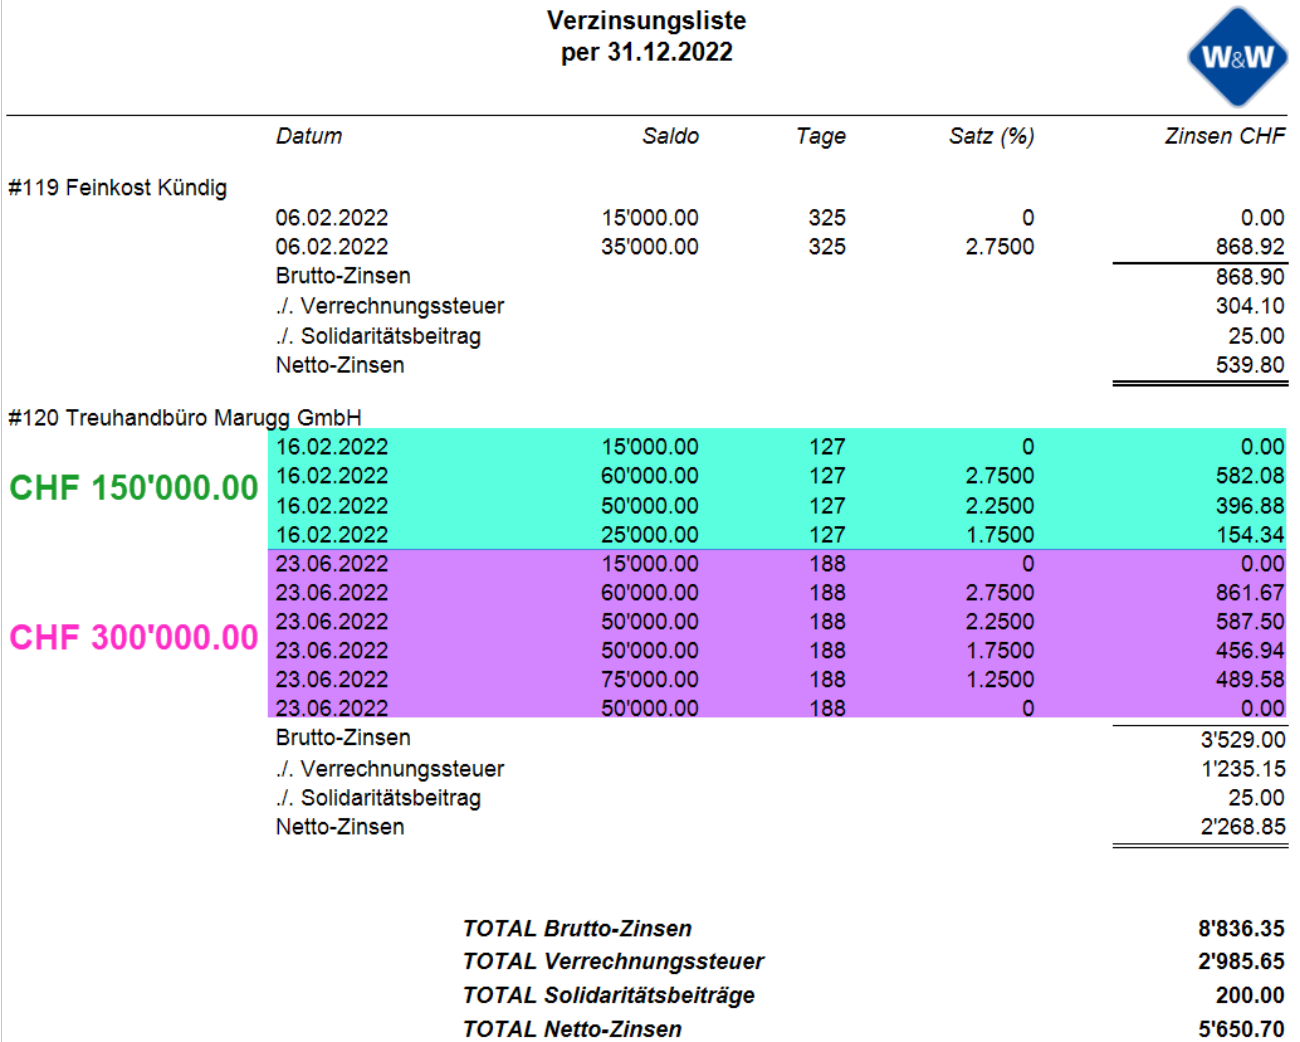
Weiter werden die zu verzinsenden CHF 135'000.00 ab 16.02.22 und CHF 225'000.00 ab 23.06.22 in den jeweiligen Zinskapitalstufen verzinst.
Beispiel Verzinsungsliste mit Zinskapitalstufen:
Verzinsungsbriefe
Stimmt die Verzinsung so weit, kann pro Kapitalgeber ein Verzinsungsbrief ausgegeben werden. Dieser dient zum einen als Übersicht für den Kapitalgeber, zum andern benötigt er diese Angaben für seine Steuererklärung (Wertschriftenverzeichnis), um einerseits das Vermögen (Kapital) und Einkommen (Zins) zu deklarieren, andererseits um eine allfällige Verrechnungssteuer zurückzufordern.
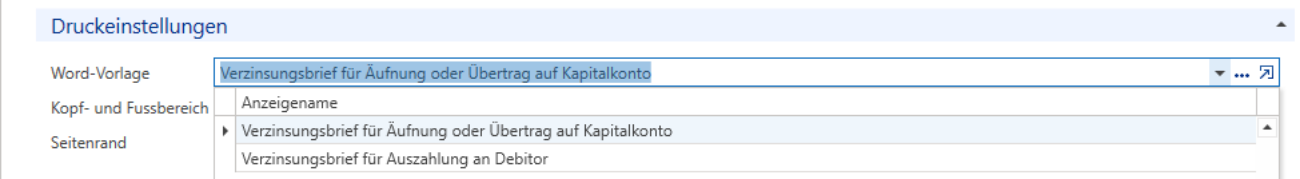
Es gibt 2 unterschiedliche Verzinsungsbriefe, je nachdem ob der Zins ausbezahlt (Debitor – auszahlen) oder geäufnet (Kapital – äufnen) wird.
Im Rollo «Druckeinstellungen» kann die gewünschte Word-Vorlage gewählt werden. Falls bei einer Verzinsung
ein Teil der Kapitalgeber den Zins ausbezahlt bekommt und ein Teil äufnet den Zins, muss die Aufbereitung der
Briefe in 2 Durchgängen erfolgen.
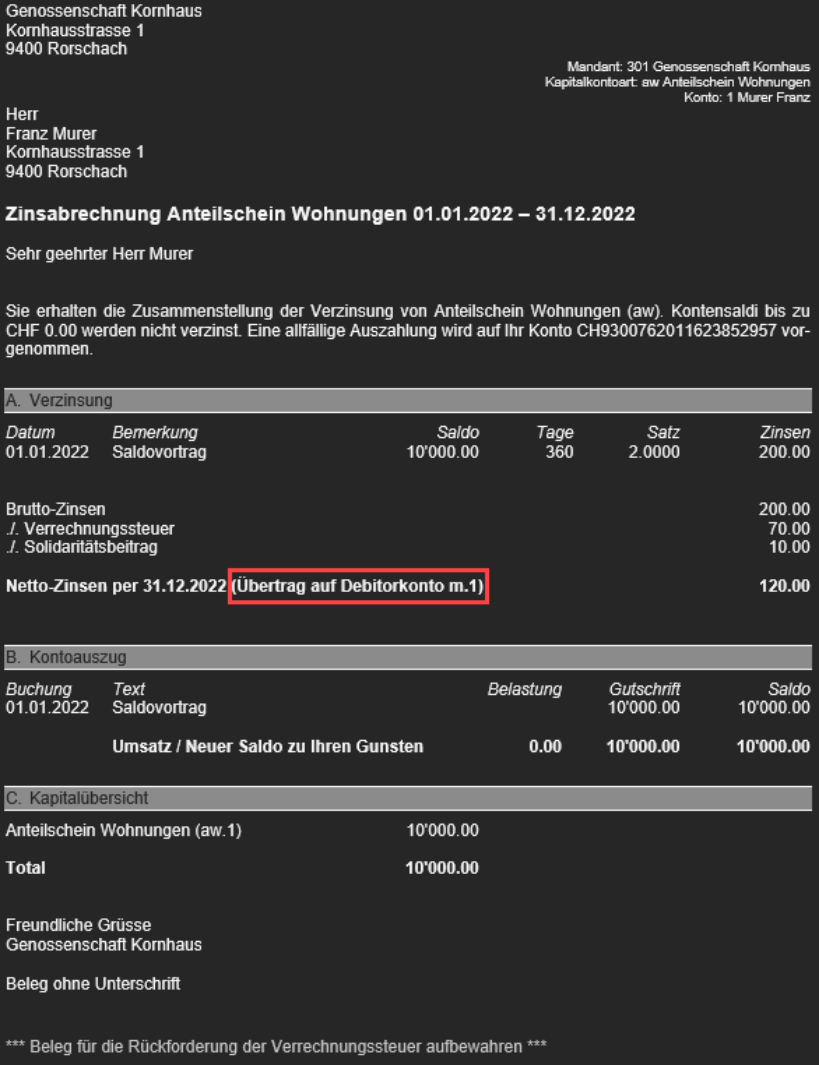
Beispiel «Debitor – auszahlen»
Bei einer Auszahlung wird im Brief das Konto (IBAN) des Kapitalgebers aufgedruckt. Zudem ist der Hinweis beim Nettozins «Übertrag auf Debitorkonto x.y» enthalten.
Beispiel «Debitor – auszahlen» mit Verzinsungsuntergrenze / -obergrenze und Zinskapitalstufen:
In diesem Fall werden je nach Kapitalhöhe pro Einzahlungsdatum mehrere Zeilen gedruckt.
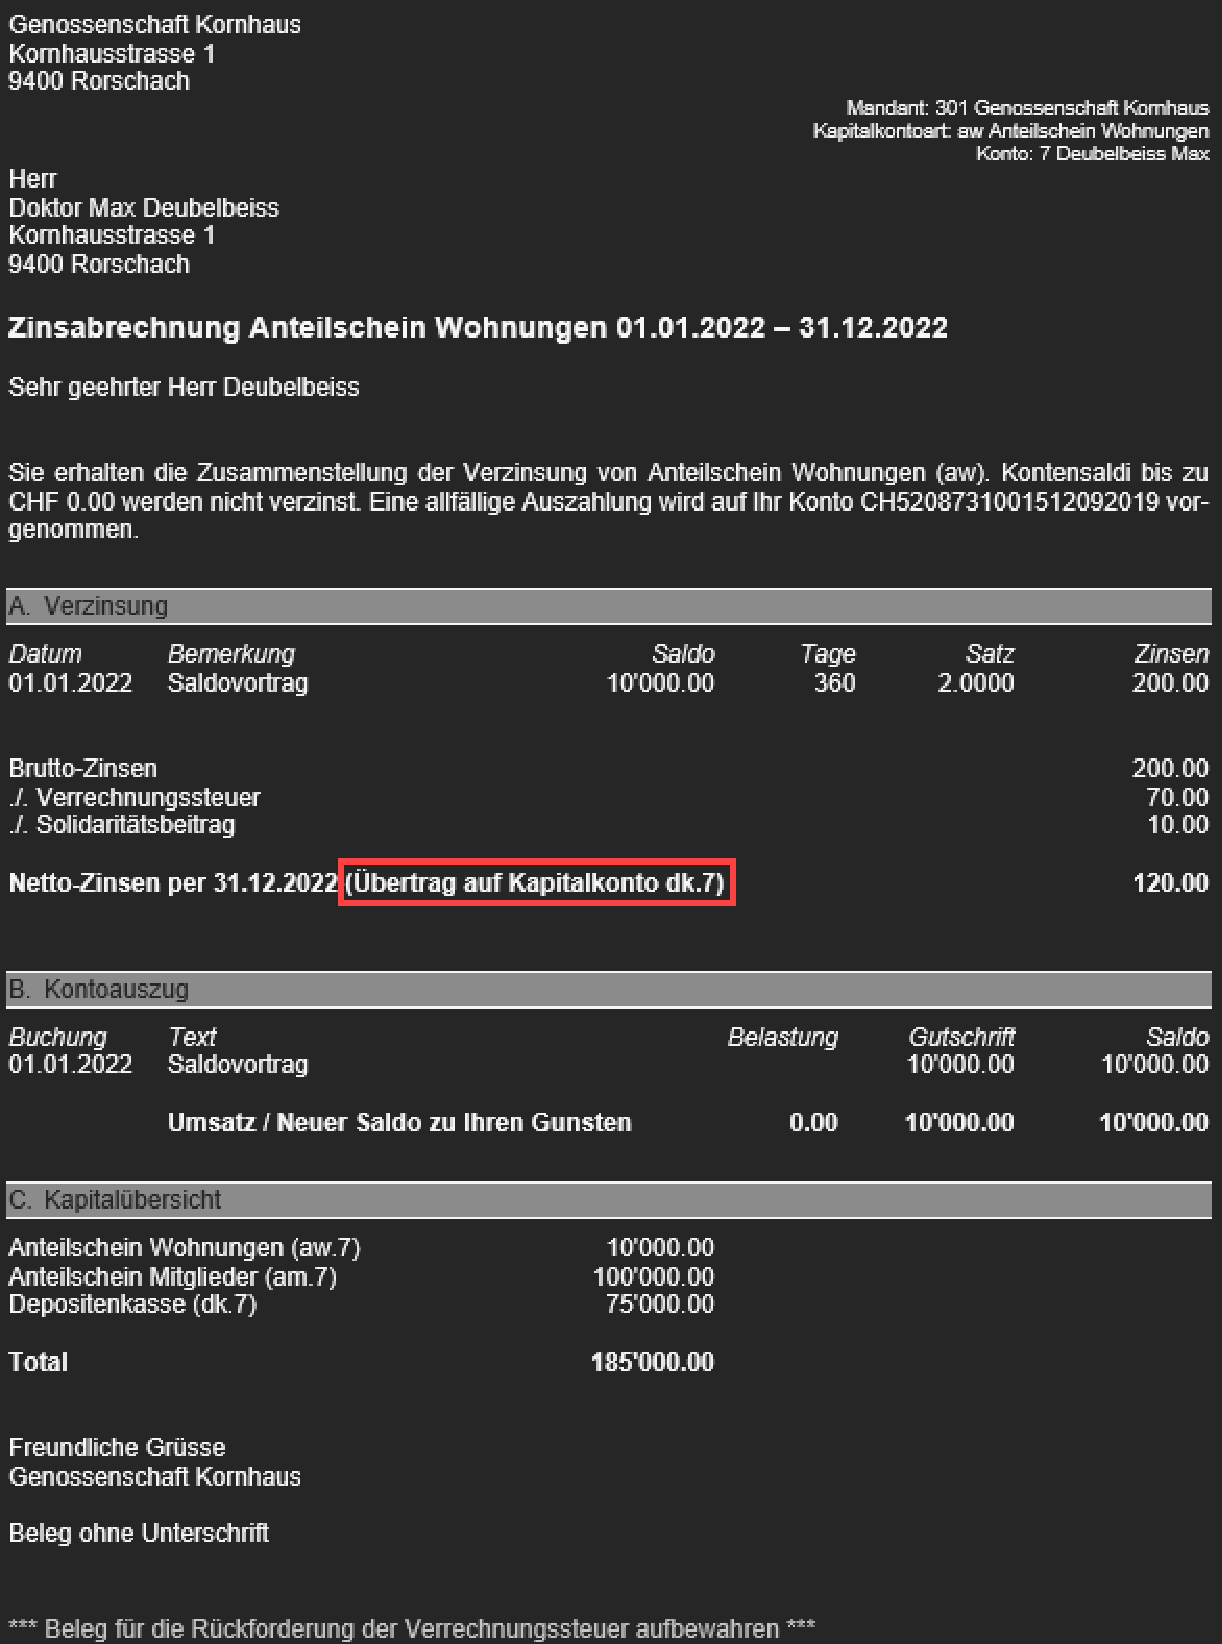
Beispiel «Kapital – äufnen»
Wird der Zins geäufnet, erfolgt der Hinweis «Übertrag auf Kapitalkonto x.y» bei den Nettozinsen, sofern der
Zins auf einer andern Kapitalkontoart geäuffnet wird.
Erfolgt die Äufnung auf demselben Kapitalkonto (Kapitalkontoart ist dieselbe), ist die Äufnung im Teil B Kontoauszug sichtbar.
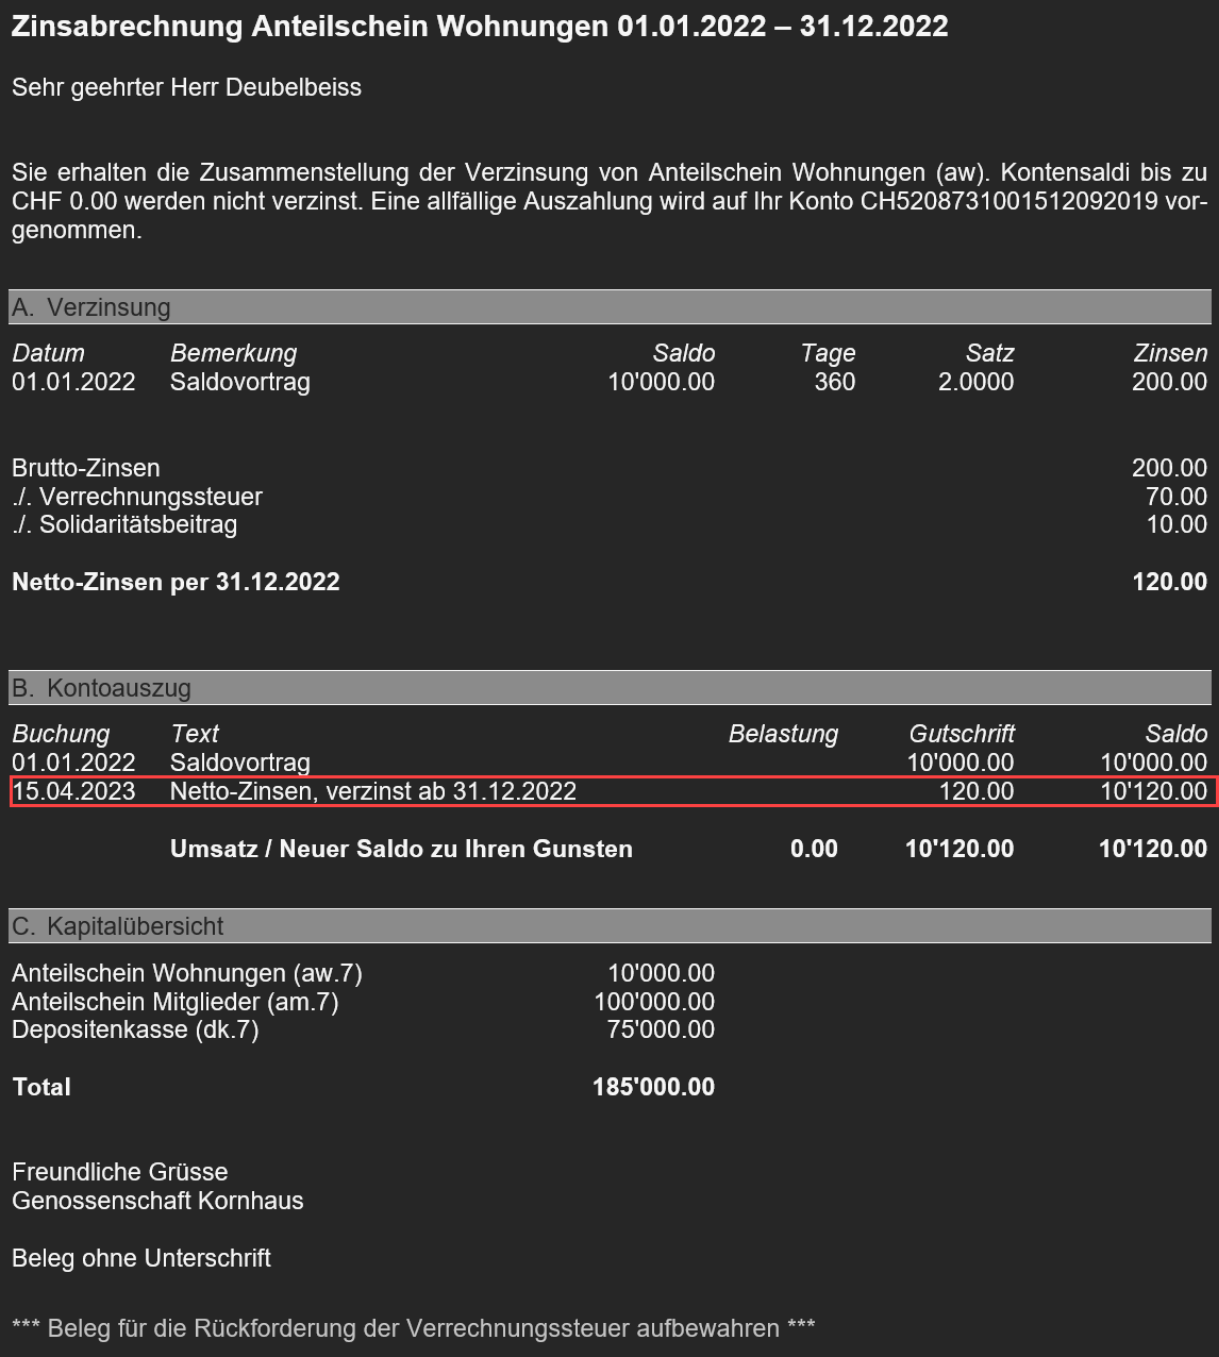
Wichtig: Findet eine Äufnung statt und entspricht das Buchungsdatum nicht dem Verzinsungsdatum, muss im
Valutadatum das Verzinsungsdatum eingetragen werden. Somit wird der geäufnete Zins im Folgejahr mit 360 Tagen verzinst.
Verwerfen der Verzinsung
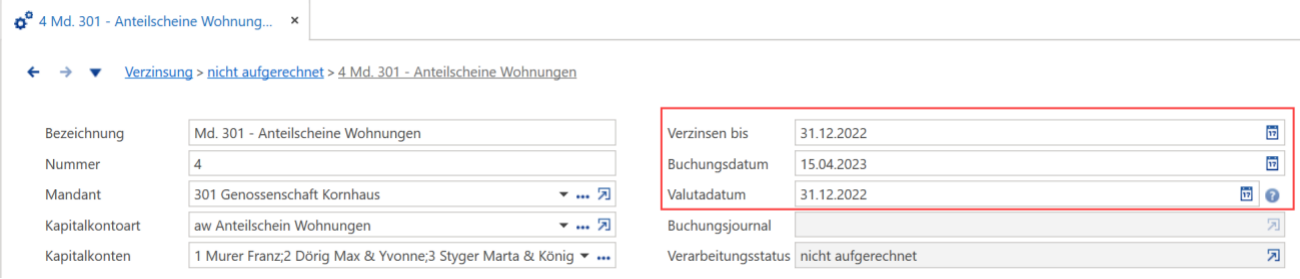
Stimmt bei Verzinsung etwas nicht, kann diese verworfen werden. Anschliessend können die Korrekturen vorgenommen werden und die Verzinsung neu aufgerechnet werden. Dieser Schritt kann x-beliebig wiederholt werden.
Auszahlung des Kapitalzinses
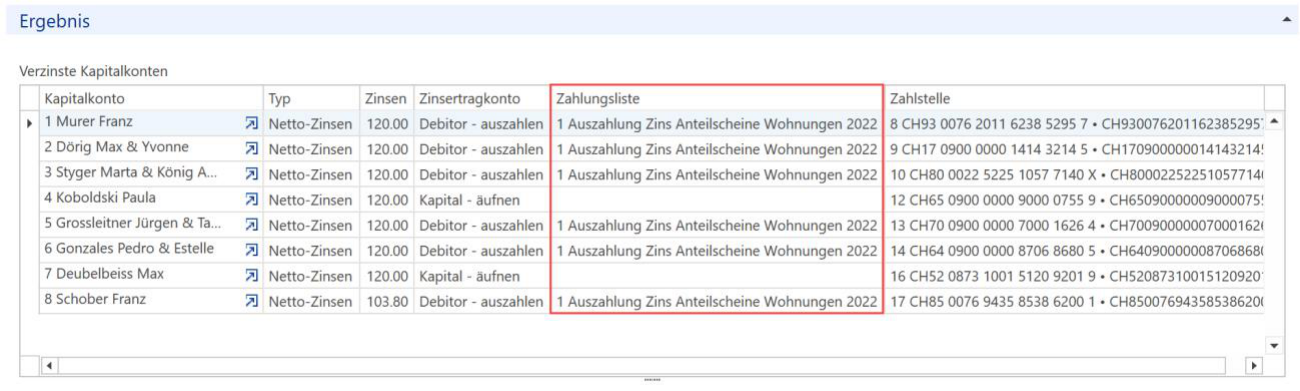
Mittels «Zahlungslisten erstellen» kann die Auszahlung der Zinsguthaben gestartet werden.
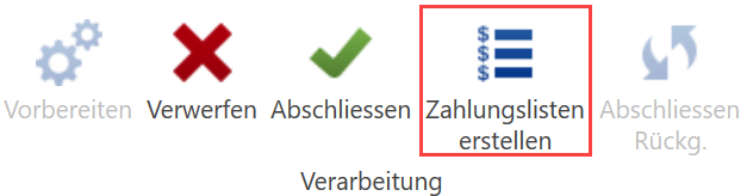
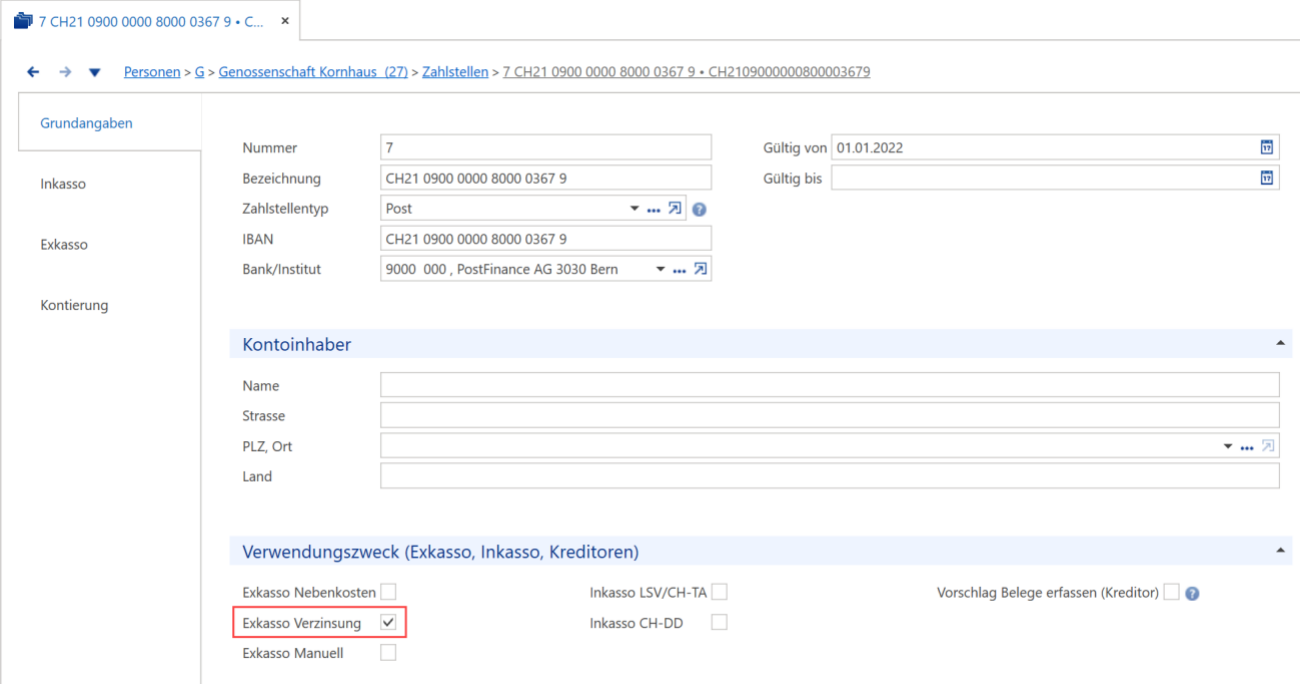
Für das Erstellen der Zahlungsliste ist es wichtig, dass die entsprechende Zahlstelle beim Mandanten über die
Eigenschaft «Exkasso Verzinsung» verfügt. Ansonsten erscheint folgende Meldung:
Zahlstelle der Mandantenperson:
Konnte die Zahlungsliste erstellt werden, ist dies im Rollo «Ergebnis» ersichtlich.
Anschliessend kann unter «Exkasso – Zahlunglisten» die pain.001-Datei erzeugt werden.
Abschliessen der Verzinsung
Ist alles korrekt, kann die Verzinsung abgeschlossen werden.
Dabei wird auch das «Letzte Verzinsung: Datum» bei allen betroffenen Kapitalkonten nachgeführt.