ImmoTop2 - Kursunterlagen Mehrwertsteuer (MWST)
Die Ausnahme bestätigt die Regel. So oder Ähnlich könnte die Mehrwertsteuer beschrieben werden. Komplex und aufwendig. Auch mit ImmoTop2 fordert die Mehrwertsteuer ein grosses Fachwissen, ABER.... Wir erleichtern Ihnen gerne die Arbeit und der Umgang mit diesem Komplexen Thema. Umsatz- und Vorsteuer müssen ordentlich abgerechnet werden. Optierungen müssen gesetzt werden. Mit den Kursunterlagen möchten wir Ihnen möglichst viel Wissen vermitteln, damit auch diese Herausforderung mit Freude gemeistert werden kann.
Benötigte Lizenzen:
- Basislizenz
- 250 MWST
Einleitung
Dieser Kurs setzt das erforderliche Fachwissen im Bereich Mehrwertsteuer voraus und dass Sie ImmoTop2 sicher anwenden können. Per 01.01.1995 wurde in der Schweiz die Mehrwertsteuer eingeführt. Die Entwicklung der MWST-Sätze zeigt die nachfolgende Abbildung:
| Datum | Normalsatz | Reduzierter Satz | Sondersatz (Beherbergung) |
|---|---|---|---|
| 01. Januar 1995 | 6.5 % | 2.0 % | - |
| 01. Oktober 1996 | 6.5 % | 2.0 % | 3.0 % |
| 01. Januar 1999 | 7.5 % | 2.3 % | 3.5 % |
| 01. Januar 2001 | 7.6 % | 2.4 % | 3.6 % |
| 01. Januar 2011 | 8.0 % | 2.5 % | 3.8 % |
| 01. Januar 2018 | 7.7 % | 2.5 % | 3.7 % |
| 01. Januar 2024 | 8.1 % | 2.6 % | 3.8 % |
Nur wenn ein Eigentümer mehrwertsteuerpflichtig ist, muss eine Mehrwertsteuerabrechnung erstellt werden. Grundsätzlich ist die Vermietung von Immobilien von der MWST ausgenommen. Einen Anspruch auf Vorsteuerabzug ist somit nicht gegeben, sofern für die Vermietung nicht optiert wurde und / oder es keine steuerpflichtige Vermietung gibt. Die freiwillige Unterstellung ist bei der Vermietung von Immobilien nur möglich, wenn der Mieter die Liegenschaft bzw. das Objekt nicht für Wohnzwecke nutzt.
Aus verschiedenen Überlegungen kann es jedoch sinnvoll sein, eine Liegenschaft oder einzelne Objekte der Mehrwertsteuer freiwillig zu unterstellen. Dies ist jedoch nur möglich, wenn es sich um Objekte handelt, die nicht für Wohnzwecke genutzt werden oder zukünftig so genutzt werden sollen. Man spricht dann von optierten Liegenschaften oder Objekten.
ImmoTop2 ist in der Lage, Vor- und Umsatzsteuer optierter Liegenschaften oder auch nur Teile daraus korrekt abzuwickeln. Dieser Kurs soll Ihnen helfen, die einzelnen Schritte kennenzulernen und eine Abrechnung von Anfang an aufzubereiten und zu erstellen.
Es gibt zwei Varianten der MWST-Abrechnung:
- nach vereinbarten Entgelten (steuerpflichtige Person muss das Entgelt in derjenigen Abrechnungsperiode deklarieren, in der sie die Leistungen ihren Kunden in Rechnung gestellt hat. Die Vorsteuer kann entsprechend in der Abrechnungsperiode abgezogen werden, in welcher die Rechnung vom Leistungserbringer erhalten wurde.)
- nach vereinnahmten Entgelten
(steuerpflichtige Person muss das Entgelt in derjenigen Abrechnungsperiode deklarieren, in
der das Entgelt erhalten wurde. Die Vorsteuer kann entsprechend zum Zeitpunkt der Zahlung geltend gemacht werden.)
ImmoTop2 unterstützt nur die Abrechnungsart nach vereinbarten Entgelten.
Für fachliche Fragen stehen unter anderem folgende Unterlagen, resp. Fachstellen zur Verfügung:
- MWST-Branchen-Info 17 Liegenschaftsverwaltung / Vermietung und Verkauf von Immobilien
- Internet: www.estv.admin.ch
Grundsätzliches zur MWST
Grundsätzliches
Die Stammdaten für eine optierte Liegenschaft werden grundsätzlich genau gleich erfasst wie für nicht-mehrwertsteuerpflichtige Liegenschaften. Sie haben die Möglichkeit über die Registerkarten bei dem Mandanten, bei der Liegenschaft und über die Komponentensätze die Unterstellungsart zu definierte und mehrwertsteuerliche Spezialitäten auszuwählen.
Die Umsatzsteuer
Die Umsatzsteuer ist eine vom steuerpflichtigen Eigentümer in Rechnung gestellte MWST. Dieser MWST-Betrag wird vollständig an die ESTV abgeführt.
Die Vorsteuer
Die Vorsteuer ist einem steuerpflichtigen Eigentümer beim Erwerb von Lieferungen oder Dienstleistungen in Rechnung gestellte MWST. Diese kann, im Umfang der steuerbaren Tätigkeit, von der eigenen Umsatzsteuer in Abzug gebracht werden. Gemäss Weisung der ESTV muss die Vorsteuer immer getrennt nach Material/ Dienstleistung und Investition/Übriger Betriebsaufwand ausgewiesen werden.
Allgemeines zu den MWST-Konten
In einem optierten Mandanten sollten im Kontoplan folgende Konten vorhanden sein. Die Ertragskonten können beliebig erweitert werden. Die nachfolgenden Konten sind Beispiele unsererseits und nach den Bedürfnissen abzuändern.
Umsatzsteuer
- 2200 Geschuldete MWST (Umsatzsteuer)
- 2201 Abrechnungskonto MWST (Schuld gegenüber ESTV)
- 2203 Bezugssteuer
Vorsteuer
- 1170 Vorsteuer Material, Waren, Dienstleistungen, Energie
- 1171 Vorsteuer Investition, übriger Betriebsaufwand
- 1175 Abrechnungskonto MWST (Guthaben gegenüber ESTV)
Einnahmen
- 3100 Gewerberäume (MWST-pflichtig)
- 3101 Büroräume (MWST-pflichtig)
- 3102 Lagerräume (MWST-pflichtig)
- 3103 Einstellplätze (MWST-pflichtig)
- 3104 Abstellplätze (MWST-pflichtig)
- 3105 Hauswartwohnung (stille Versteuerung)
- 3106 Wohnung (Beherbergung – steuerpflichtig)
- 3107 Innenumsatz (Gruppenmitglied XY AG)
- 3190 Leerstände Gewerberäume (MWST-pflichtig)
- 3191 Leerstände Büroräume (MWST-pflichtig)
- 3192 Leerstände Lagerräume (MWST-pflichtig)
- 3193 Leerstände Einstellplätze (MWST-pflichtig)
- 3194 Leerstände Abstellplätze (MWST-pflichtig)
- 3195 Leerstände Hauswartwohnung (stille Versteuerung)
- 3196 Leerstände Wohnung (Beherbergung – steuerpflichtig)
sonst. betrieblicher Aufwand
- 6740 Mehrwertsteuerkorrektur
In einem optierten Mandanten ist es zu vermeiden, Umsatzsteuer auf Aufwandkonten und Vorsteuer auf Ertragskonten zu buchen. Dies sind in der Praxis z.B. Weiterverrechnungen an Mieter welche pragmatischer Weise aufwandsmindernd gebucht werden. Somit würde Umsatzsteuer auf ein Aufwandskonto gebucht, was die Plausibilisierung der MWST-Abrechnung erschwert. Desgleichen gilt, dass man auf einem Ertragskonto keine Buchung mit Vorsteuer, also ertragsmindernd, tätigt.
Somit ist es empfehlenswert, Weiterverrechnungen an Mieter auf ein Ertragskonto buchen.
Zur besseren Kontrolle Ihrer MWST-Abrechnung könnte man auch, wenn erwünscht, die Aufwandskonten zusätzlich pro Vorsteueranteil hinterlegen wie z.B.
- 4025 Unterhalt: Innere Arbeiten Wohnungen
4026 Unterhalt: Innere Arbeiten Objekte MWST unterstellt 4027 Unterhalt: Innere Arbeiten Garage MWST unterstellt
Aufbau des Mandanten / Liegenschaften
Pro Liegenschaft kann man nur einen Schlüssel für die Berechnung der VOST-Quote festlegen. In der Regel ist es die Fläche. Somit könnte es empfehlenswert sein die Tiefgarage in einer separaten Liegenschaft zu erfassen, da die Masseinheit dort meistens die Stückzahl der Parkplätze ist. Diese Entscheidung hat jedoch zur Folge, dass eine VOST-Quote über den Mandanten aufgrund der verschiedenen Masseinheiten nicht berechnet werden kann. Alternativ könnte für Liegenschaft 1 und 2 eine extra Gruppe eröffnet werden, die die gleiche Berechnungsgrundlage für die VOST-Quote hat.
Eine Alternative besteht darin, die Parkplätze auch mit der gleichen Masseinheit zu hinterlegen. Klären Sie die Verwendung des Vorsteueranteil-Schlüssels allfällig mit der ESTV ab.
Grundeinstellungen - Hilfsdaten
In den Hilfsdaten werden die verschiedenen Mehrwertsteuersatzarten und deren Historie hinterlegt.
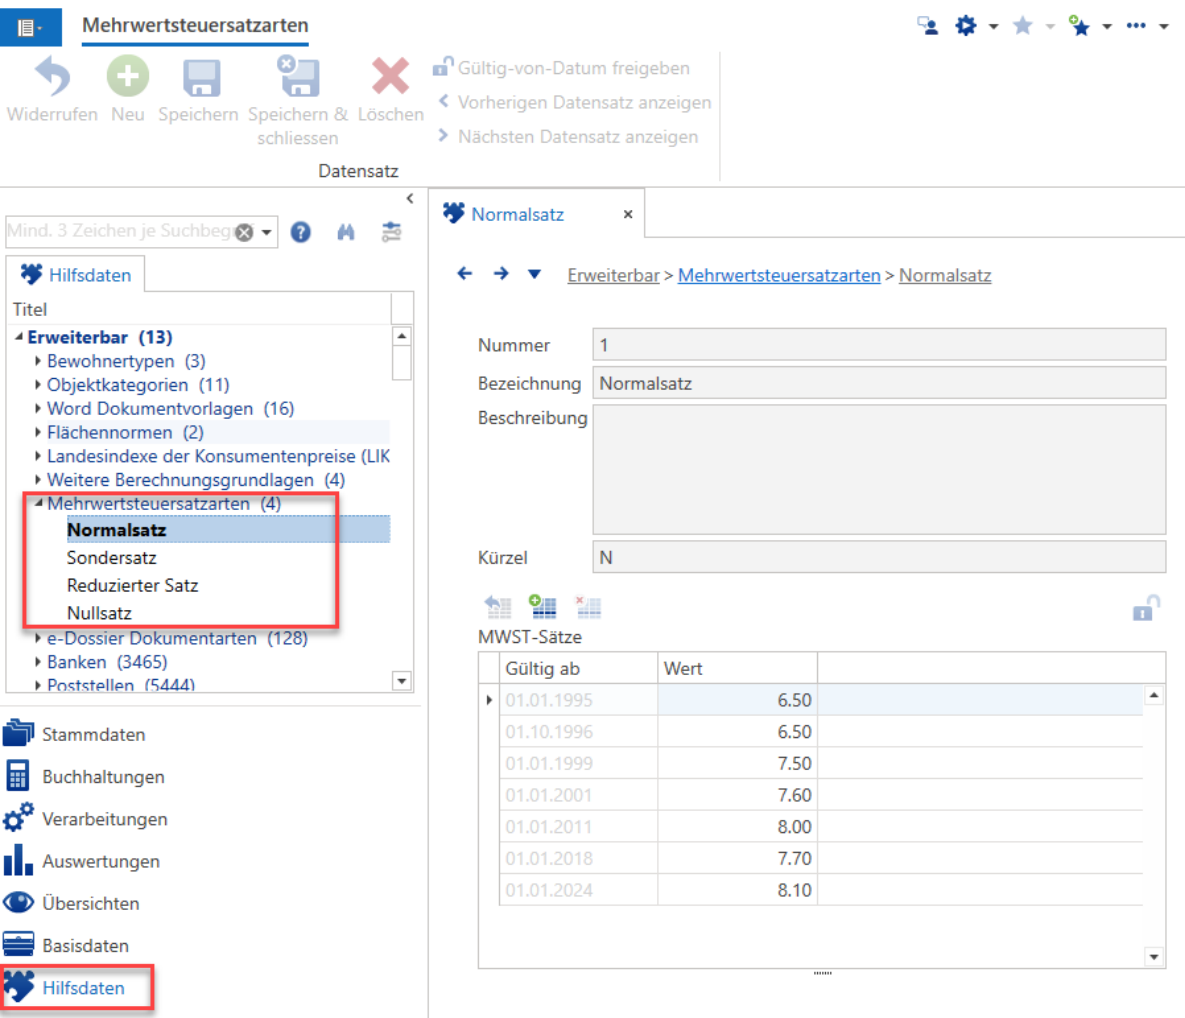

Falls Sie neue MWST-Sätze erfassen möchten (bei Satzänderungen) klicken Sie auf
oberhalb der Tabelle,
dann öffnet sich eine neue Zeile und Sie können einen neuen MWST-Satz erfassen.
Bitte beachten Sie, dass Sie pro Satzart einen neuen MWST-Satz erfassen.
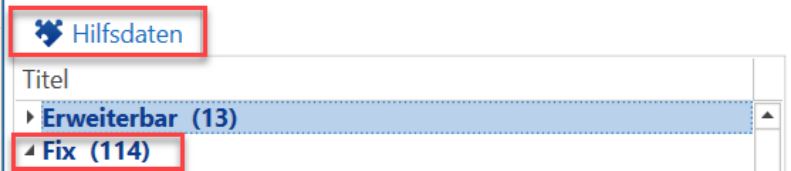
In den Hilfsdaten sind die nachstehenden Einstellungen fest hinterlegt, d.h. sie können weder mutiert noch neu
erfasst werden.
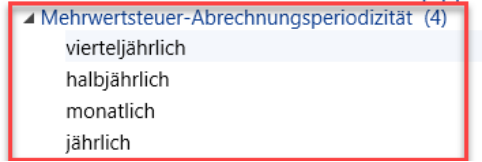
Mehrwertsteuer-Abrechnungsperiodizität
Die Steuerperiode teilt sich nach der gewählten Abrechnungsmethode auf. Diese können vierteljährlich (meistens effektive Abrechnungsmethode) oder halbjährlich (meistens Saldosteuersatzmethode) sein. Auf Antrag bei
der ESTV ist auch eine monatliche sowie jährliche Abrechnung möglich.
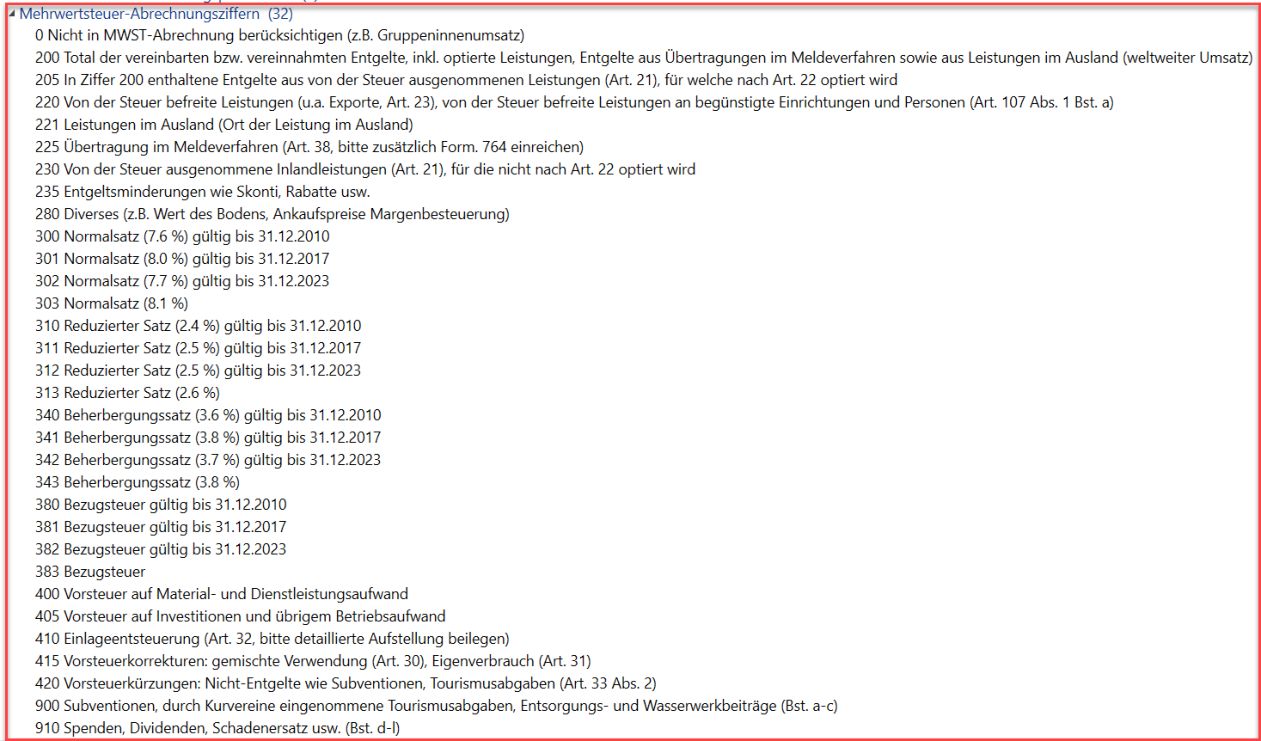
Mehrwertsteuer-Abrechnungsziffer
Hier sind alle Abrechnungsziffern gemäss MWST-Formular hinterlegt.
Mehrwertsteuerarten
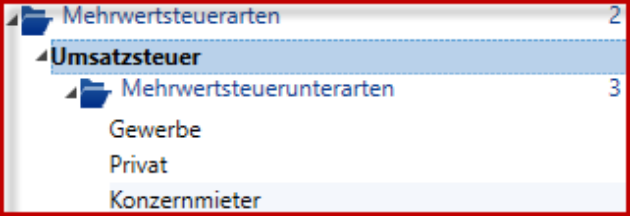
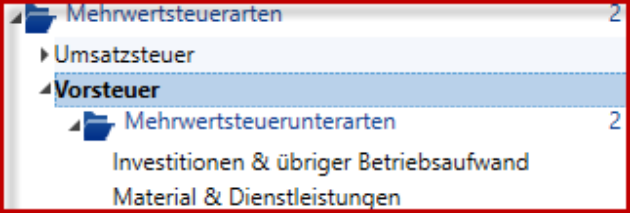
Hier werden die Steuerarten Vor- und Umsatzsteuer deklariert.
- Umsatzsteuer
- Vorsteuer
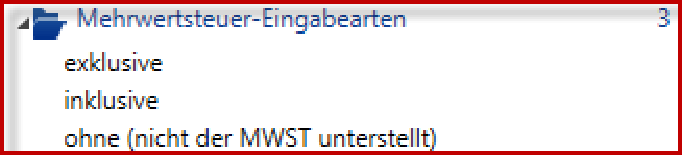
Mehrwertsteuer-Eingabearten
Im ImmoTop2 haben Sie die Möglichkeit drei Eingabearten zu wählen, um die Steuer zu berechnen.
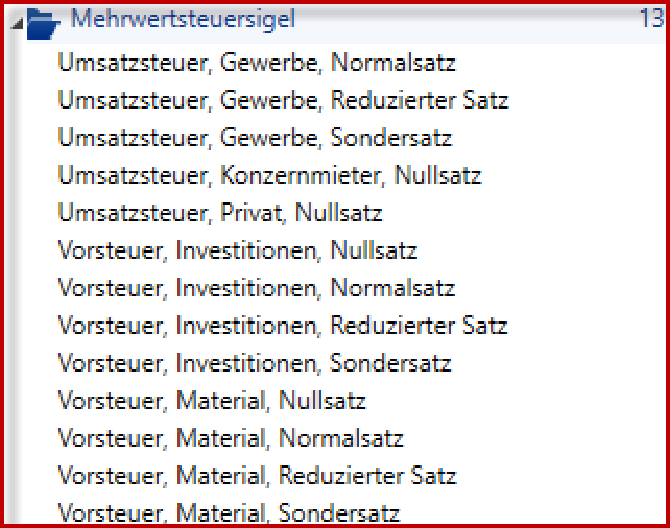
Mehrwertsteuersigel
Im Mehrwertsteuersigel werden sämtliche Steuerarten widergespiegelt.
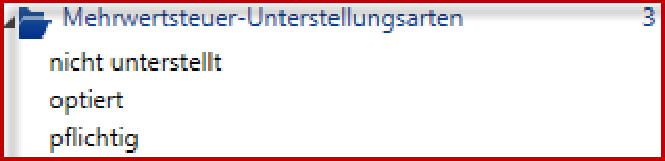
Mehrwertsteuer-Unterstellungsarten
Hier werden die drei Unterstellungsarten vordefiniert.
Grundeinstellungen – Basisdaten
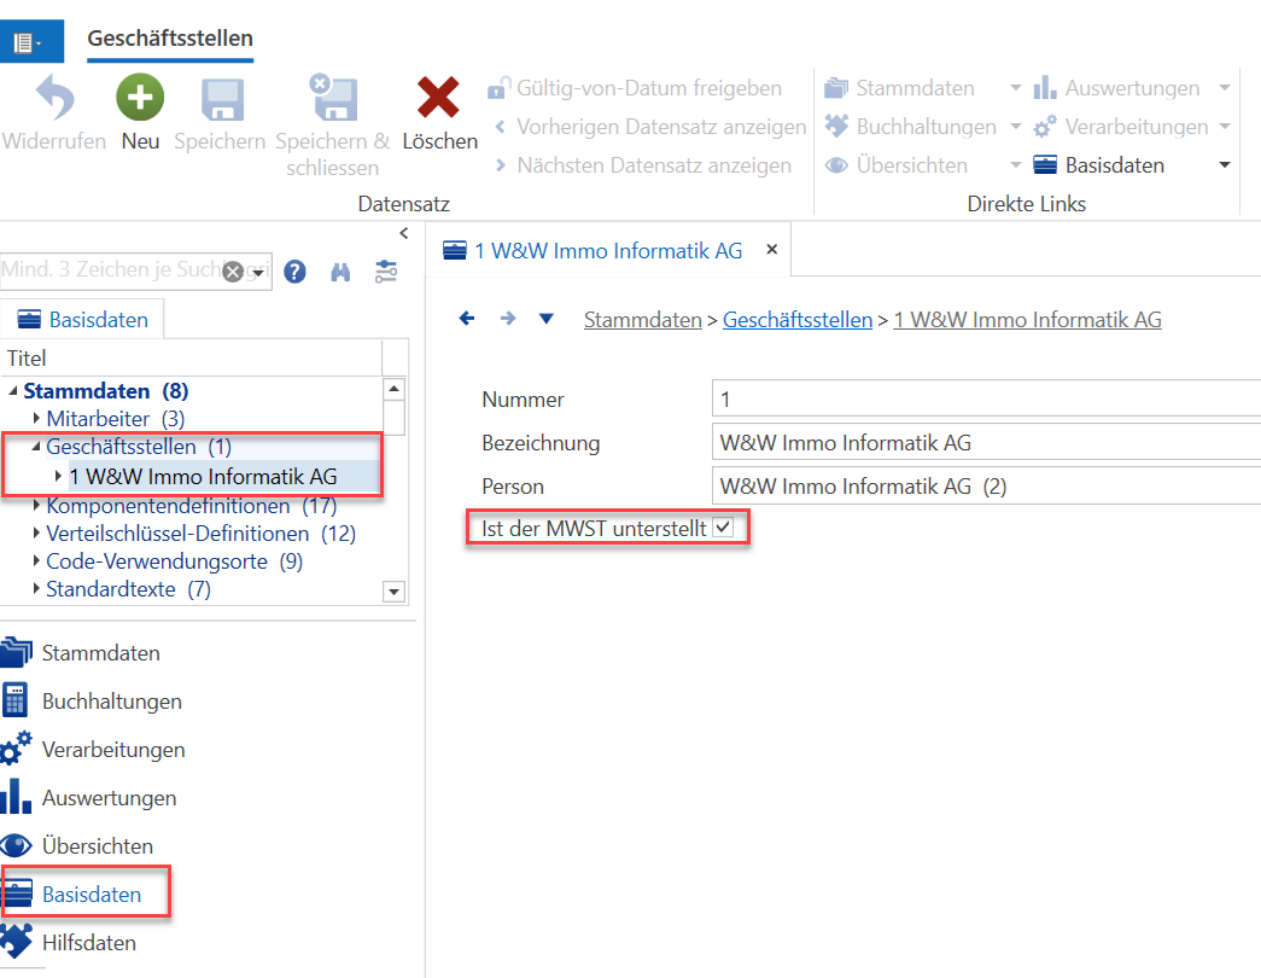
Geschäftsstelle einrichten
Das Verwaltungshonorar für die Bewirtschaftung der Immobilien an sich sowie für die Erstellung der Heiz- und Nebenkosten ist eine Dienstleistung welche Sie als Verwaltung erbringen. Wenn Sie als Verwaltung mehrwert-
steuerpflichtig sind müssen Sie auf diesem Honorar Umsatzsteuer abrechnen.
Ob Sie als Verwaltung mehrwertsteuerpflichtig sind wird bei der Geschäftsstelle hinterlegt.