Auswertungen
ImmoTop2 bietet diverse Auswertungen mit MWST-Angaben an.
Mieter-/Eigentümerspiegel per Stichtag
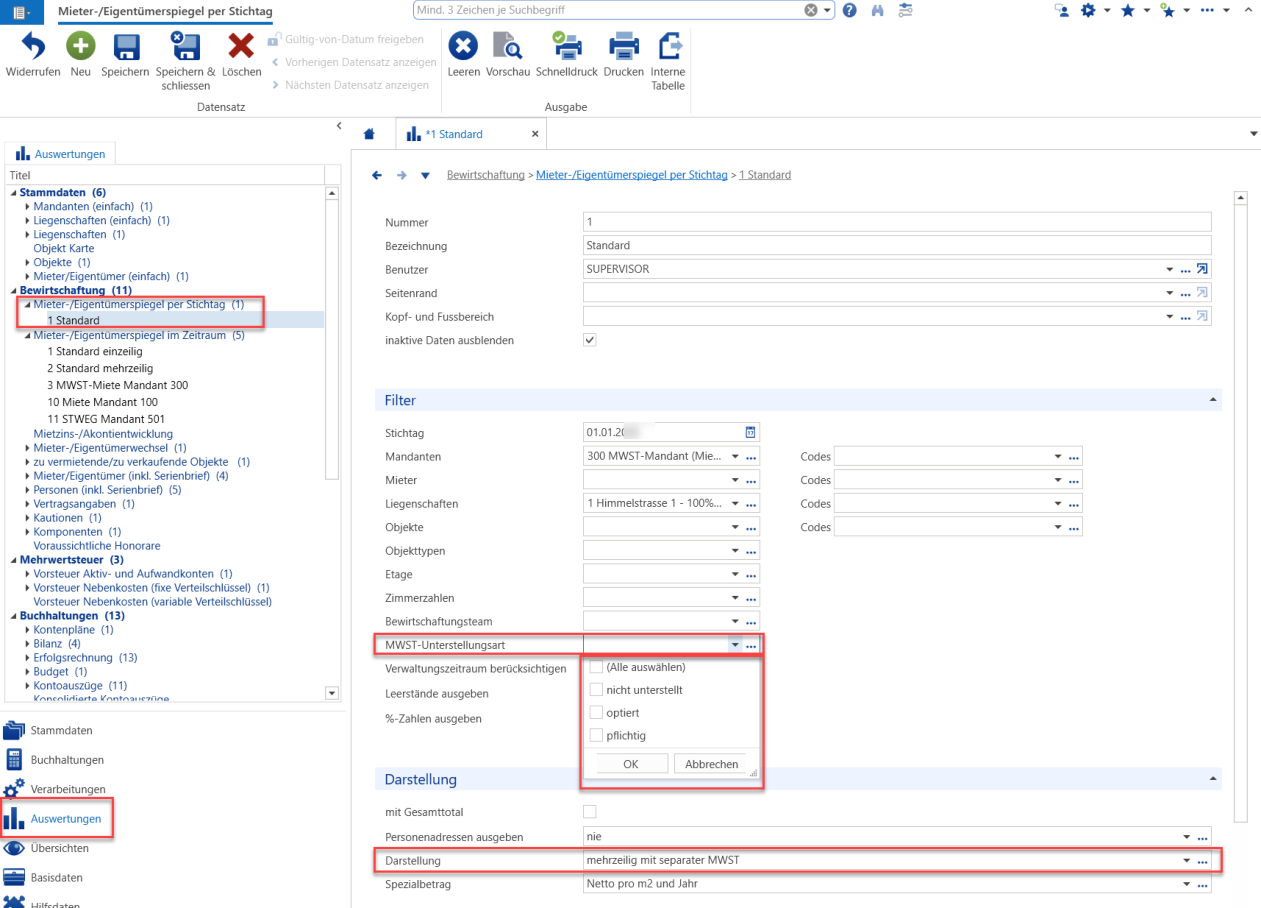
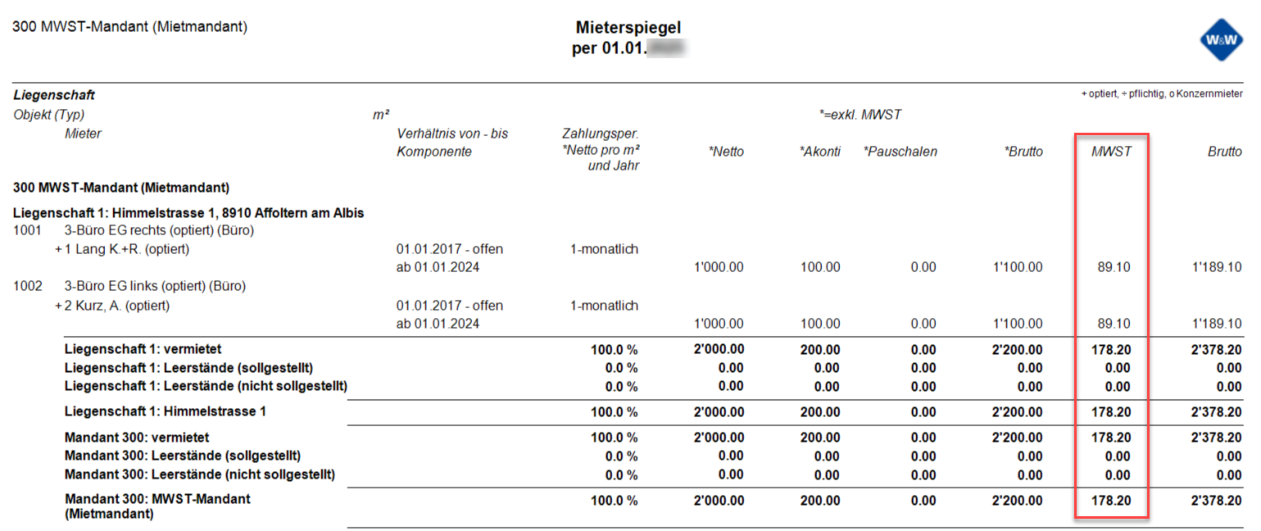
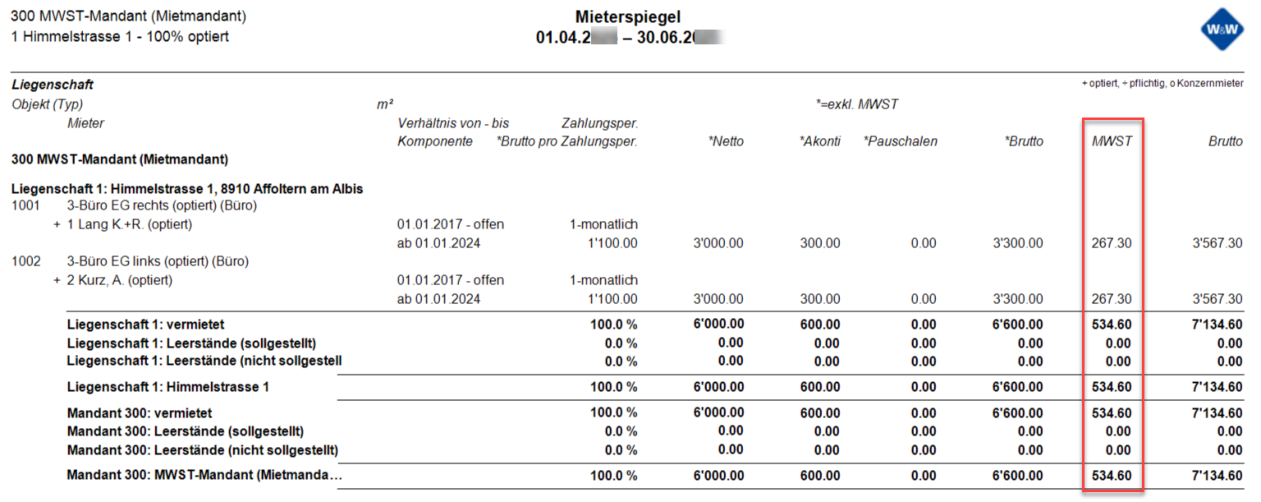
Damit Nettomiete und die Umsatzsteuer per Stichtag ersichtlich sind kann beim Mieterspiegel die Darstellung «mehrzeilig mit separater MWST» gewählt werden. Mit dem Filter «MWST-Unterstellungsart» haben Sie zusätzlich die Möglichkeit nach den verschiedenen Unterstellungsarten zu selektieren.
Mieter-/Eigentümerspiegel im Zeitraum
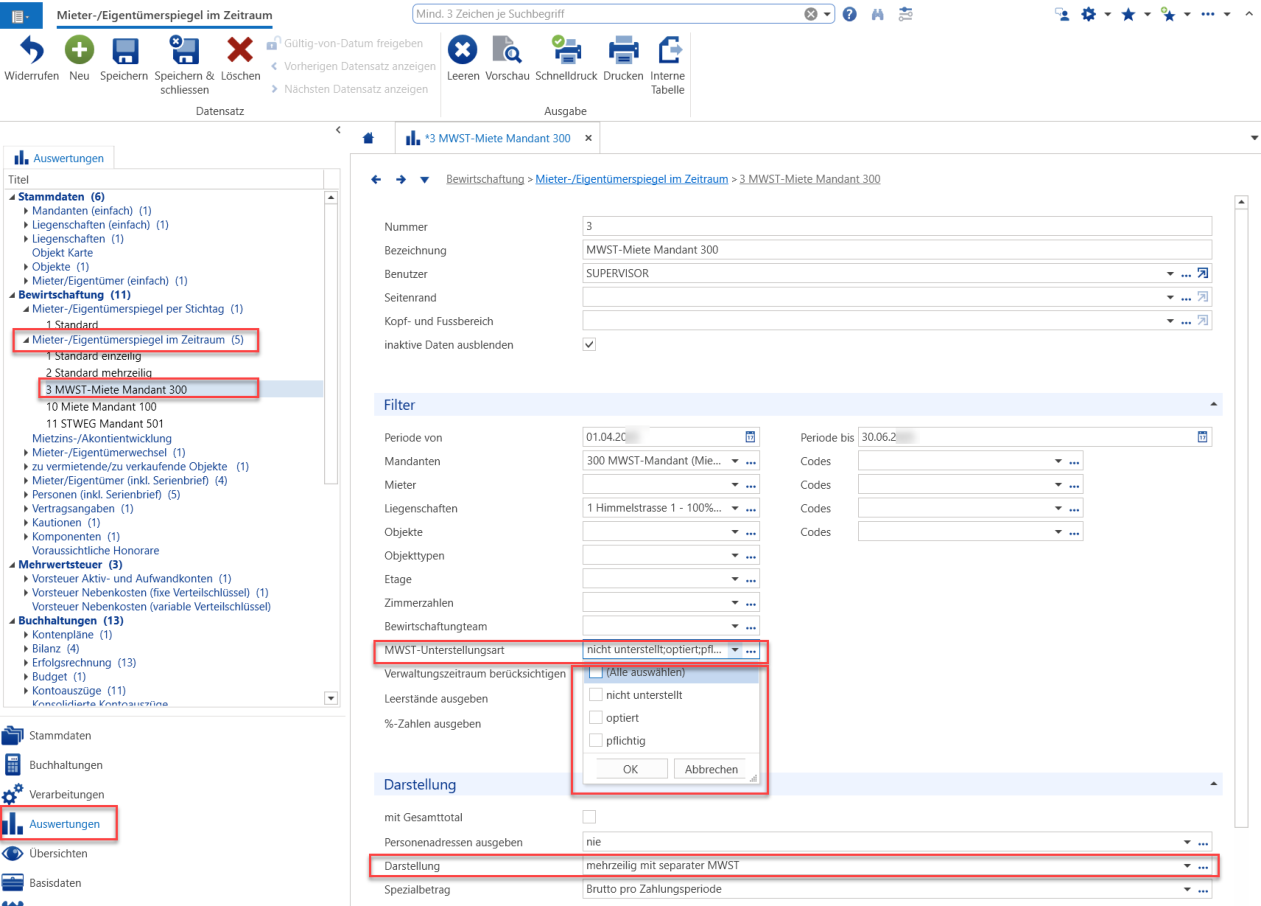
Damit Nettomiete und die Umsatzsteuer nach Zeitraum ersichtlich sind kann beim Mieterspiegel die Darstellung «mehrzeilig mit separater MWST» gewählt werden. Mit dem Filter «MWST-Unterstellungsart» haben Sie zusätzlich die Möglichkeit nach den verschiedenen Unterstellungsarten zu selektieren.
Mietzins-/Akontientwicklung
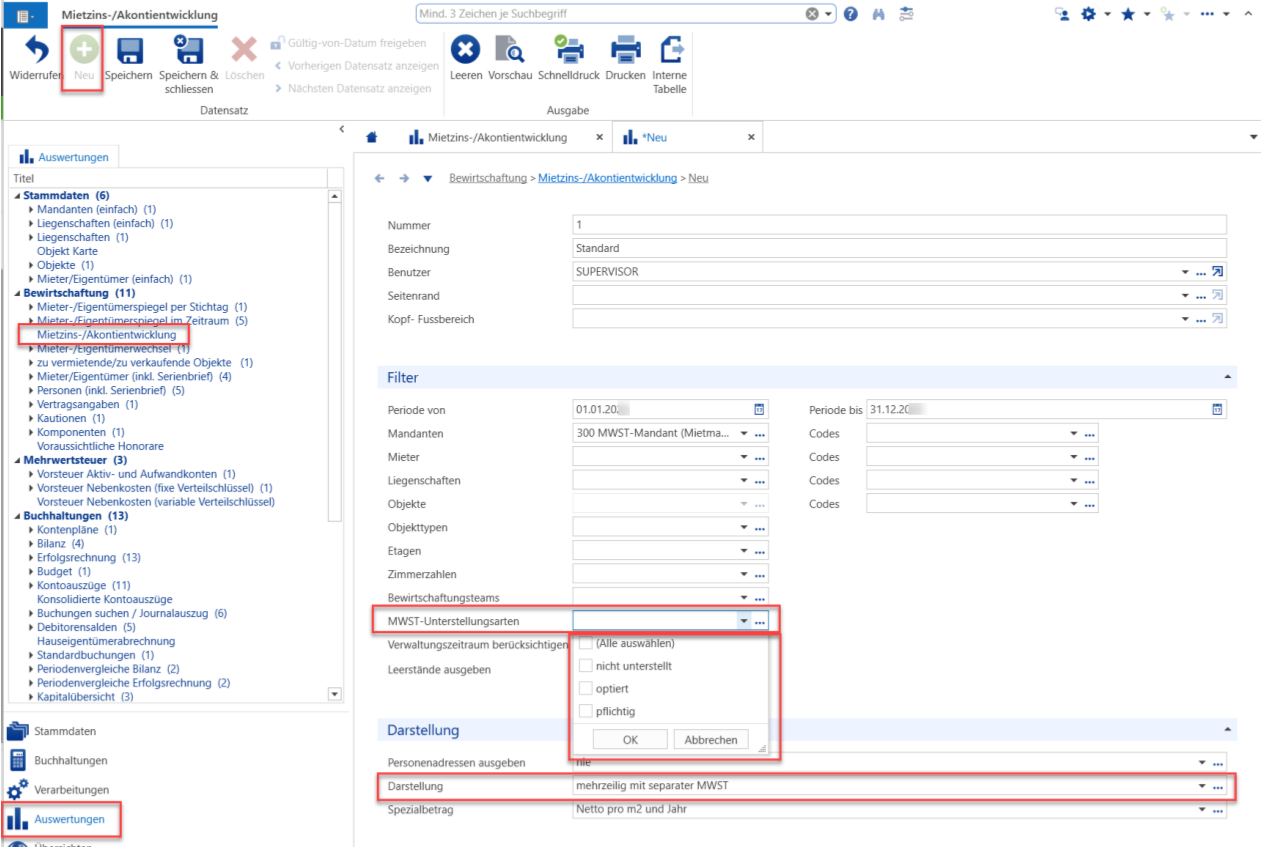
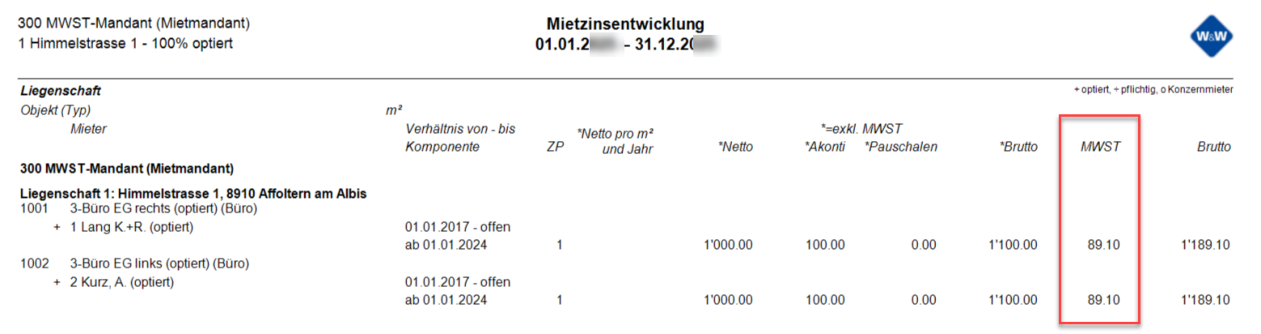
Damit Nettomiete und die Umsatzsteuer ersichtlich sind kann bei der Auswertung die Darstellung «mehrzeilig mit separater MWST» gewählt werden. Mit dem Filter «MWST-Unterstellungsart» haben Sie zusätzlich die Möglichkeit nach den verschiedenen Unterstellungsarten zu selektieren.
Vorsteuer Aktiv- und Aufwandkonten
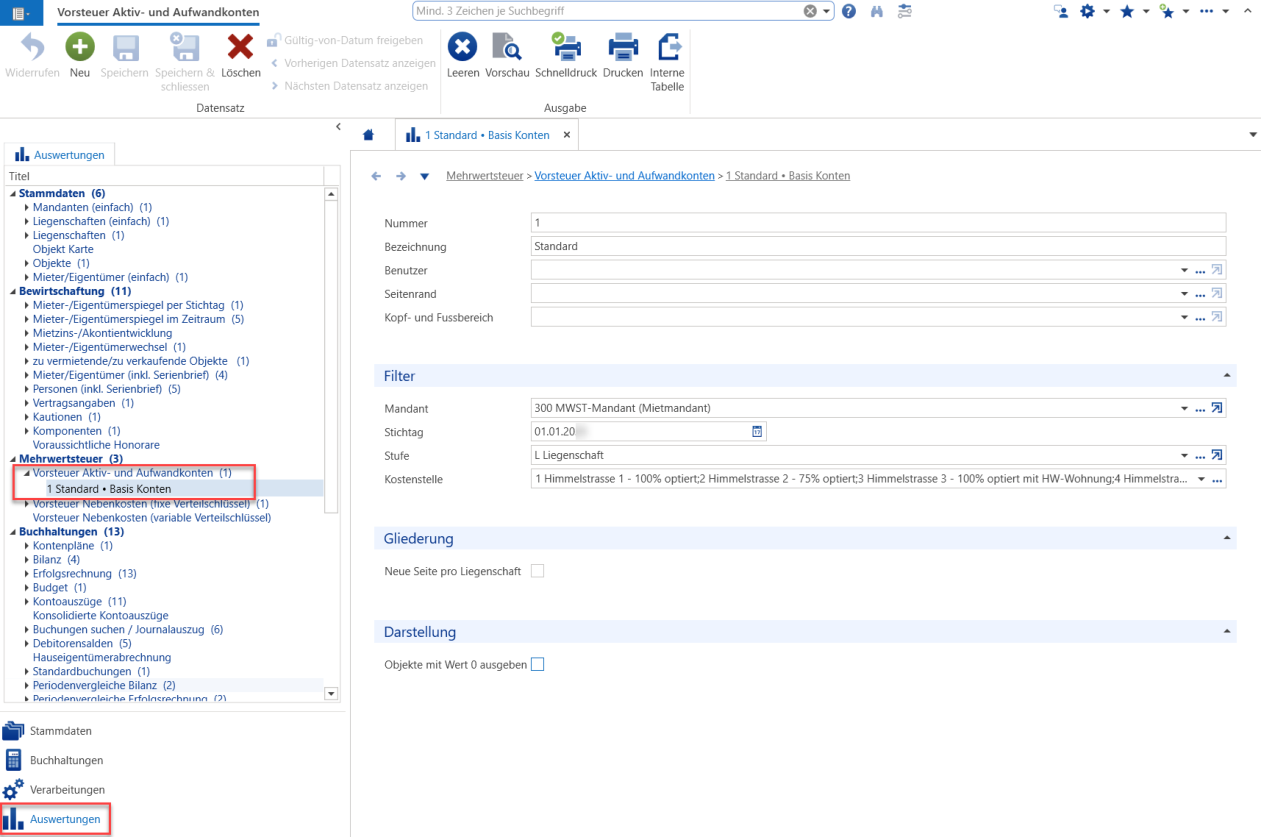
Bei Buchungen auf Hauptbuchkonten muss der korrekte Vorsteueranteil angewendet werden.
ACHTUNG: Diese Vorsteuerschlüssel haben keine Auswirkung auf die Heiz- und Nebenkostenabrechnung. Dort werden die effektiven Verteilschlüssel der Kostengruppen verwendet (siehe Kapitel 9.5 «Vorsteuer Nebenkosten (fixe Verteilschlüssel)» und 9.6 «Vorsteuer Nebenkosten (variable Verteilschlüssel)»).
Ist die Liegenschaft zu 100% optiert/pflichtig kann die ganze Vorsteuer geltend gemacht werden. Ist die Liegenschaft nur teilweise optiert/pflichtig kann der Vorsteuerabzug im Rahmen des Optierungsanteils geltend gemacht werden. Um den berechtigten Anteil zu ermitteln, geben Sie bei sämtlichen Objekten einen zusätzlichen Verteilschlüssel ein. Üblicherweise wird die Fläche zur Bestimmung des Optierungsgrades verwendet, um das
Verhältnis von optierten zu nicht optierten Objekten zu berechnen.
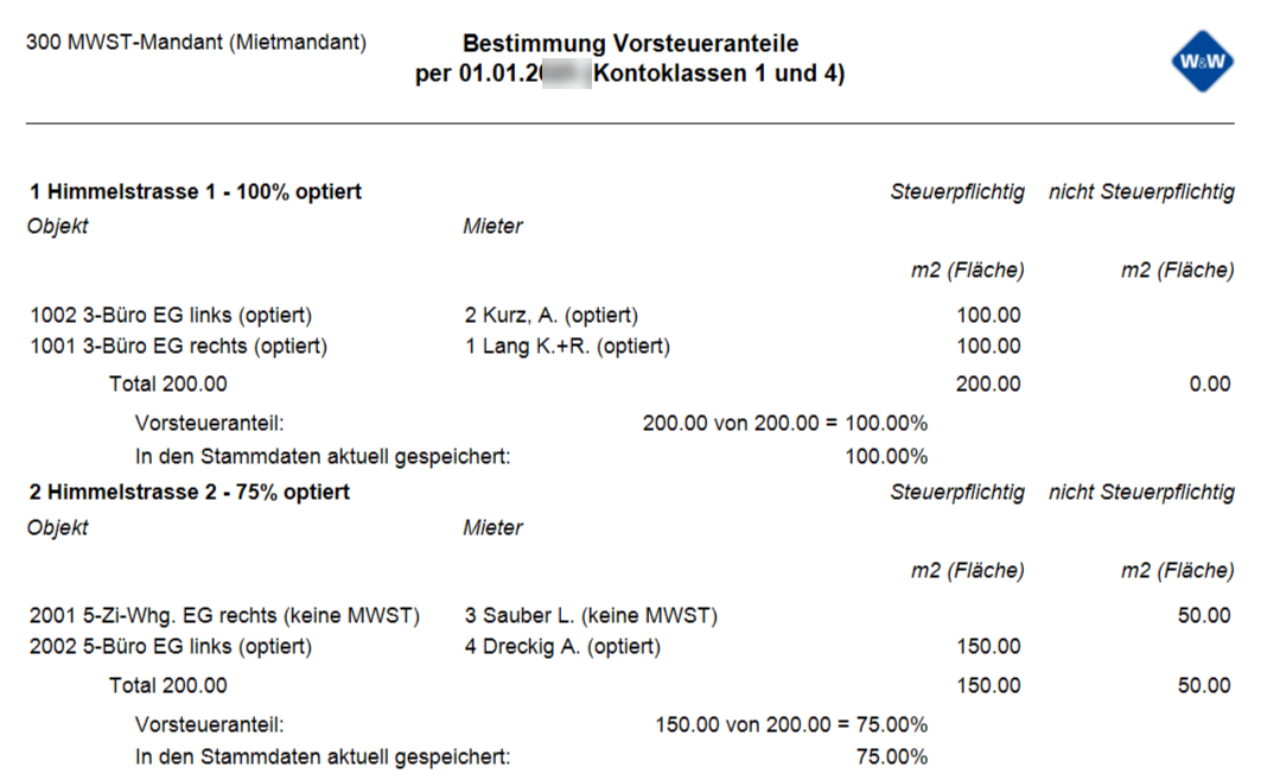
Wenn bei einem Objekt eine Nutzungsänderung stattfindet (Objekt wechselt vom optierten in den nichtoptierten Teil oder umgekehrt) müssen die Vorsteueranteile neu berechnet werden. Zu beachten ist ferner, dass auch Umbuchungen mit dem gleichen Vorsteueranteil gebucht werden müssen, welcher für die übrigen Buchungen verwendet wurde.
Wechselt der Optierungssatz, kommt die Nutzungsänderung zum Tragen:
- sinkt der Anteil muss ein Eigenverbrauch versteuert werden.
- steigt der Anteil kann eine Einlageentsteuerung vorgenommen werden.
Zu diesem Zweck müssen alle Belege, welche für die Bemessungsgrundlage wichtig sind, verfügbar sein.
Darunter fallen bei der Liegenschaft (fester Gegenstand ➔ Abschreibung 5% p.a.):
- Neuerstellung und Erwerb von Liegenschaften (Anlagewert)
- wertvermehrende Aufwendungen
- Grossrenovationen (➔ 5% des GVA-Wertes)
Darunter fallen bei den beweglichen Gegenständen (Abschreibung 20% p.a.):
- Waren- und Materialvorräte
- aktivierbare Produktions- und Betriebsmittel
Grundsätzlich kann während der Abrechnungsperiode 100% Vorsteuer geltend gemacht werden. Zum Zeitpunkt der Abrechnung berechnet ImmoTop2 gegebenfalls eine Vorsteuerkorrektur. Will man in Bezug auf die Liquidität die Vorsteuer möglichst genau abrechnen kann ein reduzierter Vorsteueranteil in den Stammdaten (siehe Kapitel «Mandanten - Berechnung der VOST-Anteile» «Mandanten - Berechnung der VOST-Anteile») hinterlegt werden.
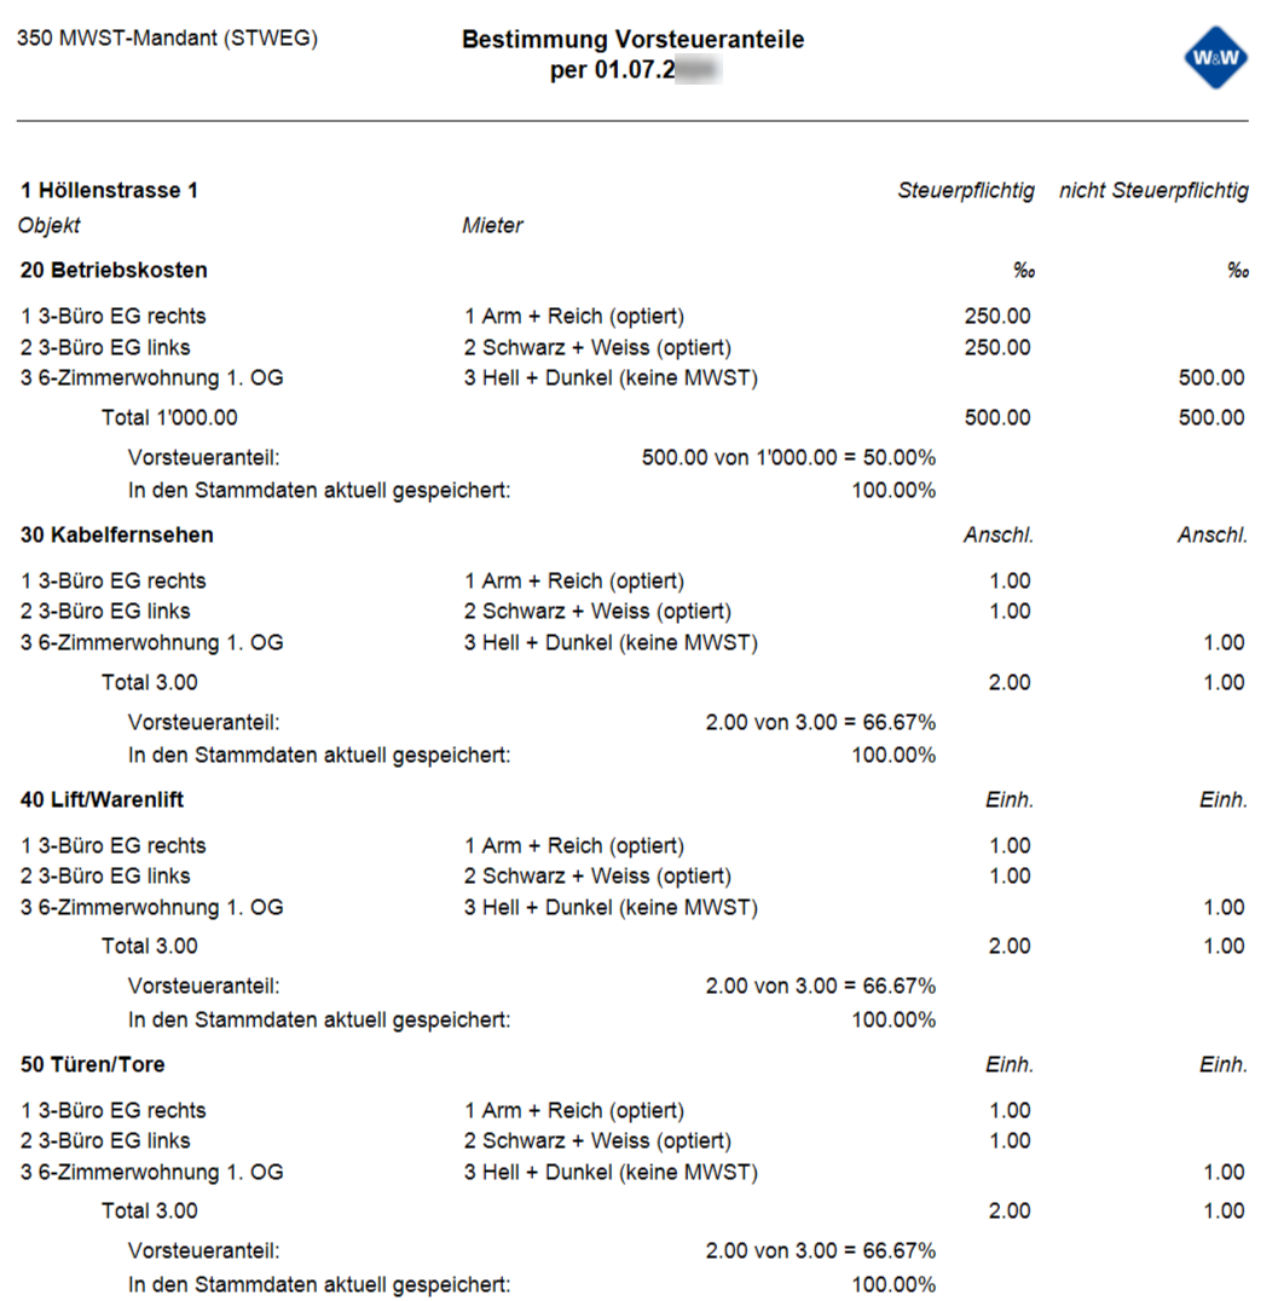
Die Auswertung gibt Auskunft per Stichtag über den jeweiligen Anteil pro Kostengruppe.
Zur Berechnung werden die Verteilschlüsselwerte pro Kostengruppe ins Verhältnis zwischen optierten und nicht optierten Objekten gesetzt. Die Information, ob eine Optierung besteht oder nicht, findet sich auf Stufe Komponentensatz (siehe Kapitel «Mietzinse – Kontierung der Komponente» «Mietzinse – Kontierung der Komponente») statt.
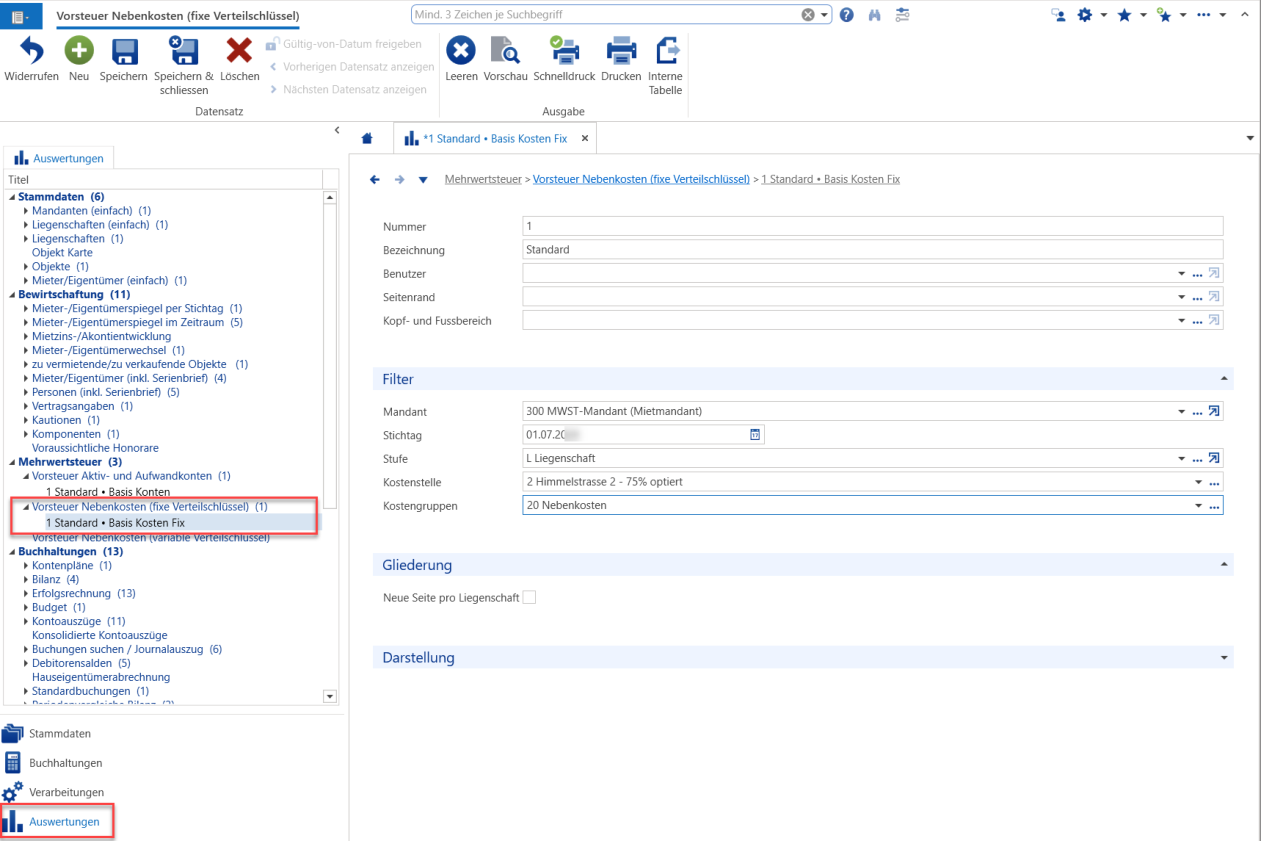
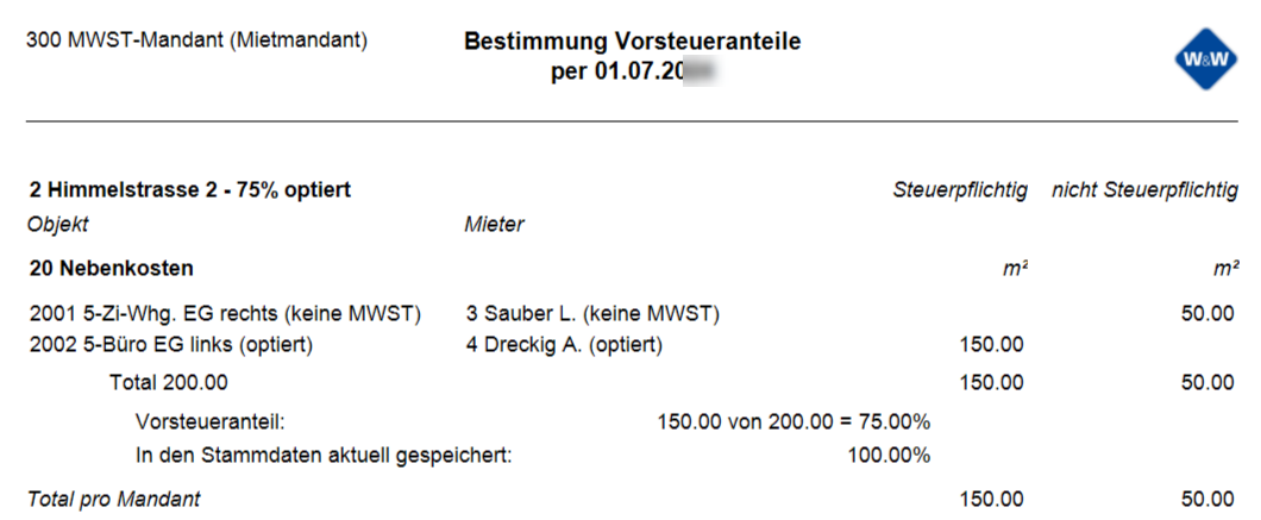
Beachten Sie, dass bei unterschiedlichen Verteilschlüsseln die Vorsteueranteile unterschiedlich sein können, je nach Partizipation der Objekte an einem Schlüssel.
Bei variablen Verteilschlüssel ist die Ermittlung des Vorsteuerabzuges zum Buchen nicht zuverlässig möglich, da die effektiven Schlüssel erst bei der Abrechnung bekannt sind. Aus diesem Grund wird bei der Nebenkostenabrechnung eine Vorsteuerkorrektur berechnet.
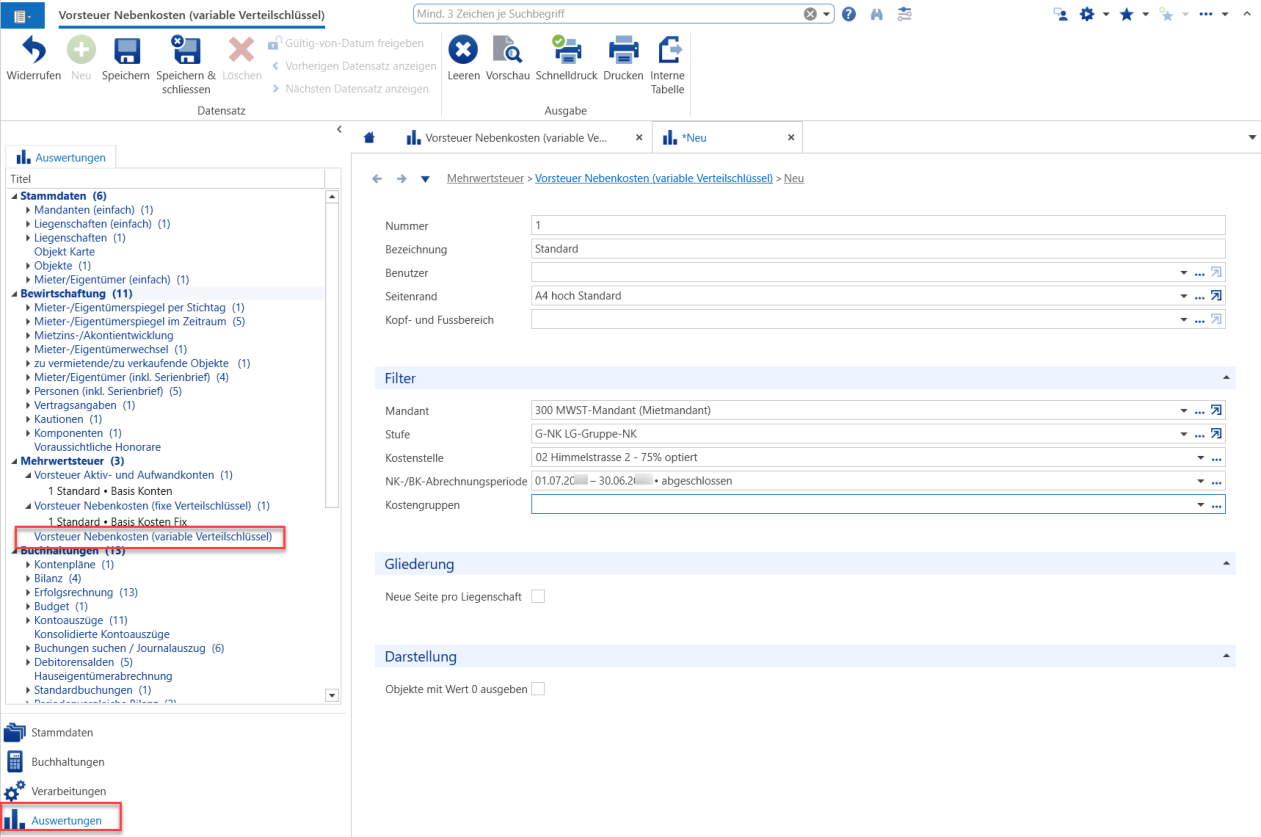
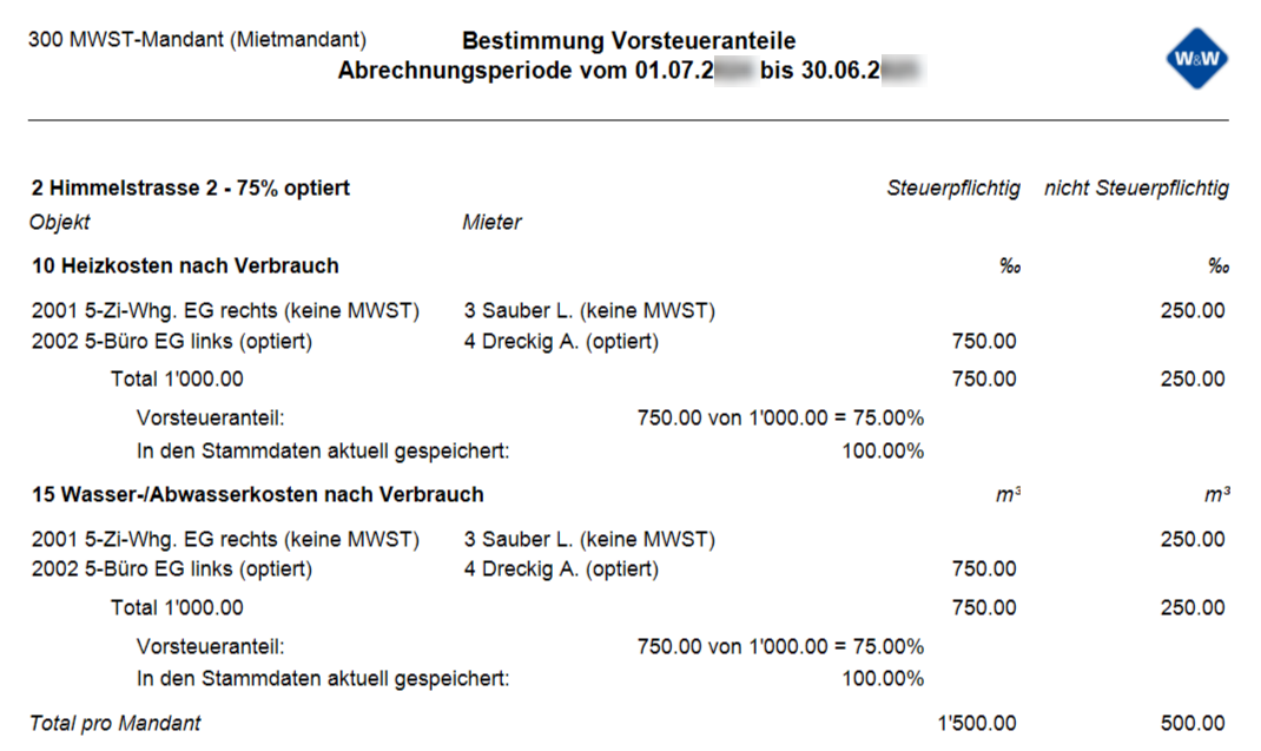
Beachten Sie, dass bei unterschiedlichen Verteilschlüsseln die Vorsteueranteile unterschiedlich sein können, je nach Partizipation der Objekte an einem Schlüssel.
Kontenpläne
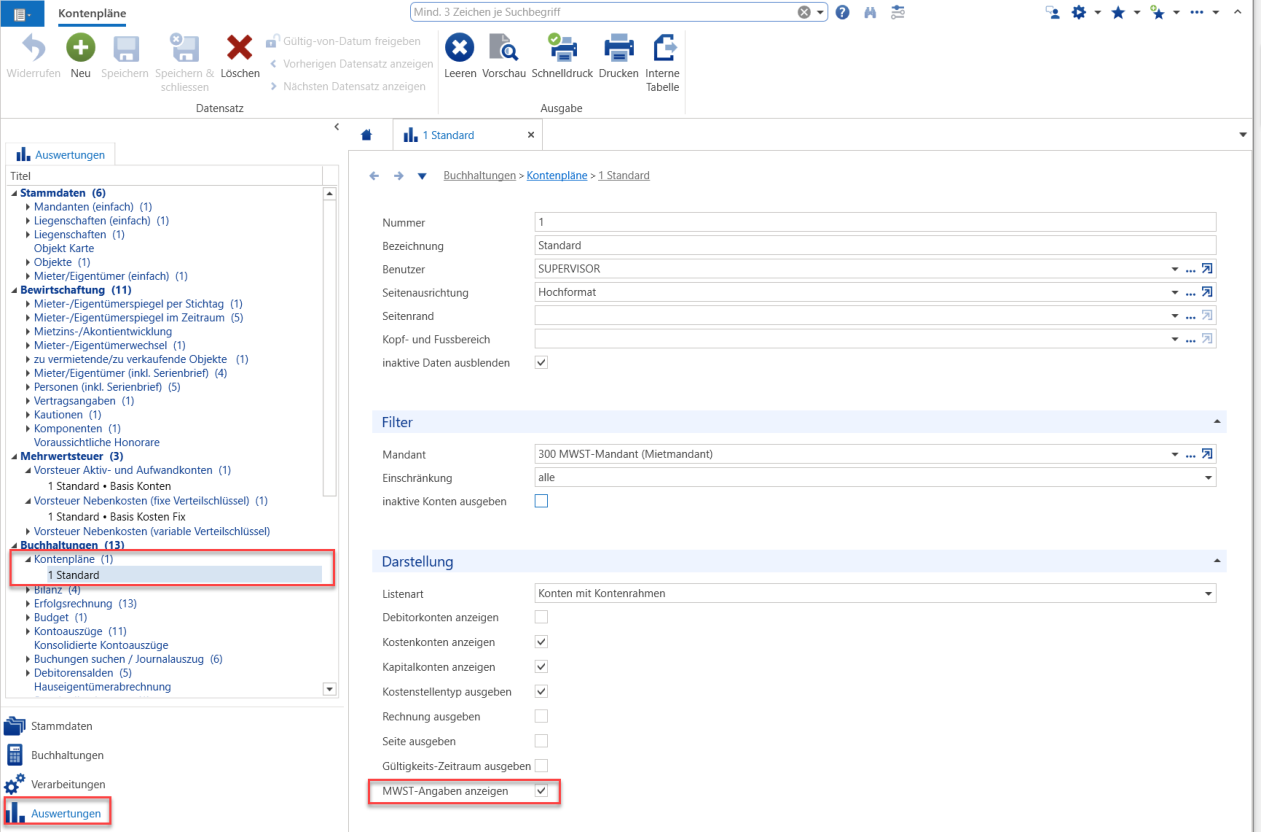
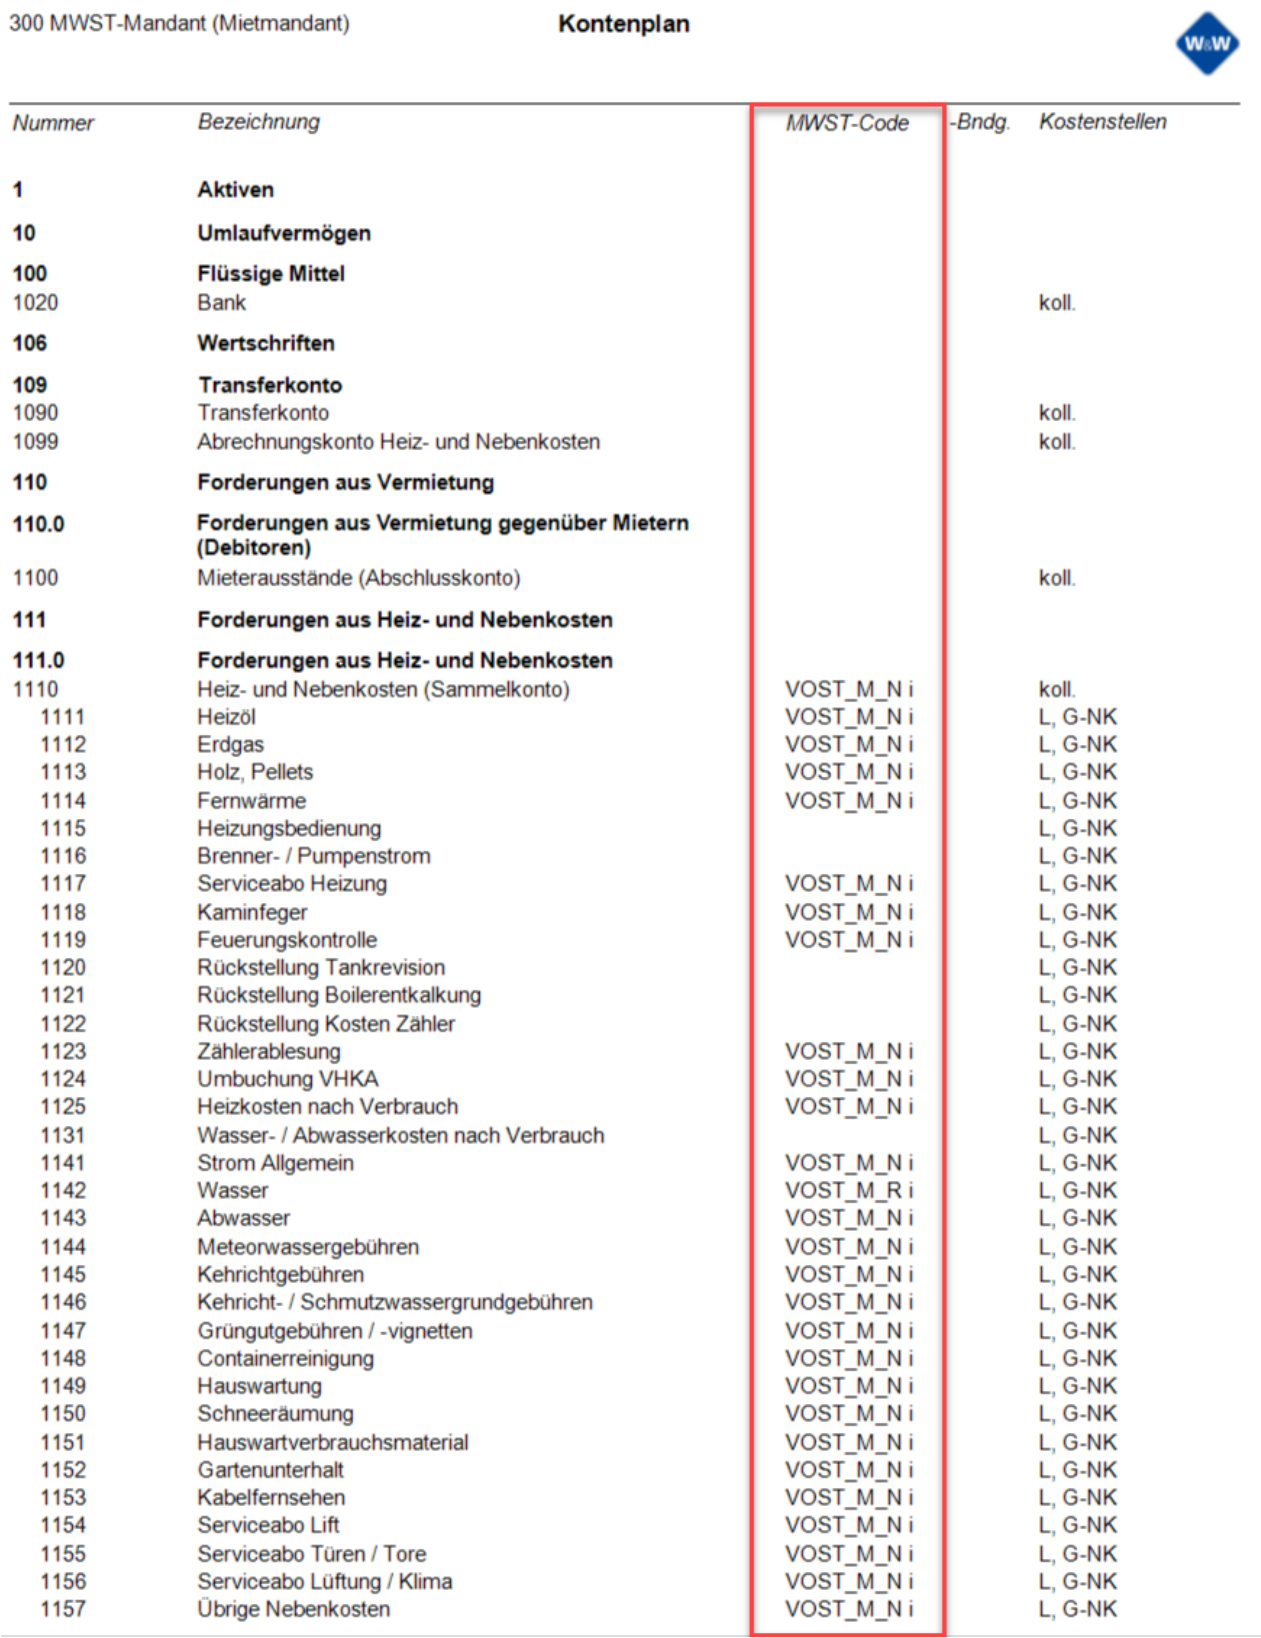
Bei der Ausgabe des Kontoplans können Sie wahlweise auch die MWST-Angaben ausgeben, welche bei einem Konto hinterlegt sind (Kapitel «Hauptbuchkonten und Kostenkonten» «Hauptbuchkonten und Kostenkonten»).
Kontoauszüge
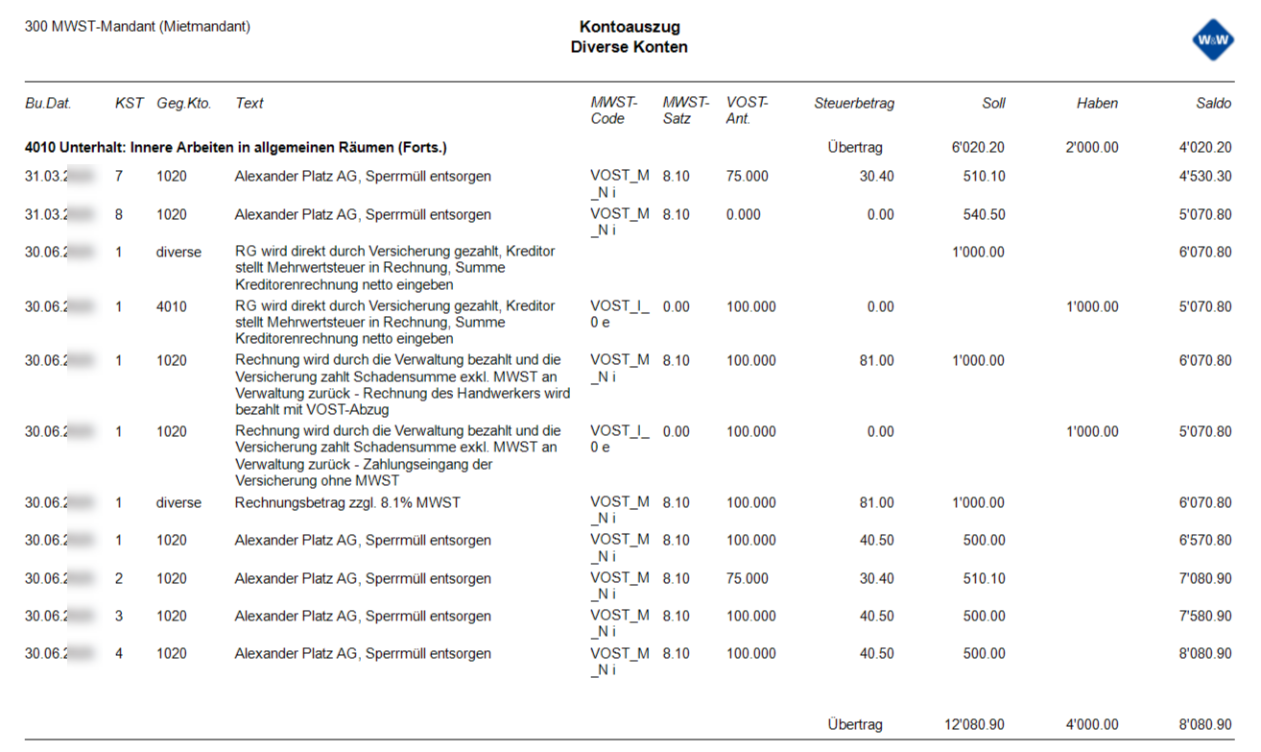
Für die Ausgabe der MWST-Angaben im Kontoauszug empfiehlt es sich eine Vorlage zu erstellen. Dabei können Sie im Rollo Darstellung Datenfelder der MWST eingefügt werden.
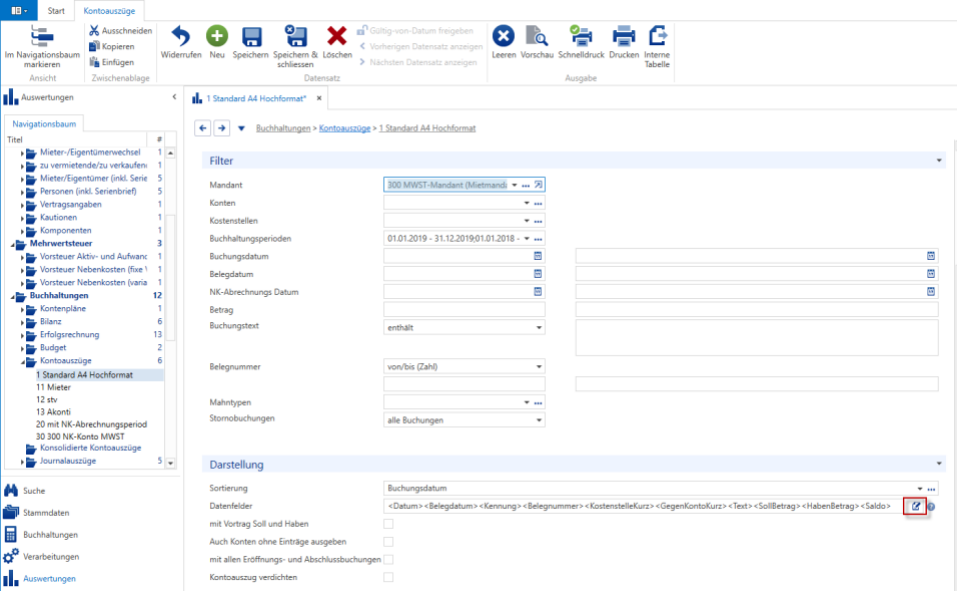
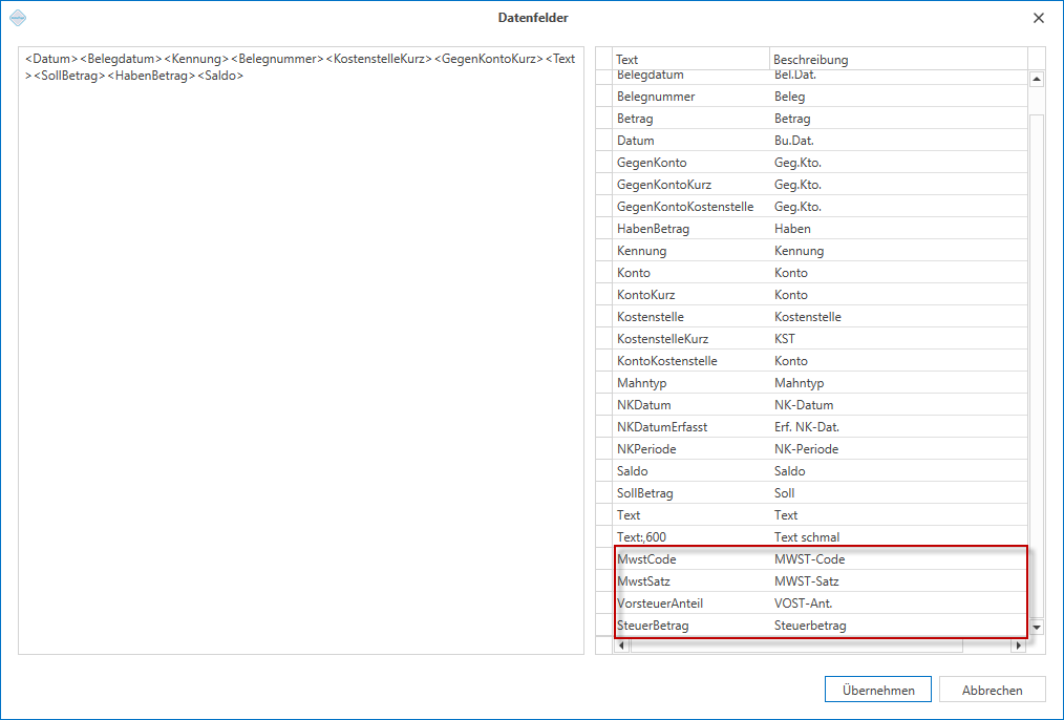
Auf der linken Seite klicken Sie mit dem Cursor die Stelle an wo die Datenfelder eingefügt werden sollen. Anschliessend können Sie auf der rechten Seite das ausgewählte Datenfeld mittels Doppelklick übernehmen.

Mit Schaltfläche «Übernehmen» werden die hinzugefügten Platzhalter in die Vorlage übernommen.
Journalauszüge
Bei den Journalauszügen verhält es sich gleich, wie bei den Kontoauszügen (siehe Kapitel «Kontoauszüge» Kontoauszüge). Einzig der Steuerbetrag kann nicht mittels einem Datenfeld erzeugt werden.
Hauswartwohnung
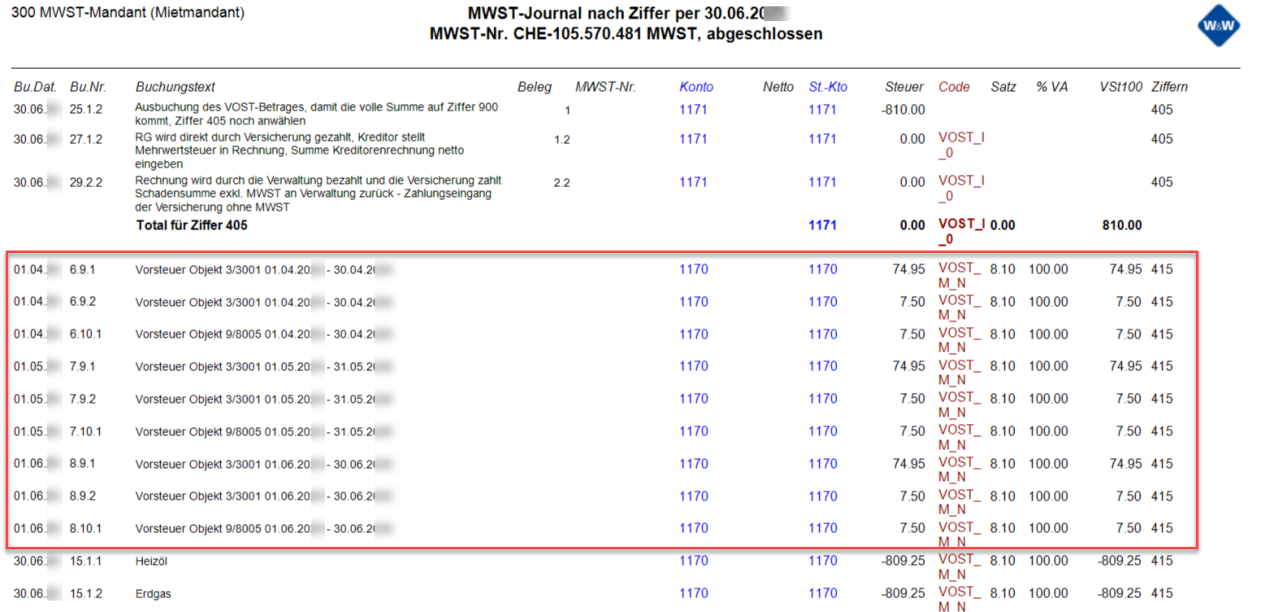
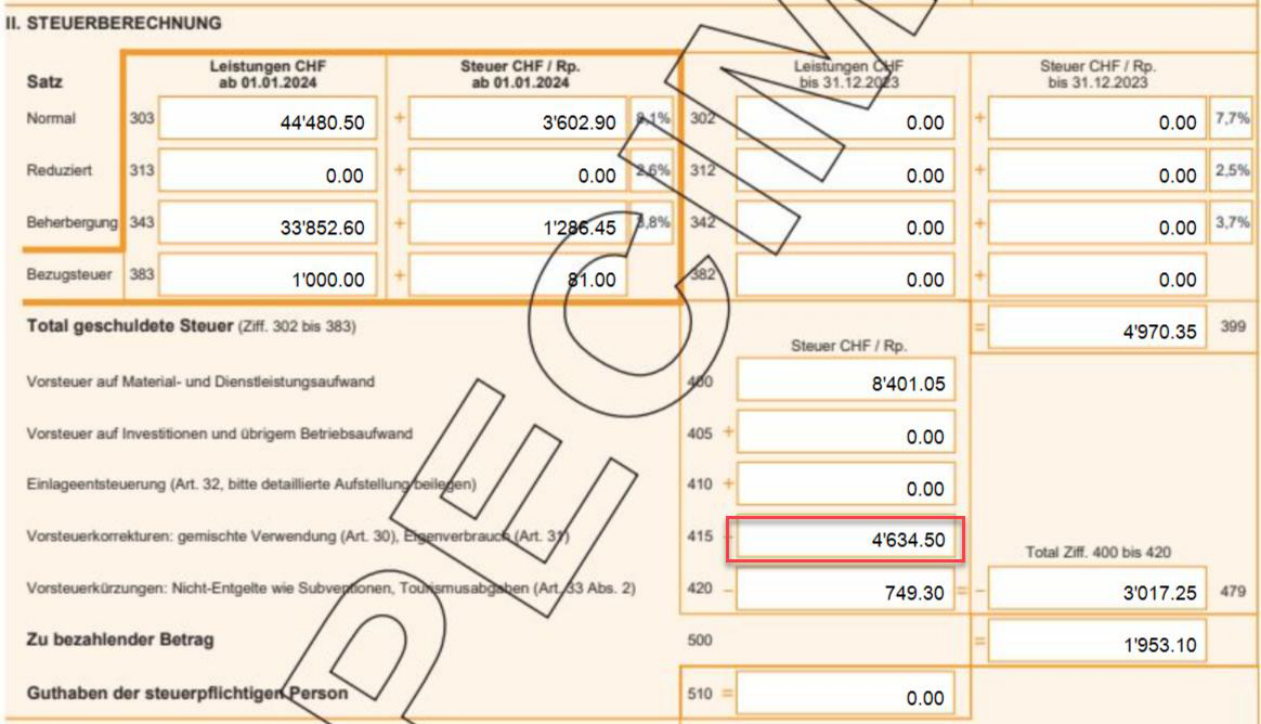
Gemäss MBI 17 - LIEGENSCHAFTSVERWALTUNG / VERKAUF UND VERMIETUNG VON IMMOBILIEN, Ziffer 6.9 und Ziffer 12 kann die VOST-Korrektur im Zusammenhang mit der Vermietung einer Hauswartwohnung in einer ausschliesslich unternehmerisch genutzten Liegenschaft vereinfacht (sog. „stille Versteuerung“ ) vorgenommen werden. Dies in der Weise, dass die Steuer zum Normalsatz auf den betreffenden Miet- und Nebenkosteneinnahmen - basierend auf einem marktüblichen Mietpreis – berechnet wird. Diese Steuer ist nicht als Umsatzsteuer, sondern als VOST-Korrektur unter Ziffer 415 der MWST-Abrechnung zu deklarieren. Da es sich dabei nicht um eine eigentliche Besteuerung dieser Umsätze handelt, darf in den für beide Parteien verbindlichen Unterlagen (z.B. Mietvertrag) nicht auf die Steuer hingewiesen werden. Die VOST auf den diesbezüglichen Aufwendungen (Betriebskosten, Unterhalt und Investitionen) können vollumfänglich geltend gemacht werden. Für die Anwendung dieser Vereinfachungen bedarf es keiner Bewilligung der ESTV. Die Anwendungsdauer beträgt mindestens eine Steuerperiode.
Stammdaten – Mehrwertsteuer
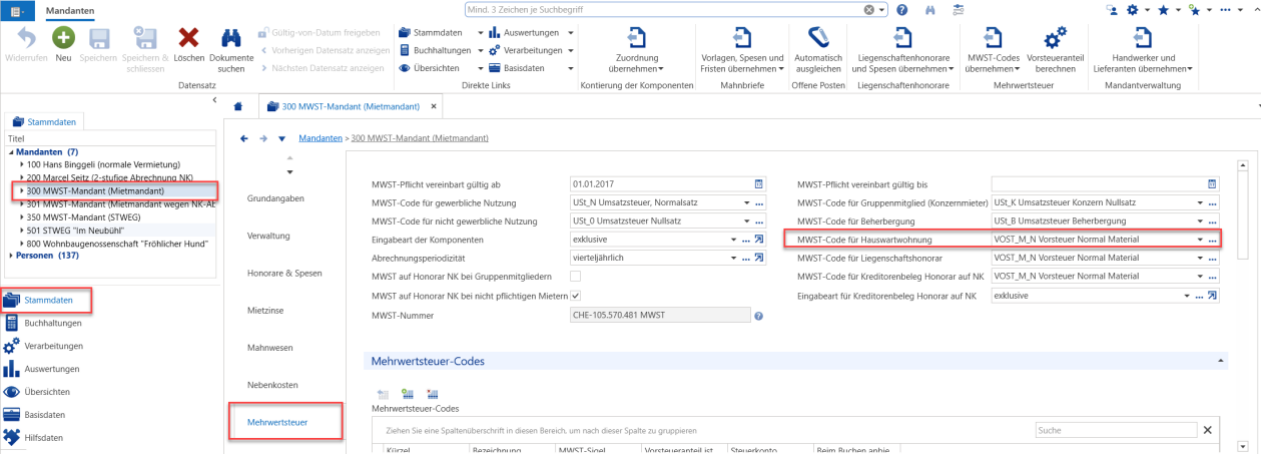
Unter Stammdaten ist der entsprechende MWST-Code für die Hauswartwohnung zu hinterlegen. Da es sich hier nicht um einen Umsatz handelt wir ein Vorsteuer-Code hinterlegt.
Stammdaten – Komponentensätze
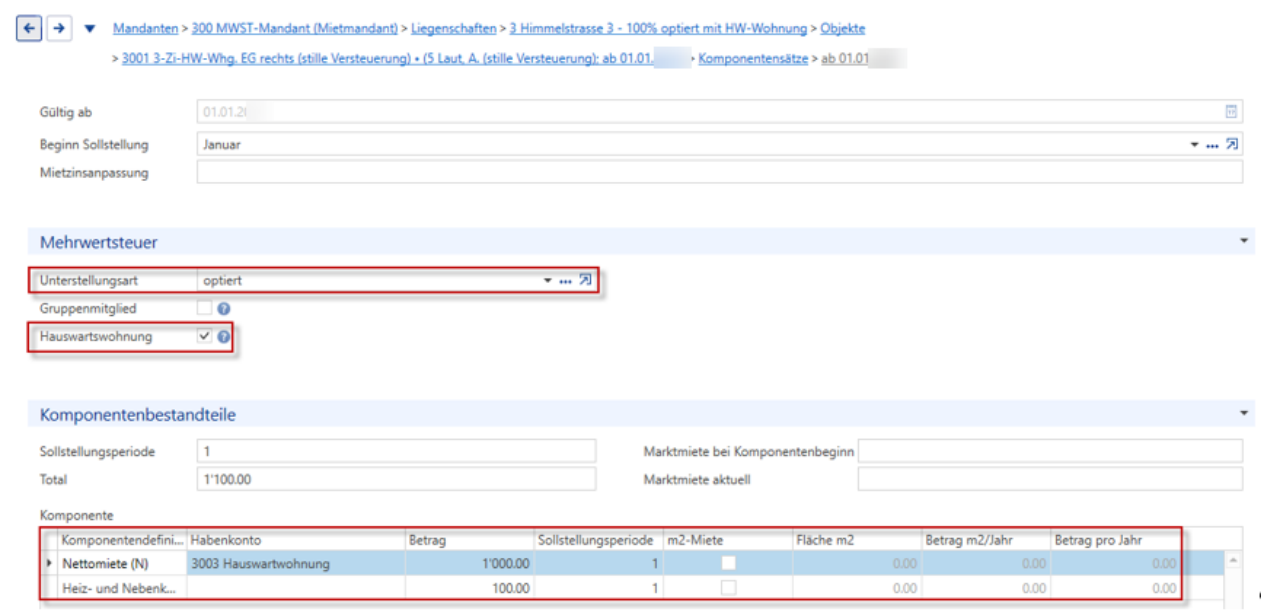
Erfassen sie den Komponentensatz für eine Hauswartwohnung wie folgt:
Verarbeitungen – Sollstellung
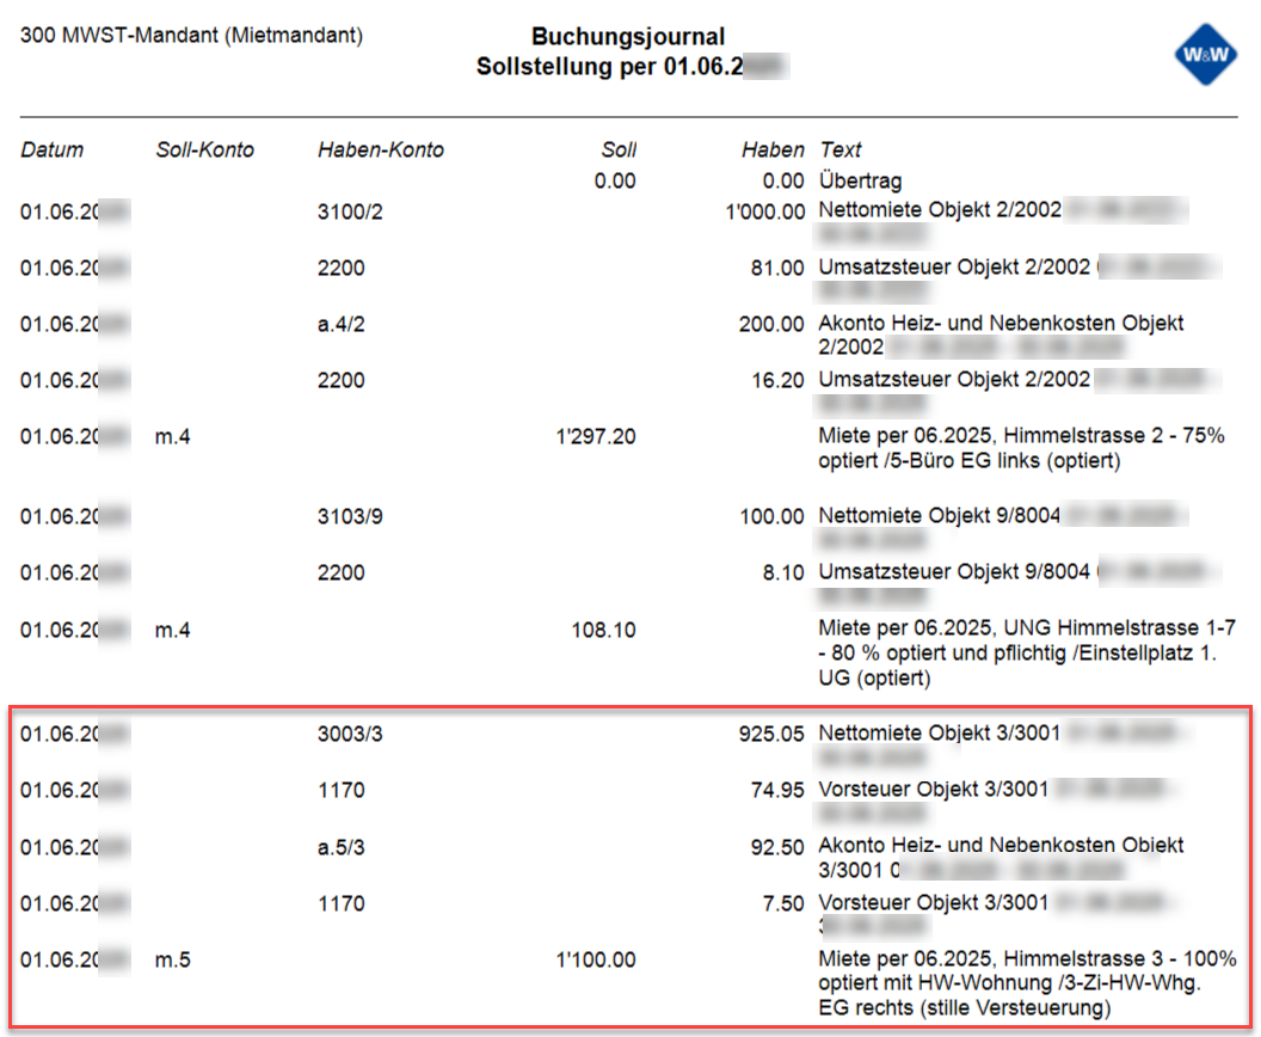
Bei der Sollstellung werden die entsprechenden VOST-Korrekturen generiert.
Diese Steuer ist nicht als Umsatzsteuer, sondern als VOST-Korrektur unter Ziffer 415 der MWST-Abrechnung zu deklarieren.
Stockwerkeigentum mit MWST-Option
Auch Stockwerkeigentümergemeinschaften können ganz oder teilweise optieren. Die Akontobeträge werden dann mit Umsatzsteuer und die Kosten mit Vorsteuer gebucht. Im nachfolgenden Kapitel werden nur die zusätzlichen Besonderheiten vom Stockwerkeigentum abgebildet.
Stammdaten – Mehrwertsteuer
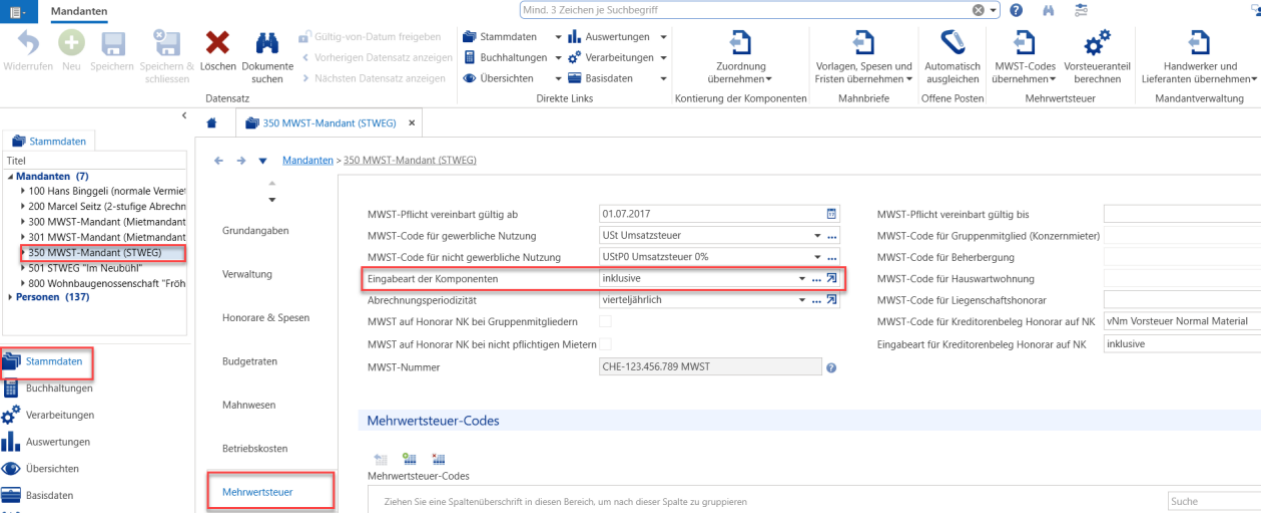
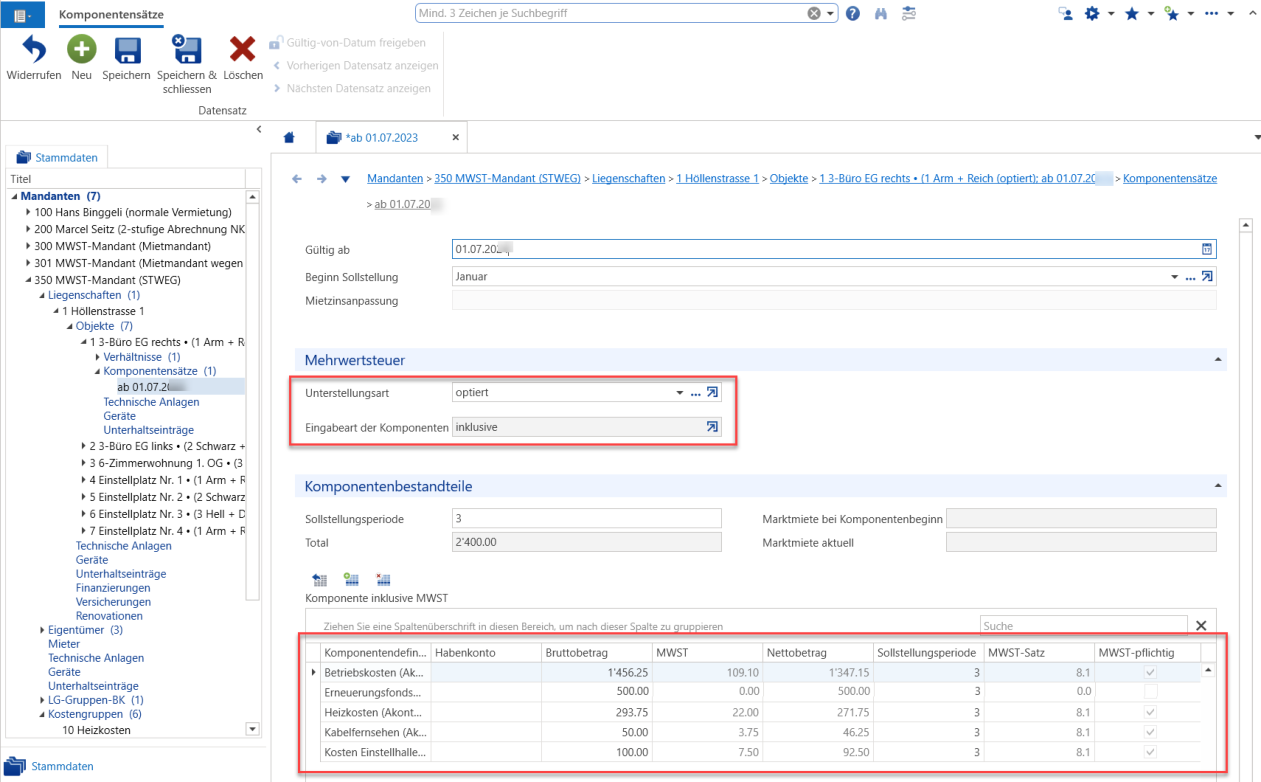
Wir empfehlen bei der Eingabeart der Komponenten «inklusive» zu verwenden, da das Budget Brutto (inkl. Steuer) erfasst und verteilt wird.
Auch im Stockwerkeigentumsmandanten können für alle Abrechnungsgruppen die Vorsteueranteile entspre-
chend berechnet oder im Sinne der Vereinfachung auf den die Kosten vorerst die volle Vorsteuer geltend gemacht werden. Am Ende der Betriebskostenabrechnungsperiode wird dann die Vorsteuer korrigiert. Diese Korrektur macht ImmoTop2 selbstständig und nimmt die diesbezüglichen Buchungen vor. Nachvollziehbar wären die Korrekturen mit den Auswertungen-Mehrwertsteuer-Vorsteuer Nebenkosten (fixe bzw. variable Verteilschlüssel)
Stammdaten - Budgetraten
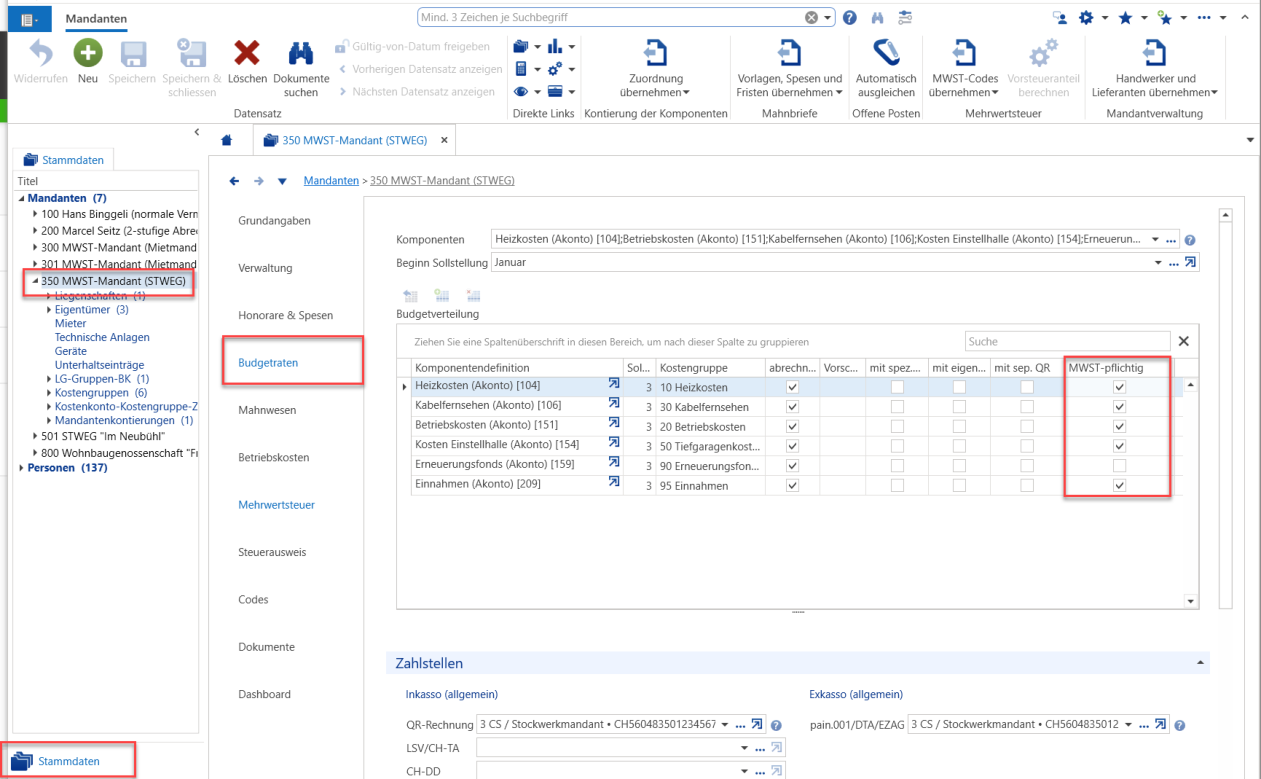
In den Stammdaten im Dialog Budgetraten kann pro Komponentendefinition die MWST-pflicht hinterlegt werden. Somit kann z.B. beim Erneuerungsfonds definiert werden, dass dieser nicht steuerpflichtig ist. Empfohlen ist ausserdem für Kosten, welche nicht der MWST unterstellt sind, eine separate Kostengruppe zu eröffnen (z.B. Versicherungen mit 0%). So können die Kosten zum gleichen Steuersatz abgerechnet werden, mit dem auch die Kosten anfallen.
Ist das Häkchen "MWST-pflichtig" gesetzt kommt bei der Komponente der MWST-Code für gewerbliche Nutzung zum Tragen. Ist das Häkchen nicht gesetzt, kommt der MWST-Code für nicht gewerbliche Nutzung (also 0% = keine MWST) zum Tragen.
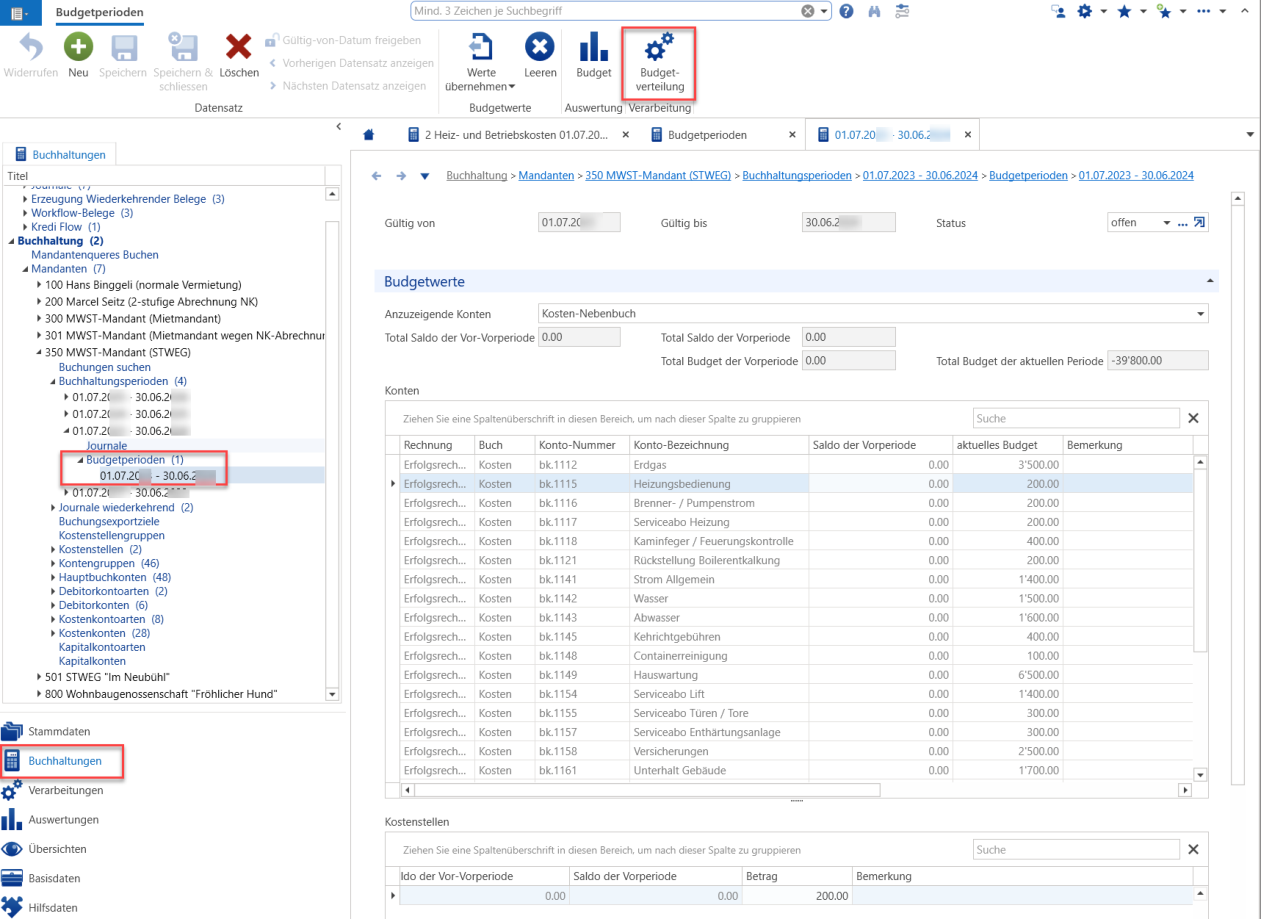
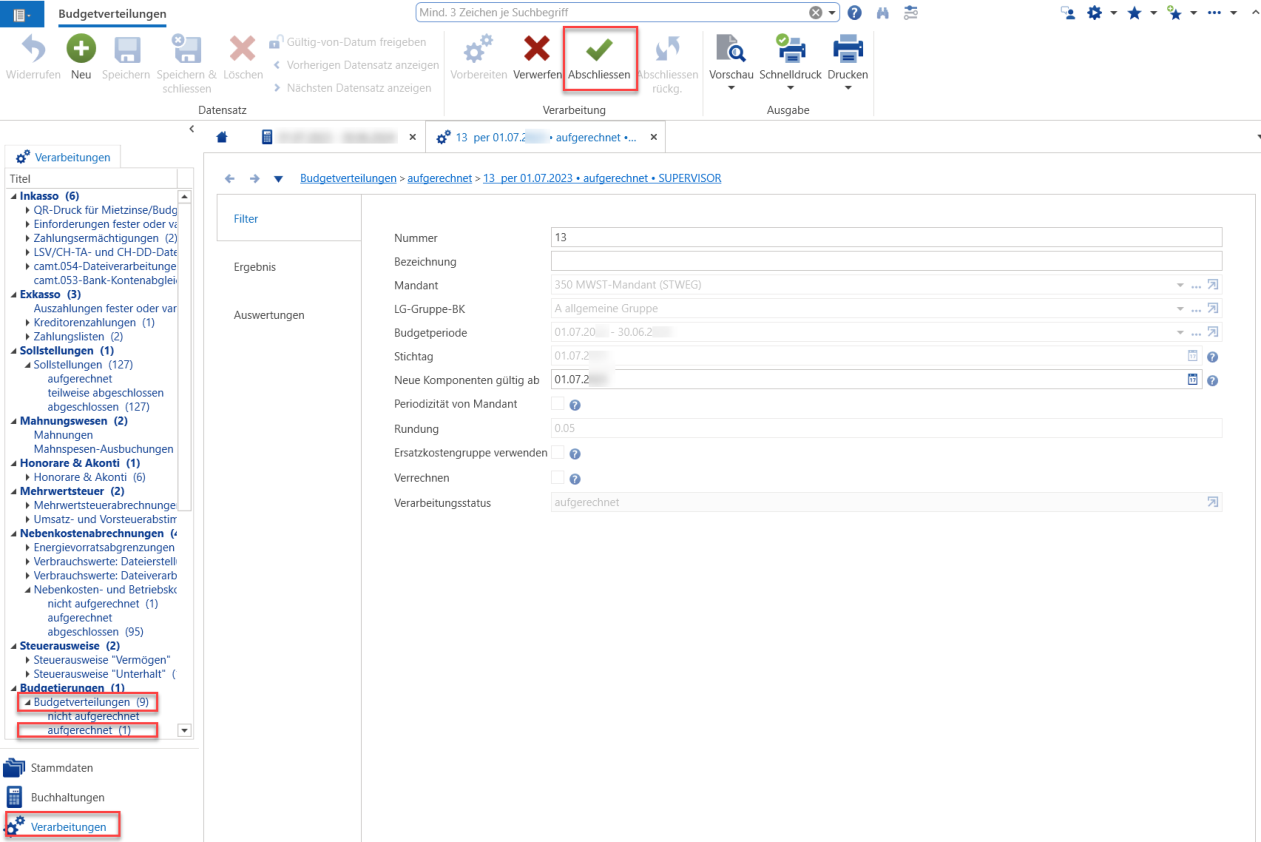
Bei der Budgeterfassung ist kein Hinweis auf MWST enthalten. Sie erfassen das Budget mit Bruttobeträgen und führen anschliessend die Budgetverteilung durch.
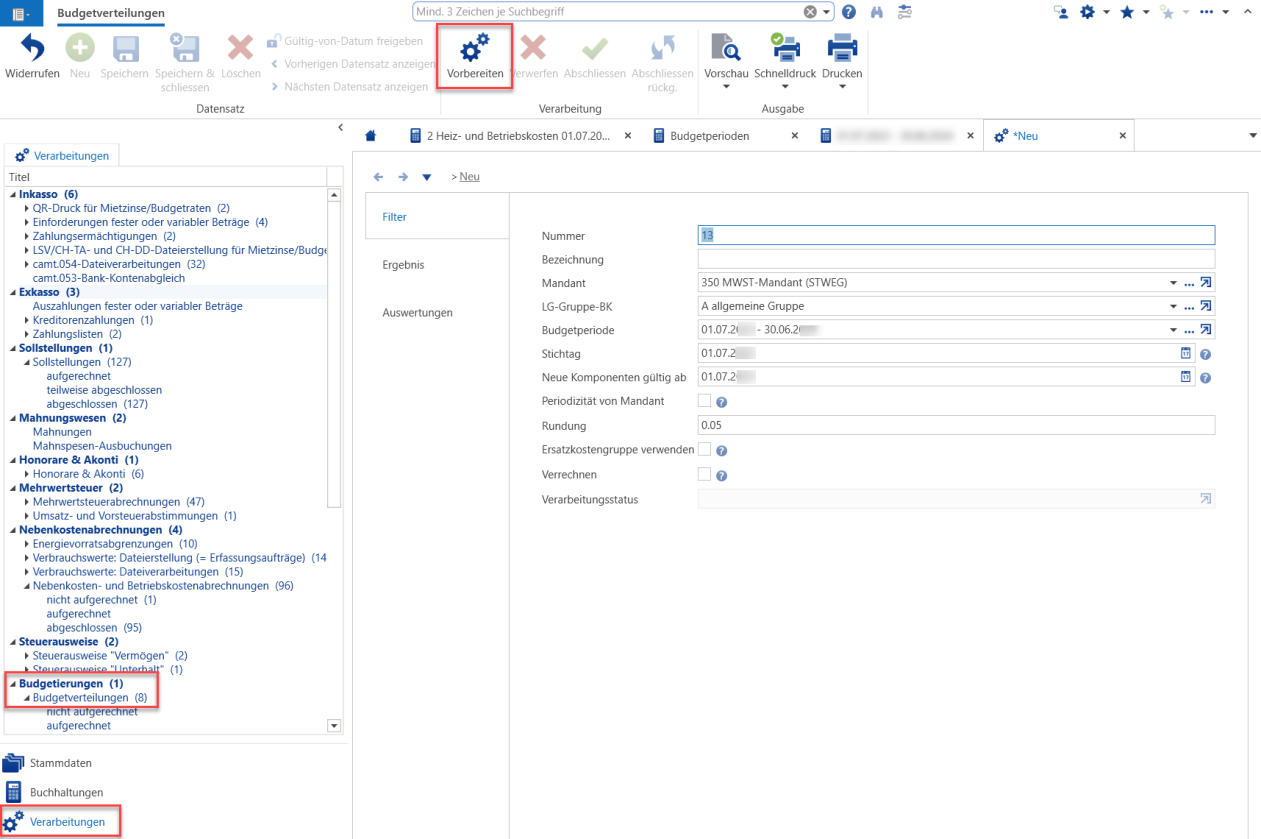
Nach der Kontrolle schliessen Sie die Budgetverteilung ab, so dass die Werte in den Komponenten übertragen werden.
Stammdaten – Komponentensätze mutieren
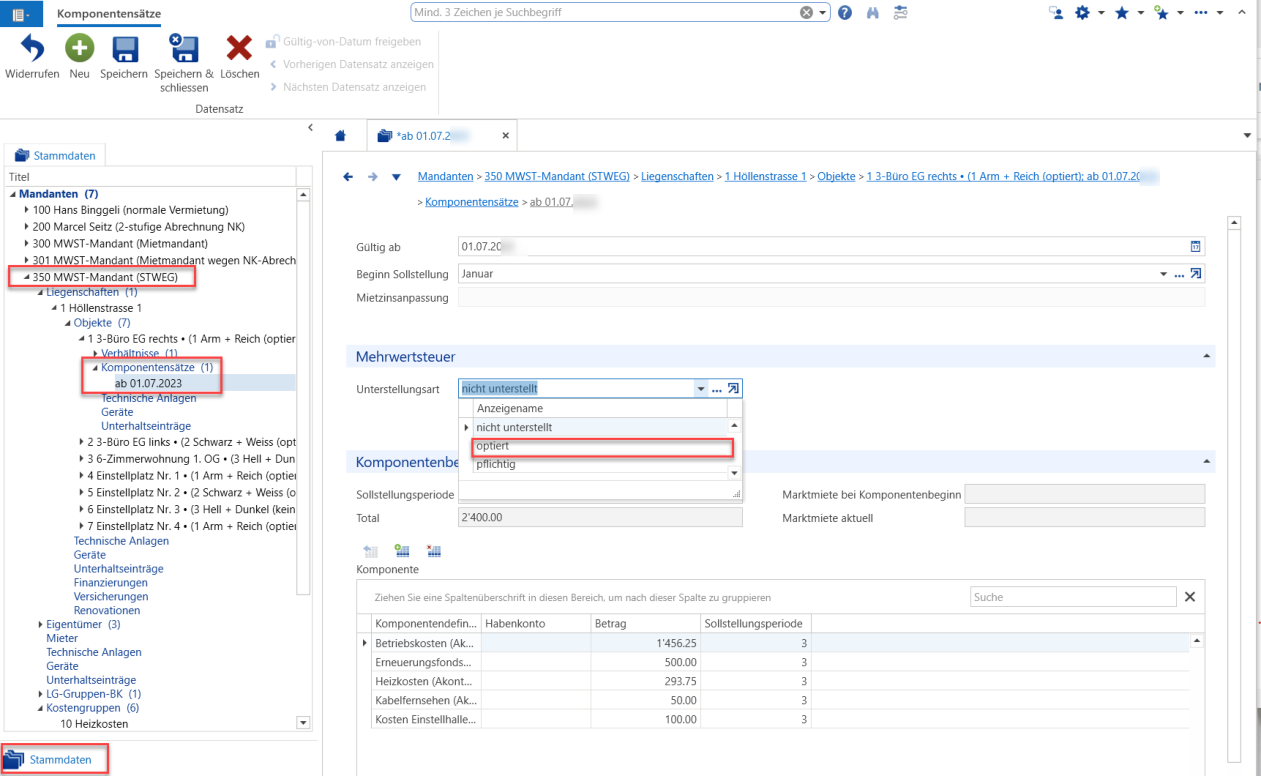
Die Wahl der Unterstellungsart findet auf dem Komponentensatz statt. Es wird immer die Unterstellungsart des Vorgänger-Komponentensatzes übernommen. Wenn keine Vorgängerkomponente vorhanden ist, wird «nicht unterstellt» gesetzt.
Sobald die erste Budgetverteilung erfolgt ist, muss die Unterstellungsart in jedem optierten Komponentensatz angepasst werden.
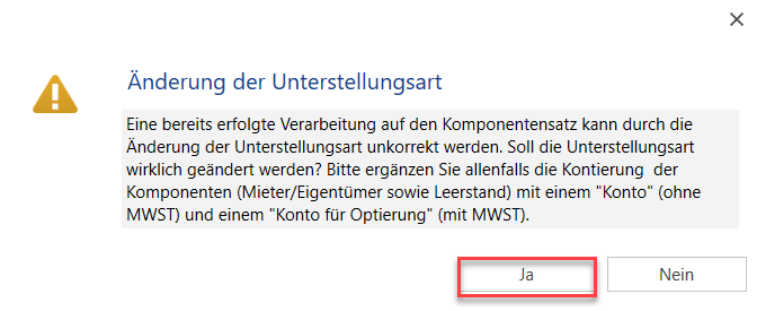
Es erscheint eine Meldung, dass Sie die Änderung der Unterstellungsart ändern. Diese können Sie mit «Ja» bestätigen.
Wenn Sie die Eingabeart der Komponenten «inklusive» gewählt haben, berechnet ImmoTop2 die jeweils resultierenden Nettobeträge.
Verarbeitungen - Sollstellung
Anschliessend können Sie die Sollstellungen durchführen.
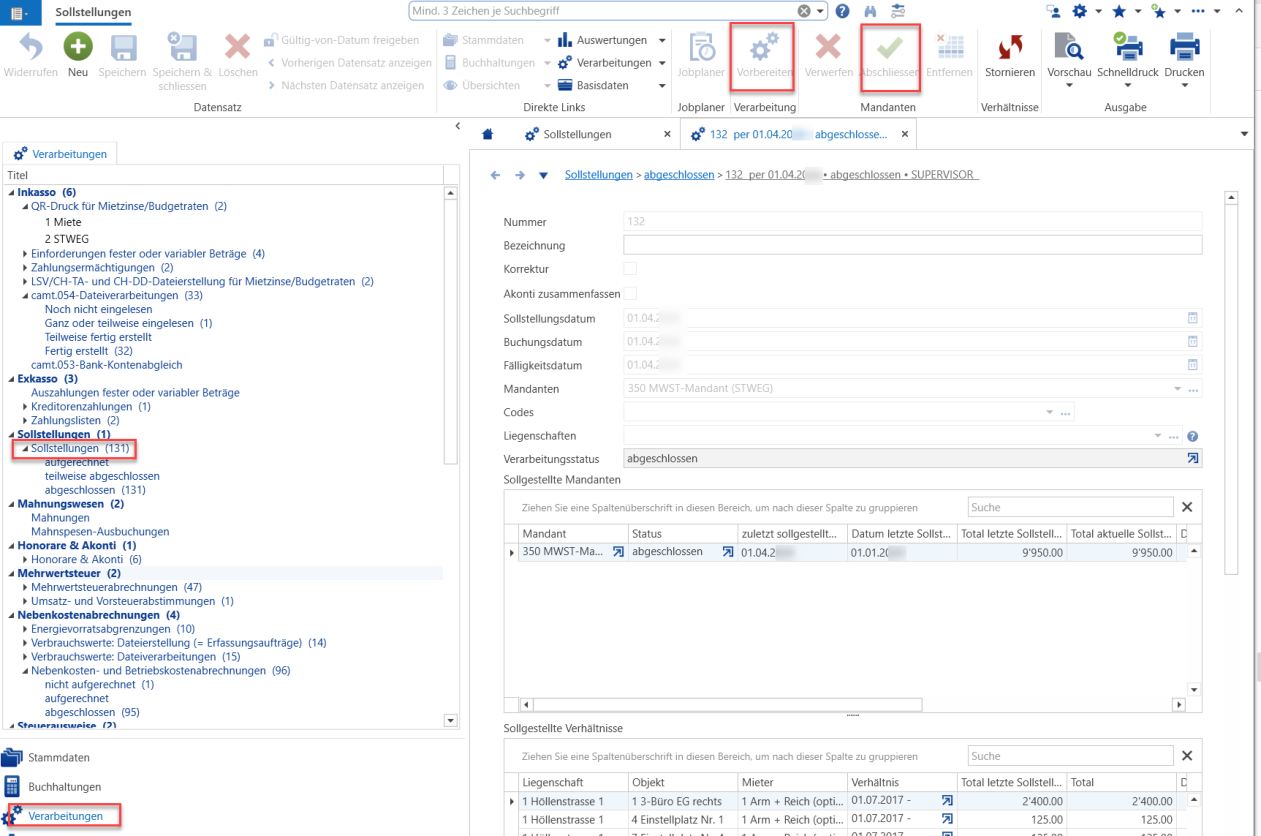
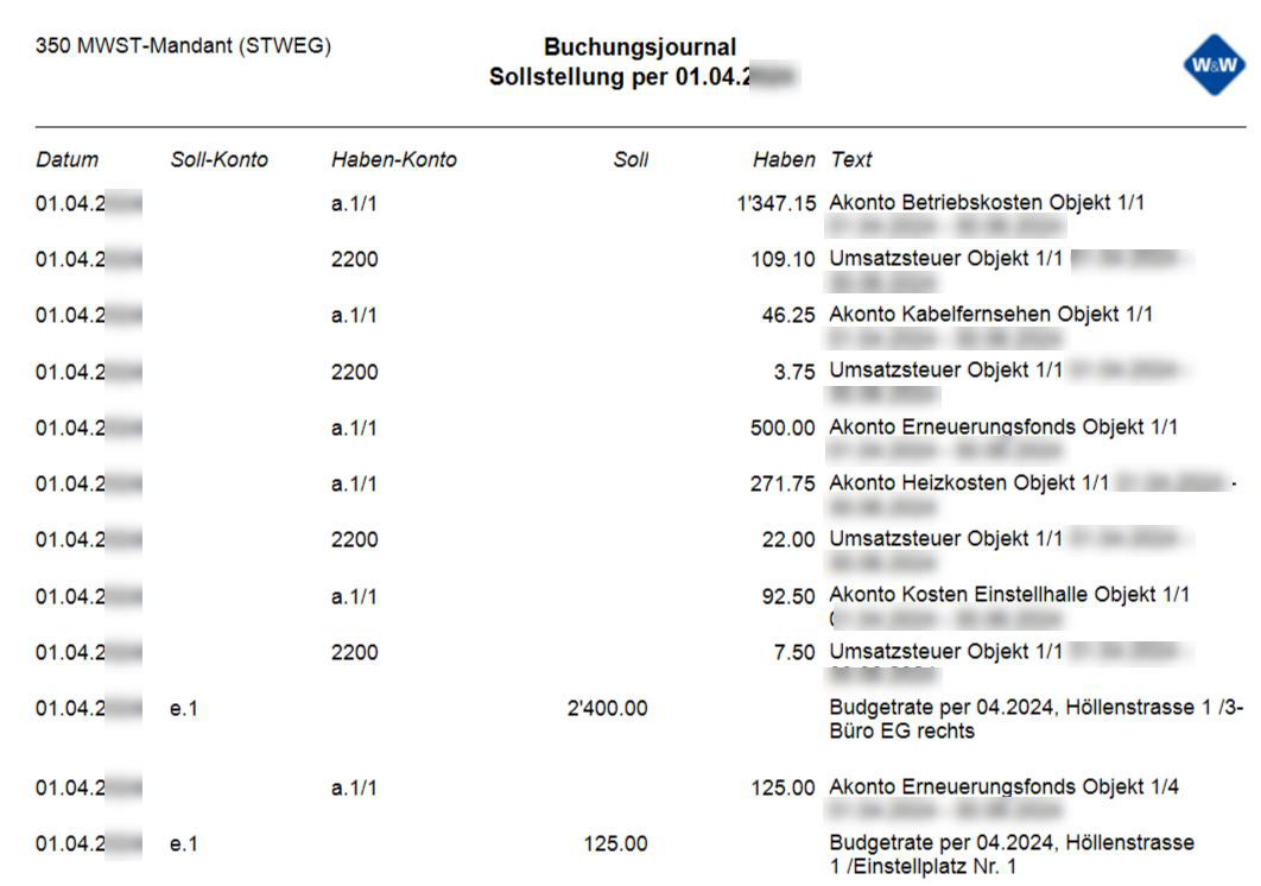
Im Buchungsjournal sehen Sie die berechnete Umsatzsteuer.
Buchen und Kostenverteilung mit MWST
Bezüglich Buchen der Belege mit Vorsteuer bei gemischter Verwendung ist es im STWEG unter Umständen besser, alles mit 100% Vorsteuer zu buchen und die Vorsteuerkorrektur dann durch ImmoTop2 bei der Kostenverteilung berechnen zu lassen. Da die Revisoren im STWEG in der Regel Laien sind, ist die Kontrolle so einfacher und leichter nachzuvollziehen.
Des Weiteren wäre es im STWEG erlaubt, Aufwände mit dem gleichen MWST-Satz weiter zu verrechnen, wie
sie in Rechnung gestellt wurden, also z.B. Versicherung mit 0% oder Wasser mit 2.6%.
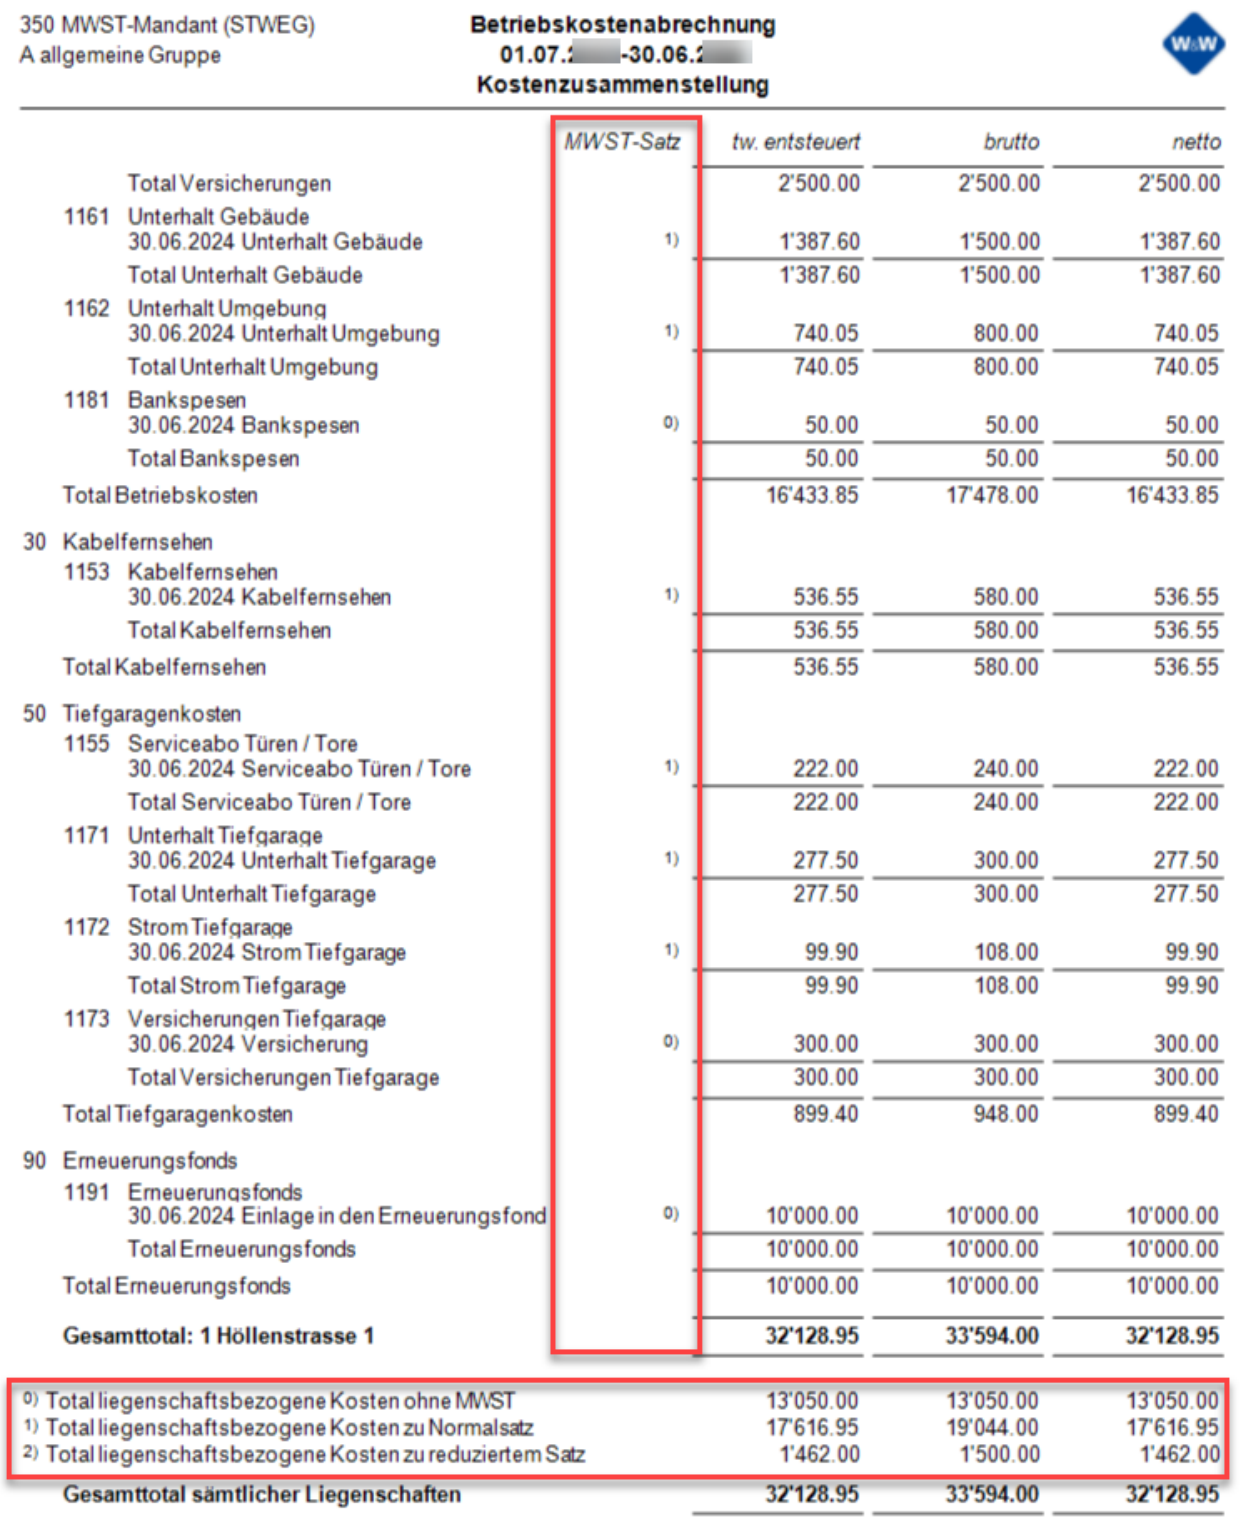
Die Kostenzusammenstellung wird 3-spaltig mit Brutto, Netto und teilweise entsteuert ausgegeben. Die MWST-
Sätze werden angezeigt und in Summe am Ende der Liste zusammengerechnet.
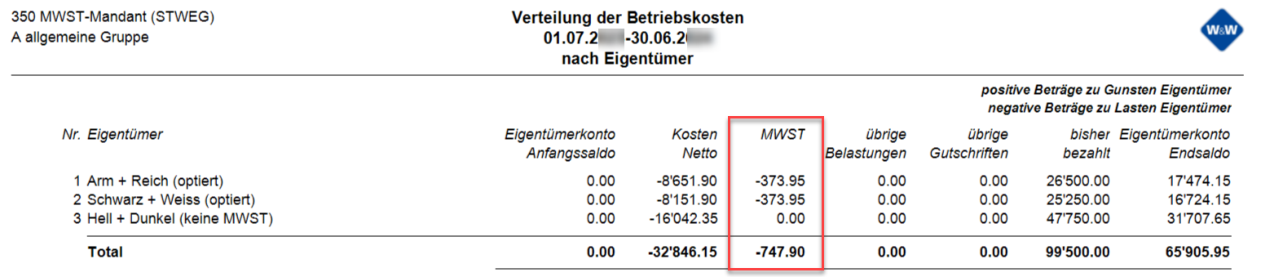
Die Kostenverteilung nach Eigentümer ist um die Spalte MWST erweitert.
Auf den Abrechnungsblättern der Eigentümer von optierten Liegenschaften wird die Umsatzsteuer ausgewiesen.
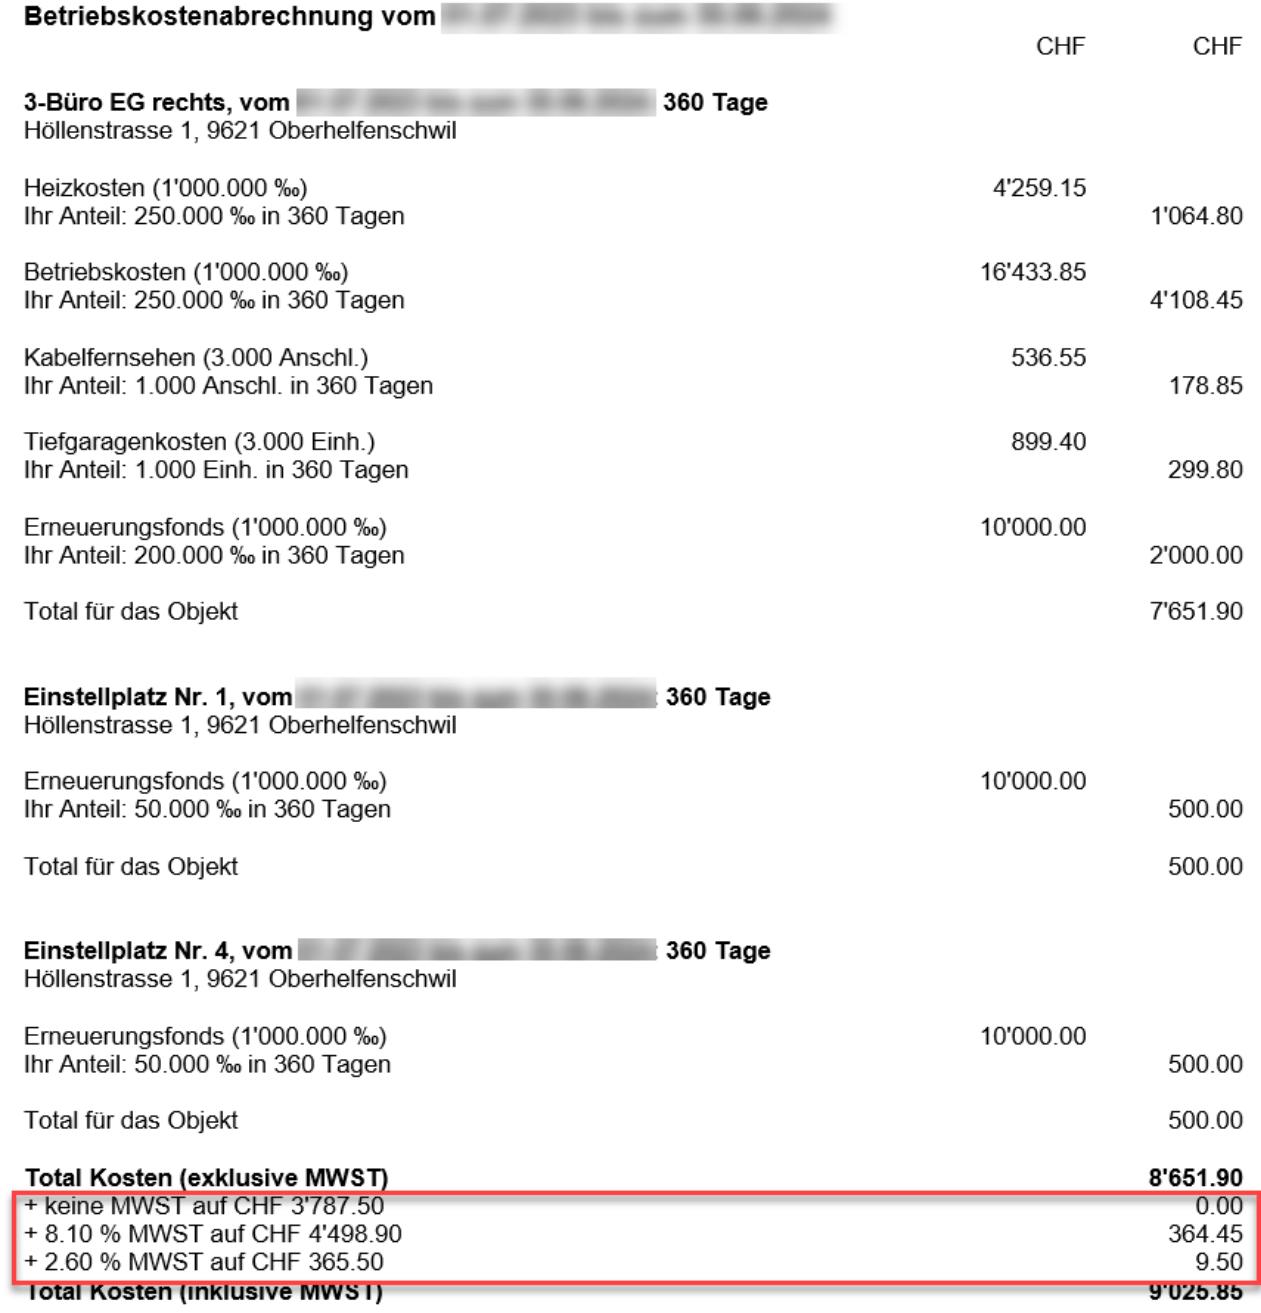
Die MWST-Abrechnung wird gleich wie bei den Mietliegenschaften erstellt.
Ändert während der Steuerperiode ein fixer Schlüssel, wird dies beim Druck des Steuerausweises entsprechend berücksichtigt, d.h. pro Schlüsselwert gibt es einen Eintrag.