
ImmoTop2
Neue MWST-Sätze
Mehrwertsteuersatzarten
Die neuen MWST-Sätze werden durch das Update automatisch in den Hilfsdaten integriert. Bitte kontrollieren Sie diese. Eventuell muss ein Update von ImmoTop2 durchgeführt werden.
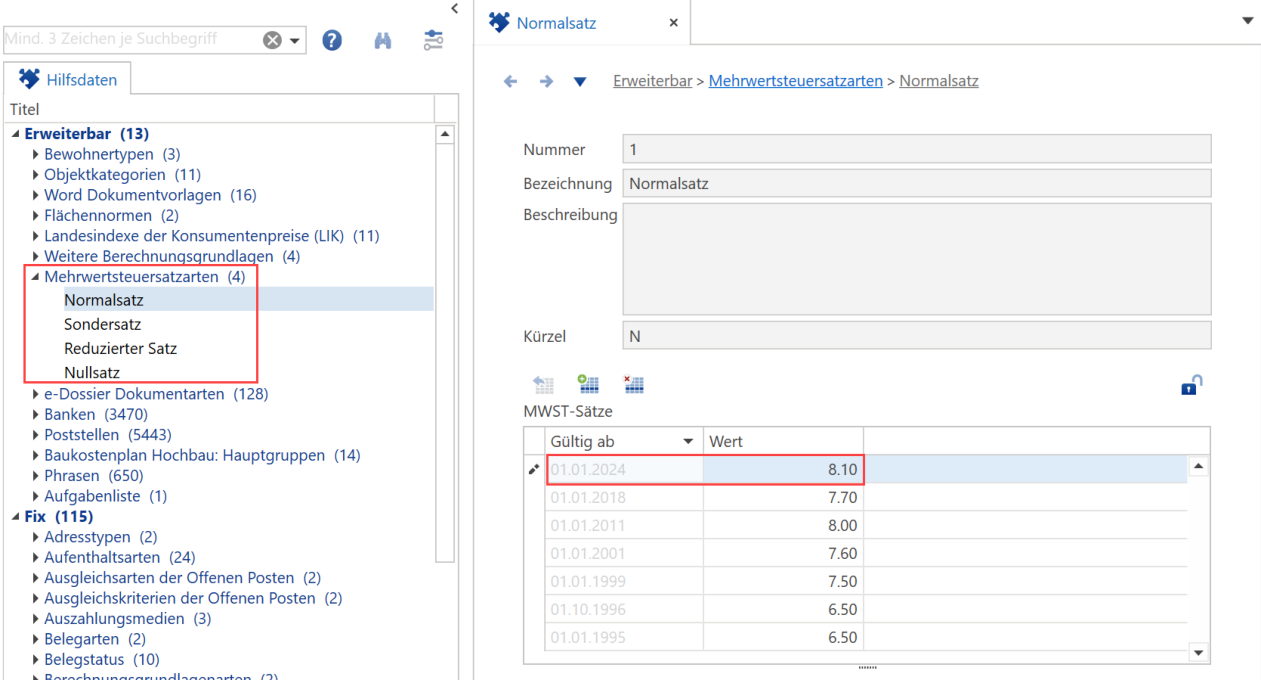
Pfad: Hilfsdaten – Erweiterbar – Mehrwertsteuersatzarten
MWST-Codes
Da die MWST-Codes auf einer Zeitachse liegen und somit aufgrund des Belegdatums den richtigen MWST-Satz
berücksichtigen, braucht es hier keine Anpassung resp. Erweiterung.
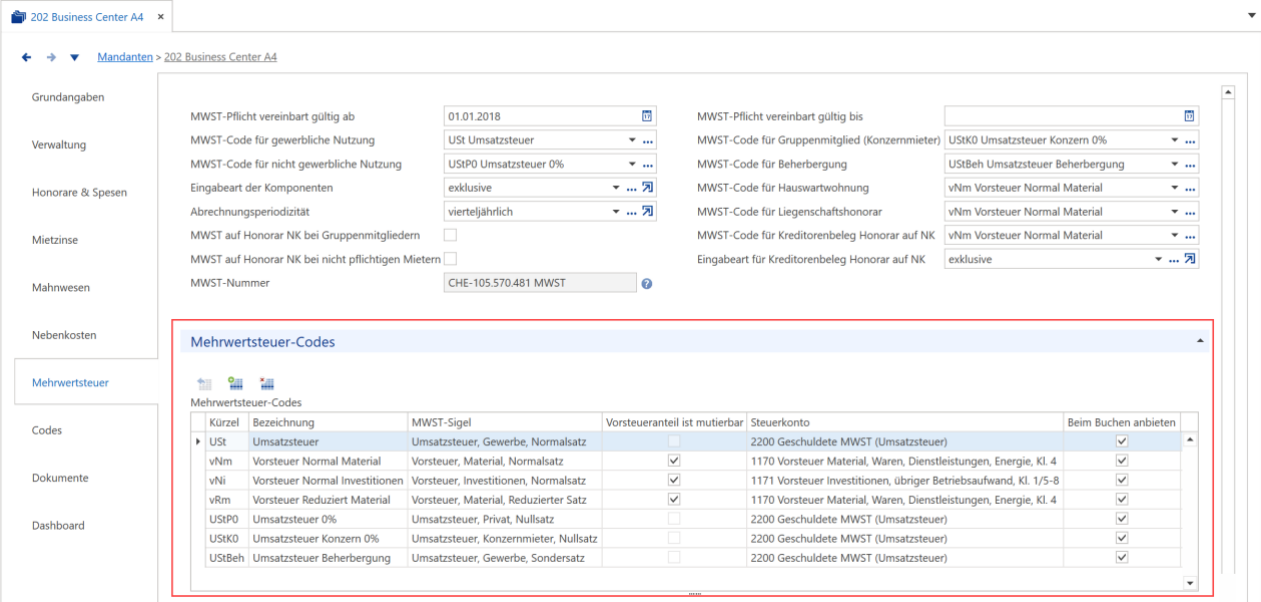
Pfad: Stammdaten – Mandanten – Unterdialog Mehrwertsteuer
Komponentensätze
Damit die Sollstellung und auch das Inkasso (QR-Rechnung, LSV/CH-TA und CH-DD) korrekt funktioniert, bedarf es neuer Komponentensätze per 1. Januar 2024 für alle Verhältnisse, welche der MWST unterstellt sind. Also alle Verhältnisse, welche optiert oder pflichtig sind.
Bei Vermietungs- und Genossenschaftsmandanten erreicht man dies am schnellsten durch eine Mietzinsanpassung. Dabei ist zu beachten, dass die Anpassung unterschiedlich durchgeführt werden muss, je nachdem, ob der Umsatzsteuer-Code für gewerbliche Mieter auf Stufe Mandant exklusive (Normalfall) oder inklusive gesetzt ist.
Achtung: Haben Sie indexierte Verhältnisse, welche jeweils per 01.01. angepasst werden, muss die Indexanpassung mitberücksichtigt werden, da per gleichem Datum nur eine Mietzinsanpassung erstellt werden kann.
Bei Stockwerkmandanten muss per 01.01.2024 manuell ein Komponentensatz erfasst werden, sofern die Budgetperiode nicht dem Kalenderjahr entspricht und / oder die Komponentensätze nicht per 01.01. gültig sind.
Mietzinsanpassung mit «Eingabeart der Komponenten» exklusive
Im Filter werden unter „Optierung“ nur diejenigen Verhältnisse gewählt, welche auch der MWST unterstellt sind. Ebenfalls wichtig ist das Häkchen bei „auch unveränderte Komponenten speichern“, da die exklusiv-Beträge gleichbleiben.
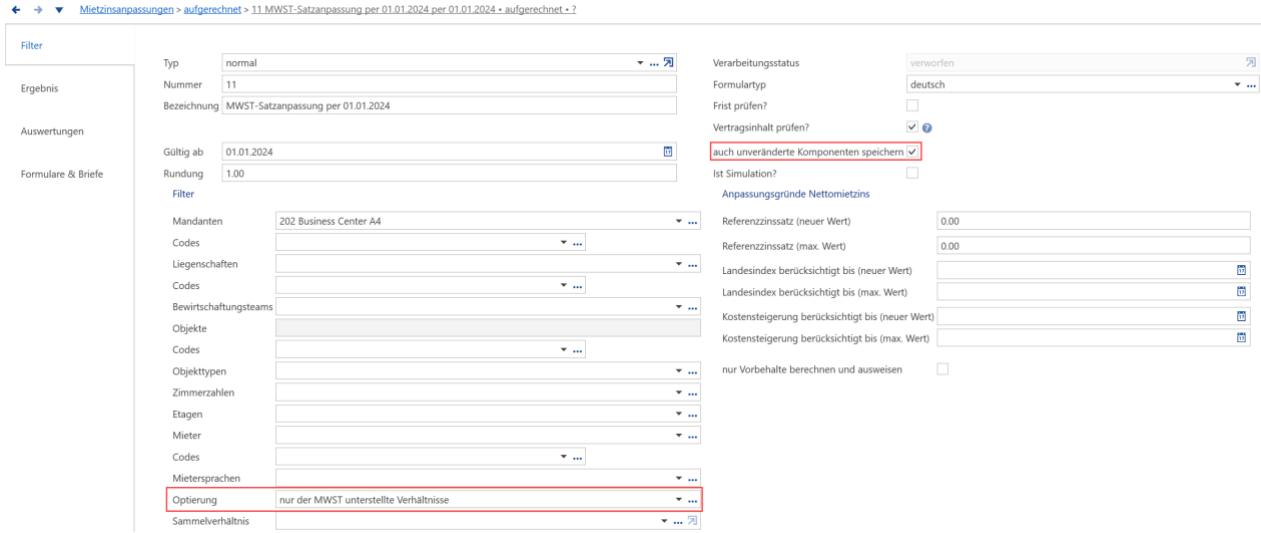
Pfad: Verarbeitungen – Mietzinsanpassungen – Mietzinsanpassungen – normal / indexiert / gestaffelt
Sobald die Mietzinsanpassung vorbereitet ist, sind die neuen Komponentensätze ab 01.01.2024 in den Stammdaten ersichtlich. Sollten Sie eine Hauswartswohnung erfasst haben, müssten Sie diese aus der Mietzinsanpassung löschen und manuell erfassen. Der Hauswart darf keine Mietzinsanpassung erhalten, da es sich um eine stille Versteuerung handelt.
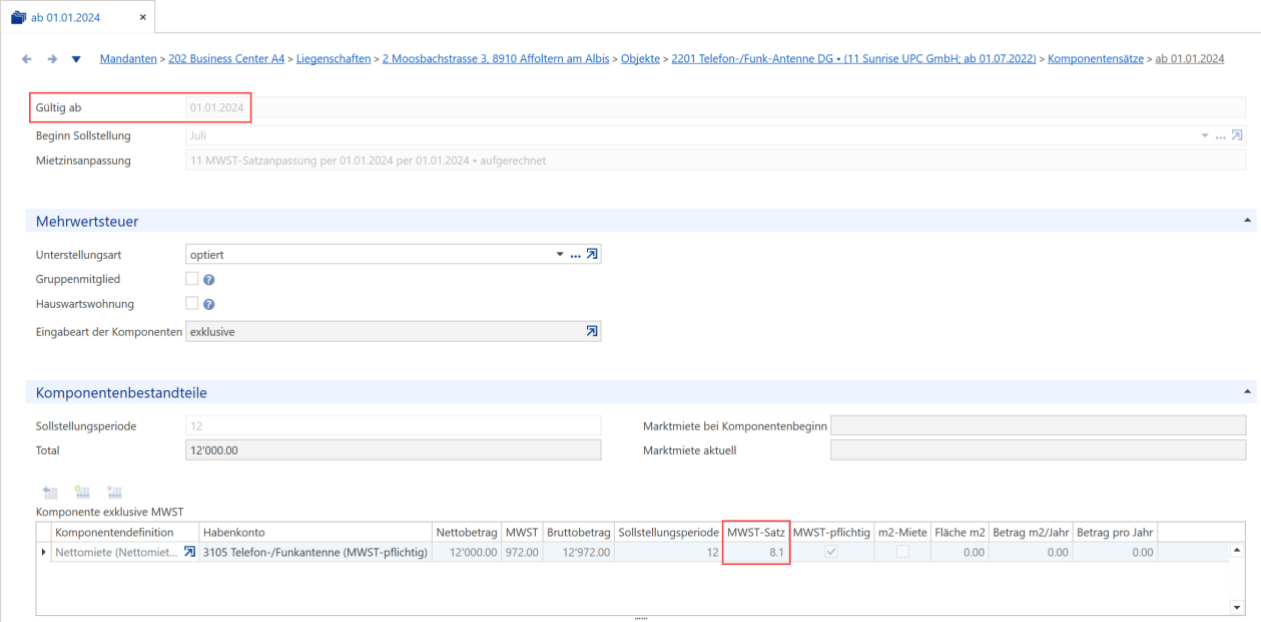
Pfad: Stammdaten – Mandanten – Liegenschaften – Objekte – Komponentensätze
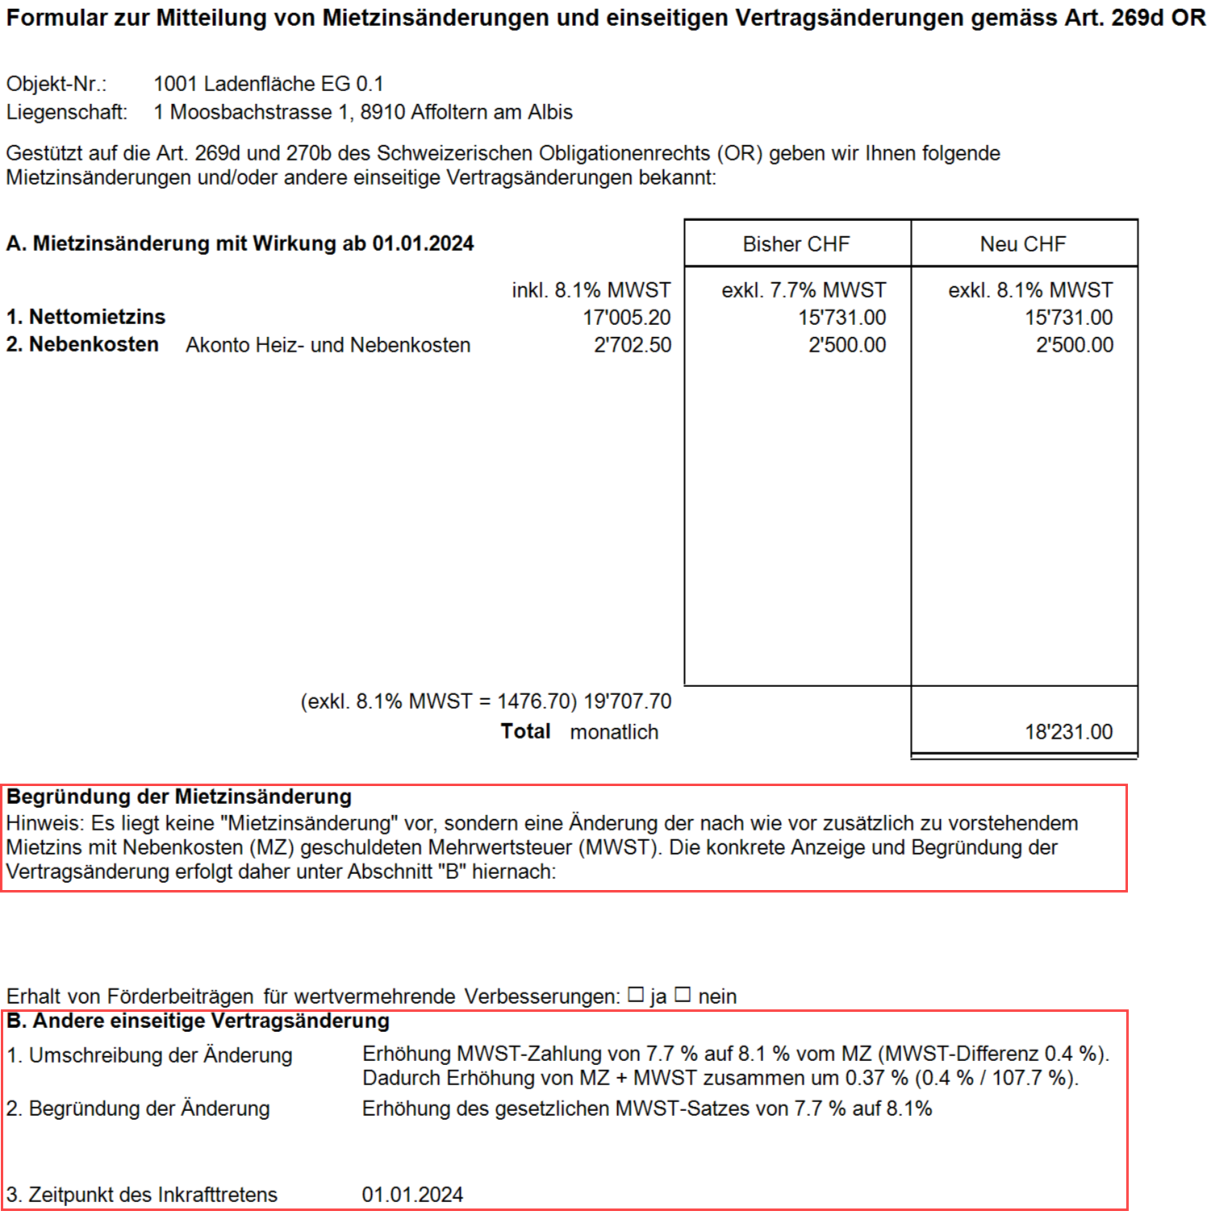
Pfad: Verarbeitungen – Mietzinsanpassungen – Mietzinsanpassungen – MZ Anpassungsformular „Beispiel“
Wichtig: Verhältnisse, welche in den Vertragsangaben ein Datum für „Feste Vertragsdauer bis“, „Erstmals kündbar per“ oder „Nächste Indexierung per“ in der Zukunft enthalten, werden bei der Mietzinsanpassung standardmässig nicht berücksichtigt.
Mittels Abwahl des Häkchens bei „Vertragsinhalt prüfen?“ werden diese trotz solch einem Datum angepasst.
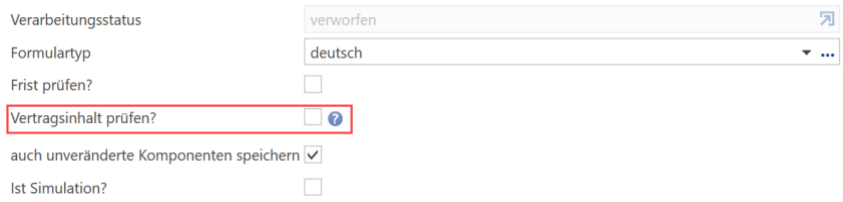
Pfad: Verarbeitungen – Mietzinsanpassungen – Mietzinsanpassungen – normal / indexiert / gestaffelt
Mietzinsanpassung mit «Eingabeart der Komponenten» inklusive
Sind die Komponentensätze inklusive MWST hinterlegt, muss die Anpassung mittels „Differenz in %“ auf den Komponenten durchgeführt werden. Die Veränderung von 7.7 % auf 8.1 % beträgt 0.371 %
Wichtig: Um so eine Änderung durchzuführen, müssen alle betroffenen Komponenten um den entsprechenden %-Satz angepasst werden. Bitte beachten Sie ebenfalls, die Rundung auf 0.05 vorzunehmen, da es ansonsten zu Differenzen führen kann aufgrund der minimalen Anpassung.
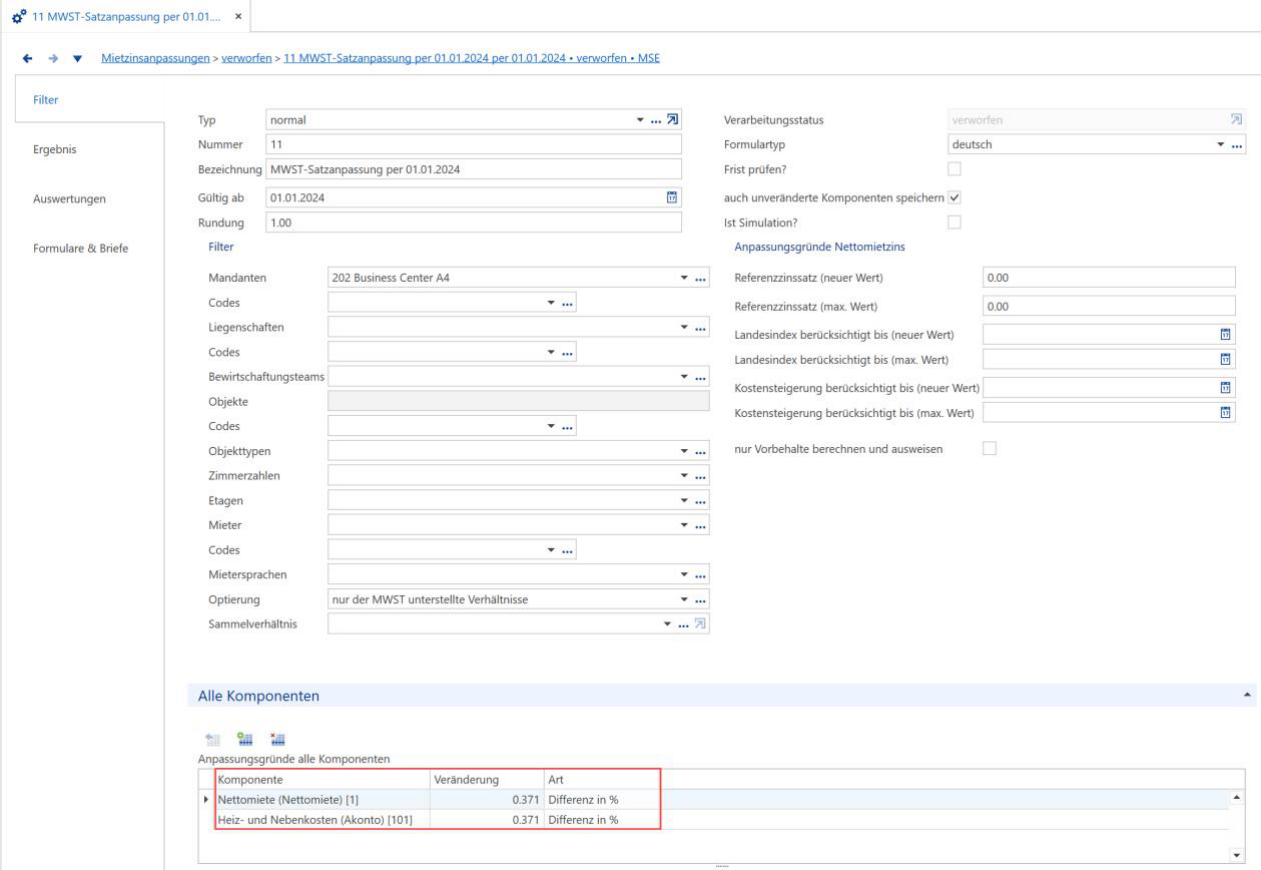
Pfad: Verarbeitungen – Mietzinsanpassungen – Mietzinsanpassungen – normal / indexiert / gestaffelt
QR-Rechnung
Sobald per 01.01.2024 die neuen Komponentensätze existieren, werden die korrekten MWST-Sätze beim QR-
Druck verwendet.
Beispiel Monats- / Quartalsmieten
Ist der Beginn Sollstellung Januar oder ein passender Monat des Kalenderjahres (bei Quartalsmieten Januar, April, Juli, Oktober), wird die QR-Rechnung per 01.01.2024 mit 8.1% MWST über den Gesamtbetrag gedruckt.
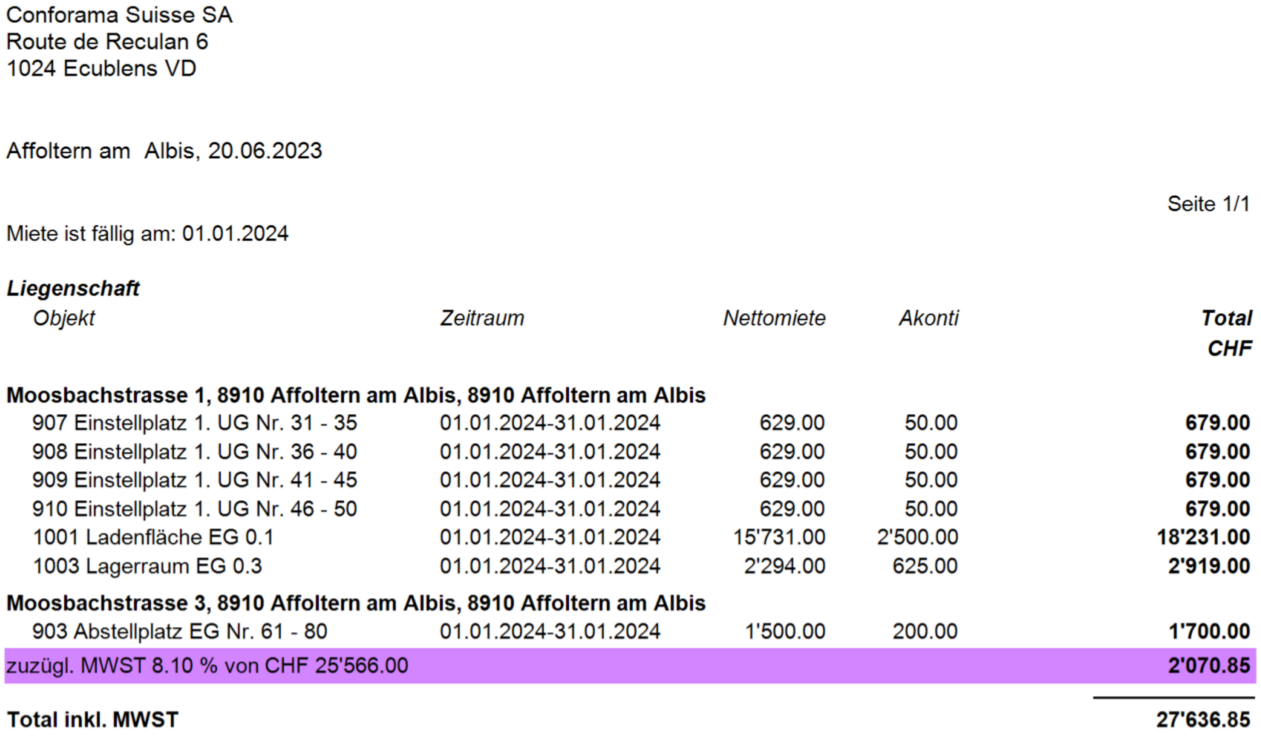
Pfad: Verarbeitungen – Inkasso – QR-Druck für Mietzinse/Budgetraten
Beispiel Jahresmiete über Kalenderjahr
Bei Jahresmieten, welche nicht für das Kalenderjahr gelten, muss aufgrund der Leistungserbringung der Anteil 2023 mit 7.7% und der Anteil 2024 mit 8.1% in Rechnung gestellt und versteuert werden. Damit dies reibungslos funktioniert, muss vorgängig ein Komponentensatz per 01.01.2024 erzeugt worden sein (s. a. Kap. 3.2).
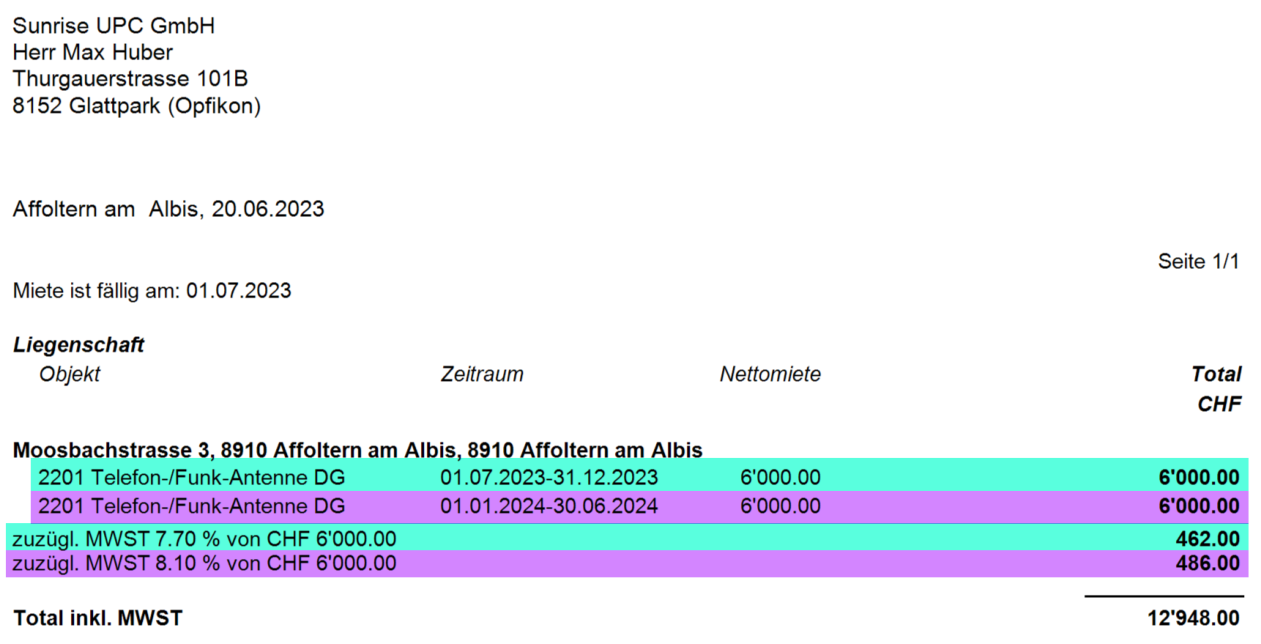
Pfad: Verarbeitungen – Inkasso – QR-Druck für Mietzinse/Budgetraten
Sollstellung
Damit die Sollstellung aufgrund der Satzänderung reibungslos funktioniert, müssen vorgängig die Komponentensätze per 01.01.2024 eröffnet sein. Dies ist vor allem auch bereits im 2023 wichtig, falls es jahresübergreifende Sollstellungen gibt.
Beispiel Jahresmiete einer Handy-Antenne im Zeitraum 01.07.2023 – 30.06.2024. Hier muss entsprechend das 2. Semester 2023 mit 7.7% und das 1. Semester 2024 mit 8.1% sollgestellt werden.
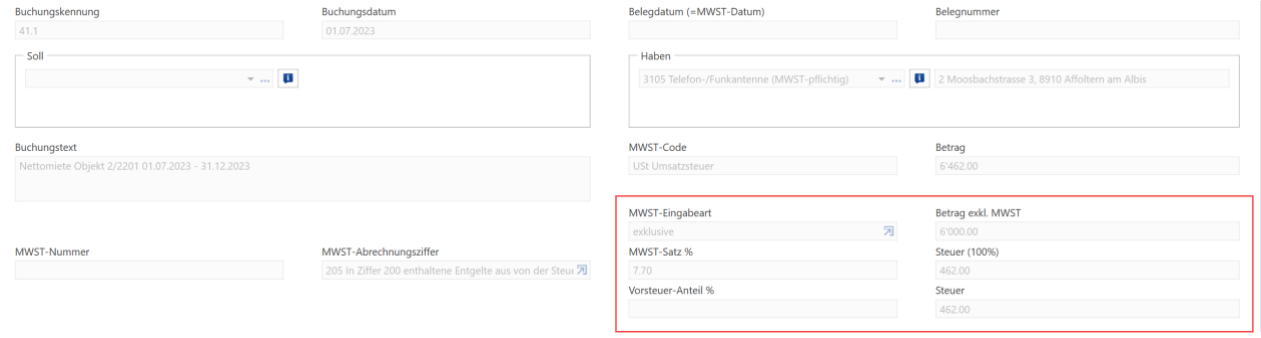
Pfad: Buchhaltungen – Buchhaltung – Mandanten – Buchhaltungsperioden – Journale – Buchungen
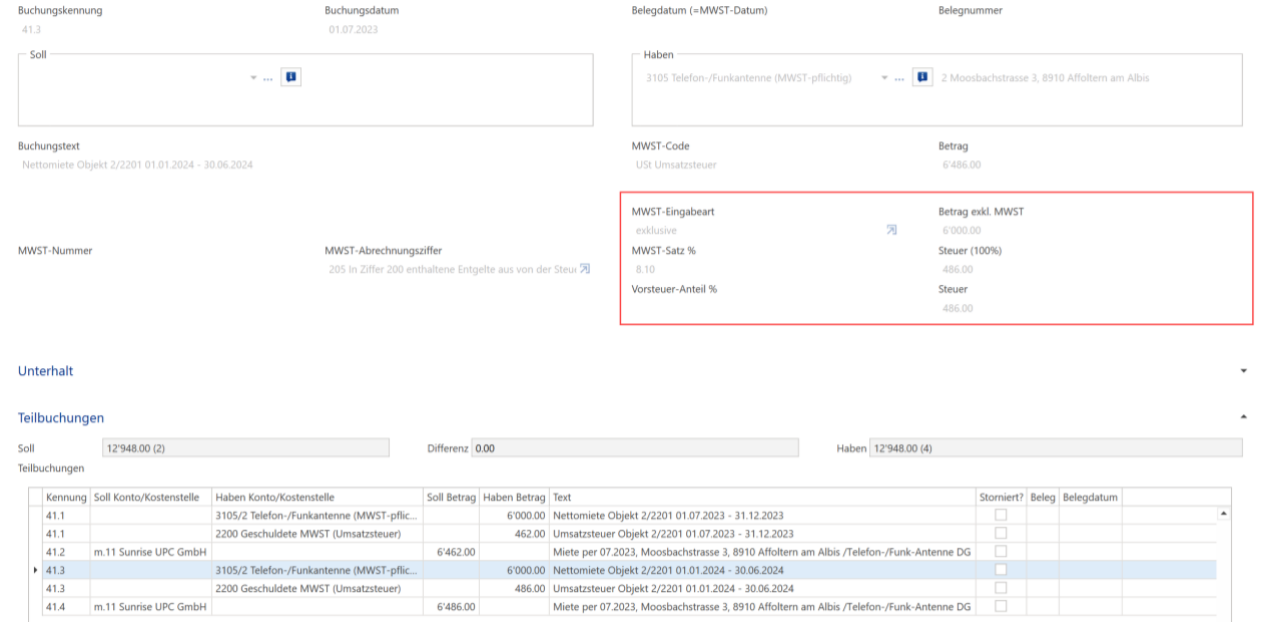
Pfad: Buchhaltungen – Buchhaltung – Mandanten – Buchhaltungsperioden – Journale – Buchungen
Nebenkosten- und Betriebskostenabrechnungen
Bei der Erstellung einer Nebenkosten- und Betriebskostenabrechnung gilt grundsätzlich der MWST-Satz zum Zeitpunkt der Leistungserbringung.
Auszug MI 19, Ziffer 2.1: Werden Leistungen, die aufgrund des Zeitraumes ihrer Erbringung sowohl den bisherigen als auch den neuen Steuersätzen unterliegen, auf derselben Rechnung aufgeführt, sind das Datum oder der Zeitraum der Leistungserbringung und der jeweils darauf entfallende Betragsanteil getrennt auszuweisen. Ist dies nicht der Fall, sind die gesamten fakturierten Leistungen mit den neuen Steuersätzen abzurechnen.
Nebenkostenabrechnung (Vermietung)
Vielfach ist in Vermietungsmandanten die Abrechnungsperiode jahresübergreifend. ImmoTop2 kann in so einem Fall nicht unterscheiden, wann die Leistungserbringung erfolgt. Vor allem bei Heizöleinkäufen ist der Zeitpunkt der Verwendung des Öls nicht vorhersehbar.
Bei der Vorbereitung der Nebenkostenabrechnung ist es deshalb wichtig, im Unterdialog „Filter“ im Rollo „Bestimmung MWST-Satz den Stichtag für die Kosten resp. das Honorar zu prüfen und ggf. anzupassen.
Im folgenden Beispiel ist der Zeitraum 01.01.2023 bis 31.12.2023, d. h. alle Kosten werden zum aktuellen Satz von 7.7% versteuert. Der Stichtag der Kosten muss im Jahr 2023 liegen. Da die Erstellung der Nebenkostenab-
rechnung erst im Jahr 2024 erfolgt, muss das Honorar zum neuen Satz von 8.1% versteuert werden.
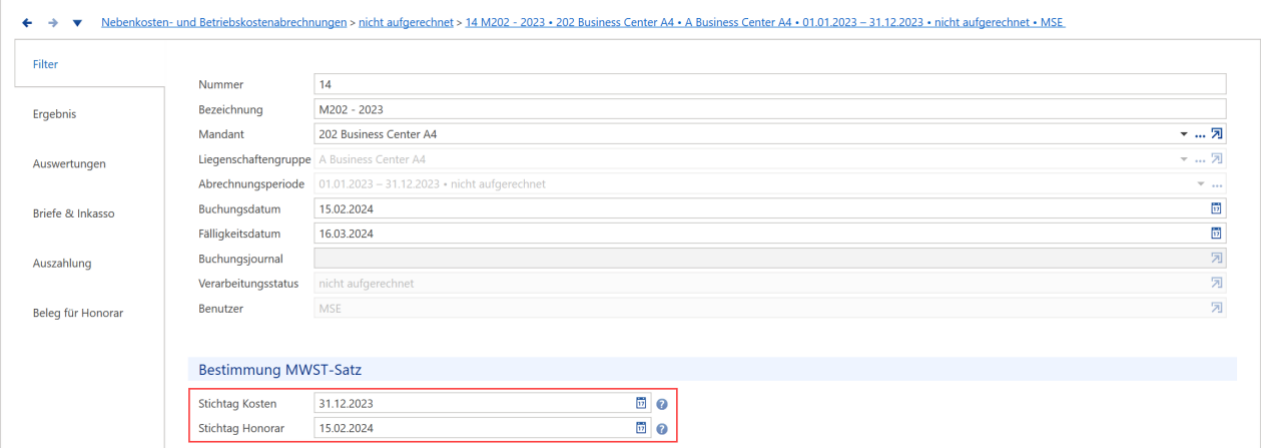
Pfad: Verarbeitungen – Nebenkostenabrechnungen – Nebenkosten- und Betriebskostenabrechnung Somit erhält der Mieter ein Abrechnungsbrief, auf welchem die Kosten zu 7.7% und das Honorar zu 8.1% versteuert werden.
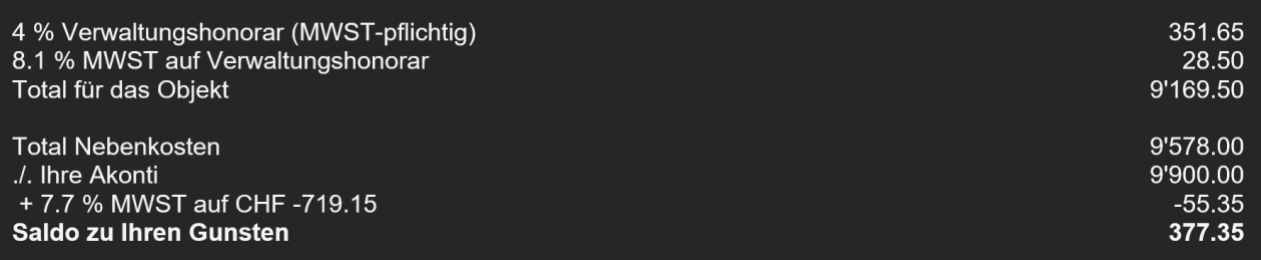
Pfad: Verarbeitungen – Nebenkosten- und Betriebskostenabrechnung - Abrechnungsbrief
Verwaltungshonorar auf Nebenkosten
Wie unter 3.5.1 erläutert, wird das Honorar zum MWST-Satz versteuert, welcher zum Zeitpunkt der Erstellung gilt. Wird also die Nebenkosten- oder Betriebskostenabrechnung für das Jahr 2023 im Jahr 2024 erstellt, gilt der neue MWST-Satz.
Demzufolge wird auf dem Rechnungsbeleg für das Honorar für die Erstellung der Nebenkostenabrechnung das Honorar mit 8.1% versteuert.
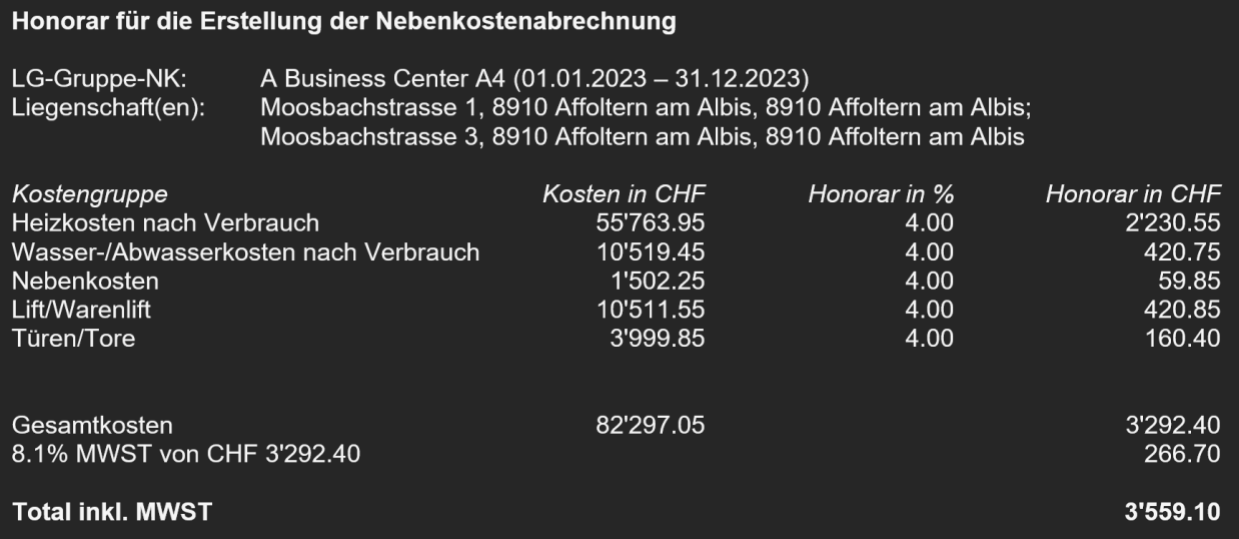
Pfad: Verarbeitungen – Nebenkosten- und Betriebskostenabrechnung - Abrechnungsbrief
Betriebskostenabrechnung (Stockwerkeigentum)
Im Stockwerkeigentum werden die Kosten zu den jeweiligen MWST-Sätzen weiterverrechnet, zu welchen sie eingekauft wurden. Von daher werden die Kosten auch bei einer jahresübergreifenden Periode aufgrund der Leistungserbringung versteuert.
Anhand des nachfolgenden Beispiels ist ersichtlich, dass Leistungen von 2023 zum aktuellen MWST-Satz und Leistungen von 2024 zum künftigen MWST-Satz weiterverrechnet werden.
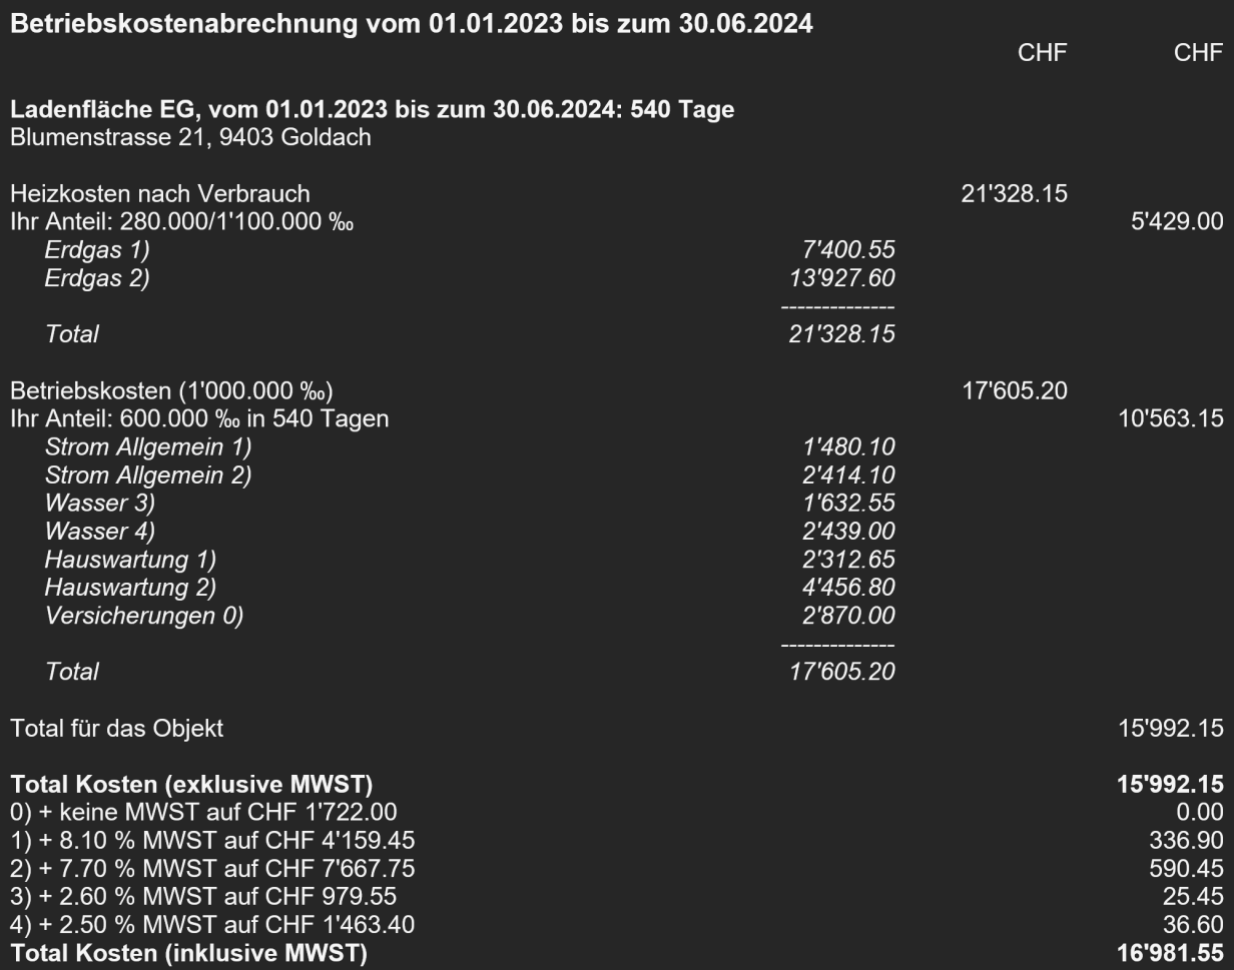
Pfad: Verarbeitungen – Nebenkosten- und Betriebskostenabrechnung - Abrechnungsbrief
Buchhaltung
Buchen
Beim manuellen Buchen wird der MWST-Satz zuerst über das Buchungsdatum bestimmt. Sobald ein Belegdatum (=MWST-Datum) erfasst ist, ist dieses massgebend für die Ermittlung des MWST-Satzes. Buchen Sie also im Jahr 2023 eine Rechnung, welche 8.1% MWST aufweist, muss zwingend im Belegdatum z. B. 01.01.2024 eingegeben werden. Ansonsten wird der Betrag mit 7.7% MWST berechnet.
In folgendem Beispiel wird die Rechnung für ein Serviceabo (Zeitraum 01.05.2023 – 30.04.2024) gebucht. Demzufolge benötigen wir 2 Teilbuchungen. Der Anteil für 01.05.2023 bis 31.12.2023 wird normal mit dem Buchungsdatum 06.07.2023 gebucht. Der Anteil 01.01.2024 bis 30.04.2024 wird nebst dem Buchungsdatum 06.07.2023 mit dem Belegdatum 01.01.2024 versehen, damit der neue MWST-Satz verwendet wird.
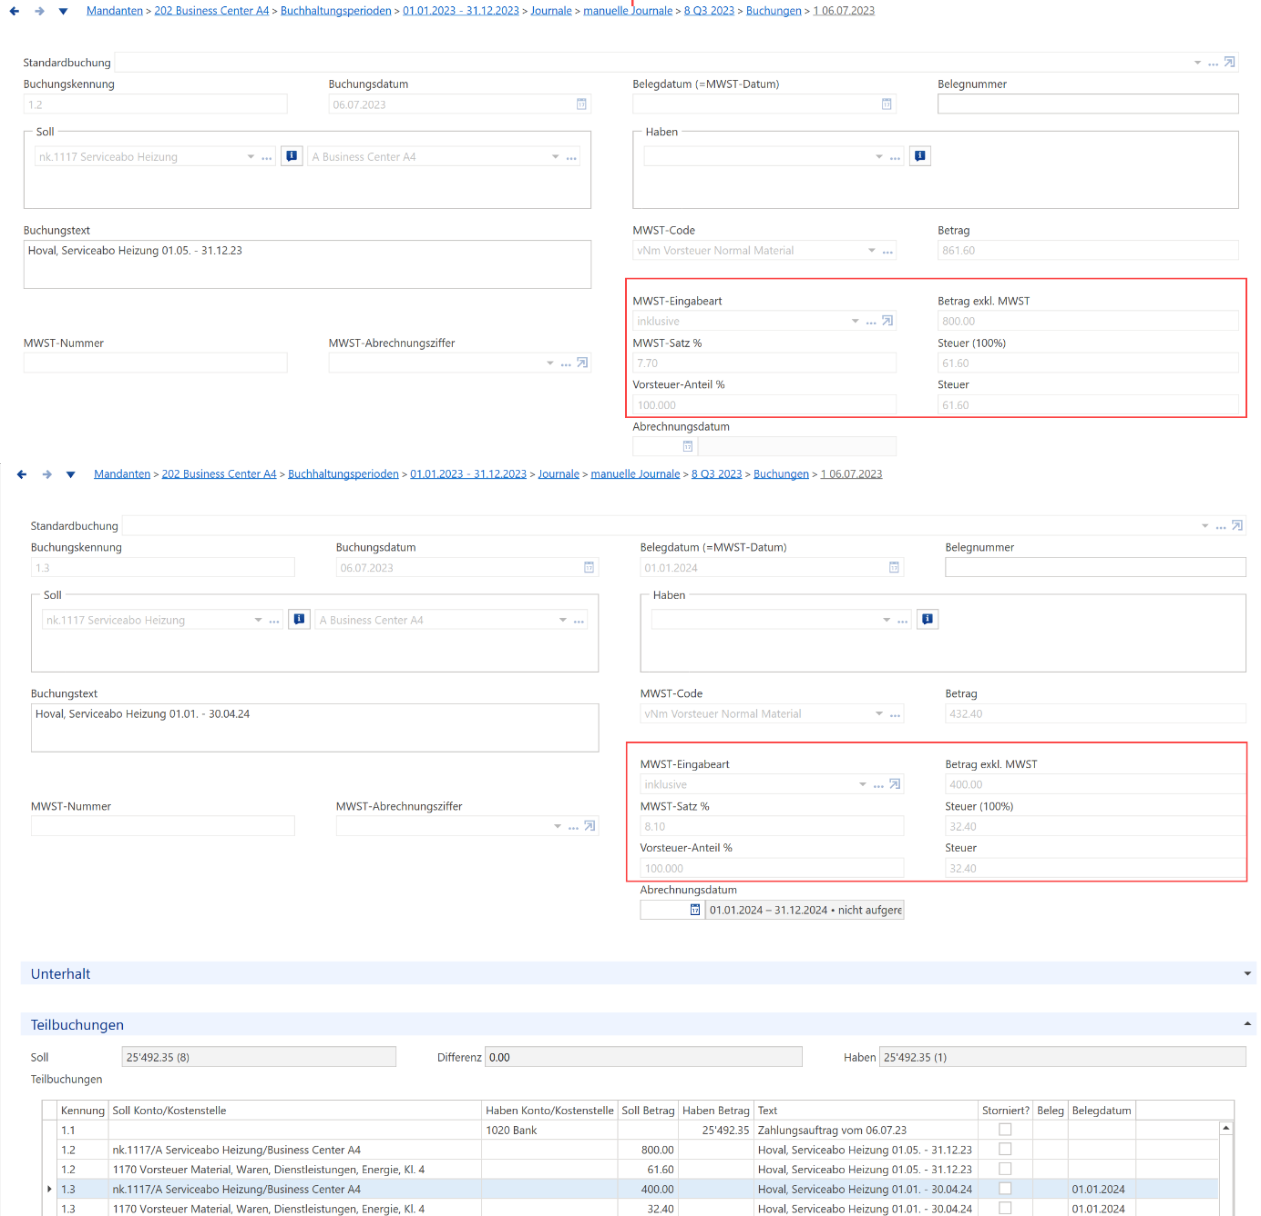
Pfad: Buchhaltungen – Buchhaltung – Mandanten – Buchhaltungsperioden – Journale – Buchungen
Kreditoren
Bei der Erfassung einer Kreditorenrechnung ist in erster Linie für die Bestimmung des MWST-Satzes das Belegdatum (=Rechnungsdatum) relevant.
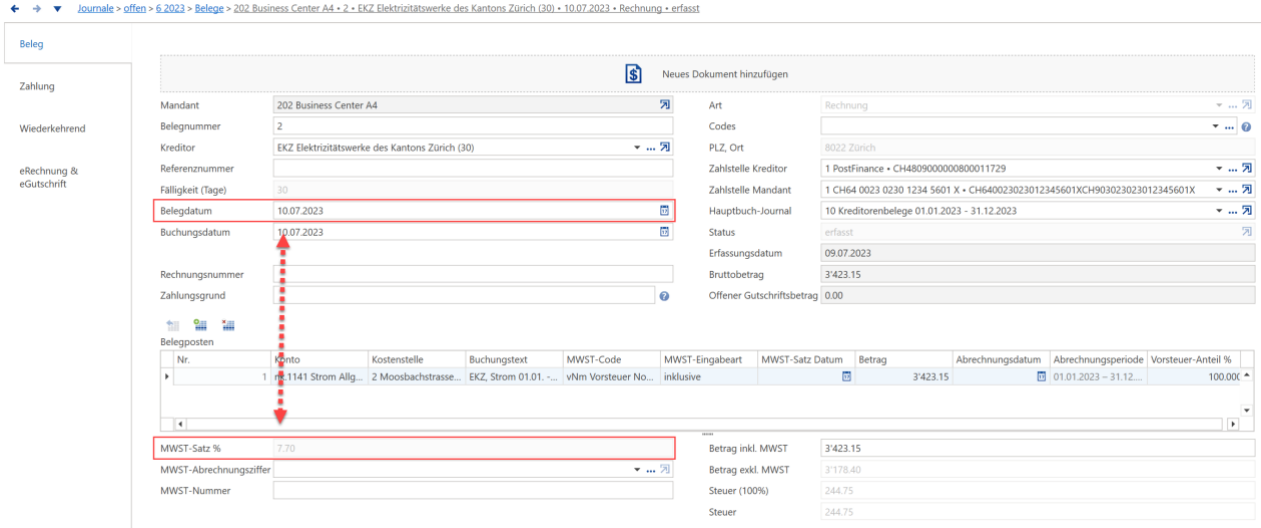
Pfad: Buchhaltungen – Kreditoren – Journale – Belege
Vielfach treffen Rechnungen fürs Folgejahr bereits im laufenden Jahr ein und enthalten teilweise als Rechnungsdatum noch das laufende Jahr (z. B. 29.12.2023). Damit dennoch der MWST-Satz von 8.1% verwendet wird, muss das MWST-Satz Datum mit 01.01.2024 erfasst werden.
Wird das MWST-Satz Datum leergelassen, wird der MWST-Satz aufgrund des Belegdatums bestimmt.
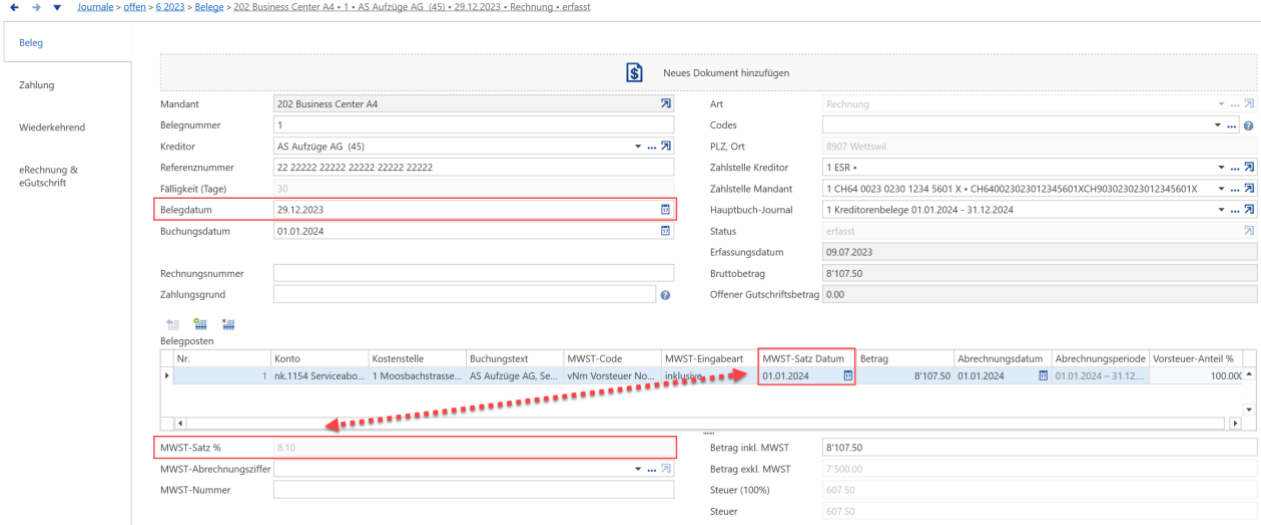
Pfad: Buchhaltungen – Kreditoren – Journale – Belege
Wichtig: Enthält eine Rechnung sowohl den aktuellen als auch den künftigen MWST-Satz, wird der Beleg mittels 2 Belegposten erfasst. Mittels MWST-Satz Datum kann der gewünschte MWST-Satz bestimmt werden.
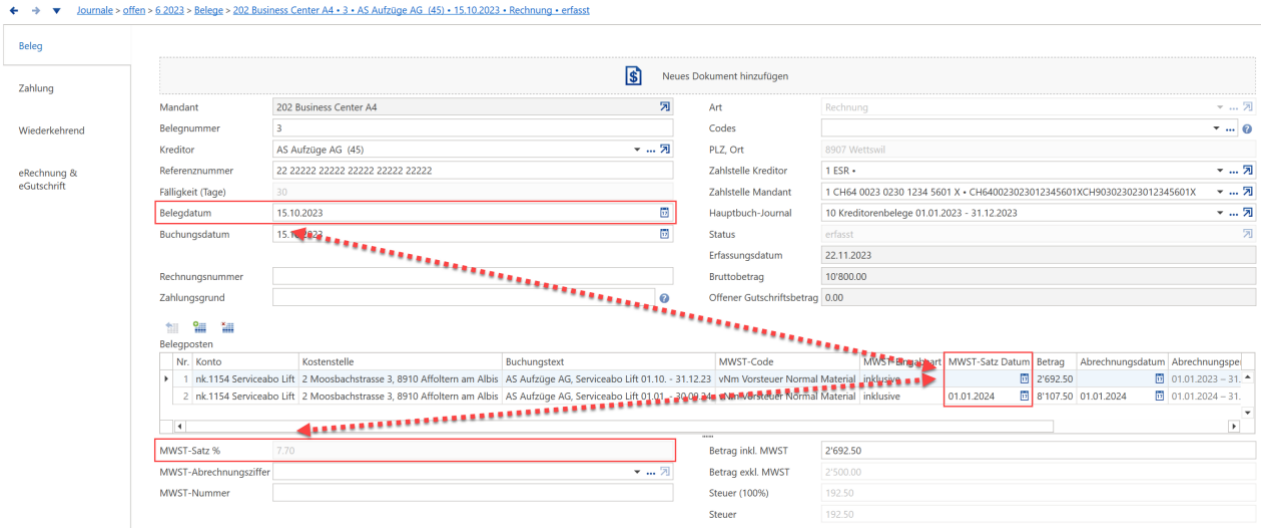
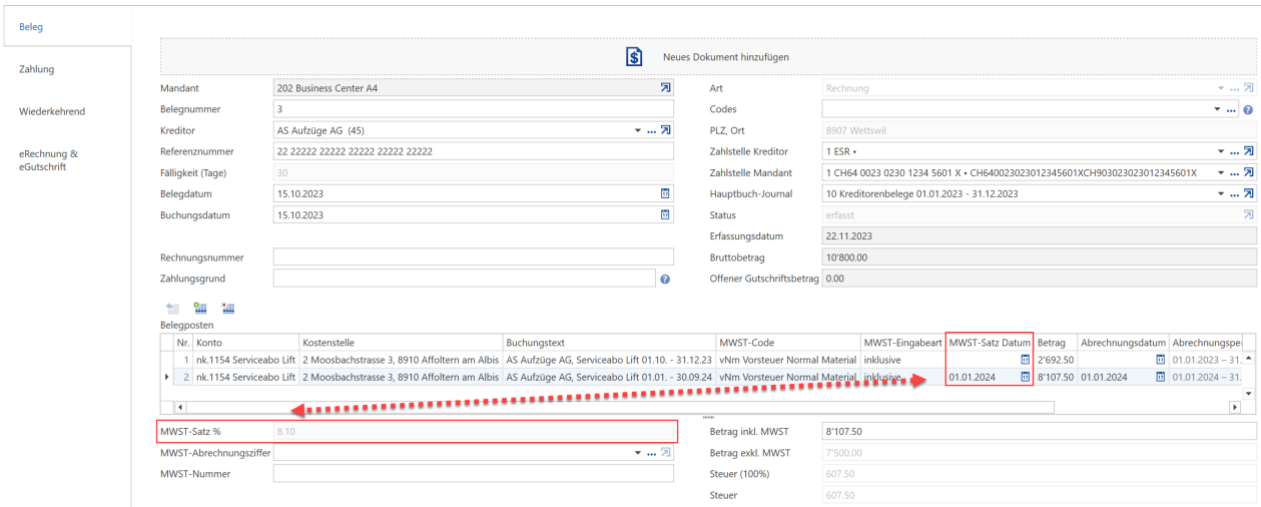
Pfad: Buchhaltungen – Kreditoren – Journale – Belege
Honorare & Akonto
Da jeweils der MWST-Satz zum Tragen kommt, welcher im Zeitraum der Leistungserbringung gültig ist, empfiehlt es sich per 31.12.2023 alle Honorare von 2023 abzurechnen.
Jahresübergreifende Akonto / Honorare
Gibt es jahresübergreifende Akonto- oder Honorarleistungen, empfiehlt es sich auch hier, diese per 31.12.2023 abzurechnen. Gibt es Akontoleistungen, welche beispielsweise vom 01.11.2023 bis 31.01.2024 in Rechnung gestellt würden, macht es Sinn, diese etappiert in Rechnung zu stellen. Nämlich einmal vom 01.11.2023 bis 31.12.2023 und einmal vom 01.01.2024 bis 31.01.2024. Zusätzlich sollte dann auch eine effektive Honorarabrechnung per 31.12.2023 erfolgen.
Mehrwertsteuerabrechnungen
In der Abrechnung des 3. Quartal 2023 können die Umsätze erstmals sowohl zu den bisherigen als auch zu den
neuen Steuersätzen deklariert werden.
Gibt es Umsätze mit den neuen Steuersätzen, wird automatisch das neue Formular ausgegeben.
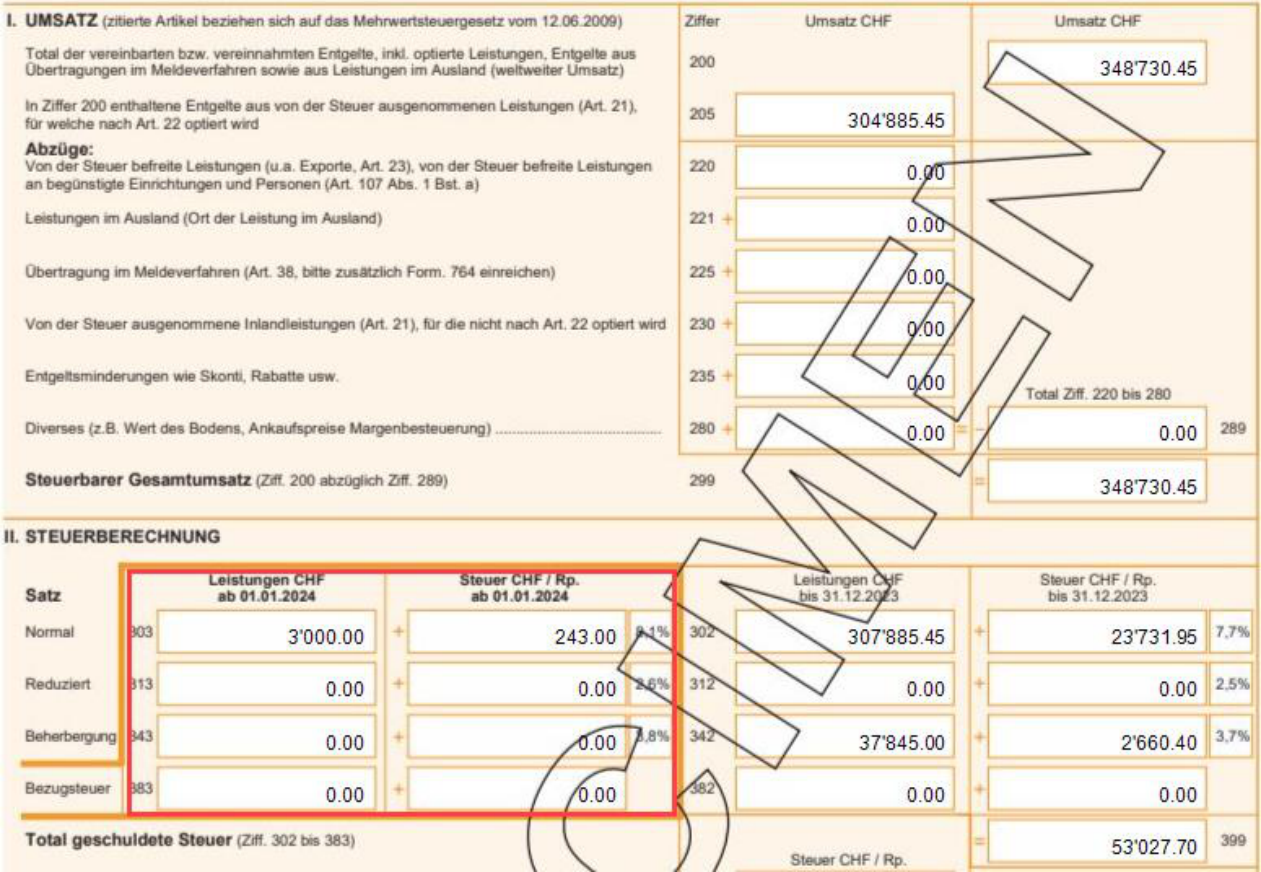
Pfad: Verarbeitungen – Mehrwertsteuerabrechnugnen – MWST-Abrechnung
Zuständigkeiten
Die Eidgenössische Steuerverwaltung (ESTV) ist zuständig für
- die Erhebung der Mehrwertsteuer (MWST) auf im Inland erbrachten Leistungen;
- die Erhebung der MWST auf dem Bezug von Leistungen, die von Unternehmen mit Sitz im Ausland erbracht werden.
Das Bundesamt für Zoll und Grenzsicherheit (BAZG) ist zuständig für
- die Erhebung der Steuer auf der Einfuhr von Gegenständen.
Auskünfte von anderen Stellen sind nicht rechtsverbindlich.
Sie erreichen die Hauptabteilung MWST wie folgt:
schriftlich:
Eidgenössische Steuerverwaltung
Hauptabteilung Mehrwertsteuer
Schwarztorstrasse 50
3003 Bern
per Kontaktformular MWST https://www.estv.admin.ch/estv/de/home/die-estv/kontaktformulare/kontakt-
mehrwertsteuer.html
telefonisch:
Die Zeiten und regionalen Telefonnummern finden Sie unter https://www.estv.admin.ch/estv/de/home/mehr- wertsteuer/mwst-kontakt/kontakt-erhebung.html
Publikationen der ESTV zur MWST sind erhältlich:
- In elektronischer Form über Internet:
www.gate.estv.admin.ch/mwst-webpublikationen/public
- In Papierform beim:
Bundesamt für Bauten und Logistik BBL
Vertrieb Publikationen
Drucksachen Mehrwertsteuer
3003 Bern
www.bundespublikationen.admin.ch