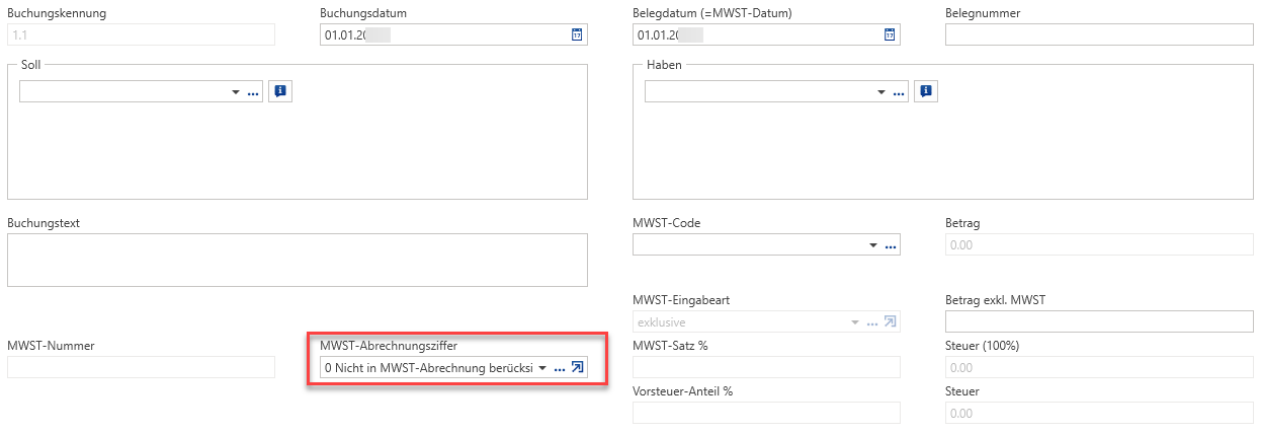
Gruppenbesteuerung (Konzernmiete)
Die Einführung der Gruppenbesteuerung führt zu einem Neueintrag im Register der MWST, wobei eigens für die Gruppe eine separate MWST-Nr. vergeben wird. Dies führt Anpassungen bei der Rechnungsstellung und den ausgestellten Belegen mit sich. Für sämtliche internen Leistungen ist ein Beleg nach den handelsrechtlichen Vorschriften zu erstellen ohne Ausweis der MWST und die Umsätze sind zudem in der Buchhaltung einzeln aufzuführen. Dies erfordert separate Ertrags- und Aufwandskonten oder separate MWST-Codes für die Aufzeichnung der nicht steuerbaren Innenumsätze.
Für die Erstellung der MWST-Abrechnung hat primär jedes Gruppenmitglied eine einzelne (interne) Abrechnung zu erstellen. Diese einzelnen Abrechnungen werden zu einer Gruppenabrechnung zusammengefasst (grundsätzlich durch den Gruppenvertreter). Somit führt die Gruppenbesteuerung zu einer zusätzlichen (zusammengefassten) MWST-Abrechnung in der lediglich die Aussenumsätze deklariert bzw. versteuert werden. Gegenüber der ESTV tritt nur der Gruppenvertreter auf.
Der Gruppenvertreter ist für alle anderen administrativen Belange der MWST-Gruppe verantwortlich. Dieser muss nicht zwingend ein Mitglied der MWST-Gruppe sein, sondern es kann eine aussenstehende Drittperson (z.B. Treuhandgesellschaft) bestimmt werden (allerdings mit Wohn- oder Geschäftssitz in der Schweiz). Zur Anwendung der Gruppenbesteuerung müssen alle Gruppenmitglieder die gleiche Abrechnungsart anwenden (nach vereinbarten oder vereinnahmten Entgelten) und nach der effektiven Methode abrechnen. Die Abrechnung nach Saldosteuersätzen resp. Pauschalsteuersätzen ist somit nicht möglich. Ferner müssen grundsätzlich alle der MWST-Gruppe zugehörigen Mitglieder ihre Buchhaltung am gleichen Bilanzstichtag abschliessen (Ausnahme für Holdinggesellschaften möglich). Da jedes Gruppenmitglied eine interne MWST-Abrechnung erstellt, ist auch die Umsatz- und VOST-Abstimmung auf Stufe der einzelnen Mitglieder vorzunehmen. Die Gruppenvertretung sollte anschliessend am Ende des Geschäftsjahres eine Aufstellung über die deklarierten Jahresumsätze und VOST-Abzüge jeder Gruppengesellschaft erstellen und eine Gesamtumsatz- und VOSTAbstimmung der Gruppenabrechnung vornehmen. Allfällig festgestellte Mängel in den internen MWSTAbrechnungen sind durch jedes Gruppenmitglied separat festzuhalten und für die ganze Gruppe zu konsolidieren (separate Korrekturabrechnung).
Hinweis:
Die Einführung der Gruppenbesteuerung führt hinsichtlich der Ablauforganisation in einer ersten Phase nicht zu einer Vereinfachung, da die einzelnen Abrechnungen durch den Gruppenvertreter zu einer Gesamtabrechnung zusammengefasst werden müssen sowie zusätzlich eine Gesamtumsatz- und VOST-Abstimmung vorzunehmen ist. Dieser zusätzliche Arbeitsschritt kann jedoch automatisiert werden und führt nach der Implementierung der Gruppenbesteuerung zu keinen wesentlichen (administrativen) Mehraufwendungen.
Grundlage der VOST-Korrektur bildet grundsätzlich Ziffer 8 der MWST-Info 09 VOST-Abzug und VOST-Korrektur. Die Wirkung der Gruppenbesteuerung beschränkt sich lediglich auf die erzielten Innenumsätze. Jedes Gruppenmitglied hat die VOST-Abzugsquote aufgrund der eigenen Umsätze zu berechnen und diese gegebenenfalls zu korrigieren. Obwohl die Innenumsätze nicht der Steuer unterliegen, sind diese bei der Berechnung der VOSTAbzugsquote aufgrund deren Verwendung beim gruppeninternen Empfänger zu berücksichtigen.
Stammdaten - Mehrwertsteuer
Da eine Liegenschaftsverwaltung Mandanten mit oder ohne Option verwalten kann, müssen bei den MWSTpflichtigen Mandanten die entsprechenden Informationen eingegeben werden.
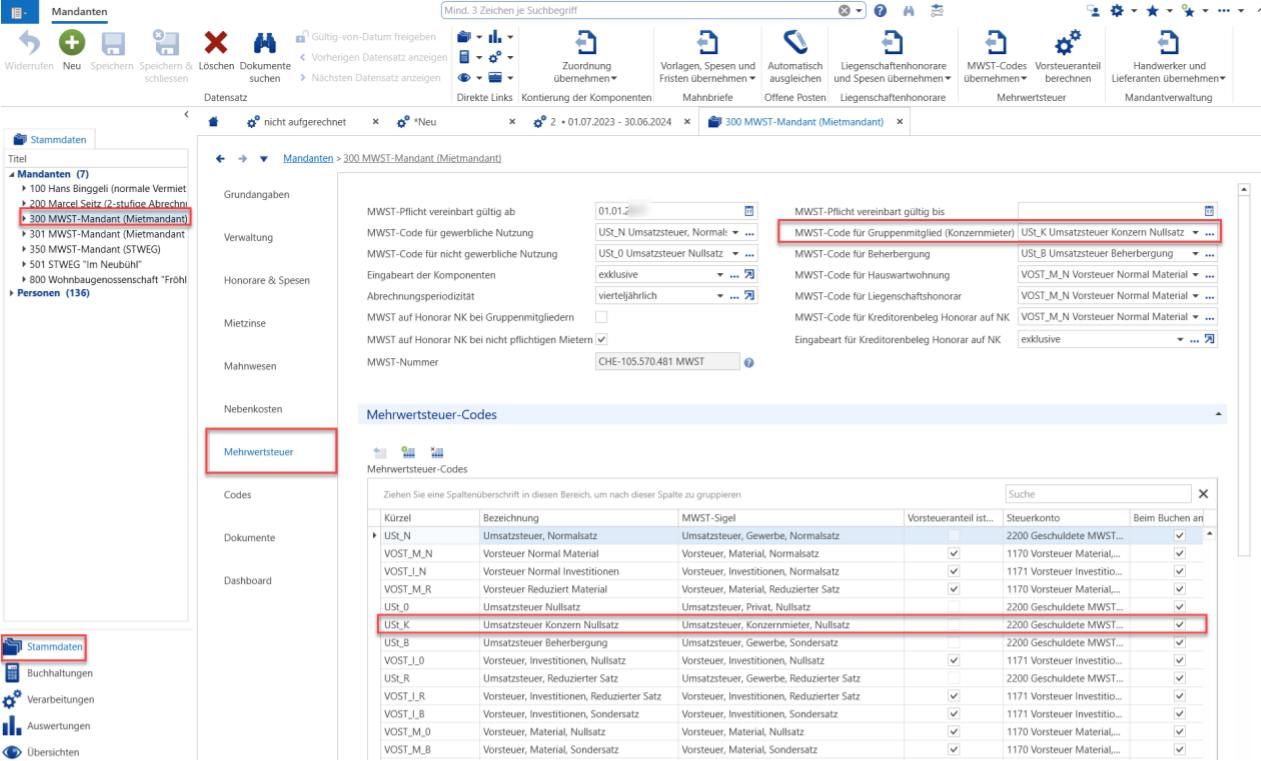
MWST-Code für Gruppenmitglied (Konzernmieter)
Gibt es Mieter, die der Gruppenbesteuerung unterliegen hinterlegt man nachstehenden Code:
Stammdaten - Komponentensätze
Gibt es Mieter, welche der Gruppenbesteuerung unterstehen, wird die Optierung in den Komponentensätzen gewählt. Wichtig ist aber, dass das Häkchen bei Gruppenmitglied gesetzt wird.
Dies hat zur Folge, dass bei den Komponenten keine Umsatzsteuer aufgerechnet wird.
Durch die Einstellung „optiert“ wird das Objekt aber für die Berechnung des Vorsteueranteils berücksichtigt.
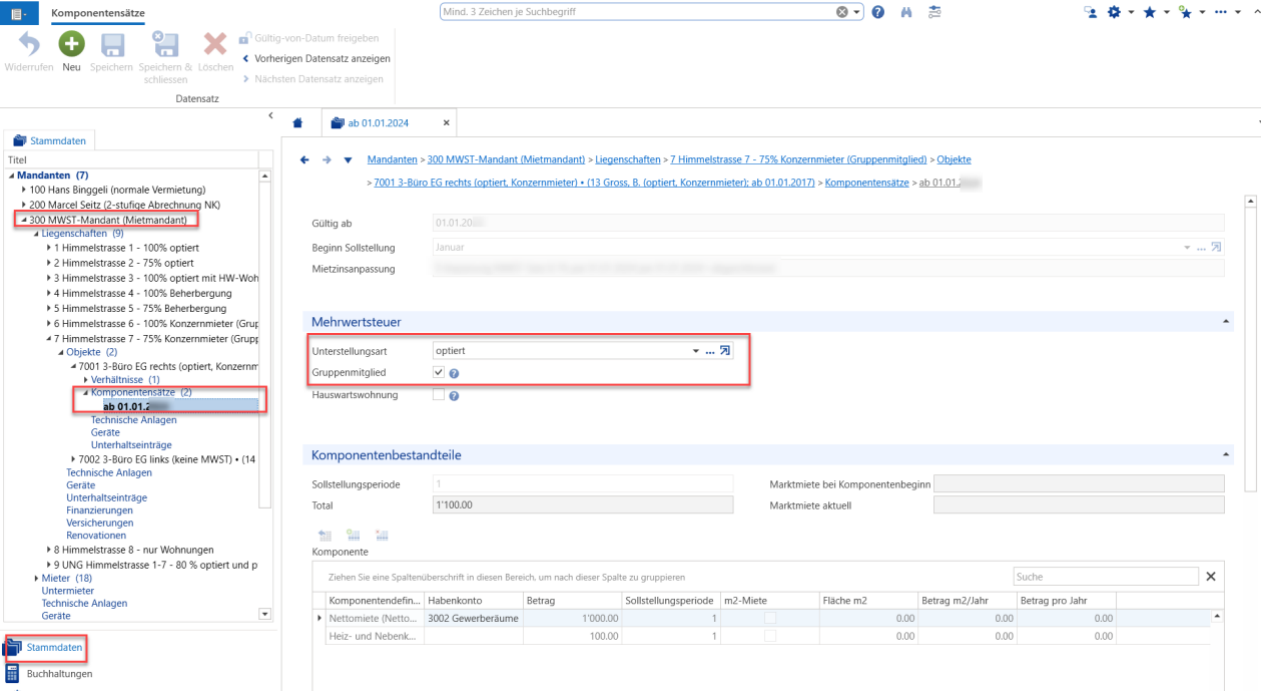
Gruppenmitglied: Der Konzernmieter untersteht als Gruppenmitglied der Gruppenbesteuerung.
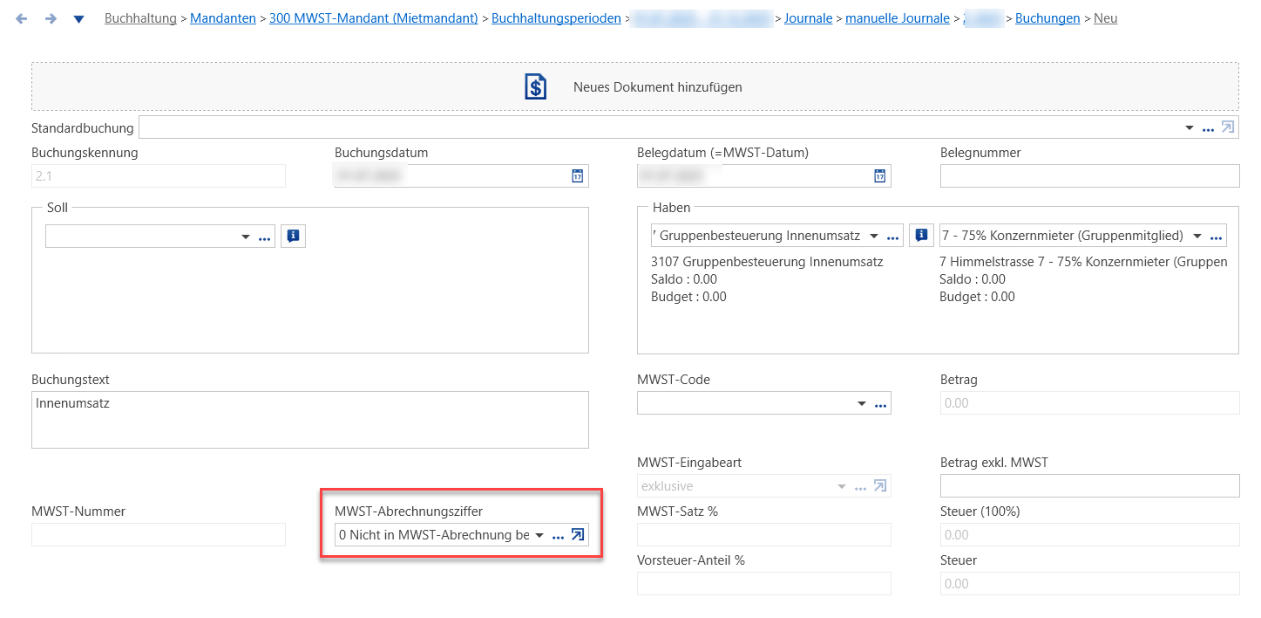
Wenn Sie einen Ertrag von einem Gruppenmitglied verzeichnen können, ist es wichtig, die richtige MWSTAbrechnungsziffer auszuwählen. Gruppeninnenumsätze unterliegen nicht der MWST. Gruppeninnenumsätze müssen in der MWST-Abrechnung nicht deklariert werden.
Bei Kreditorenrechnungen darf die Vorsteuer nach dem schlussendlichen Verwendungszweck im Aussenver-
hältnis abgezogen werden; ein allfälliger vorgängiger Innenumsatz ist unbeachtlich. Fragen Sie hier den Gruppenträger.
Verarbeitungen – Sollstellung
Bei der Sollstellung werden entsprechende MWST-Buchungen mit Betrag 0.00 generiert.
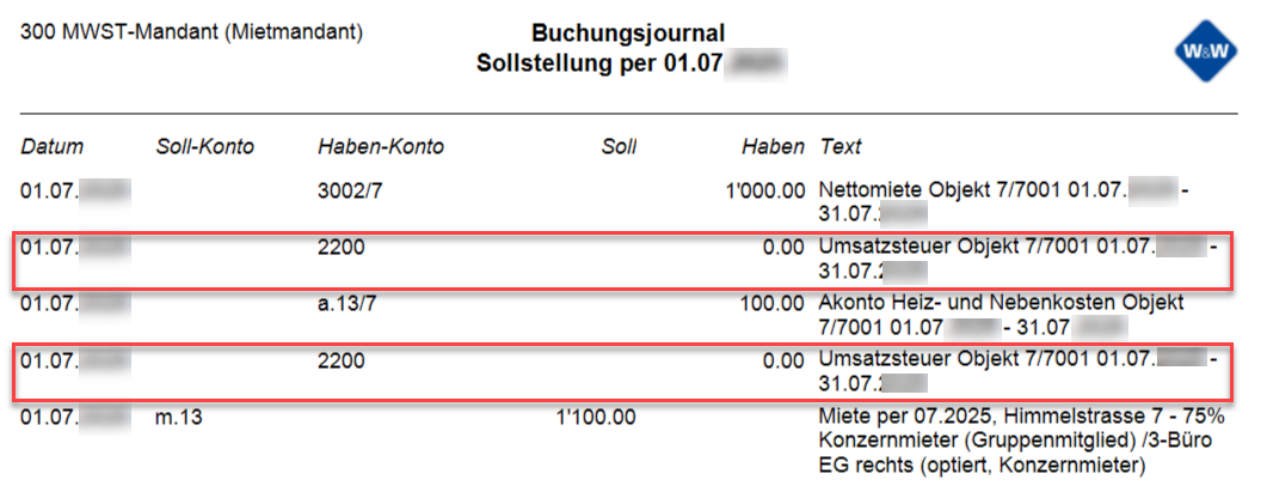
Auf der internen MWST-Abrechnung werden die gruppeninternen Umsätze nicht deklariert.
Verarbeitungen - Nebenkostenabrechnung
Bei der Nebenkostenabrechnung werden die Mieter, welche einer Gruppenbesteuerung angehören speziell behandelt.
Diesen Mietern wird der entsteuerte Betrag verrechnet ohne Aufrechnung von Umsatzsteuern. Wie bereits in dem Kapitel «Verarbeitungen – Sollstellung» «Verarbeitungen – Sollstellung» darf auch die Nebenkostenabrechnung nicht auf der internen Mehrwertsteuerabrechnung erscheinen.
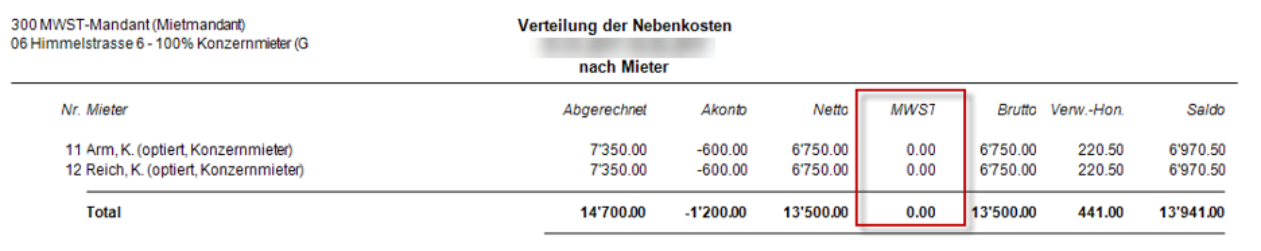
Die gruppeninterne Mehrwertsteuerabrechnung ist mit dem Kontoauszug der Innenumsätze dem Gruppenträger zu übergeben.
Der Gruppenträger stellt die Mehrwertsteuerabrechnung für alle Gruppenmitglieder fertig und übermittelt diese an die ESTV.
Buchungsbeispiele
Subvention
Die ESTV publiziert mit der MI 05 – SUBVENTIONEN UND SPENDEN die wichtigsten Schwerpunkte der täglichen Praxis.
Subventionen gelten mangels Leistung nicht als Entgelt (sog. Nicht-Entgelte), sondern als Mittelflüsse und führen zu einer verhältnismässigen Kürzung der VOST.
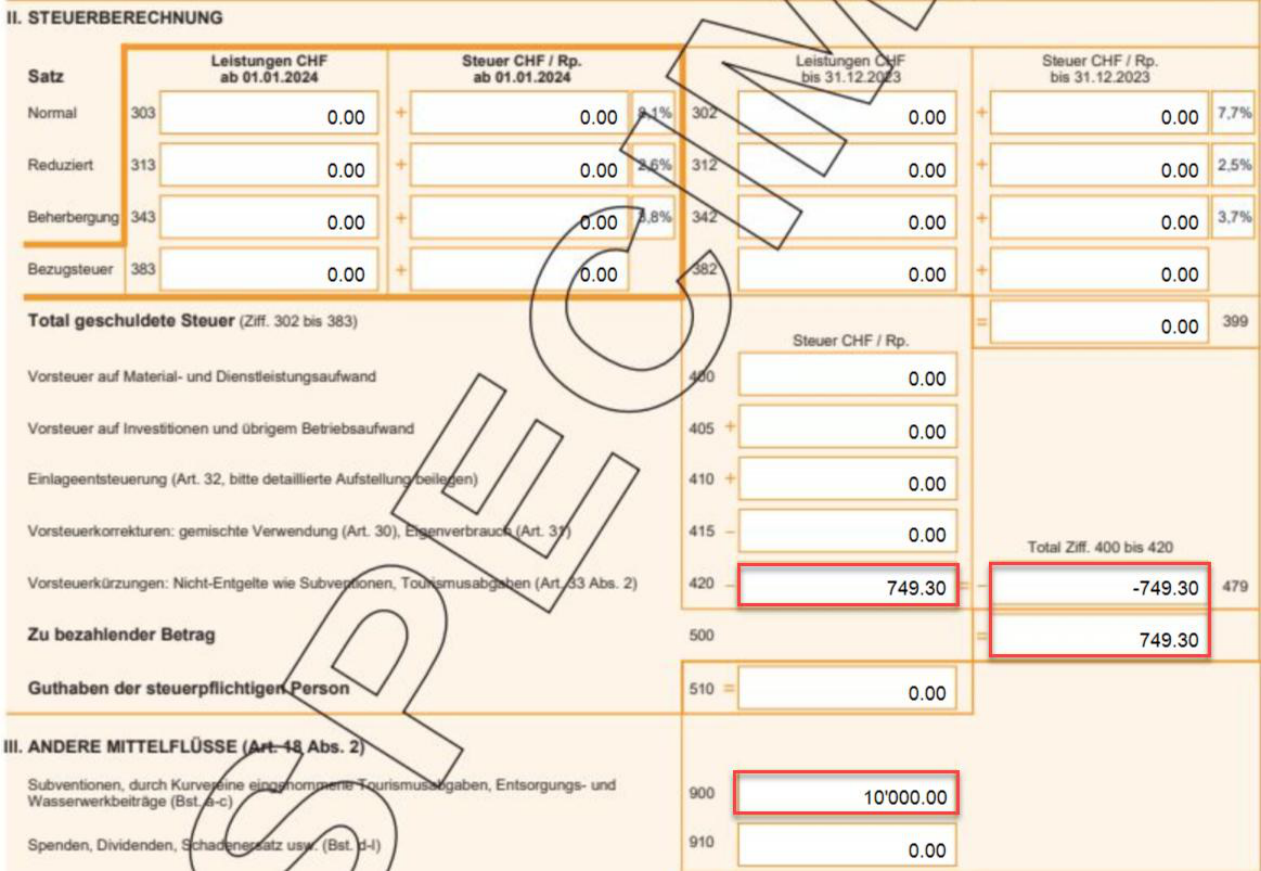
Die Kürzung des Vorsteuerabzugs kann im Sinne einer Vereinfachung als stille Versteuerung der Subventionen zum Normalsatz (8,1 % von 108,1 %) erfolgen. Bei dieser Vereinfachung handelt es sich jedoch nicht um eine Versteuerung der Subvention, sondern um eine vereinfachte Berechnung der Vorsteuerkürzung. Dabei ist der Betrag der erhaltenen Subvention (= 108,1 %) nicht unter Ziffer 200, sondern unter Ziffer 900 und die mit dem Normalsatz berechnete Vorsteuerkürzung unter Ziffer 420 der MWST-Abrechnung zu deklarieren. Da es sich dabei nicht um eine Besteuerung dieser Subvention handelt, darf in den für beide Parteien verbindlichen Unterlagen nicht auf die Steuer hingewiesen werden. Für die Anwendung dieser Vereinfachung bedarf es keiner speziellen Bewilligung durch die ESTV. Sie muss aber während der gesamten Abschreibungsdauer des finanzierten Objektes beibehalten werden.
Wenn eine Subvention im Zuge eines Bauprojektes bezahlt wird, muss eine VOST-Abzugskürzung/ -korrektur bei dem Erhalt von Mittelflüssen nach Artikel 18 Absatz 2 MWSTG gemacht werden, nach der 3-Topf-Methode.
Man kann die VOST-Kürzung vereinfacht vornehmen oder aber nach der effektiven Methode.
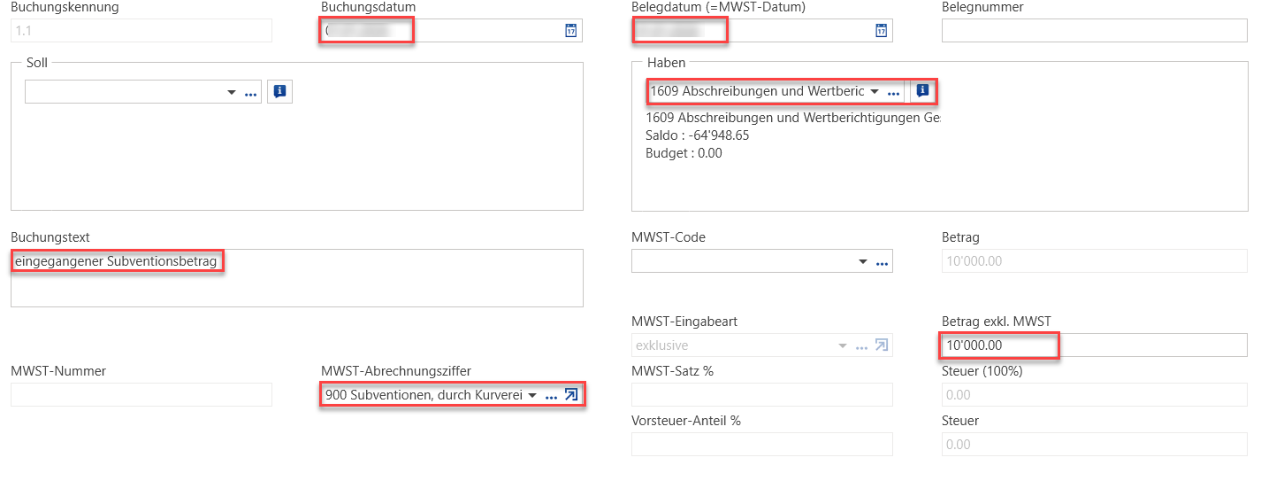
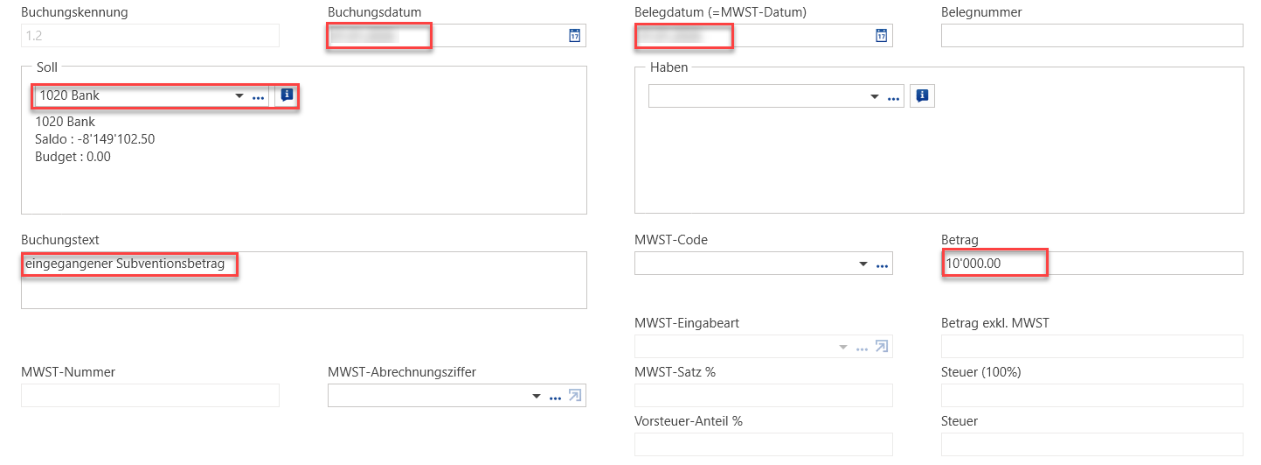
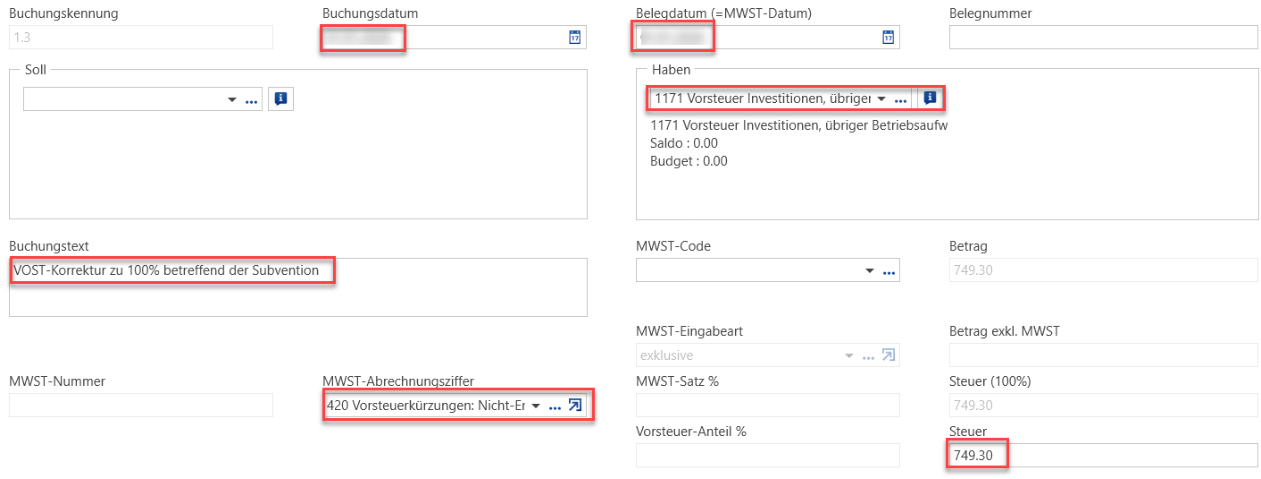
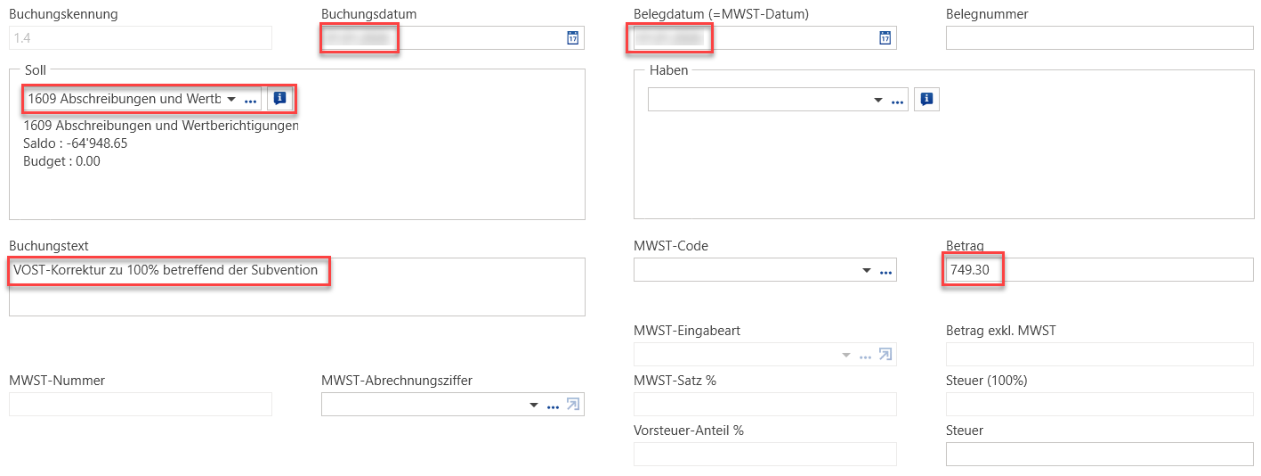
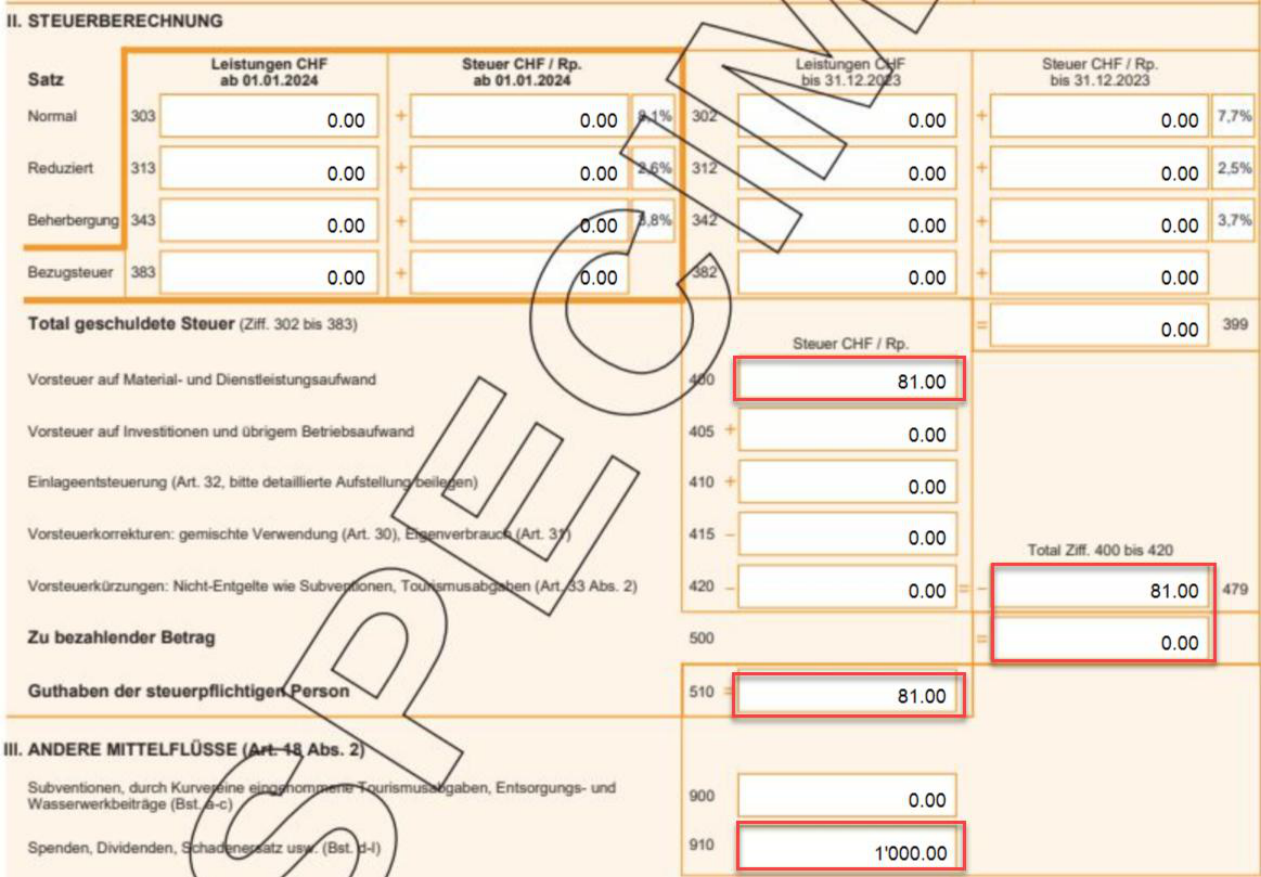
Auf der MWST-Abrechnung wird diese Buchung wie nachstehend deklariert:
Versicherung
Rechnung wird direkt durch Versicherung an den Rechnungssteller gezahlt
Der Kreditor (Handwerker) stellt seine Leistungen mit MWST in Rechnung. Diese wird zur direkten Begleichung an die Versicherung weitergeleitet. Die Versicherung überweist nur den Nettobetrag von der Rechnung an den Kreditor und die Verwaltung die geschuldete Mehrwertsteuer.
Es muss eine Sammelbuchung vorgenommen werden.
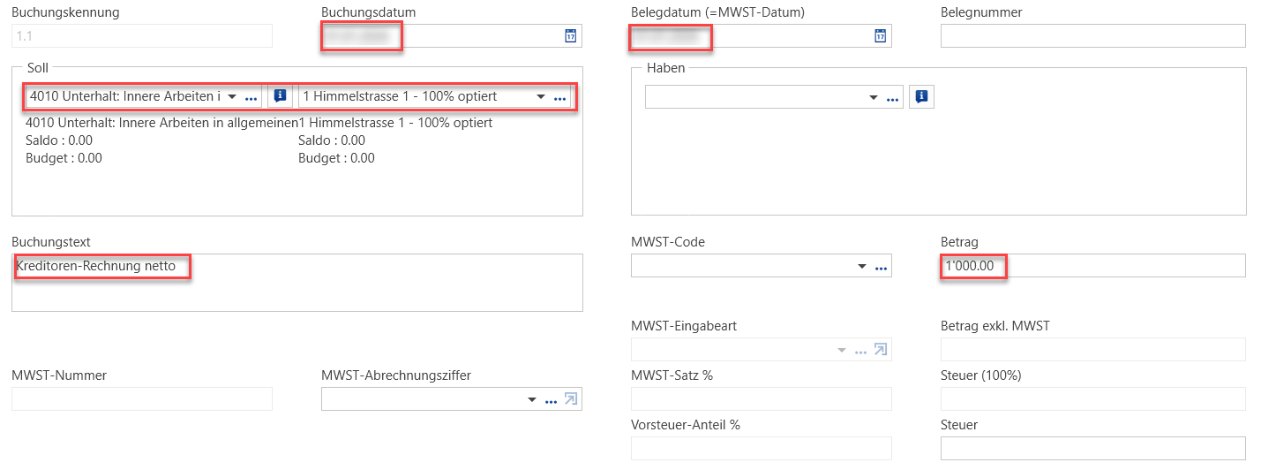
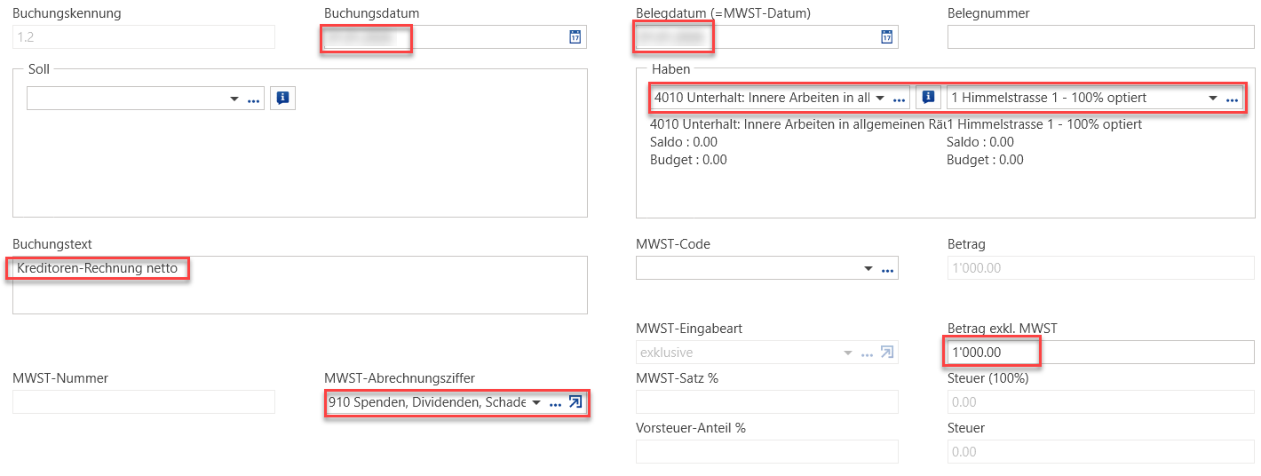
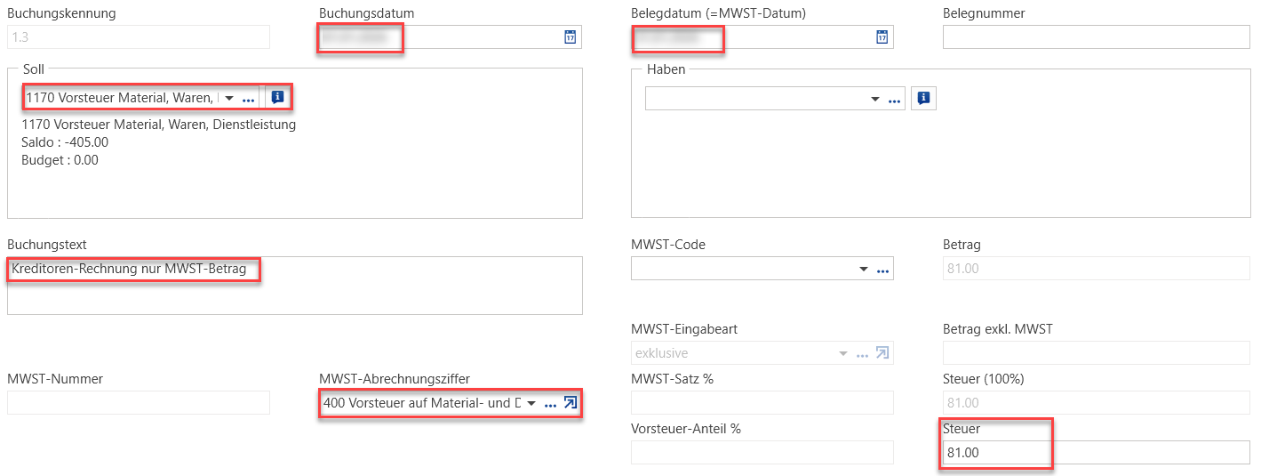
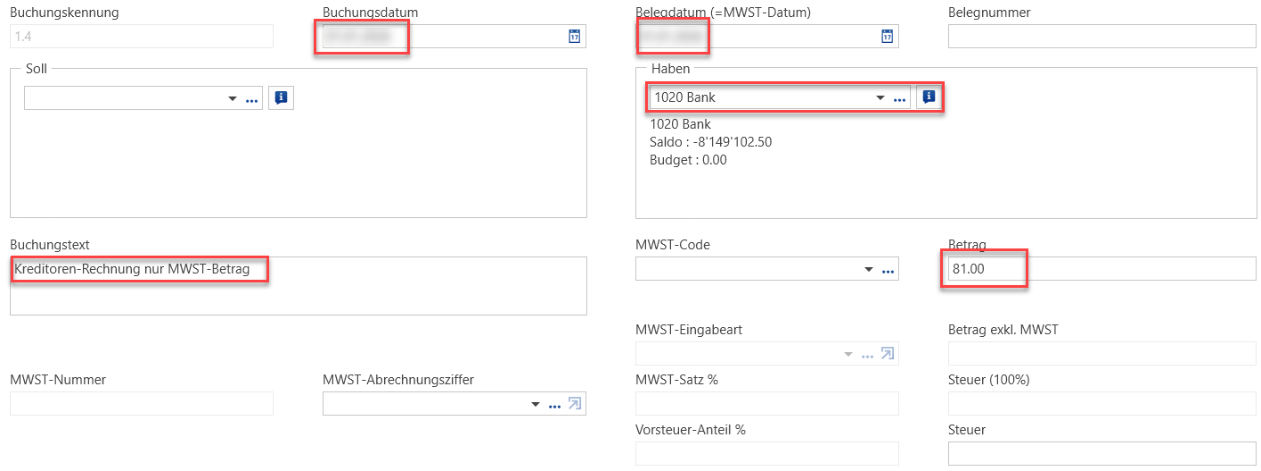
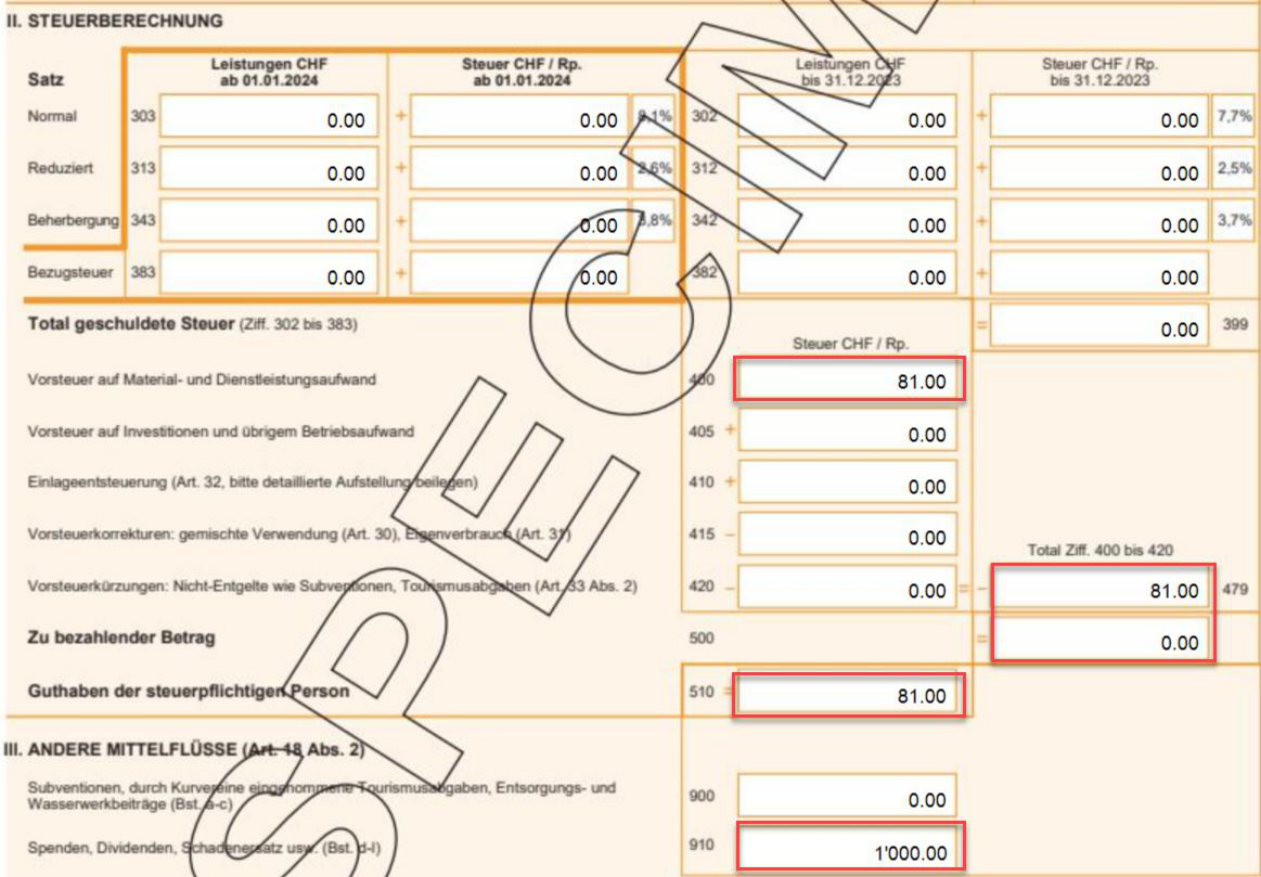
Auf der MWST-Abrechnung werden dann nachfolgende Beträge aufgeführt:
Rechnung wird durch die Verwaltung bezahlt und die Versicherung zahlt Schaden-
summe exkl. MWST an Verwaltung zurück
Der Kreditor (Handwerker) stellt seine Leistungen mit MWST in Rechnung. Diese wird durch die Verwaltung komplett gezahlt und von der Versicherung wird nur der Nettobetrag erstattet.
Die Kreditorenrechnung muss wie gewohnt gebucht werden.
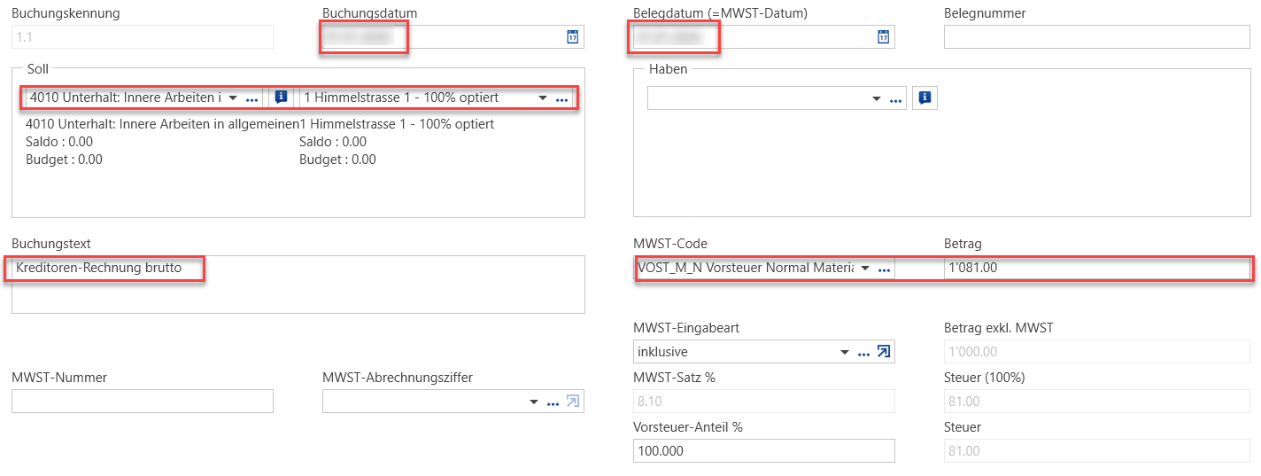
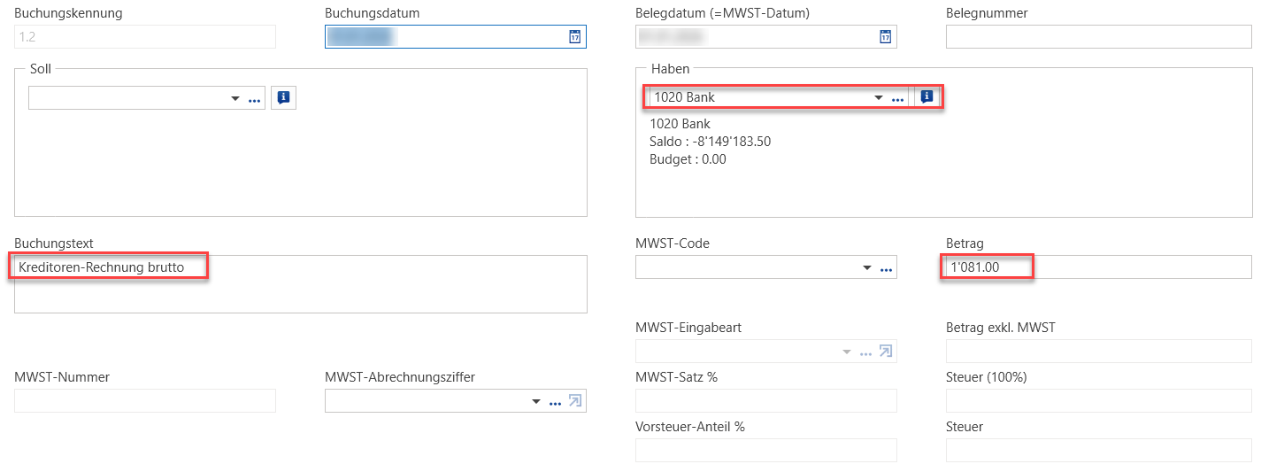
Wenn der Betrag dann von der Versicherung zurückerstattet wurde, erfolgt diese Buchung.
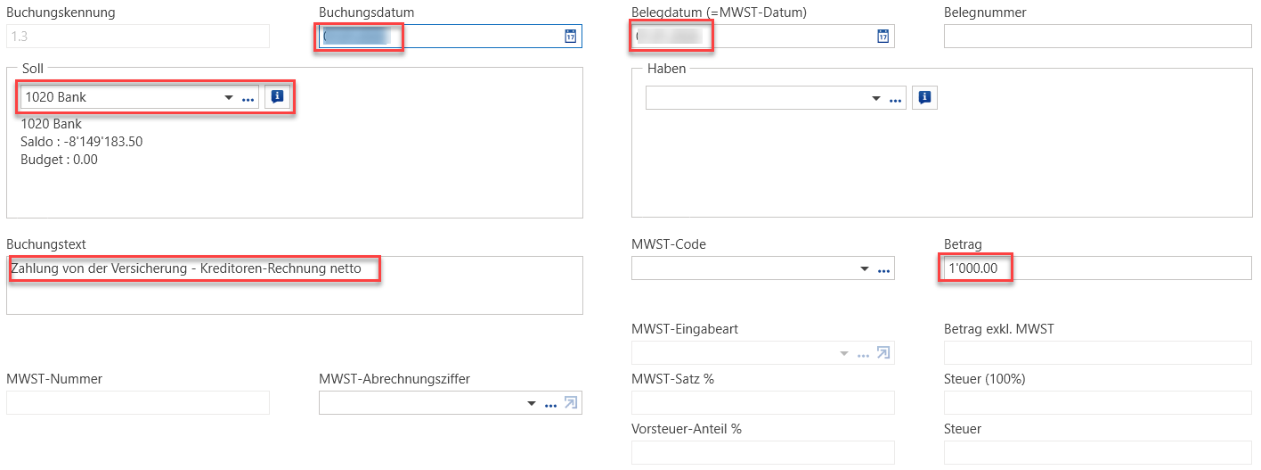
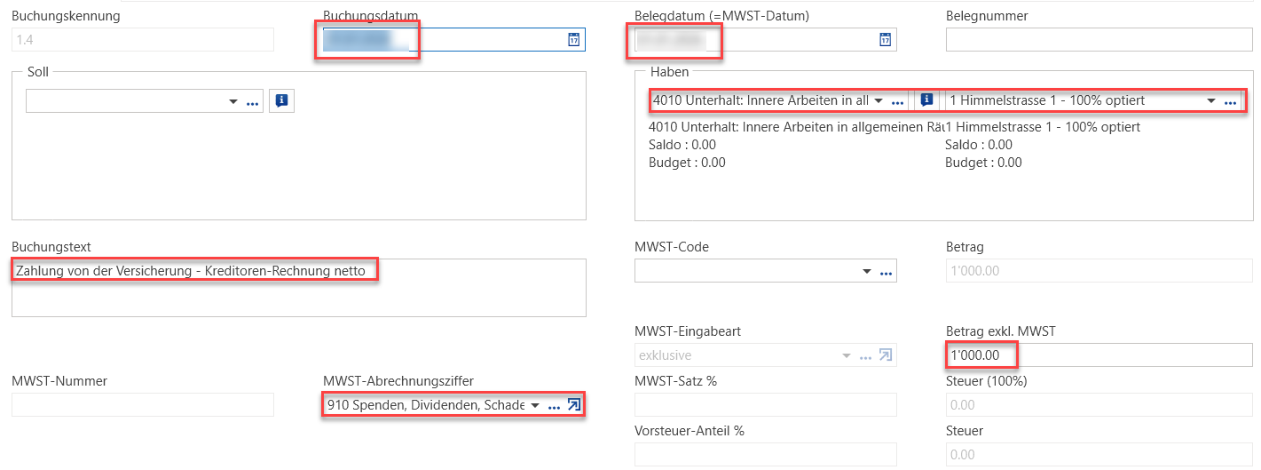
Auf der MWST-Abrechnung werden dann nachfolgende Beträge aufgeführt:
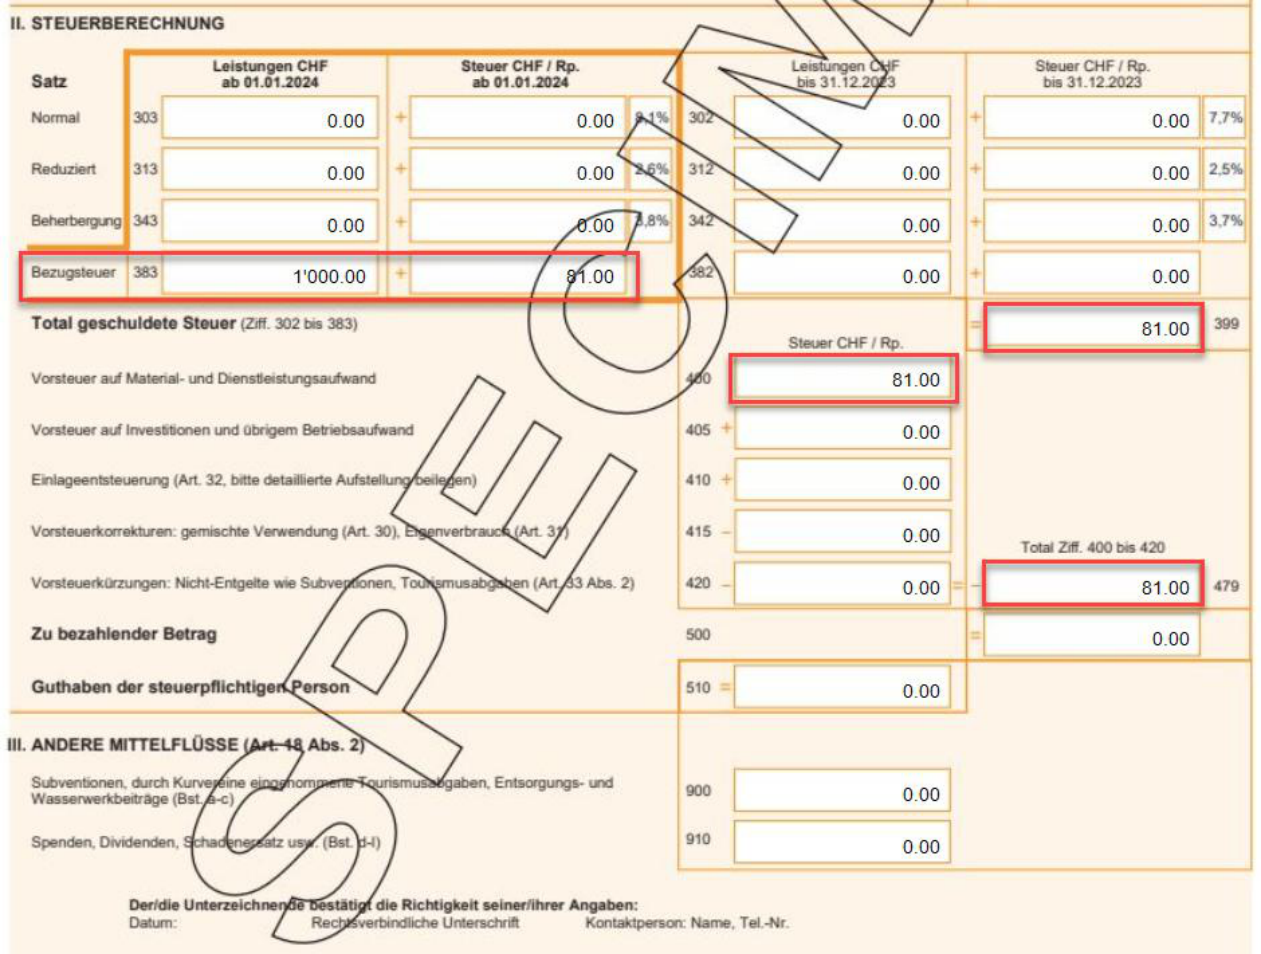
Bezugsteuer
Die ESTV publiziert mit der MI 14 – BEZUGSTEUER die wichtigsten Schwerpunkte der täglichen Praxis. Sollten Sie eine Kreditorenrechnung erhalten haben, welche der Bezugsteuer unterliegt, ist dieser Leistungsbezug zum Normalsatz zu versteuern, sofern nicht die Leistungen bezüglich eines reduzierten Steuersatzes zur Anwendung kommt. Die Steuer können Sie mittels vorliegendem Zollbeleg in Abzug bringen. Die manuellen Buchungen sind wie folgt vorzunehmen.
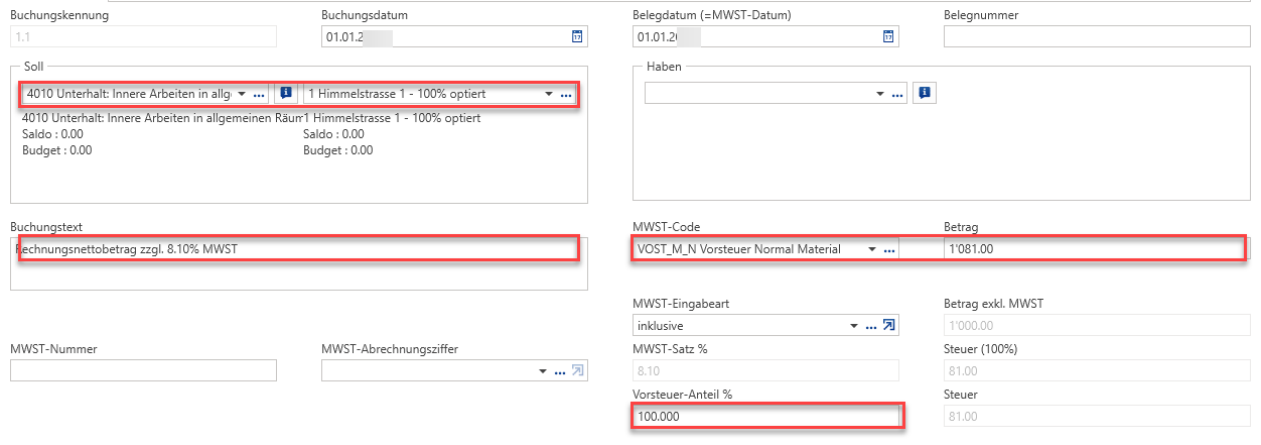
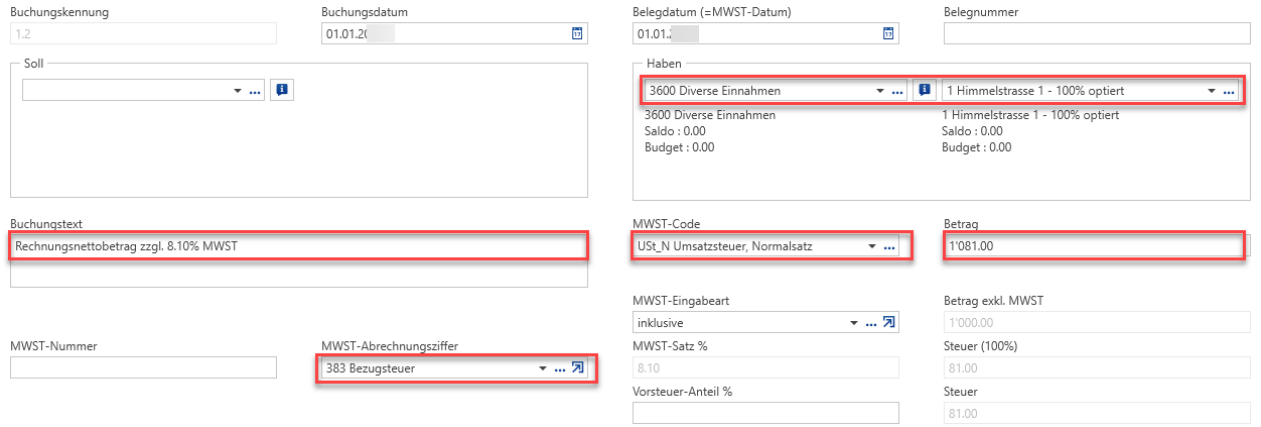
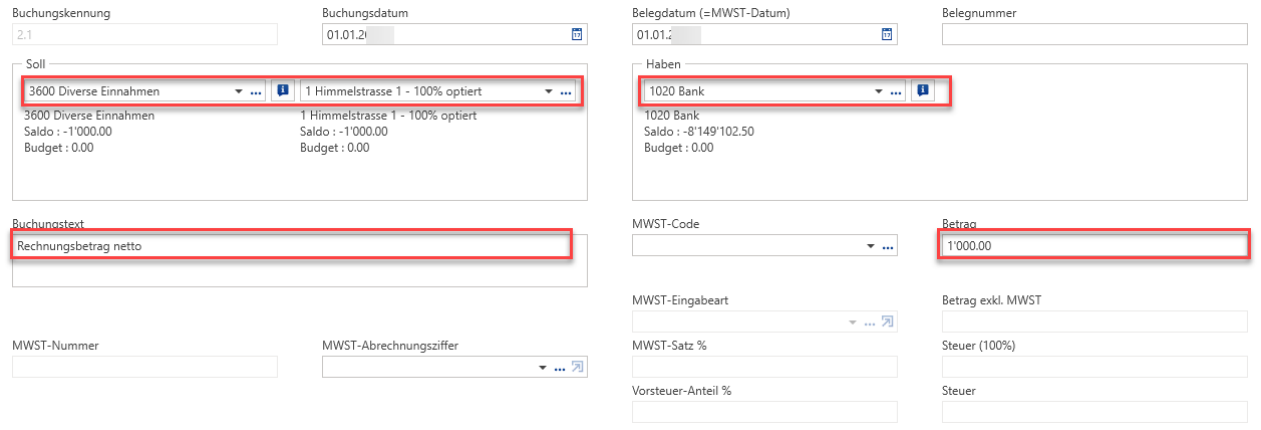
Auf der MWST-Abrechnung wird diese Buchung wie nachstehend deklariert:
Entgeltminderung (Verlustscheine)
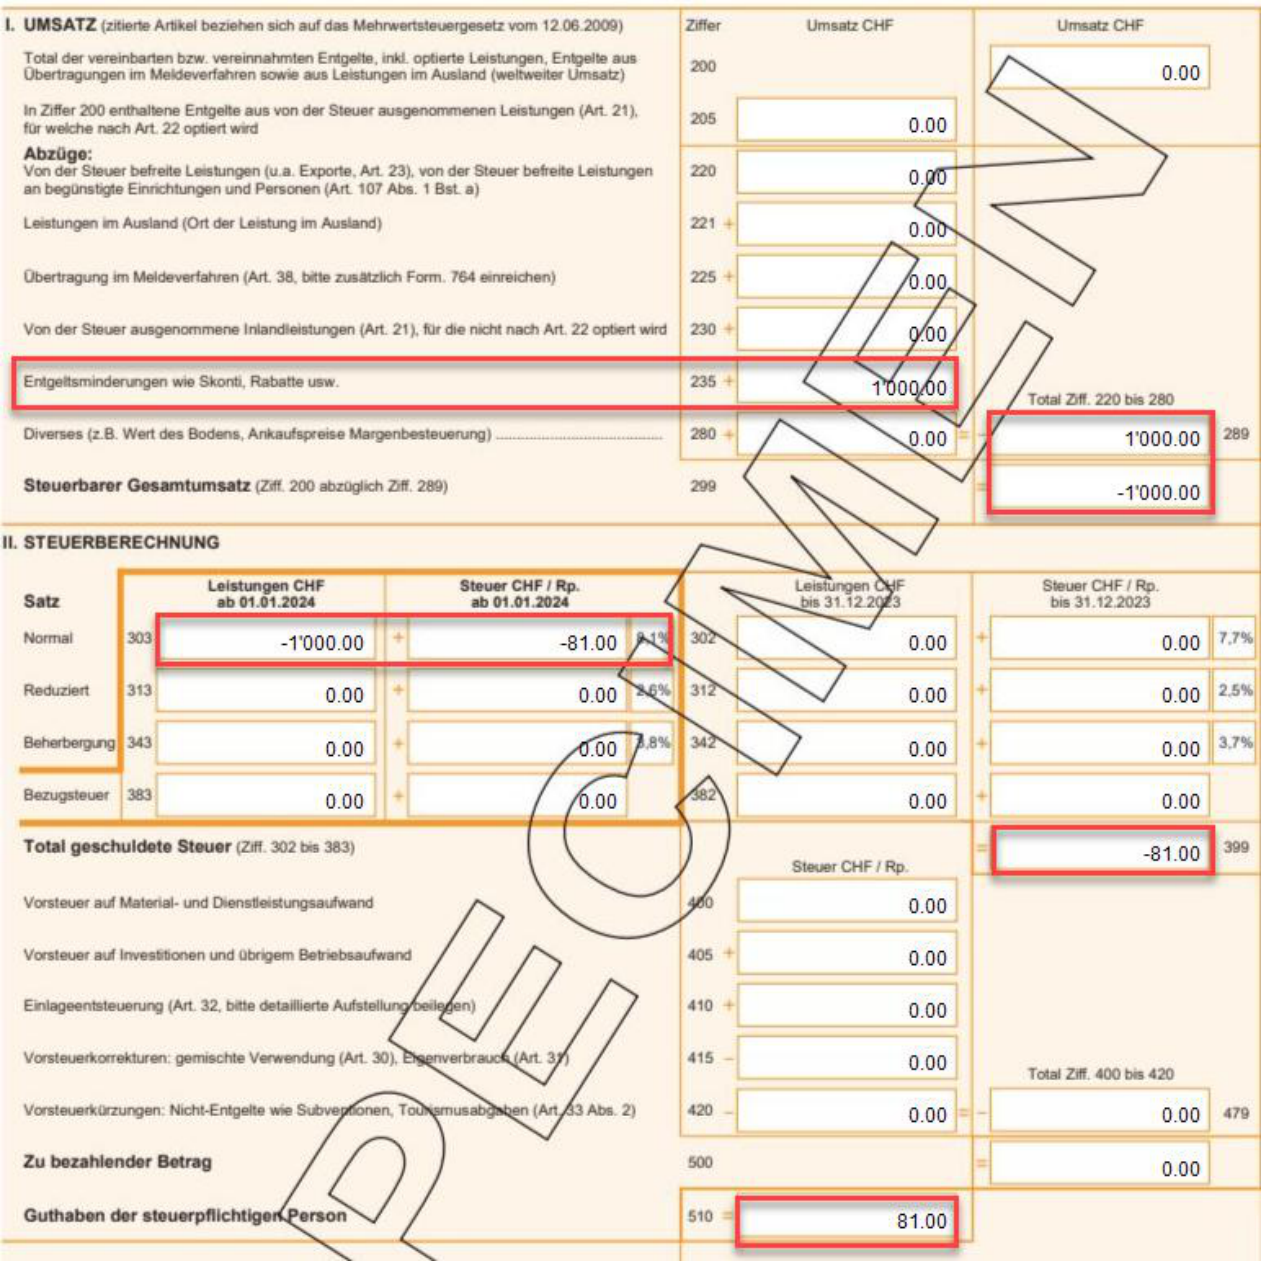
Bei der MWST-Abrechnung nach vereinbarten Entgelten können Entgeltsminderungen z.B. entstehend aus Verlustscheinen, Rabatten und Skonti auf Umsätzen aus steuerbaren Leistungen in Ziffer 235 in Abzug gebracht werden. Voraussetzung ist, dass die entsprechenden Umsätze in einer früheren MWST-Abrechnung unter Ziffer 200 deklariert wurden.
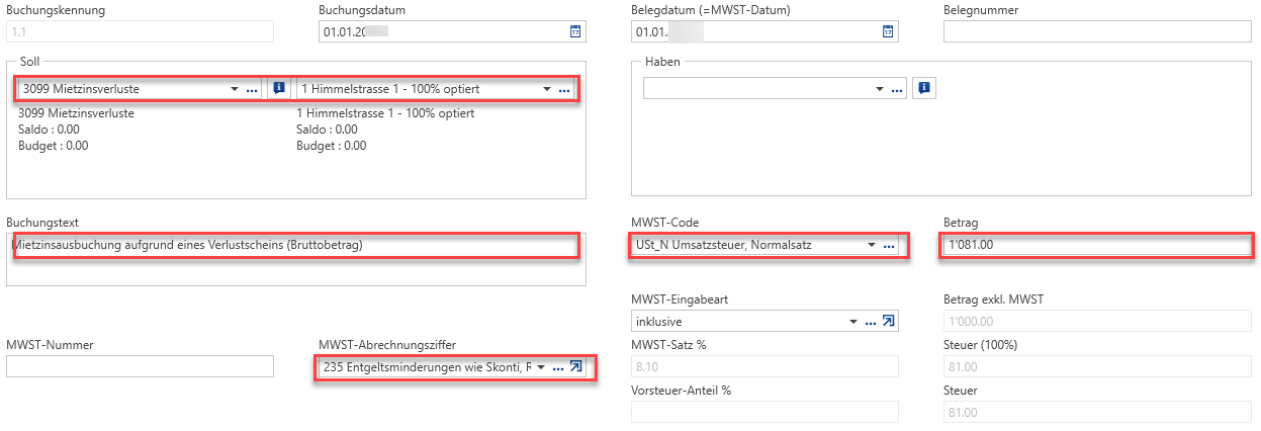
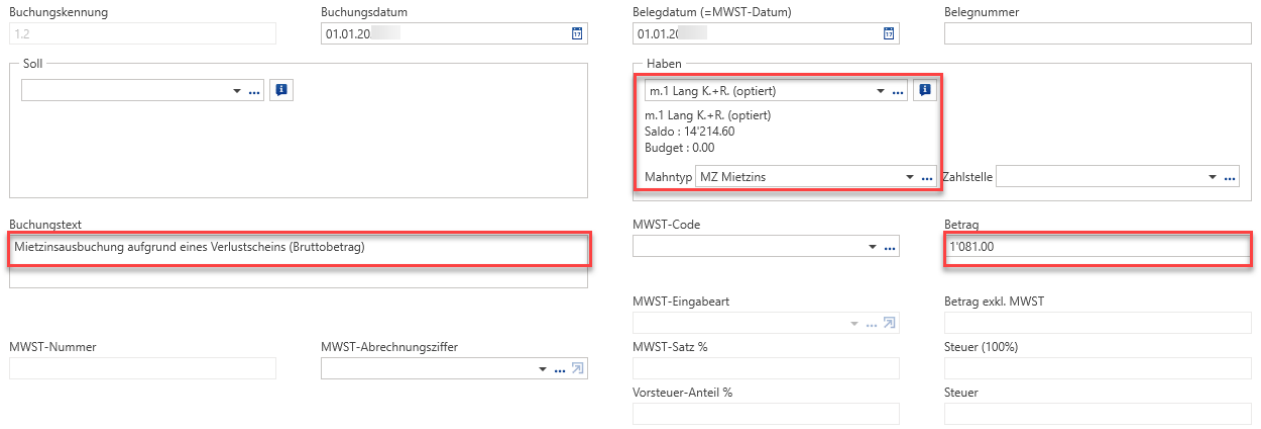
Auf der MWST-Abrechnung wird diese Buchung wie nachstehend deklariert:
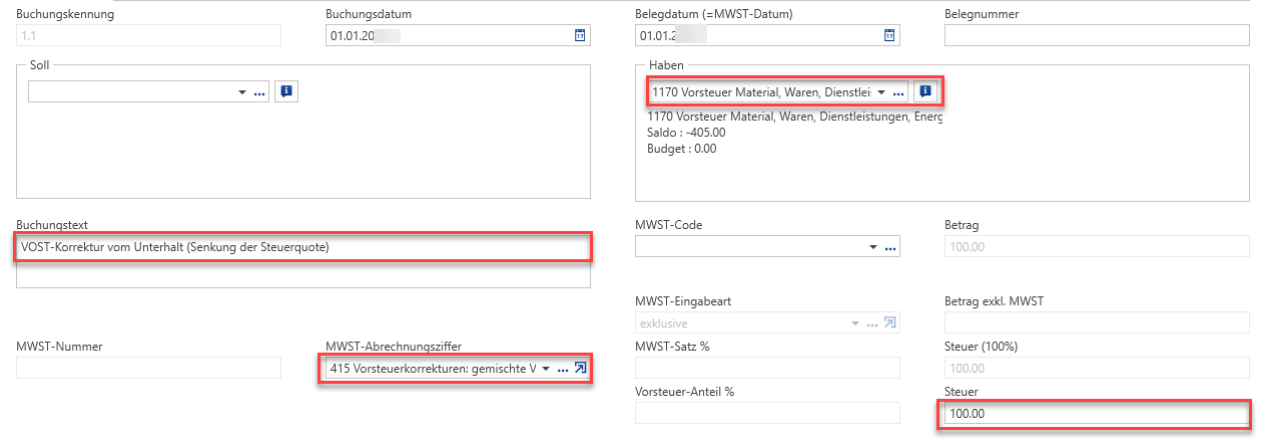
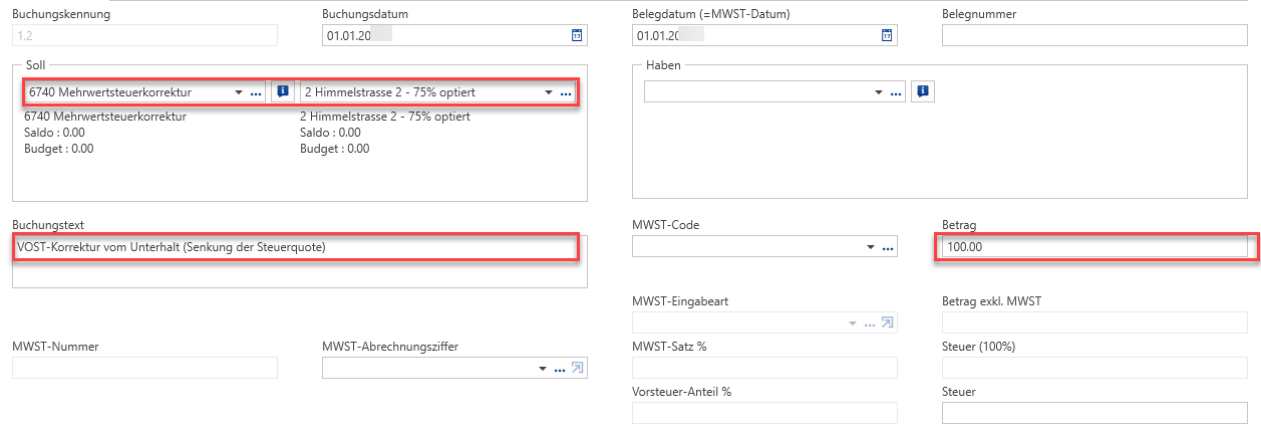
Ein Grund für eine rückwirkende Nutzungsänderung könnte vorliegen, wenn rückwirkend ein Mietvertrag aktiviert/erfasst wurde, welcher nicht die gleiche MWST-Qualifikation aufweist wie das Vormietverhältnis. Alle Kreditorenrechnungen welche auf eine Liegenschaftsquote (Vorsteueranteil) entsteuert wurden, müssen mit der neuen Steuerquote, sprich dem neuen Vorsteueranteil per Stichtag korrigiert werden. Sollte ein direktes Mietobjekt betroffen sein, muss auch eine VOST-Korrektur (0% oder 100%) gebucht werden.
Die VOST-Korrektur betrifft alle Anlage- und Aufwandkonten. Sollte in dieser Liegenschaft eine Nebenkostenabrechnung durchgeführt werden, wird die VOST-Korrektur bei der Nebenkostenabrechnung von ImmoTop2 automatisch ausgeführt.
Nachstehend ein Buchungsbeispiel für die Senkung der Steuerquote.
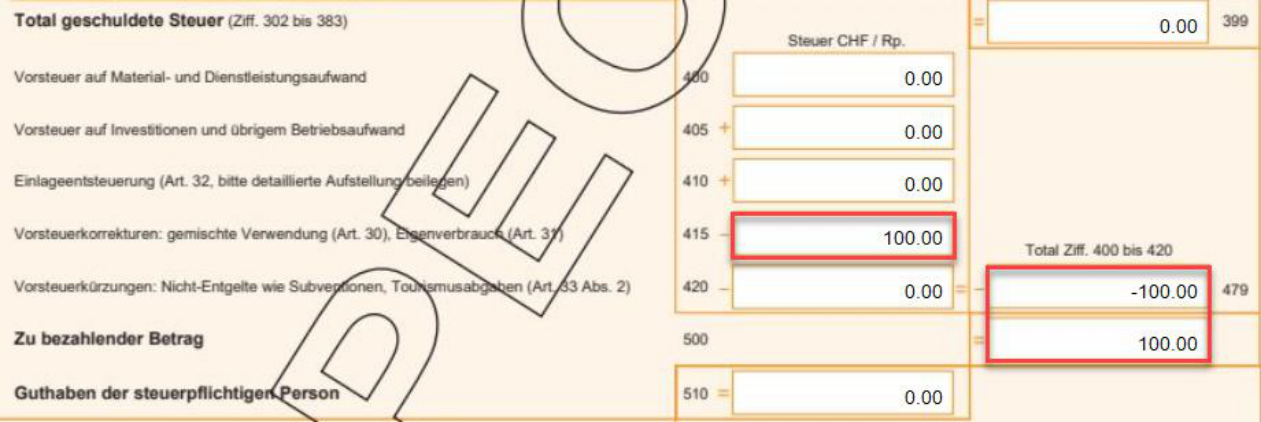
Auf der MWST-Abrechnung wird diese Buchung wie nachstehend deklariert:
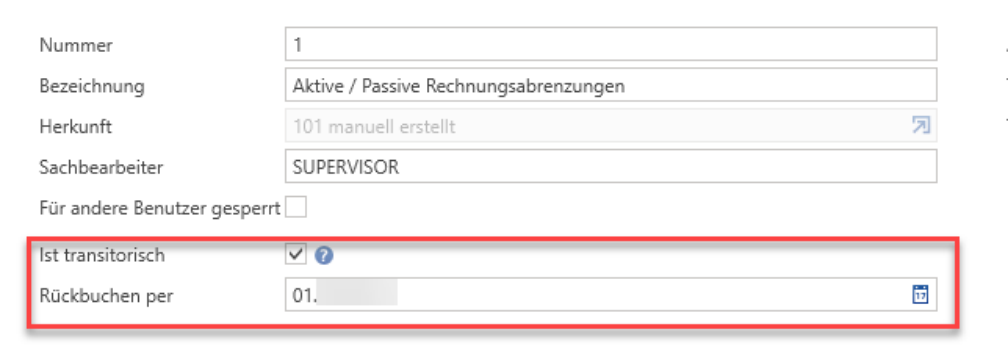
Wenn Sie für einen Jahresabschluss zeitliche Abgrenzungen vornehmen möchten, können Sie diese Buchungen in ein speziell gekennzeichnetes transitorisches Buchungsjournal erfassen, so dass sie im neuen Buchungsjahr automatisch rückgebucht werden. Sobald Sie ein Buchungsjournal mit «Ist transitorisch» kennzeichnen erscheinen die Buchungen nicht in der Mehrwertsteuerabrechnung.
Es gibt gewisse Buchungen (Löhne, Bankzinsen, Darlehen, Gewinn-/Verlustbuchungen etc.), die nicht in der
Mehrwertsteuerabrechnung erscheinen sollen.
Hier wäre auch eine Sammelbuchung zu erfassen, mit MWST-Abrechnungsziffer «0».