
ImmoTop2 - Kursunterlagen Abschlüsse und Präsentationen
Die Abschlusszeit ist eine enorm intensive Zeit für die Immobilienbewirtschaftung. Zeitnah und fehlerlos sollen die Abschlüsse daherkommen. Eine gute Vorbereitung ist das A und O. Mit den Kursunterlagen können Sie sich optimal einstellen und Ihre Eigentümer mit Effizienz begeistern.
Benötigte Lizenzen:
- Basislizenz
Einleitung
| 8.3 | Export Buchhaltungen Intern .................................................................................................... 38 |
|---|---|
| 9 Abbi | ldungsverzeichnis ............................................................................................................... 40 |
Diese Unterlagen sind nicht für das Selbststudium, sondern erst als Ergänzung zu einem Kurs oder einer individuellen Schulung geschrieben worden. Diese Kursunterlagen wurden erstellt für die Version 2.5. Abweichungen zu anderen Programm-Versionen sind daher möglich. Beachten Sie, dass es grundsätzlich immer sinnvoll ist, unsere zugestellten Updates mit den aktuellen Versionen zu installieren.
Einleitung
Diese Unterlagen bauen auf den Dokumentationen „Anwendungsgrundlagen“, „Tagesgeschäft/ Buchhaltung“ sowie „Nebenkosten“ auf und setzen gute Kenntnisse von ImmoTop2 voraus. Der Kurs ist auf die Version 2.5 ausgelegt.
Voraussetzungen
In diesem Kapitel werden die Grundlagen der Buchhaltung (nach Kontoplan „KMU 2013“ mit den dazugehörigen Kontoklassen und Kostenstellen) kurz erklärt. Die Nebenbücher sind auch Bestandteil dieses Kapitels, sowie die Voraussetzungen, welche gegeben sein müssen, damit ein Abschluss durchgeführt werden kann.
Buchhaltung
ImmoTop2 ist nicht auf einen konkreten Musterkontoplan ausgelegt. Das heisst, Sie können mit einem beliebigen Kontoplan arbeiten. W&W Immo Informatik AG stellt Ihnen verschiedene Musterkontopläne zur Verfügung, welche auf dem Kontoplan „KMU 2013“ basieren. Es muss jede Buchhaltungsperiode (normalerweise Geschäftsjahr) separat eröffnet werden. Innerhalb einer Periode sind periodenfremde (Buchungsdatum) Buchungen nicht erlaubt.
Welche Buchungen durch Sie mutiert, gelöscht oder storniert werden können, hängt davon ab ob sie in einer Verarbeitung verwendet werden oder von einer solchen generiert wurden.
- 2.1.1 Hauptbuch und Nebenbücher
Neben dem Hauptbuch mit den üblichen Bilanz- und Erfolgsrechnungskonten gibt es die Nebenbücher „Debitorenbuch“ und „Kostenbuch“.
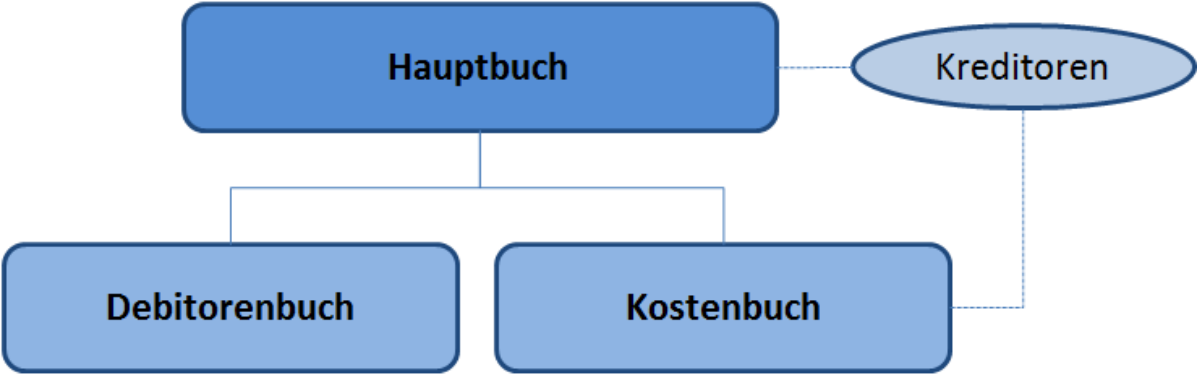
Für die Nebenbücher müssen Sie dem Hauptbuch entsprechende Sammelkonten eröffnen und zuweisen. Speziell beim Kostenbuch kann der Detailierungsgrad für die Bilanz selber bestimmt werden (ein Konto für sämtliche Heiz-Betriebskosten oder Heizkosten und Betriebskosten getrennt etc.).
- Debitorenbuch
Im Debitorenbuch werden die Mieter (Mieter- und Akontokonten) und die manuellen Debitoren geführt. Sobald ein neuer Mieter gespeichert wird, werden die zugehörigen Mieter- und Akontokonten automatisch eröffnet. Zusätzlich können manuelle Debitoren eröffnet werden (Debitoren, welche nicht Mieter sind).
- Kostenbuch
- Im Kostenbuch werden die Kosten verbucht, welche die Heiz-Betriebskostenabrechnung betreffen.
Voraussetzungen
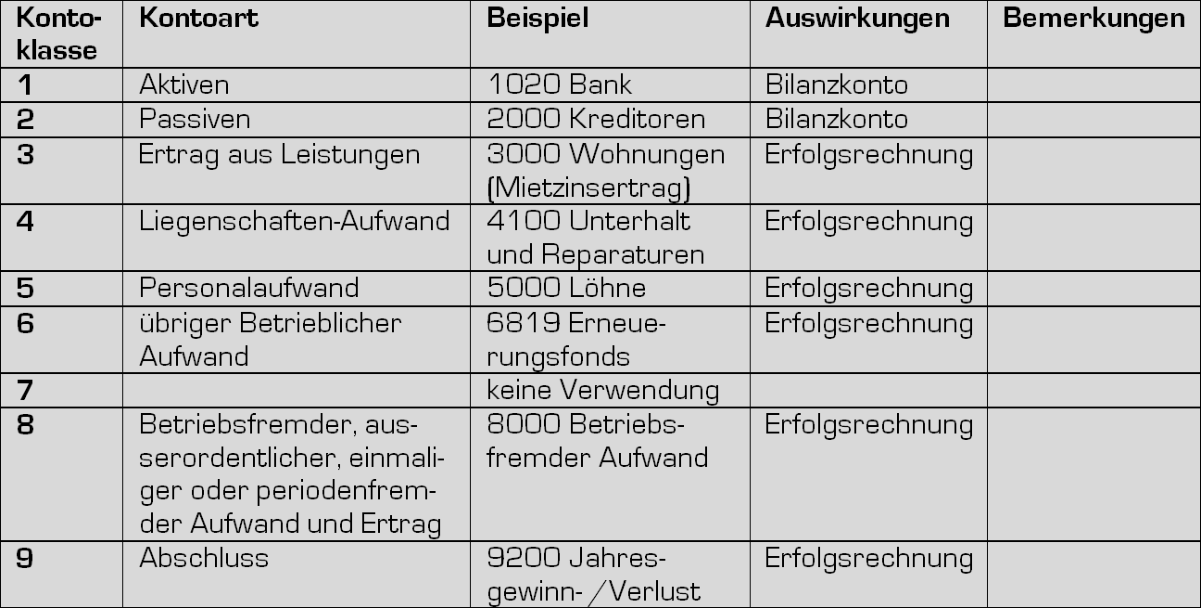
Der Buchhaltungsabschluss hat auf die einzelnen Kontoklassen folgende Auswirkungen:
- Kontoklassen 1 - 2: Die Saldi dieser Konten werden vorgetragen.
- Kontoklassen 3 - 9: Diese Konten werden abgeschlossen und mit Saldo 0.00 eröffnet.
- Debitorenbuch: Die Saldi dieser Konten werden vorgetragen.
- Kostenbuch: Die Saldi dieser Konten werden vorgetragen.
- 2.1.3 Kontengruppen
Mit den Kontengruppen können Sie die Gliederung von Bilanz und Erfolgsrechnung verfeinern. Unsere Musterkontopläne bauen auf den Kontoklassen, wie in Kapitel 2.1.2 beschrieben, auf. Sie können diese Kontengruppen ergänzen oder verändern, gemäss den Anforderungen, die an die Buchhaltung eines Mandanten gestellt werden.
Für das Debitorenbuch sind keine Kontogruppen vorgesehen. Im Kostenbuch sind die Kostenkontoarten für die Gliederung der Bilanz. Wenn Sie das Kostenbuch detailliert in der Bilanz wiedergeben möchten, müssen Sie entsprechende Kostenkontoarten und Hauptbuchkonten erfassen. Dies hat keine Auswirkungen auf die Heiz-Betriebskostenabrechnung. Die Gliederung der Heizund Nebenkostenabrechnung wird in den Stammdaten im jeweiligen Mandanten unter „Kostengruppen“ eingerichtet.
- 2.1.4 Hauptbuchkonten
Wenn Kontogruppen vorhanden sind, können Sie Hauptbuchkonten eröffnen. Wir empfehlen, die zur Verfügung gestellten Musterkontopläne zu verwenden und falls nötig, Hauptbuchkonten zu ergänzen. Die manuelle Erfassung eines Kontoplanes ist sehr zeitaufwändig.
- 2.1.5 Struktur der Erfolgsrechnung
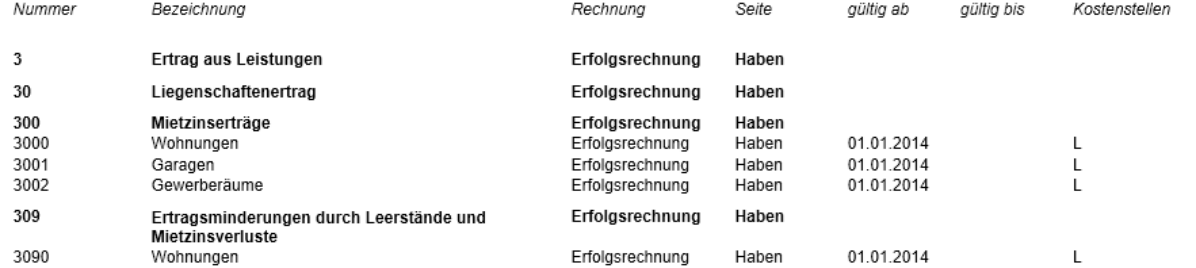
Die Struktur der Erfolgsrechnung spiegelt sich im Kontoplan, im Hauptbaum „Auswertungen“ unter „Kontopläne“. Mit der Schaltfläche im Ribbon können Sie eine neue Vorlage erstellen.
Voraussetzungen
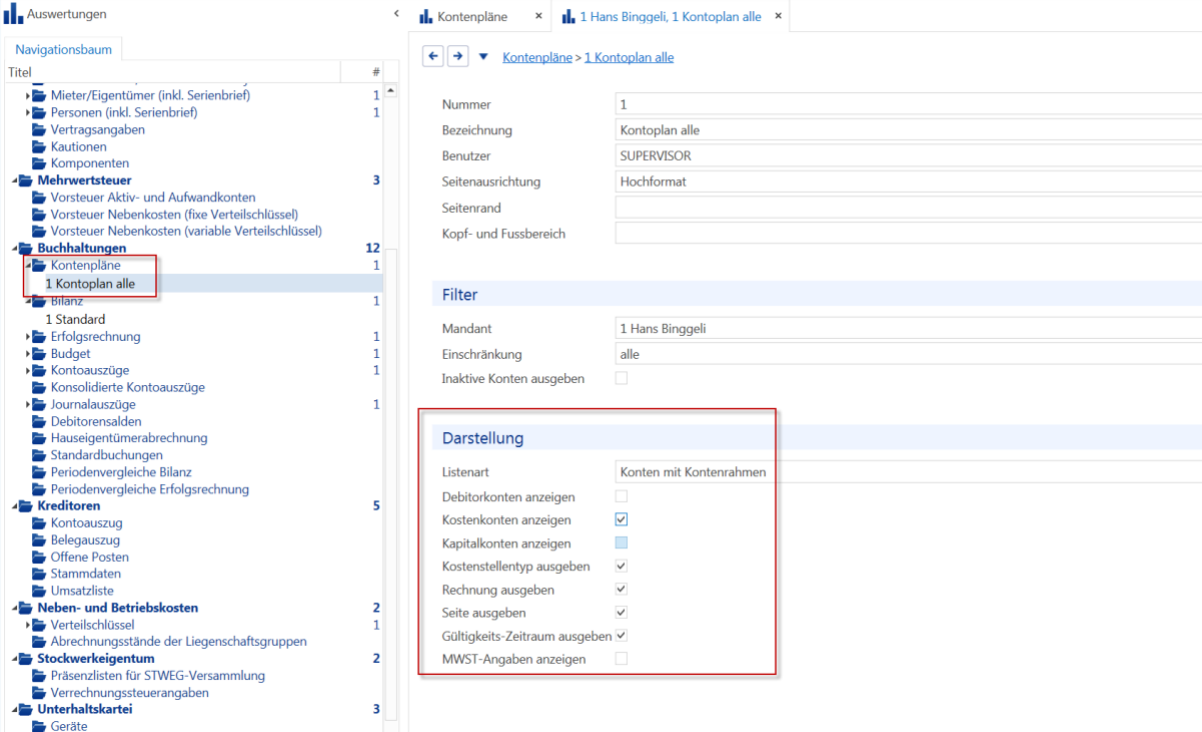
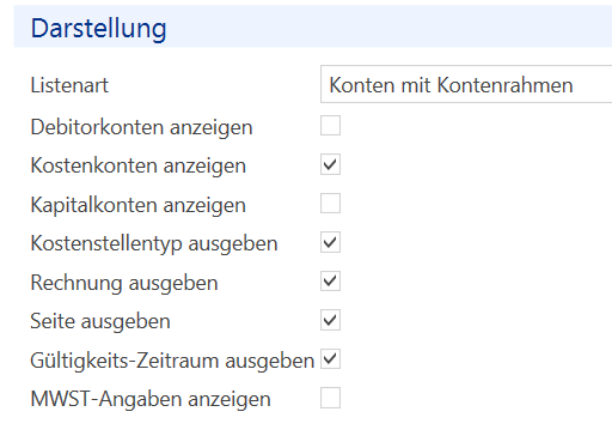
Damit Sie einen vollständigen Kontoplan (mit Kontoklassen und -gruppen) ausgeben können, wählen Sie im Rollo „Darstellung“ die Listenart „Konten mit Kontenrahmen“.
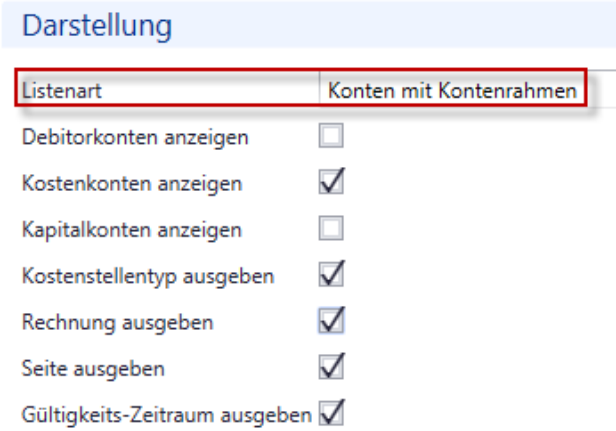
Je nachdem wie detailliert der Kontoplan ausgegeben werden soll, können Sie die entsprechenden Häkchen setzen. Um den vollständigen Kontoplan kontrollieren zu können, empfehlen wir Ihnen folgende Auswahl:
- Kostenkonten anzeigen
- Kostenstellentyp ausgeben
- Rechnung ausgeben
- Seite ausgeben
- Gültigkeits-Zeitraum ausgeben
Da die Debitorenkonten automatisch eröffnet werden und bei einer grossen Anzahl Mieter der Kontoplan sonst nur aufgebläht würde, sollten Sie diese Auswahl nur wählen, wenn dies erforderlich ist.
Im Hauptbaum „Auswertungen“ unter „Kontoplan“ im Rollo „Darstellung“ können Sie diverse Ansichten für den Kontoplan wählen:
Voraussetzungen
LG-Gruppen-NK
Für die Abrechnung der Heiz- und Nebenkosten muss mindestens eine Liegenschaftengruppe eröffnet werden. Eine solche Gruppenbildung hat den grossen Vorteil, dass nicht nur auf eine Liegenschaft gebucht werden kann, sondern auch explizit auf eine Liegenschaftengruppe (z.B. bei einer Heizzentrale oder Garagenhalle für mehrere Liegenschaften). Auf diese Weise kann innerhalb der Liegenschaftengruppe eine zweistufige Heiz- und Nebenkostenabrechnung über mehrere Liegenschaften erstellt werden.
Mehrere Liegenschaftengruppen innerhalb eines Mandanten sind in folgenden Fällen zwingend notwendig:
- Wenn Sie einen Mandanten mit verschiedenen Heizzentralen oder anderen Kostenstellen (z.B. Garagenhallen) führen, an denen eine oder mehrere Liegenschaften angeschlossen sind.
- Wenn die Perioden der Nebenkostenabrechnungen für die einzelnen Liegenschaften eines Mandanten unterschiedlich sind.
Beim Buchen der Kosten, welche weiter verrechnet werden (Kostenbuch), können Sie im Hauptbaum „Buchhaltungen“ unter „Kostenkonten“ für jedes Konto einzeln festlegen, ob die Buchungen mit Kostenstelle für die entsprechende Liegenschaftengruppe (Heizzentrale) oder für eine einzelne Liegenschaft gelten sollen.
Begriffserläuterung zur Auswahl der Kostenstelle für Kostenkonten:
- Liegenschaft Sie verbuchen die Kosten (z.B. Allgemeinstrom) pro Liegenschaft separat innerhalb eines Mandanten.
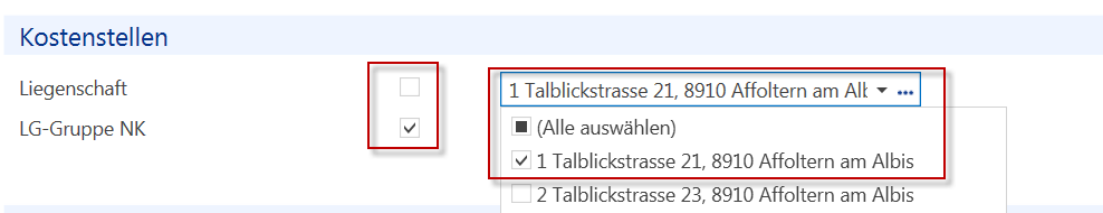
- LG-Gruppe NK Sie verbuchen Kosten (z.B. Wärmepumpenstrom) für eine Liegenschaftengruppe (z.B. Heizzentrale A1) innerhalb eines Mandanten (nur für Kostenbuchkonten wählbar).
Voraussetzungen
Sobald ein Häkchen gesetzt ist, sind sämtliche Kostenstellen dieser Art (Liegenschaft/ LG-Gruppe) für das Buchen zugelassen. Wenn Sie nur bestimmte Kostenstellen zulassen möchten, wählen Sie diese über das Dropdown-Menü aus.
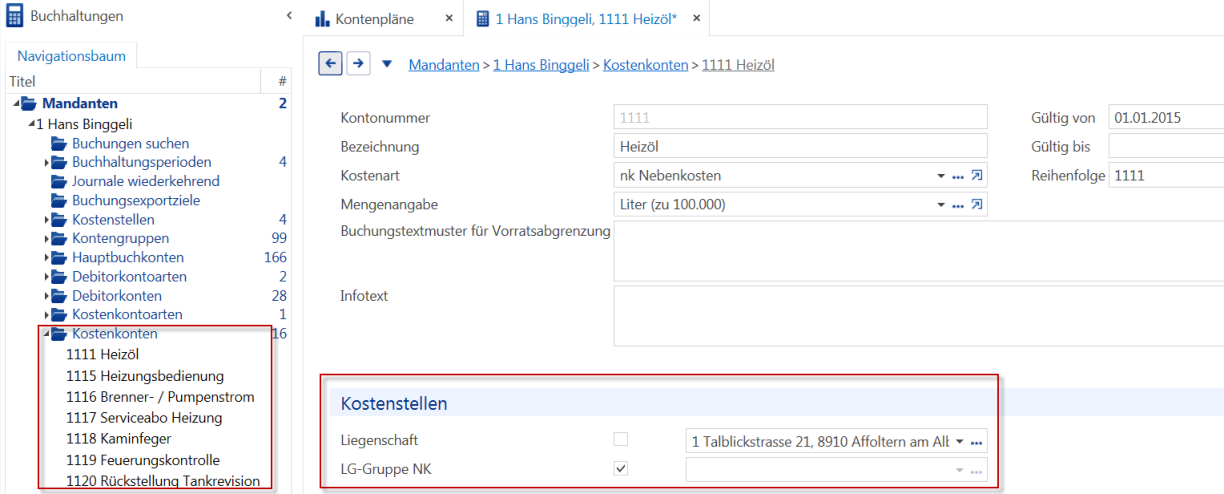
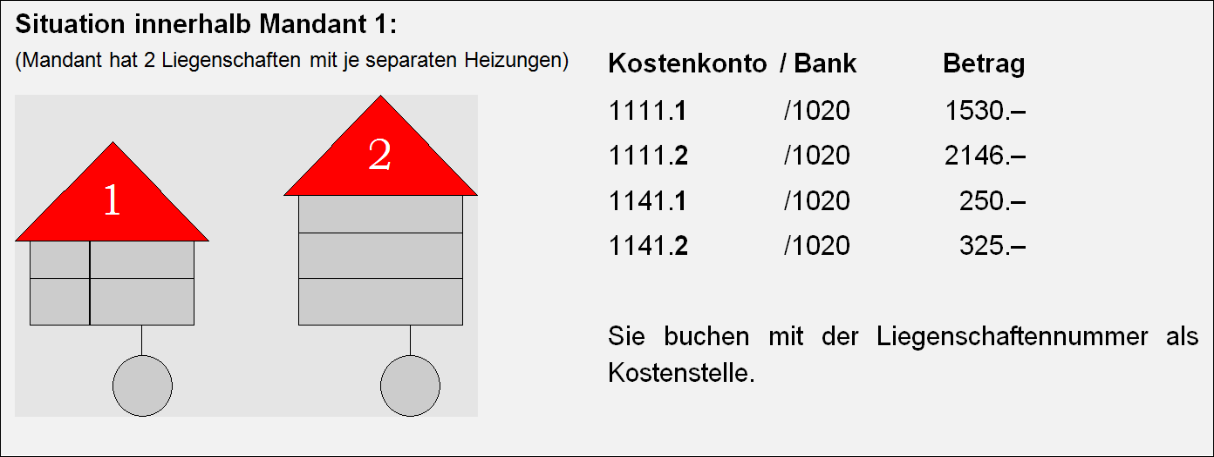
Beispiel 1: Der Einkauf von Heizöl wird über das Kostenkonto 1111 gebucht (Mandant 1 = Kostenstelle Liegenschaft). Der Allgemeinstrom wird über das Konto 1141 auf die einzelnen Liegenschaften gebucht:
Voraussetzungen
Beispiel 2: Der Einkauf von Heizöl wird über das Kostenkonto 1111 gebucht (Mandant 2 = Kostenstelle LG-Gruppe NK). Der Allgemeinstrom wird wie bei Beispiel 1 auf die einzelnen Liegenschaften gebucht:
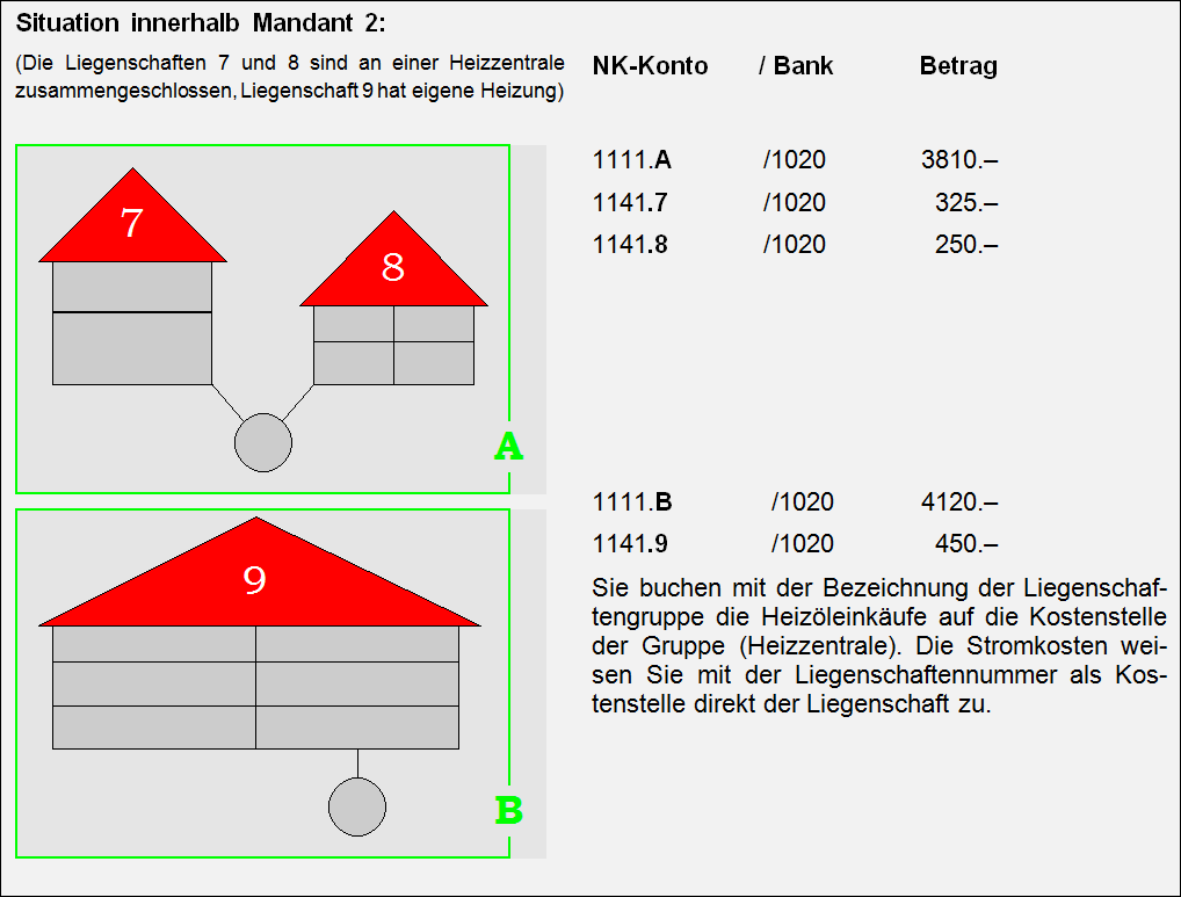
Beim Mandanten 2 mit Liegenschaft 9 wäre es auch denkbar, keine Gruppe B einzurichten, sondern direkt auf die Liegenschaft 9 zu buchen (1111.9 / 1020 und 1141.9 / 1020), da diese Liegenschaft bezüglich Heizung nicht mit den andern zusammengeschlossen ist. Dies macht jedoch nur Sinn wenn alle Liegenschaften über denselben Zeitraum abgerechnet werden.
Beachten Sie, dass ein Kostenkonto (z.B. Heizöleinkauf 1111) gleichzeitig liegenschafts- und LGGruppen NK-bezogen bebucht werden kann (sofern das Konto entsprechend eingerichtet ist).
Voraussetzungen
Automatische Verbuchungsläufe
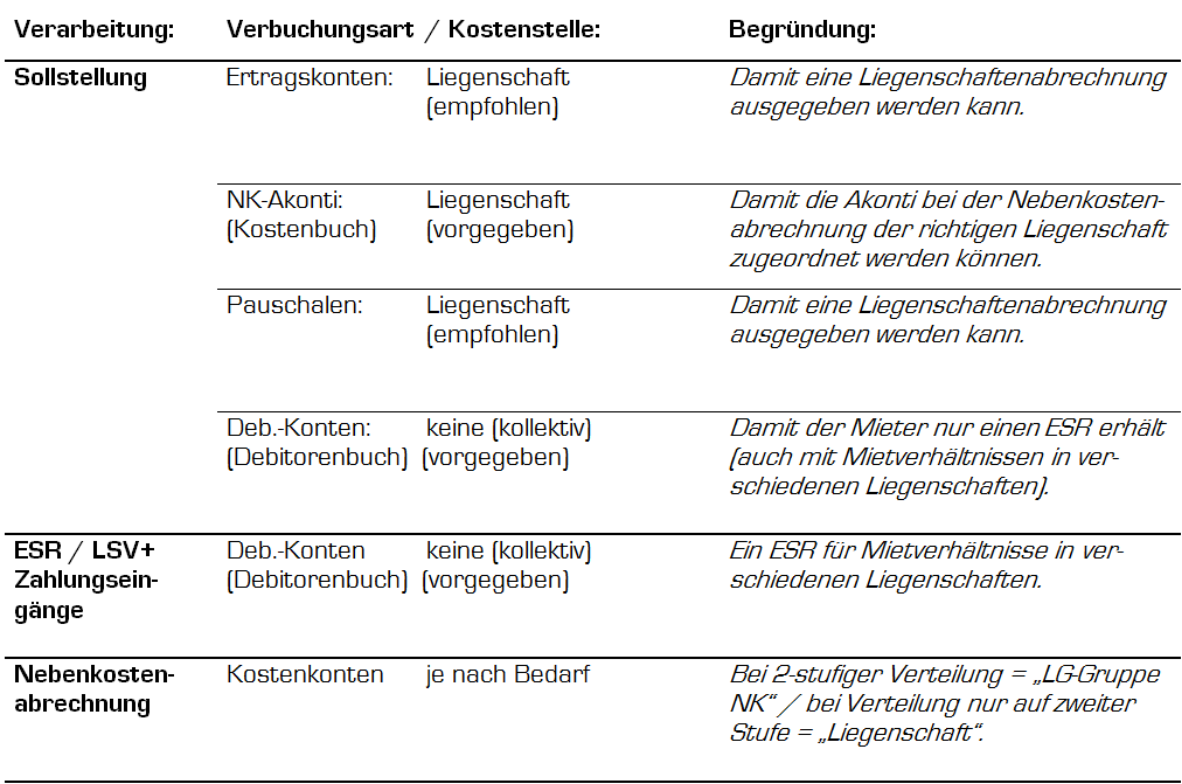
Bei den automatischen Verbuchungsläufen werden die Buchungen je nach Aufgabenstellung und Einstellung im Hauptbuch, Debitorenbuch oder Kostenbuch kollektiv, liegenschafts- oder gruppenbezogen erstellt:
Nebenkostenabrechnung
Sämtliche an die Mieter weiter verrechenbaren Kosten werden im Kostenbuch erfasst.
Pro Verteilschlüsselart muss in den Basisdaten eine jeweilige Verteilschlüssel-Definition eröffnet werden (z.B. je eine für m², m³, %, ‰ etc.). Diese werden mandantenübergreifend verwendet.
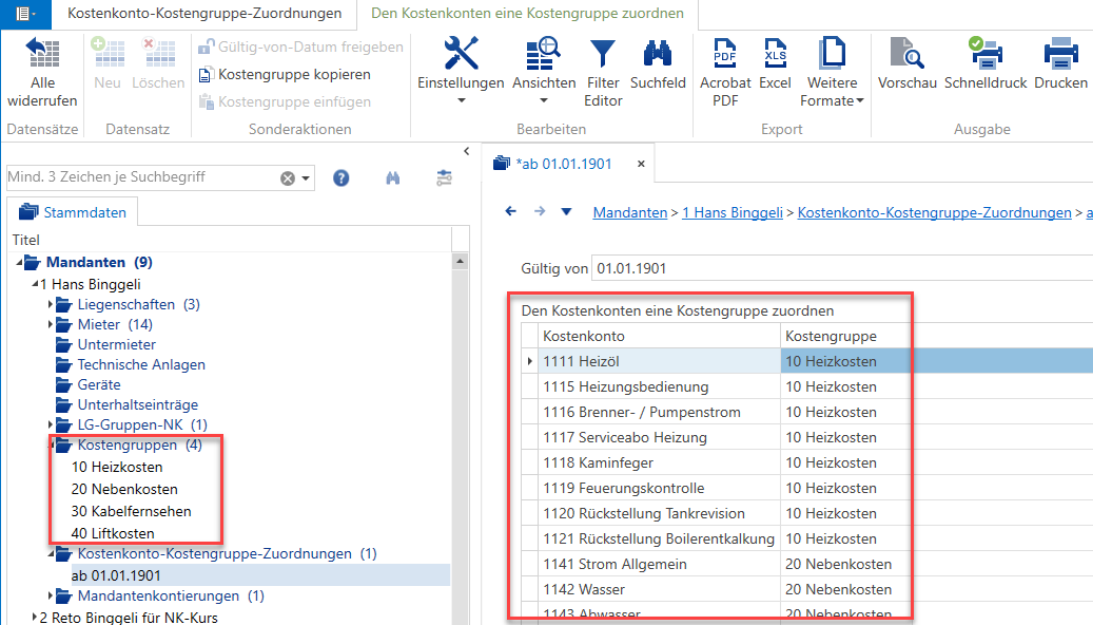
Wie detailliert die Kosten in der Abrechnung ausgewiesen werden sollen, definieren Sie im Hauptbaum „Stammdaten“ im jeweiligen Mandanten unter „Kostengruppen“. Hier müssen auch die Kostenkonten den entsprechenden Kostengruppen zugeordnet werden (Kostenkonto-Kostengruppe-Zuordnungen).
Voraussetzungen
Sämtliche Buchungen bezüglich Nebenkosten, auch die Akonti, werden in den Nebenbüchern „Kostenbuch“ und „Debitorenbuch“ erfasst. Da diese Nebenbücher mit wenigen Sammelkonten in der Bilanz dargestellt werden, sind sie nicht erfolgswirksam. Ausnahmen sind Kosten, die bei der Abrechnung für die Leerstände anfallen (Buchung meistens auf Aufwandkonto) oder wenn Umbuchungen über Aufwand- oder Ertragskonten vorgenommen werden müssen (z.B. Nebenkostenpauschalen).
Buchungsjournale
In der jeweiligen Buchhaltungsperiode müssen Sie Buchungsjournale eröffnen, um Buchungen zu erfassen. Es ist nicht möglich periodenfremde Buchungen zu erfassen. Verarbeitungen (z.B. Sollstellung), welche automatisch Buchungen erzeugen, eröffnen auch die dazu notwendigen Buchungsjournale automatisch.
Welche Buchungen durch Sie mutiert oder storniert werden können, hängt davon ab, ob sie in einer Verarbeitung verwendet werden, oder von einer solchen generiert wurden (z.B. Nebenkostenabrechnung).
Diverse Überlegungen zu den Abschlüssen
Wie viele Ertragskonten geführt werden sollen, hängt in erster Linie davon ab, wie detailliert die Positionen in der Erfolgsrechnung ersichtlich sein sollen. Wir empfehlen, je ein Konto für Ertrag Wohnungen, Ertrag Garagen, Ertrag Nebenräume, Pauschalen etc. zu führen. Auswertungen können mittels Darstellungsvarianten pro Konto oder auch zusammengefasst pro Gruppe oder Klasse ausgegeben werden.