
Inhalte
- MWST-Formular
- Auszug aus MWST-Info 19
- Stammdaten
- Verarbeitungen
- Buchhaltung
- Zuständigkeiten
Benötigte Lizenzen
- 250 MWST (kostenpflichtige Erweiterung)
Einleitung
Neue Steuersätze
Ab dem 1. Januar 2024 gelten folgende Steuersätze:
| Bisher | Neu | |
|---|---|---|
| Normalsatz | 7,7 % | 8,1 % |
| Reduzierter Steuersatz | 2,5 % | 2,6 % |
| Sondersatz für Beherbergungsleistungen | 3,7 % | 3,8 % |
MWST-Formular
In der Abrechnung des 3. Quartals 2023 können die Umsätze erstmals sowohl zu den bisherigen als auch zu den neuen Steuersätzen deklariert werden.
Auszug aus MWST-Info 19
Nachfolgend finden Sie einzelne Auszüge aus der MWST-Info 19 bzgl. der Steuersatzänderung per 1. Januar 2024. Weiterführende Infos finden Sie in der MWST-Info 19 „Steuersatzerhöhung per 1. Januar 2024“ unter https://www.gate.estv.admin.ch/mwst-webpublikationen/public/pages/taxInfos/tableOfContent.xhtml?publicationId=1003601
Rechnungsstellung und Steuerausweis / Berichtigung von ausgewiesener Steuer
Massgebend für den anzuwendenden Steuersatz sind weder das Datum der Rechnungsstellung noch der Zahlung, sondern der Zeitpunkt der Leistungserbringung (Art. 115 Abs. 1 MWSTG). Bei periodischen Leistungen (z. B. Abonnement) ist der Zeitraum der Leistungserbringung entscheidend (Ziff. 2.4 MWST-Info 19).
Bis zum 31. Dezember 2023 erbrachte Leistungen unterliegen den bisherigen Steuersätzen. Ab dem 1. Januar 2024 erbrachte Leistungen den neuen Steuersätzen.
Werden Leistungen, die aufgrund des Zeitraumes ihrer Erbringung sowohl den bisherigen als auch den neuen Steuersätzen unterliegen, auf derselben Rechnung aufgeführt, sind das Datum oder der Zeitraum der Leistungserbringung und der jeweils darauf entfallende Betragsanteil getrennt auszuweisen. Ist dies nicht der Fall, sind die gesamten fakturierten Leistungen mit den neuen Steuersätzen abzurechnen. Die korrekte Zuteilung der Leistungen auf den bisherigen und den neuen Steuersatz kann auch auf andere Art nachgewiesen werden (Art. 81 Abs. 3 MWSTG).
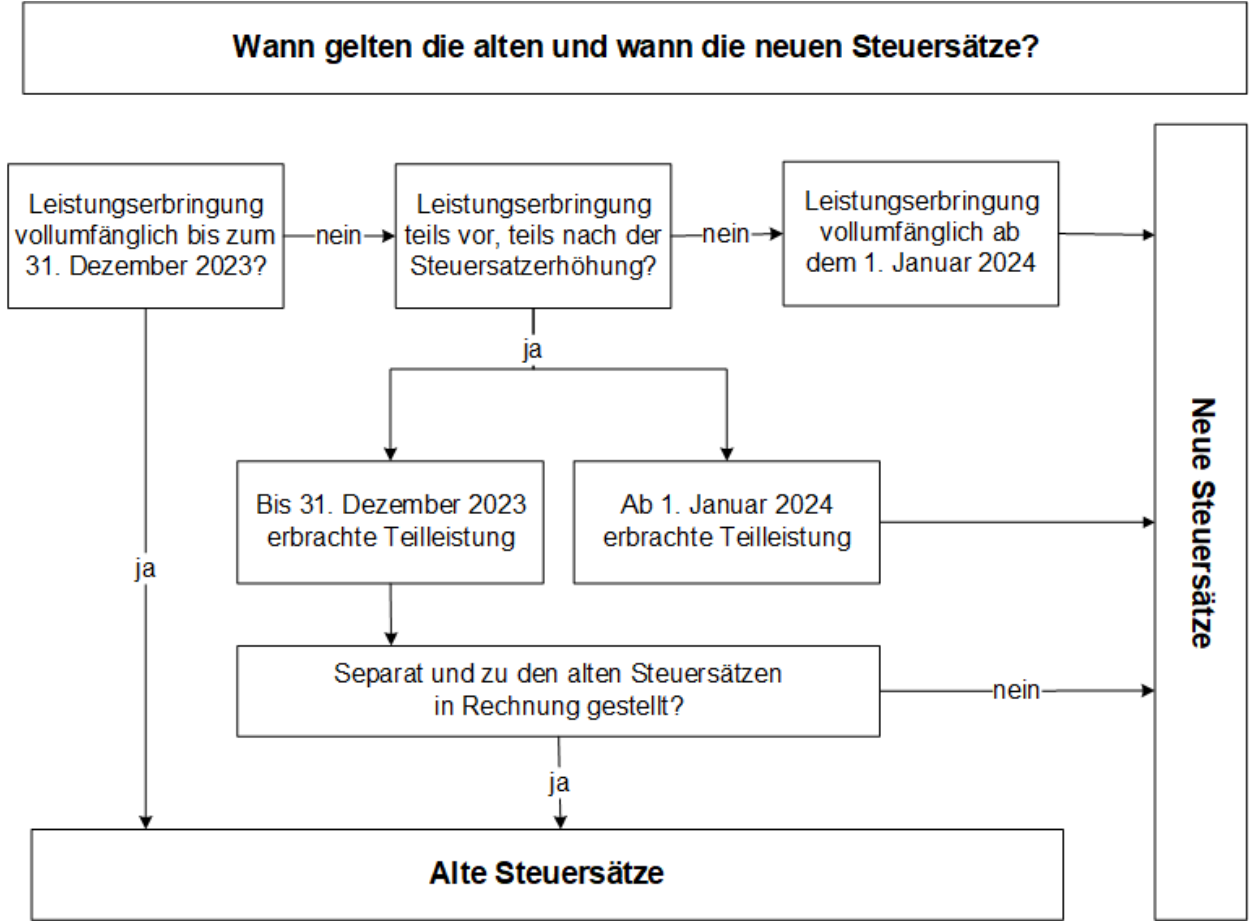
Periodische Leistungen, die teilweise nach der Steuersatzerhöhung erbracht werden
Abonnemente für Beförderungsleistungen (z. B. Halbtax- und Generalabonnemente oder Ski-Saisonabonnemente) oder Service- und Wartungsverträge für Lifte, Haushaltmaschinen, Computersysteme und dergleichen sind in der Regel im Voraus zu bezahlen. Erstreckt sich ein solches Abonnement oder ein solcher Vertrag über den Zeitpunkt der Steuersatzerhöhung hinaus, ist grundsätzlich eine Aufteilung des Entgelts pro rata temporis auf den bisherigen und neuen Steuersatz vorzunehmen.
Entgeltsminderungen
Entgeltsminderungen (Skonti, Rabatte, Mängelrügen oder Verluste) für Leistungen aus der Zeit vor dem 1. Januar 2024 sind mit dem Steuersatz zu korrigieren, der auch in Rechnung gestellt wurde.
Abrechnung mit der ESTV
In der Abrechnung des 3. Quartals 2023 (bei effektiver Abrechnungsmethode oder bei Abrechnung nach der Pauschalsteuersatzmethode), des 2. Semesters 2023 (bei Abrechnung nach der Saldosteuersatzmethode) und des Monats Juli 2023 (bei monatlicher Abrechnung) können die Umsätze erstmals sowohl zu den bisherigen als auch zu den neuen Steuersätzen deklariert werden.
Entgelte, die in einer früheren Abrechnung zu deklarieren sind, aber Leistungen betreffen, die nach dem 1. Januar 2024 erbracht werden, sind vorerst zu den bisherigen Steuersätzen zu deklarieren. Sie können frühestens mit der Abrechnung des 3. Quartals 2023, des 2. Semesters 2023 bzw. des Monats Juli 2023 berichtigt werden. Eine Berichtigung muss spätestens im Zeitpunkt der Finalisierung der Steuerperiode 2023 erfolgen (Art. 72 Abs. 1 MWSTG; Korrektur von Mängeln in der Abrechnung).