Mehrwertsteuer-Abrechnung
Wichtige Hinweise vor Durchführung der MWST-Abrechnung
Hinweis:
Es gilt zu beachten, dass die Reports zur MWST im Modul Finanzbuchhaltung eine der wenigen Rimo R5-Reports sind, welche Daten auf die Datenbank zurückschreiben.
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: MWST
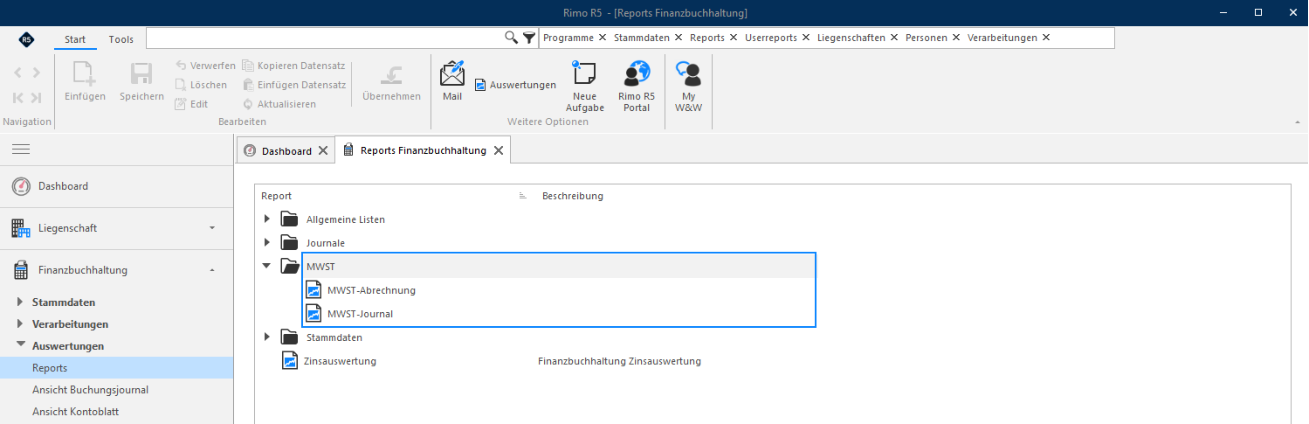
Wichtig:
Bereits «provisorische Journalisierungen» können dazu führen, dass Buchungen eindeutig einem bestimmten «MWST-Abrechnungsquartal» zugeordnet werden.
Aus diesem Grund machen wir Sie darauf aufmerksam, dass Rimo R5 mit folgenden Auswertungen bzw. Journalisierungen der MWST-Reports ein «MWST-Abrechnungsdatum (Dat.MWSTAbrech)» automatisch auf die einzelnen «FIBU-Buchungen» setzt bzw. schreibt:
- Definitives « MWST-Journal» ; MIT Flag» bei « Definitiv setzen »
- Provisorische « MWST-Abrechnung» ; auch « OHNE Flag» bei « Definitiv setzen »
Das ist vor allem problematisch, wenn man eine Buchhaltung zum ersten Mal abrechnet und/oder ein falsches Datum eintippt. Falls es trotz aller Vorsicht passiert ist, kontaktieren Sie bitte unsere Supportabteilung Rimo R5.
Empfehlung:
Wenn man eine MWST-Abrechnung zum ersten Mal in Rimo R5 durchführt und noch MWSTBuchungen aus Epochen existieren, die nicht mehr abgerechnet werden sollen, weil bereits in einem Fremdsystem abgerechnet wurde, empfehlen wir, die erste Journalisierung und Abrechnung für das Vorquartal durchzuführen. So wird vermieden, dass ältere, bereits anderweitig abgerechnete Buchungen ein zweites Mal über Rimo R5 abgerechnet werden. Das funktioniert nur, wenn die im Fremdsystem abgerechneten Buchungen identisch mit denen von Rimo R5 sind.
Mehrwertsteuer-Abrechnung
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / BUCHUNGEN
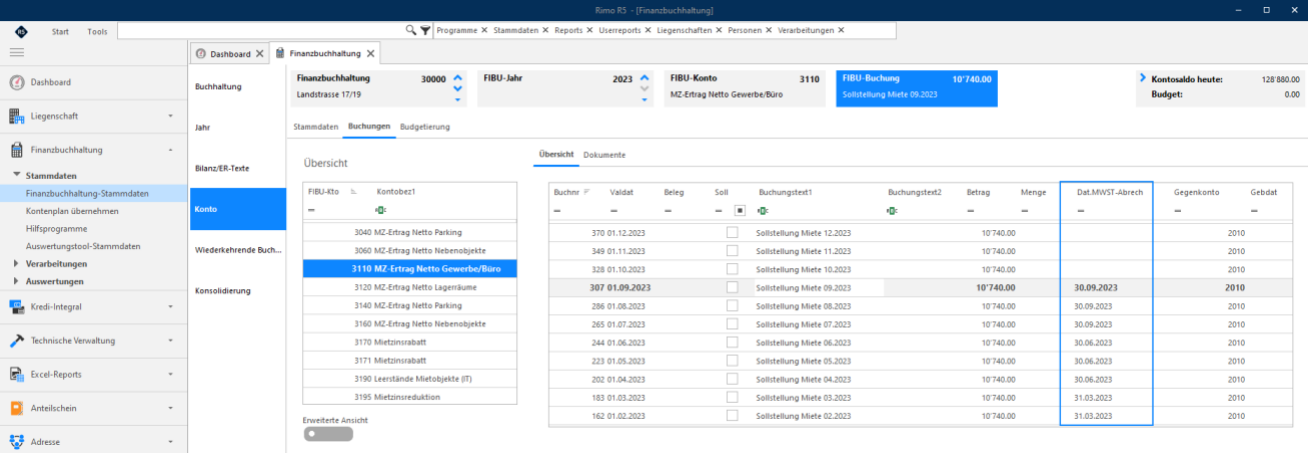
Letzte definitive MWST-Abrechnung
Hinweis:
Beim Erstellen der definitiven MWST-Abrechnung im Rimo R5 werden die Werte aller Buchhaltungen «mit der gleichen MWST-Registernummer» zusammengefasst und abgerechnet.
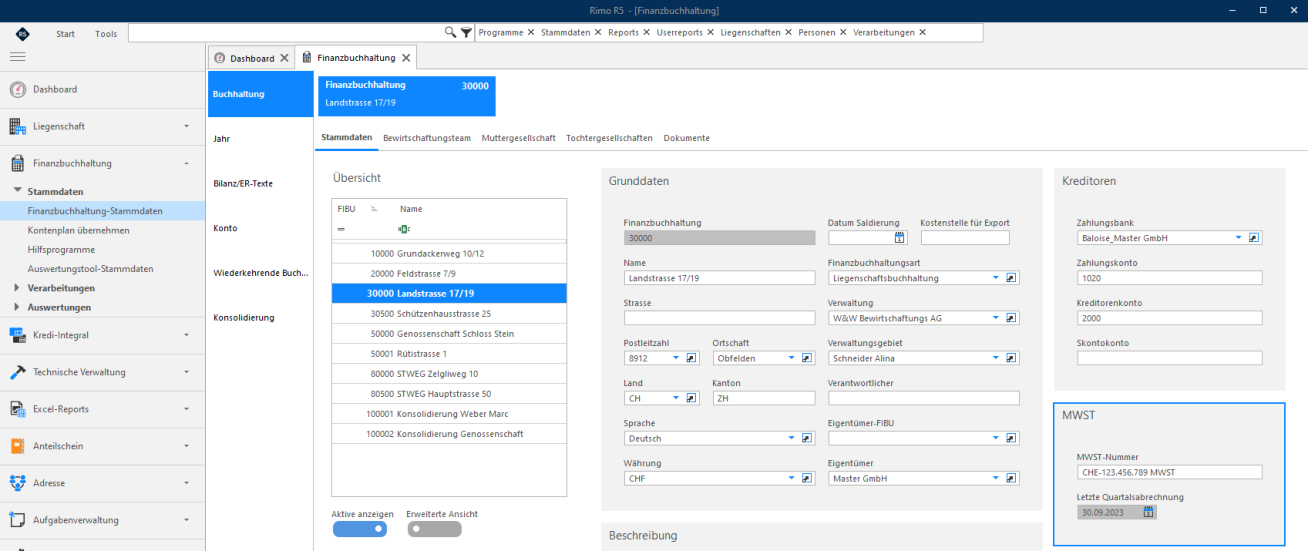
Zudem wird bei der Fertigstellung der definitiven MWST-Abrechnung das «Abrechnungsdatum» im Feld « Letzte Quartalsabrechnung » von Rimo R5 automatisch gesetzt.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: BUCHHALTUNG / STAMMDATEN
Mehrwertsteuer-Abrechnung
Erstellung der MWST-Abrechnung
In den nachfolgenden Kapiteln ist das Vorgehen für die Erstellung der MWST-Abrechnung beschrieben.
Auswertung MWST-Journal (Provisorisch) zur Kontrolle
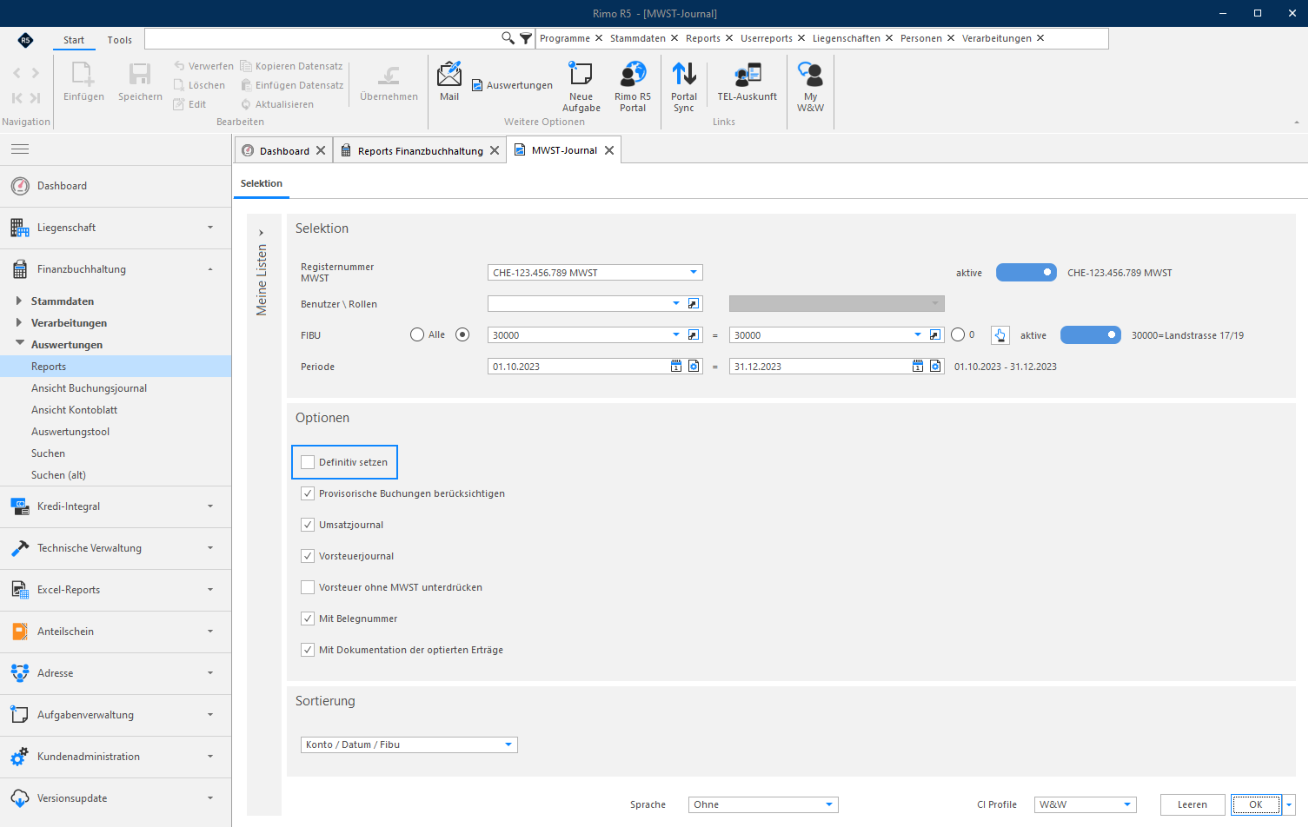
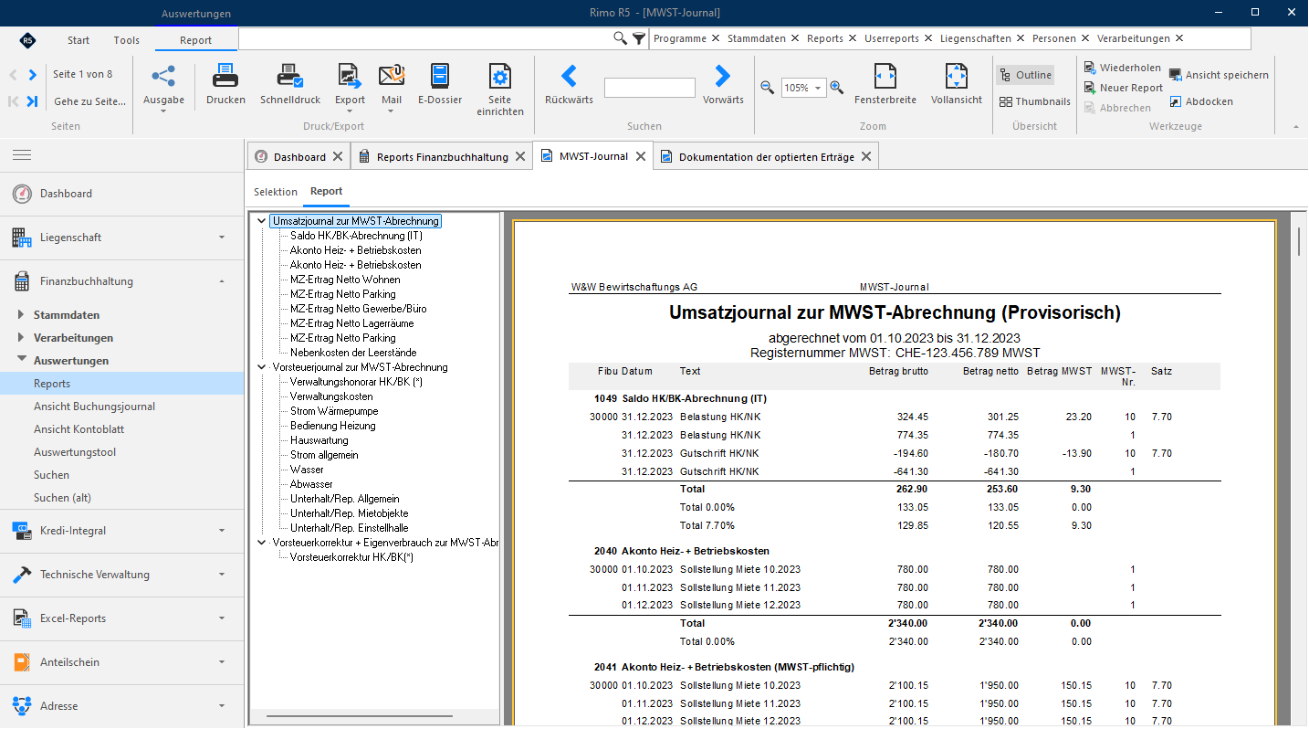
Mit dem « provisorischen MWST-Journal (ohne Flag bei «Definitiv setzen»)» und den « FIBU-Kontoblätter » aus der Liegenschaftsbuchhaltung kann die Quartalsabrechnung in einem ersten Schritt kontrolliert und plausibiliert werden.
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: MWST / MWST-JOURNAL
Mehrwertsteuer-Abrechnung
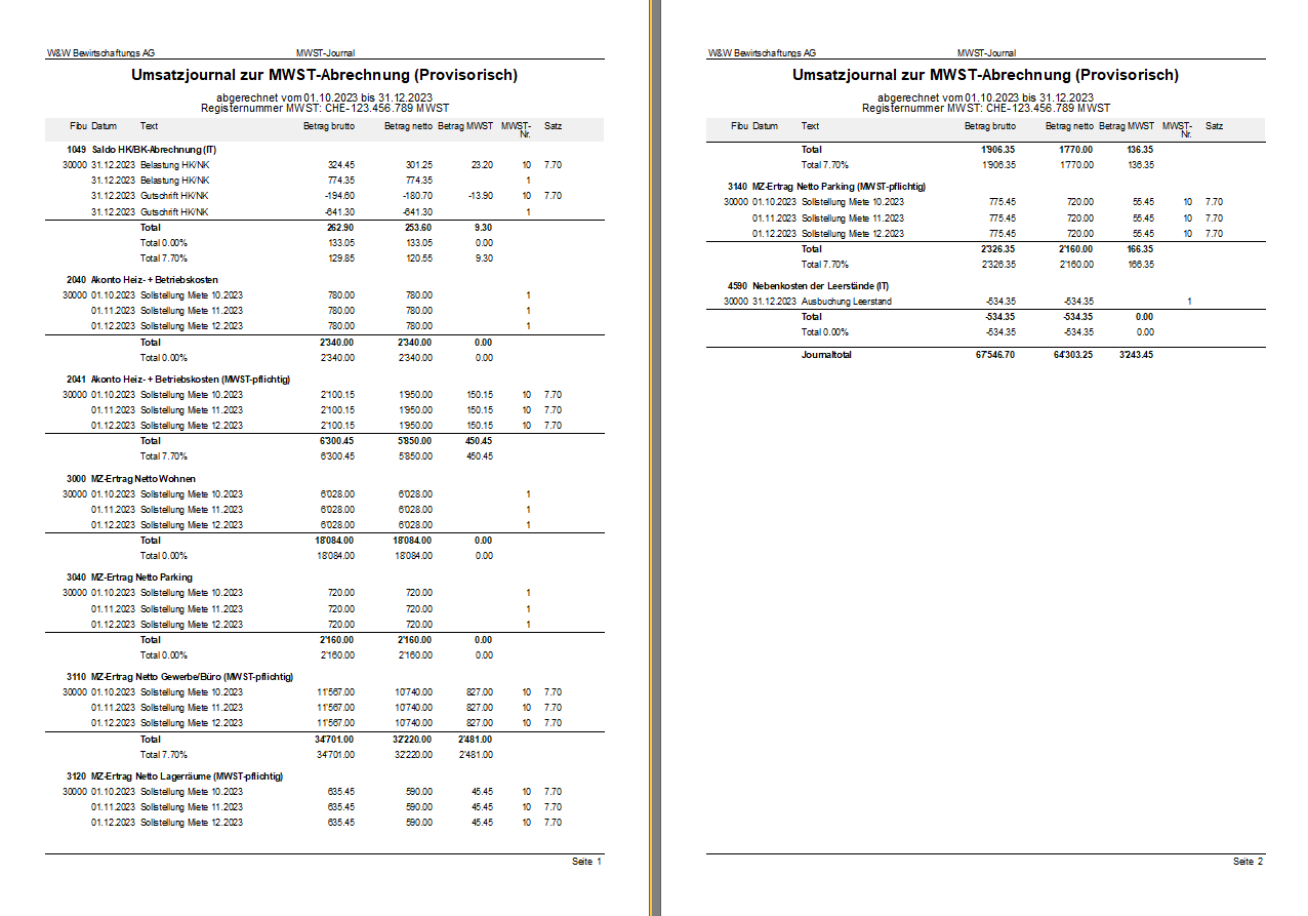
Umsatzjournal zur MWST-Abrechnung (Provisorisch);
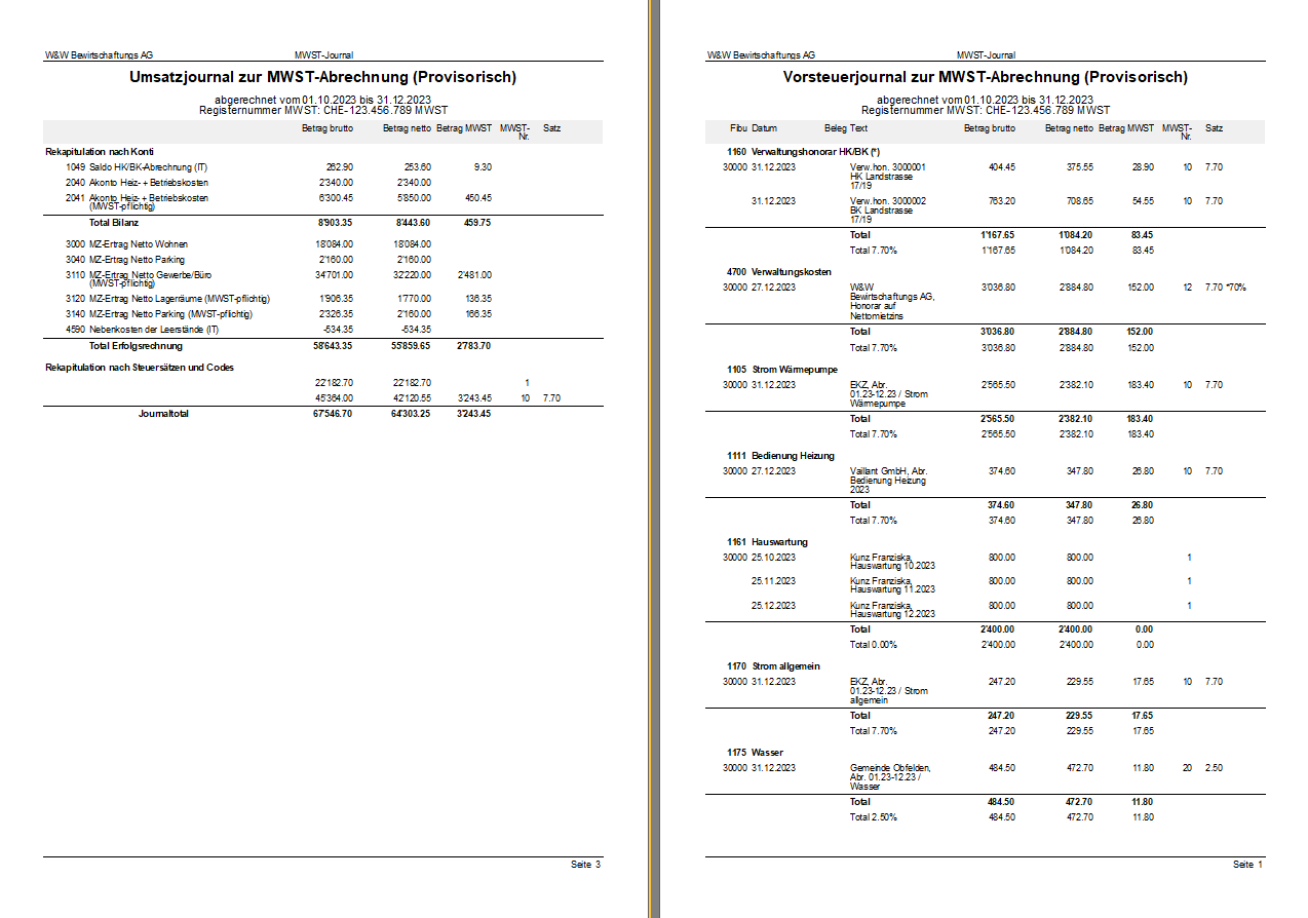
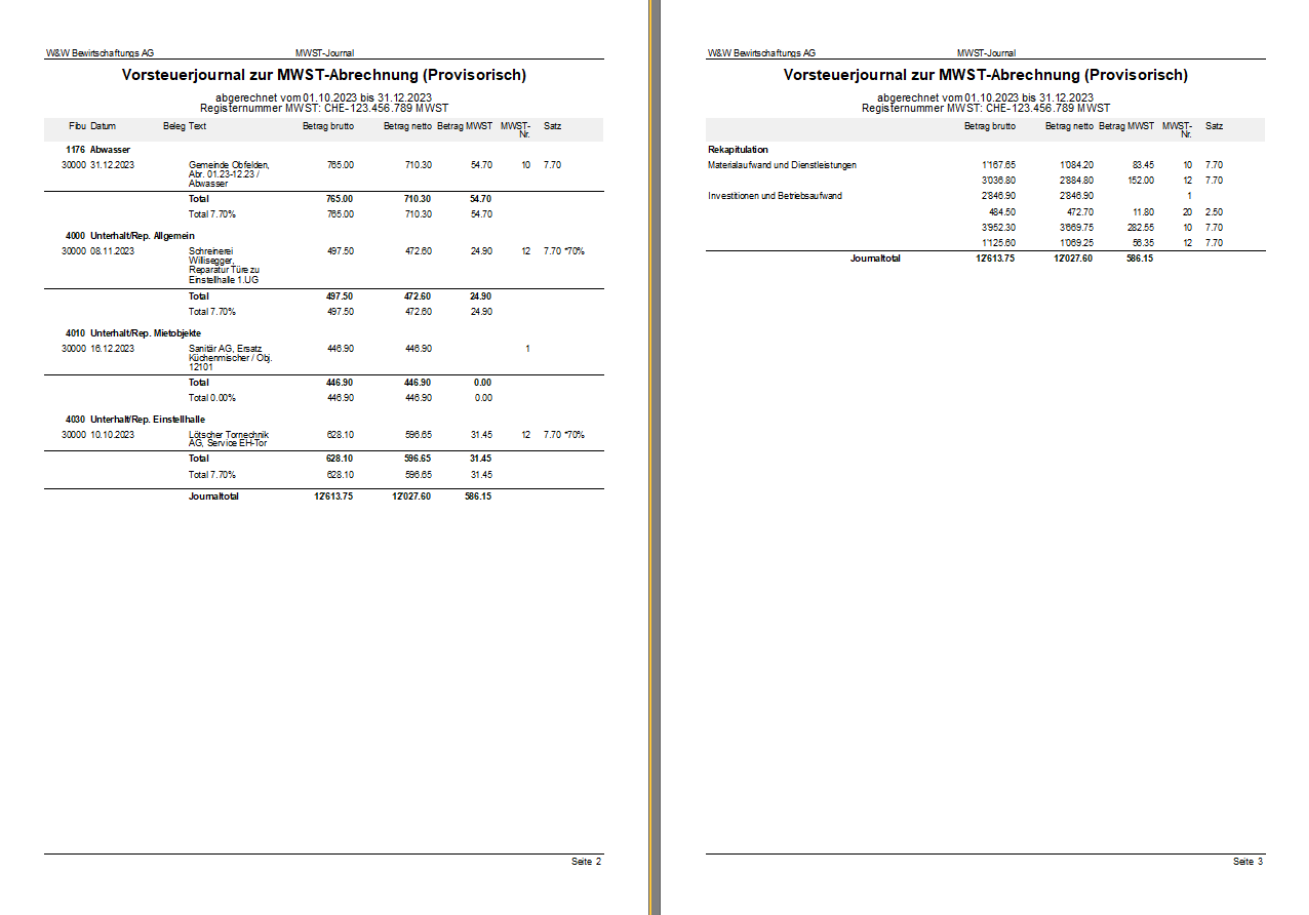
Vorsteuerjournal zur MWST-Abrechnung (Provisorisch);
Mehrwertsteuer-Abrechnung
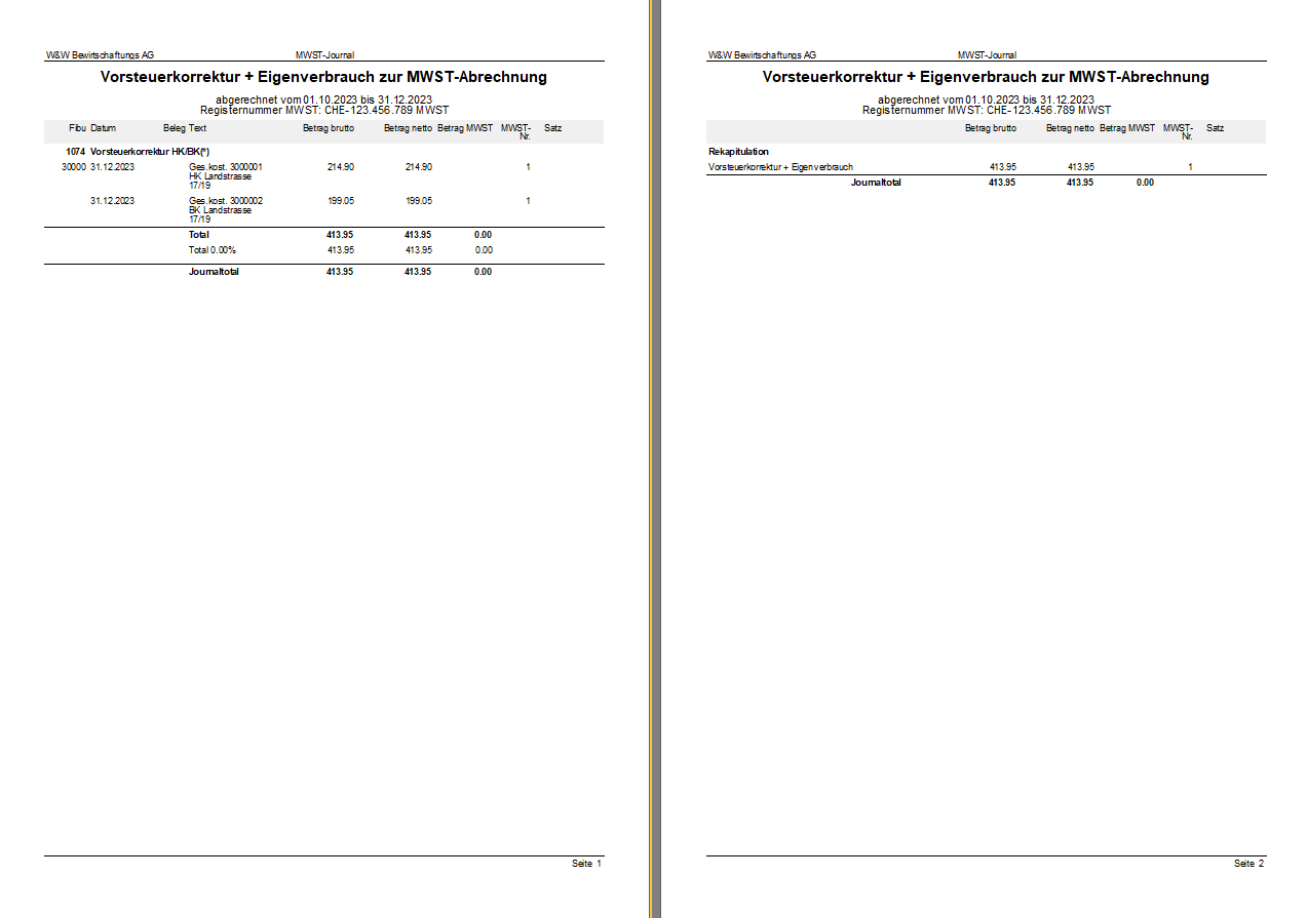
Journal Vorsteuerkorrektur + Eigenverbrauch zur MWST-Abrechnung;
Mehrwertsteuer-Abrechnung
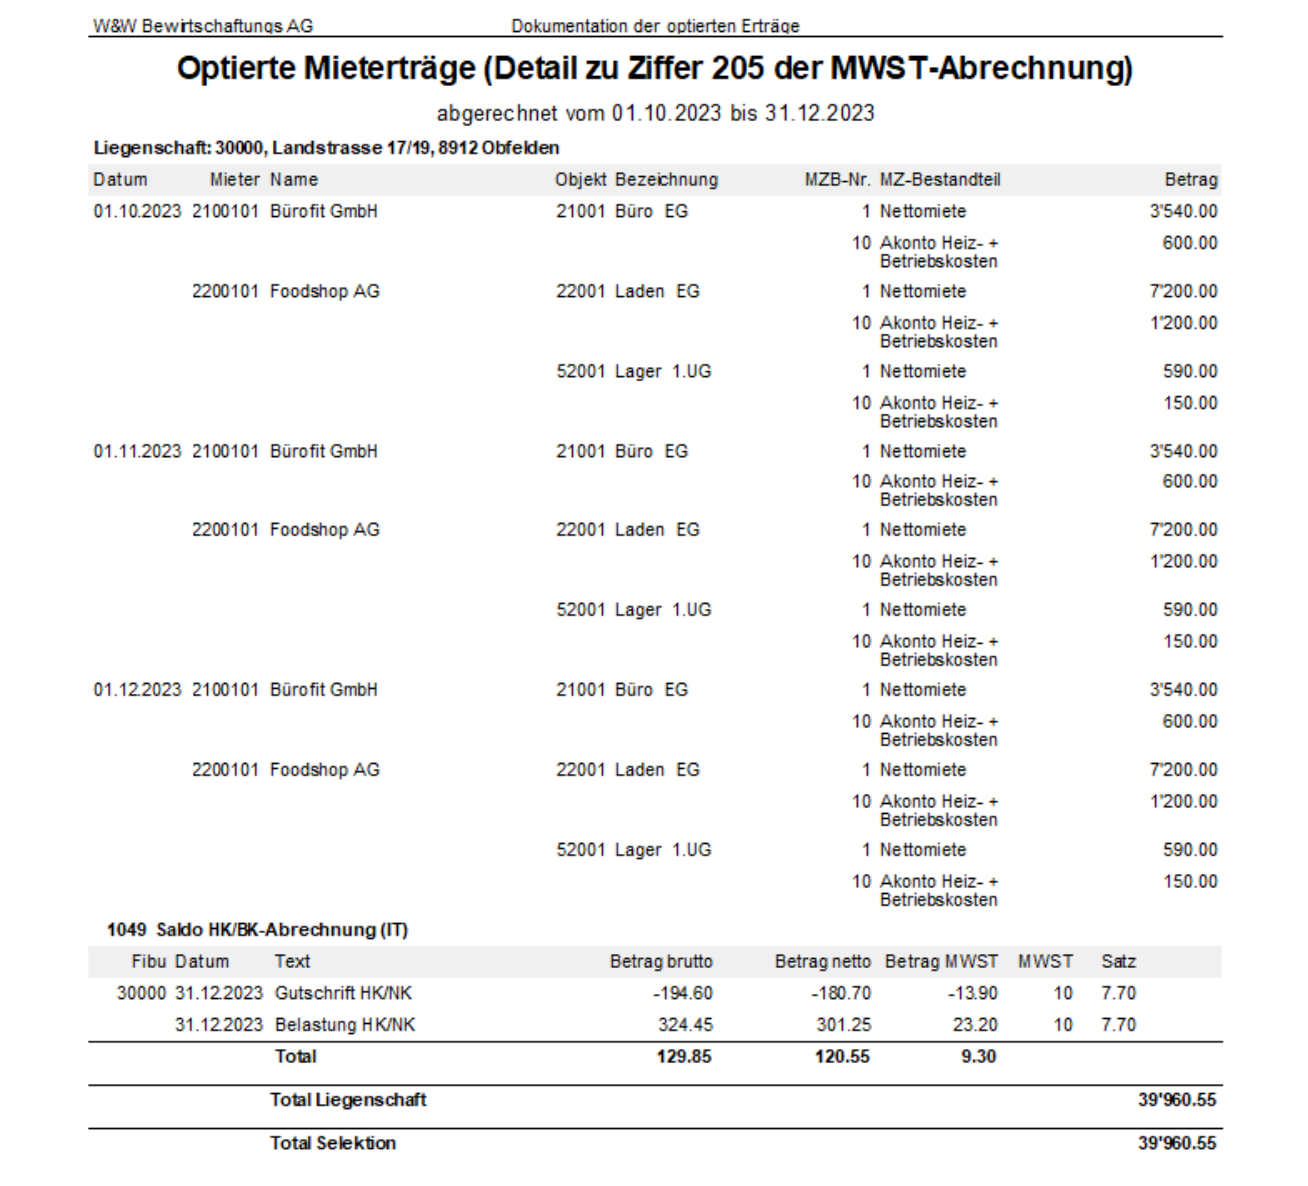
Dokumentation der optierten Mietverträge (Detail zu Ziffer 205 der MWST-Abrechnung);
Auswertung MWST-Abrechnung (Provisorisch) zur Kontrolle
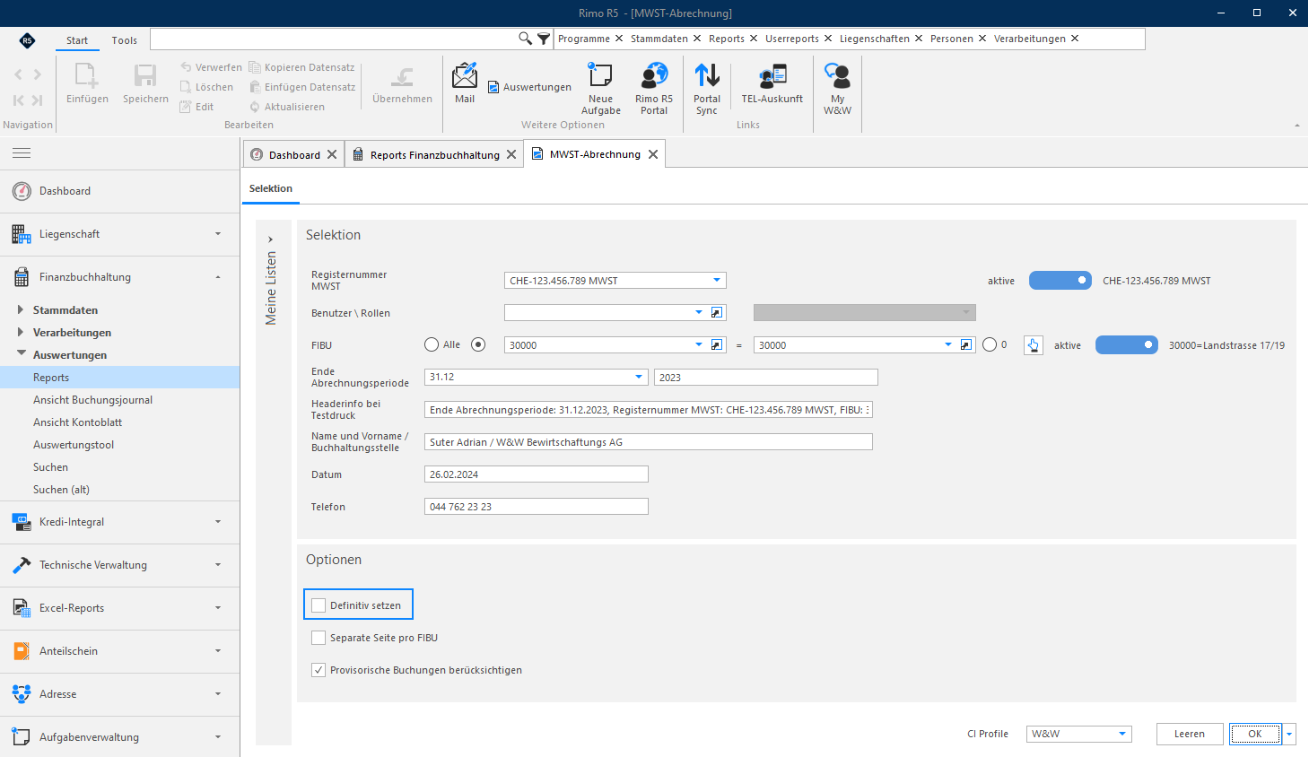
Nach der Kontrolle des «MWST-Journals» können Sie in einem zweiten Schritt die « provisorische MWSTAbrechnung (ohne Flag bei «Definitiv setzen»)» auswerten und kontrollieren.
Wichtig:
Bereits mit der «provisorischen» Auswertung bzw. Journalisierung der «MWST-Abrechnung» setzt bzw. schreibt Rimo R5 automatisch das « MWST-Abrechnungsdatum (Dat.MWST-Abrech)» auf die einzelnen «FIBU-Buchungen» (sieh Kapitel «Wichtige Hinweise vor Durchführung der MWSTAbrechnung»).
Solange Sie die MWST-Abrechnung nicht definitiv setzen, können Sie eine «separate Seite pro FIBU» auswerten. Hierzu können Sie das Flag bei «Separate Seite pro FIBU» setzen.
Mehrwertsteuer-Abrechnung
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: MWST / MWST-ABRECHNUNG
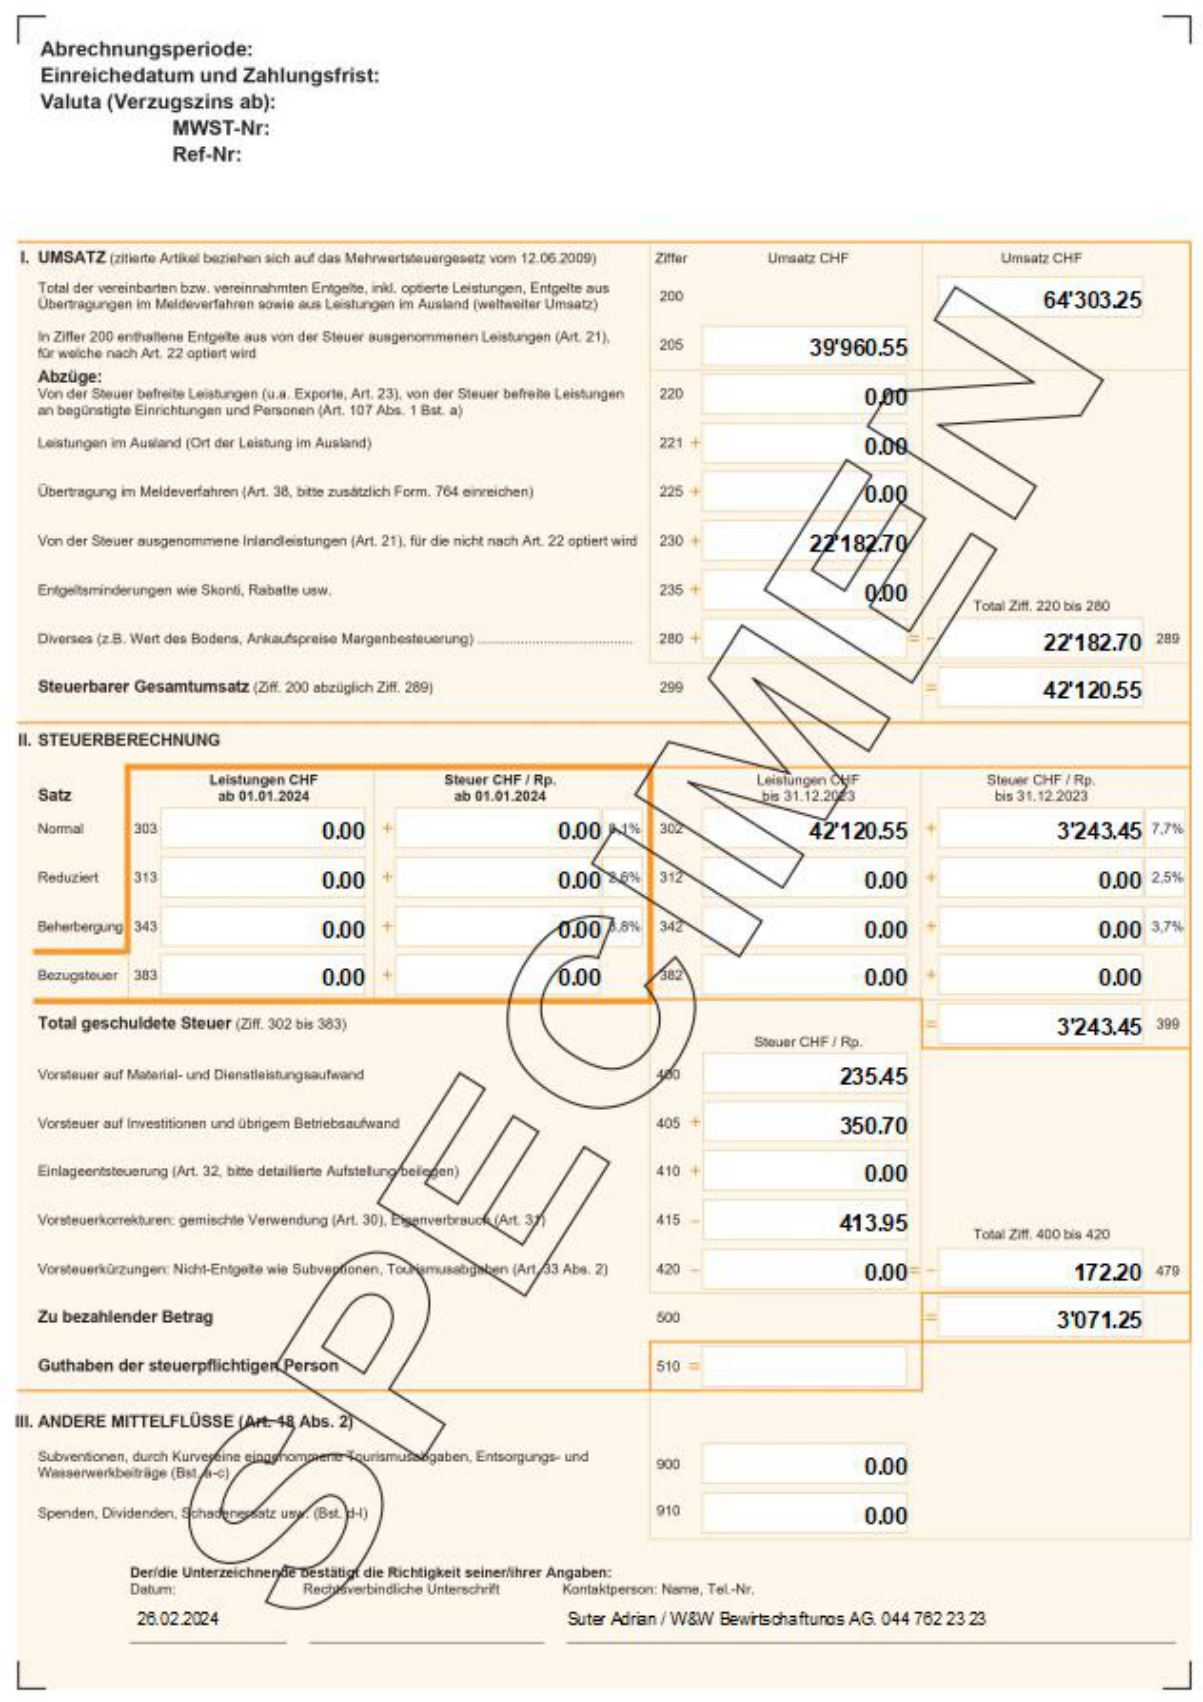
Die Abrechnung wird auf dem offiziellen Formular am Bildschirm für die Kontrolle anzeigt.
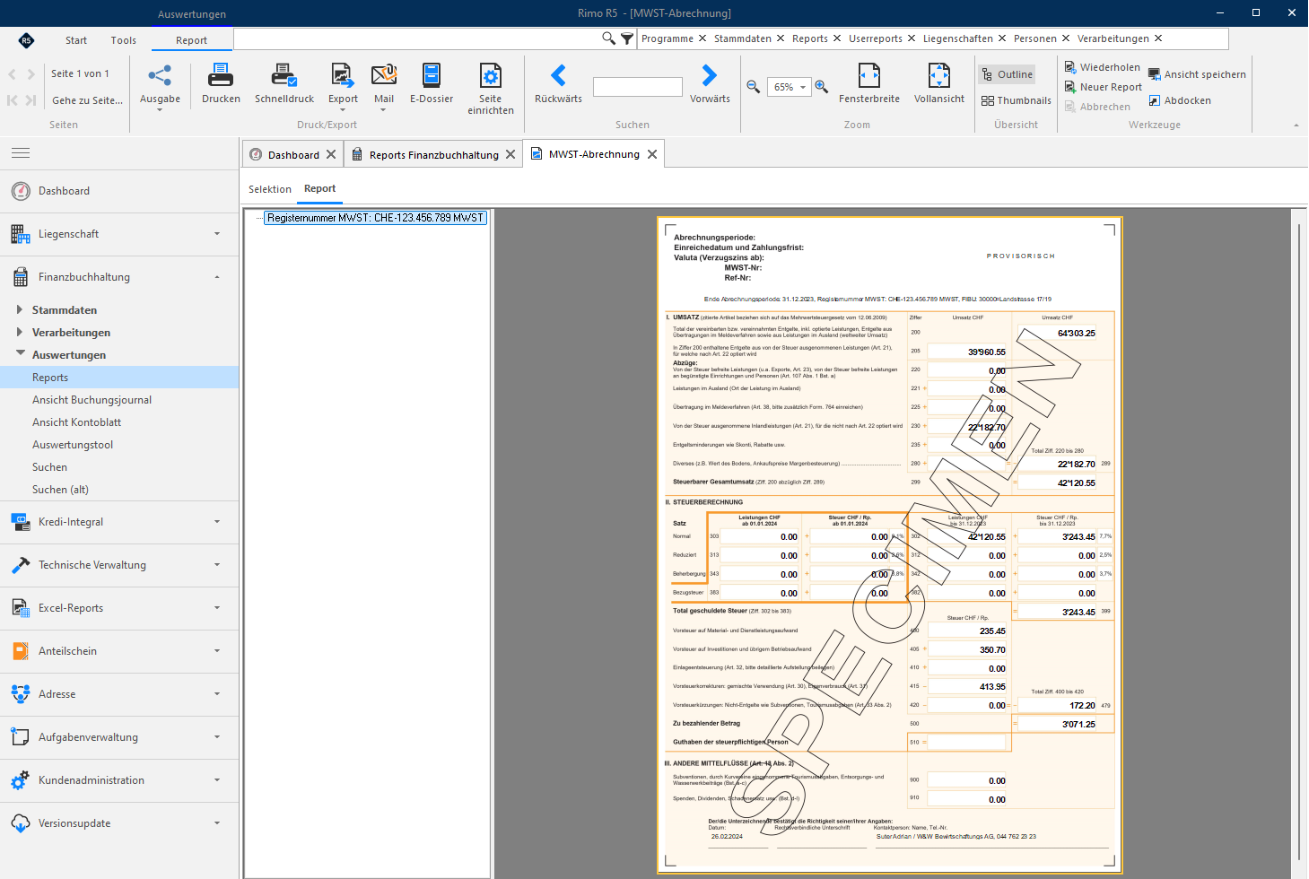
Das Bild der offiziellen Abrechnung wird nur ausgegeben, wenn Sie die Abrechnung als PDF-Datei exportieren oder am Bildschirm anzeigen lassen. Sobald Sie jedoch die Abrechnung über die Druckfunktion ausgeben, wird die Abrechnung ohne hinterlegtes Bild gedruckt.
Mehrwertsteuer-Abrechnung
MWST-Journal (Definitiv setzen)
Wichtig:
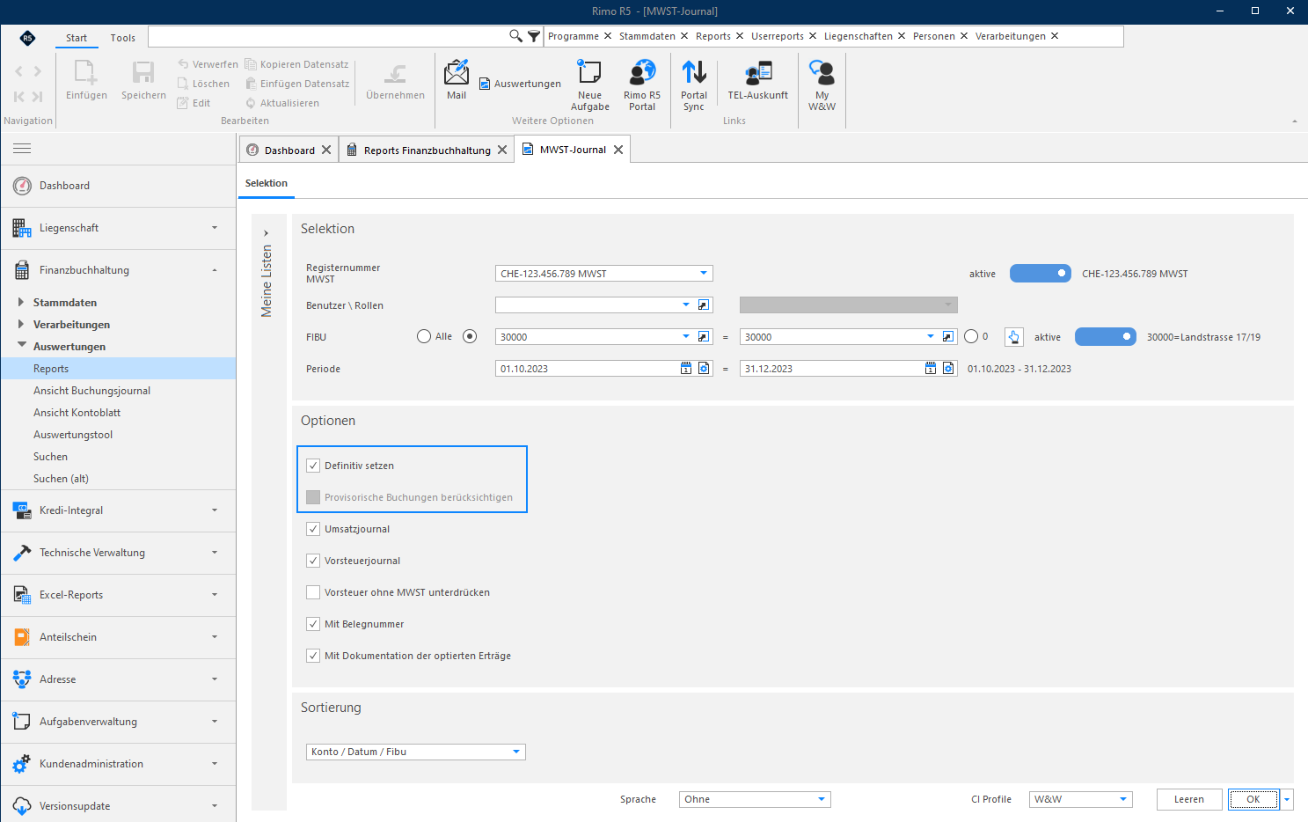
Nach der Durchführung der Kontrolle können Sie für die definitive Abrechnung das «MWSTJournal» mit « Definitiv setzen » auswerten.
Vor dem «Definitiv setzen» des «MWST-Journals» müssen alle «provisorisch berücksichtigten Buchungen» unbedingt definitiv verbucht sein! Ansonsten werden diese bei der definitiven Quartalsabrechnung nicht mitberücksichtigt.
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: MWST / MWST-JOURNAL
Empfehlung:
Alle «MWST-Journale (Umsatzjournal, Vorsteuerjournal, Journal Vorsteuerkorrektur + Eigenverbrauch, Dokumentation der optierten Mietverträge - Detail zu Ziffer 205 der MWST-Abrechnung)» wie auch die «MWST-Abrechnung» sollten für eine allfällige MWST-Revision ausgegeben und aufbewahrt werden.
Mehrwertsteuer-Abrechnung
MWST-Abrechnung (Definitiv setzen)
Wichtig:
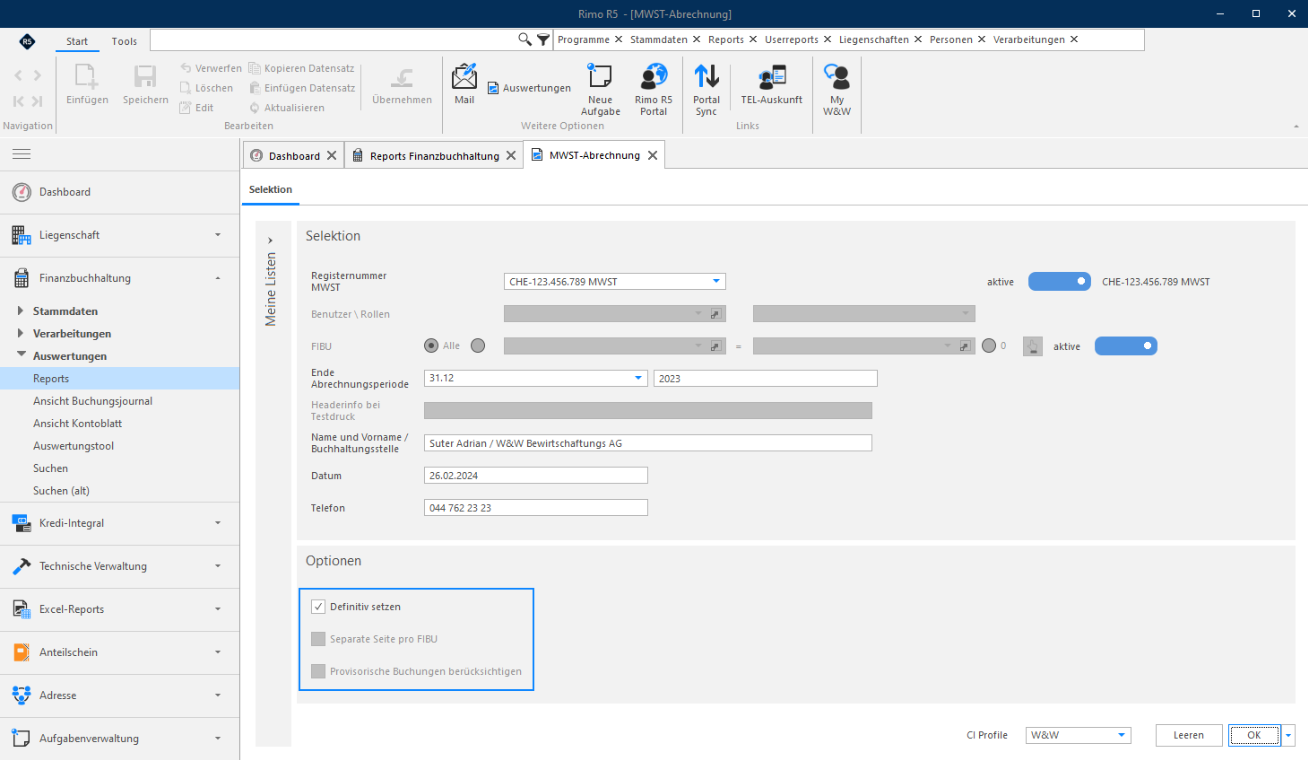
Nach der Durchführung der Kontrolle können Sie für die definitive Abrechnung die «MWSTAbrechnung» mit « Definitiv setzen » auswerten bzw. erstellen.
Vor dem «Definitiv setzen» der «MWST-Abrechnung» müssen alle «provisorisch berücksichtigten Buchungen» unbedingt definitiv verbucht sein! Ansonsten werden diese bei der definitiven Quartalsabrechnung nicht mitberücksichtigt.
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: MWST / MWST-ABRECHNUNG
Mehrwertsteuer-Abrechnung
MWST-Abrechnung ab 01.01.2025 nur noch online abrechenbar
Am 6. Juni 2024 hat die ESTV informiert, dass die Abrechnung der Mehrwertsteuer ab 2025 nur noch online möglich ist. Unternehmen, welche die Mehrwertsteuer mittels Papierabrechnung deklarieren, können dies noch bis Ende 2024 tun.
Ab dem 1. Januar 2025 müssen alle MWST-pflichtigen Unternehmen die MWST online via ePortal abrechnen. Das Abrechnungsformular kann nicht mehr auf Papier bestellt werden.
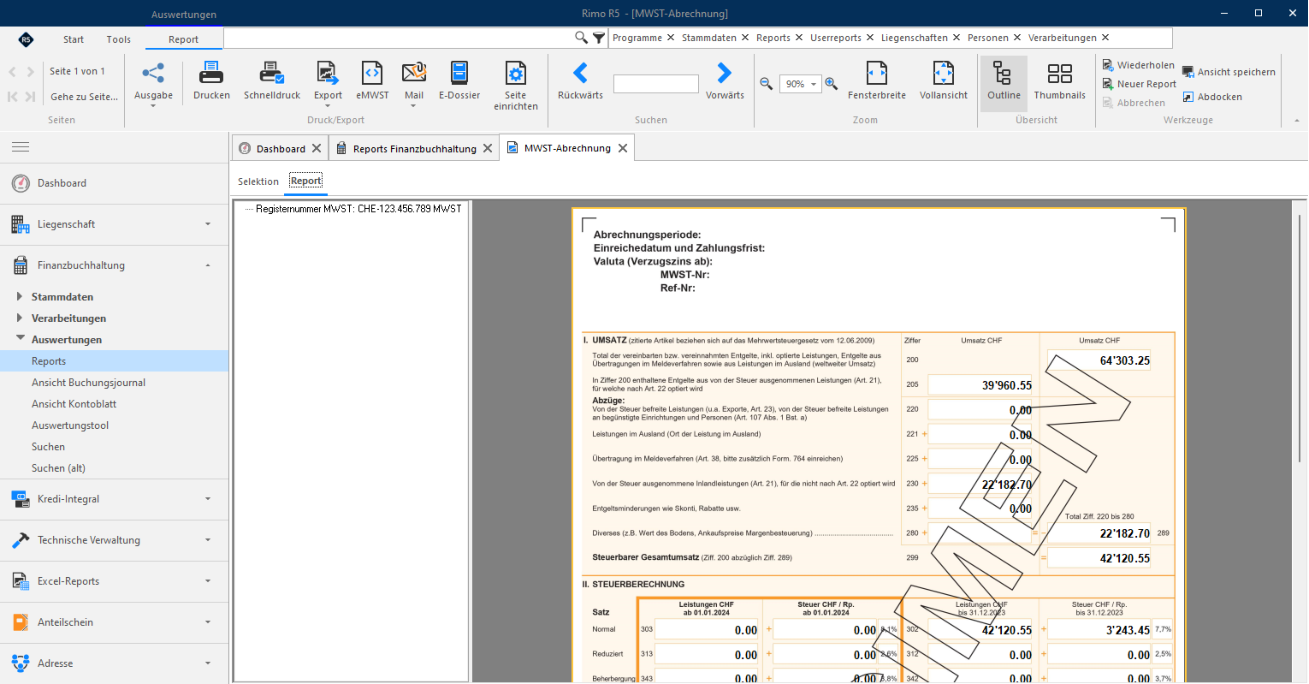
Wenn Sie die «MWST-Abrechnung» auf definitiv setzen, wird im Menüband das Menüpunkt « eMWST » für den Export eingeblendet.
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: MWST / MWST-ABRECHNUNG
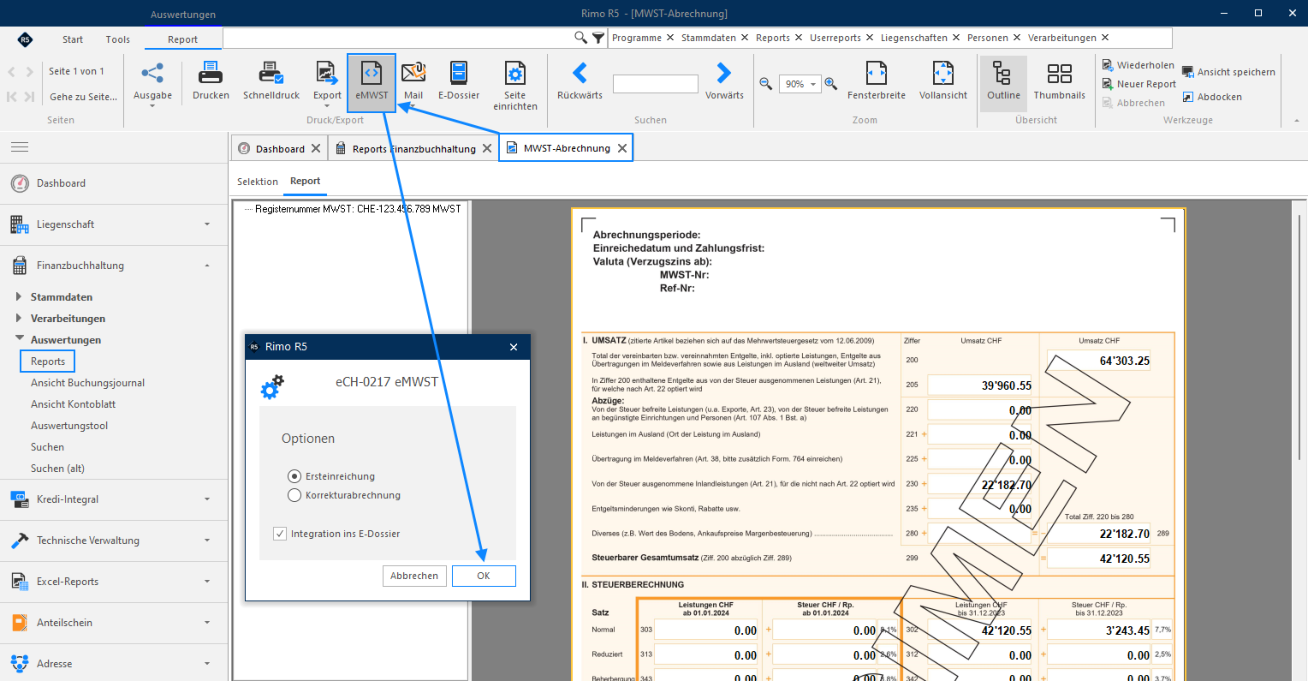
Mit einem Klick auf « eMWST » haben Sie die Optionswahl, zwischen einer « Ersteinreichung » und einer « Korrekturabrechnung ».
Nach der Auswahl von « Erstabrechnung » und einem Klick auf Button « OK » werden die generierten Abrechnungsdaten bzw. MWST-Daten in eine «XML-Datei (Standard eCH-0217)» exportiert.
Hinweis:
Diese als XML exportierten MWST-Abrechnungen können von den steuerpflichtigen Unternehmen oder deren Beauftragten (z.B. Treuhänder, Verwaltung) im Portal Suisse Tax der ESTV direkt eingereicht werden (manueller Upload).
Mehrwertsteuer-Abrechnung
Ausgabe MWST-Abrechnung auf Formular
Bisher konnten die MWST-Abrechnungsdaten direkt aus Rimo R5 auf das offizielle Formular gedruckt und der ESTV zugestellt werden. Für eine allfällige «MWST-Revision» empfehlen wir Ihnen, die «MWSTAbrechnung» auszugegeben und aufzubewahren (z.B. in PDF-Format od. Direktablage im E-Dossier von Rimo R5).
Mehrwertsteuer-Abrechnung
Umsatzabstimmung
Die ESTV verlangt, dass man die MWST-Abrechnung mindestens einmal pro Jahr mittels einer Umsatzabstimmung plausibilisieren und überprüfen muss. Auch bei einer allfälligen MWST-Revision wird der Steuerrevisor schnell die vorgenommenen Umsatzabstimmungen verlangen, denn dies ergibt für ihn einen guten Einstiegspunkt, um allfällige Unzulänglichkeiten aufzudecken.
Das im letzten Abschnitt besprochene MWST-Journal kann für die Umsatzabstimmung als Hilfsmittel dienen. Bei der Umsatzabstimmung geht es darum die Vollständigkeit der MWST-Deklaration zu beweisen und zu dokumentieren. Dazu kann die letzte veröffentlichte und offizielle Erfolgsrechnung genommen werden. Der darin enthaltene Umsatz sollte zu 100% in der MWST-Abrechnung deklariert sein. Allfällige Differenzen sind plausibel zu erklären und zu dokumentieren.
Das Umsatzjournal ist unterteilt in einen Bereich mit Konti aus der Bilanz und einen anderen mit den Konti aus der Erfolgsrechnung. Der Bereich Erfolgsrechnung sollte demzufolge mit der offiziellen Erfolgsrechnung übereinstimmen. Bei Differenzen muss die Ursache ermittelt werden und plausible Differenzen sind im Detail zu dokumentieren.
Weiter ist zu erwähnen, dass bei Liegenschaften im Normalfall auch Umsätze aus der Bilanz resultieren (nämlich die HK/BK-Akontozahlungen). Hoffentlich weiss der Steuerrevisor damit umzugehen, denn dies ist sehr speziell (aber eben normal im Bereich Immobilien).
Es ist zu empfehlen, dass die Umsatzabstimmung bei jeder Quartalsabrechnung einzeln vorgenommen wird.
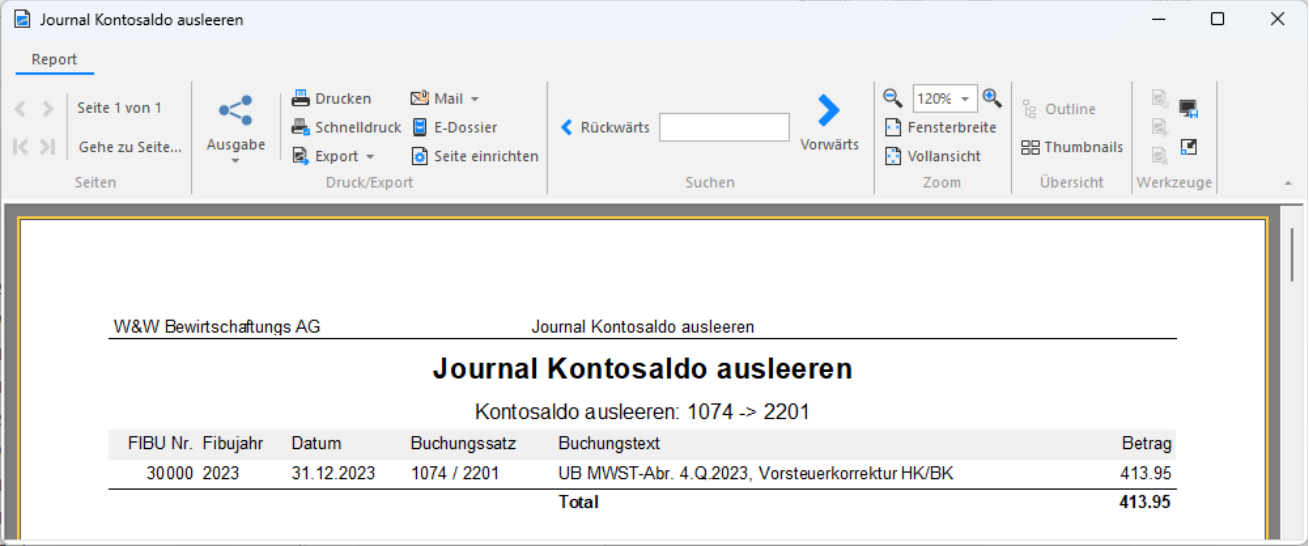
Umbuchung Saldo MWST-Konti via Funktion «Kontosaldo ausleeren»
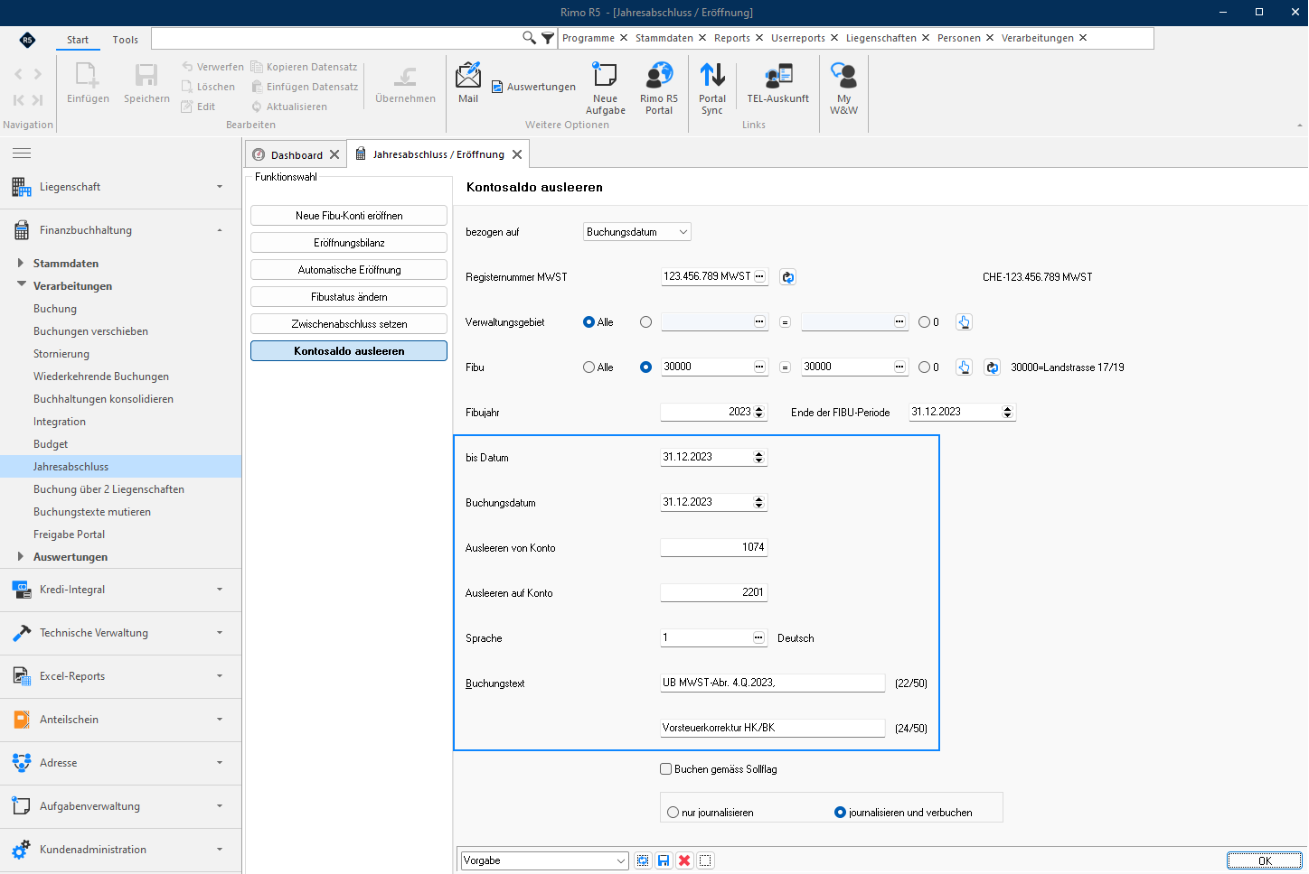
Nach der Erstellung der definitiven MWST-Abrechnung müssen Sie jeweils per Quartalsende (31.03. / 30.06. / 30.09. / 31.12.), bzw. spätestens vor Jahresabschluss, die Kontosaldi der untenstehenden MWSTKonti auf das « Abrechnungskonto MWST (gegenüber Eigentümer / ESTV)» mit FIBU-Funktion « Kontosaldo ausleeren » umbuchen .
- Konto « Vorsteuer Material und Dienstleistungen » (Ziffer 400 der MWST-Abrechnung)
- Konto « Vorsteuer Investitionen und Betriebsaufwand » (Ziffer 405 der MWST-Abrechnung)
- Konto « Vorsteuerkorrektur und Eigenverbrauch » (Ziffer 415 der MWST-Abrechnung)
- Konto « MWST-Umsatzsteuer » = Steuerbarer Gesamtumsatz (Ziffer 290 der MWST-Abrechnung)
Hinweis:
Die Funktion «Kontosaldo ausleeren» ermöglicht Buchungen ohne MWST, auch auf Konti, bei denen eine MWST-Information bzw. ein «MWST-Journal» hinterlegt ist.
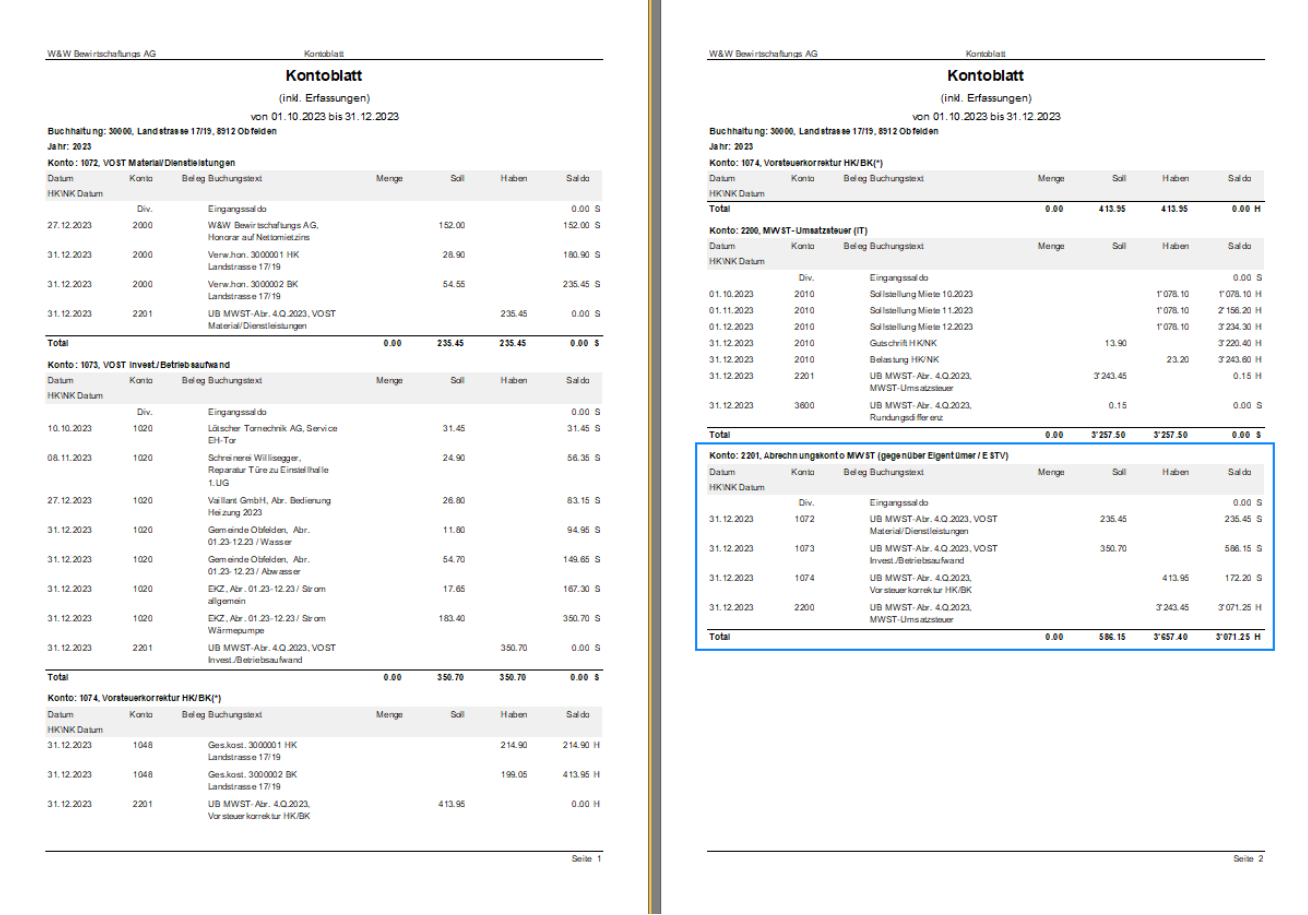
Nach dem Ausleeren der Konti ist zugleich eine Kontrolle gegeben, weil der « Saldo » auf dem « Abrechnungskonto MWST (gegenüber Eigentümer / ESTV)» gleich dem « MWST-Betrag (zu bezahlender Betrag oder Guthaben der steuerpflichtigen Person)» der « MWST-Abrechnung » sein sollte .
Systemtechnisch kann sich bei MWST-Buchungen eine «kleine Rundungsdifferenz» ergeben, welche Sie auch mit Funktion «Kontosaldo ausleeren» entsprechend umbuchen können.
Mehrwertsteuer-Abrechnung
MENÜ: FINANZBUCHHALTUNG / VERARBEITUNGEN / JAHRESABSCHLUSS FUNKTIONSWAHL: KONTOSALDO AUSLEEREN
Mehrwertsteuer-Abrechnung
Kontrolle Saldo MWST-Konti nach «Kontosaldo ausleeren»
Nach dem Ausleeren der Konti können Sie mit dem Report «Kontoblatt» den « Saldo » auf dem « Abrechnungskonto MWST (gegenüber Eigentümer / ESTV)» kontrollieren, ob er mit dem « MWST-Betrag (zu bezahlender Betrag oder Guthaben der steuerpflichtigen Person)» der « MWST-Abrechnung » übereinstimmt.
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTOBLATT