Merkblatt zur Anpassung der MWST-Sätze per 01.01.2024
In den nachfolgenden Seiten erläutern wir Ihnen die Neuerungen betreffend der MWST per 4. Quartal 2023 und per 01.01.2024 im Zusammenhang mit dem Bewirtschaftungsprogramm Rimo R5. Dieses Merkblatt ist keine allgemeine Anleitung zur Einrichtung der vollumfänglichen Mehrwertsteuerfunktionalität im Rimo R5 und setzt Vorkenntnisse in diesem Zusammenhang voraus.
MWST-Sätze ab 01.01.2024
Am 25. September 2022 stimmte das Schweizer Stimmvolk über die Zusatzfinanzierung der AHV durch eine Erhöhung der Mehrwertsteuer ab. Die Vorlage wurde angenommen, so dass die Steuersätze erhöht werden mussten.
Ab dem 1. Januar 2024 gelten folgende Steuersätze:
| Steuersatz | bisher | NEU |
|---|---|---|
| Normalsatz | 7.7 % | 8.1 % |
| Reduzierter Steuersatz | 2.5 % | 2.6 % |
| Sondersatz für Beherbergungsleistungen | 3.7 % | 3.8 % |
Hinweis:
Die gesamte Entwicklung der MWST-Sätze finden Sie in Kapitel «Entwicklung der MWST-Sätze».
Rimo R5-Update für Änderungen MWST
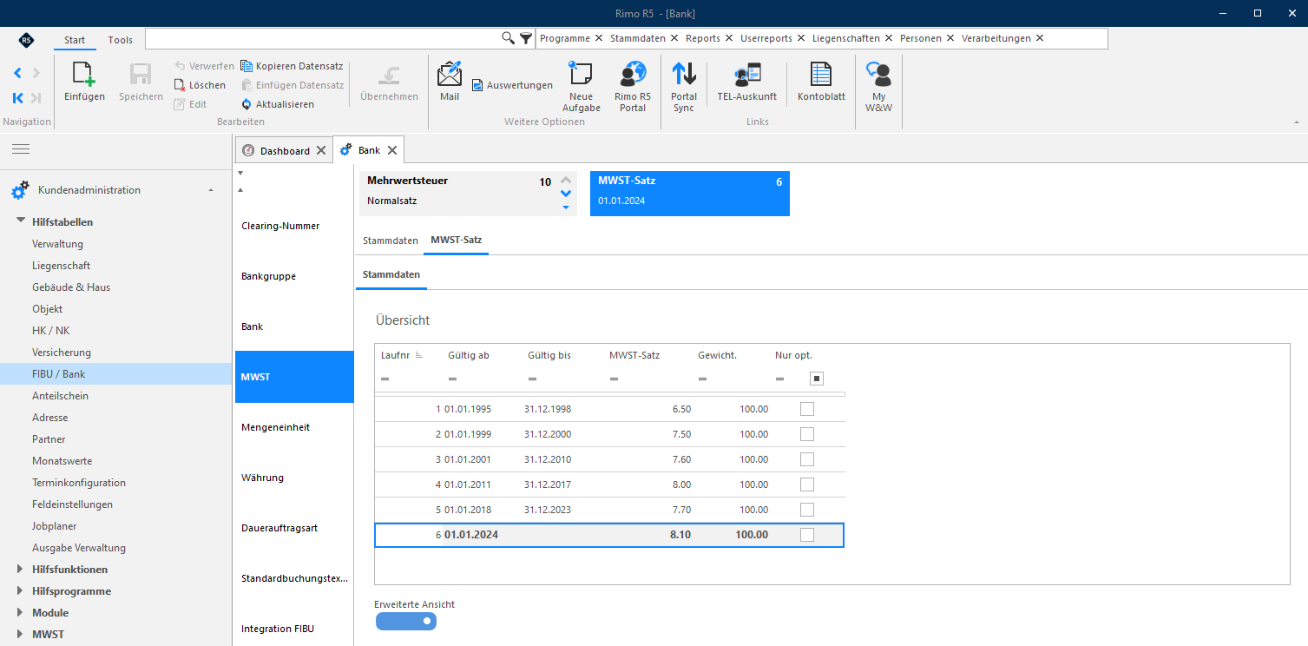
Mit dem Rimo R5-Update (Version 5.4.1 - Build 370 vom 14.06.2023) wurden die neuen Mehrwertsteuersätze mit Gültigkeit ab 01.01.2024 und das neue MWST-Abrechnungsformular automatisch nachgeführt.
Nachführung neue MWST-Sätze ab 01.01.2024 mit Installation neuer Rimo R5-Version
Hinweis:
Bei MWST-Satzänderungen werden die Sätze bei Rimo R5-Updates automatisch nachgeführt.
Ein manuelles Nachtragen durch den Benutzer ist im Normalfall nicht nötig. Sollten allerdings manuelle Änderungen stattgefunden haben, könnte es sein, dass Rimo R5 bei Updates nicht alle Sätze ändern bzw. ordnungsgemäss ergänzen kann (Details siehe auch Kapitel «MWST-Sätze»).
Merkblatt zur Anpassung der MWST-Sätze per 01.01.2024
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / FIBU/BANK REGISTER: MWST / MWST-SATZ / STAMMDATEN
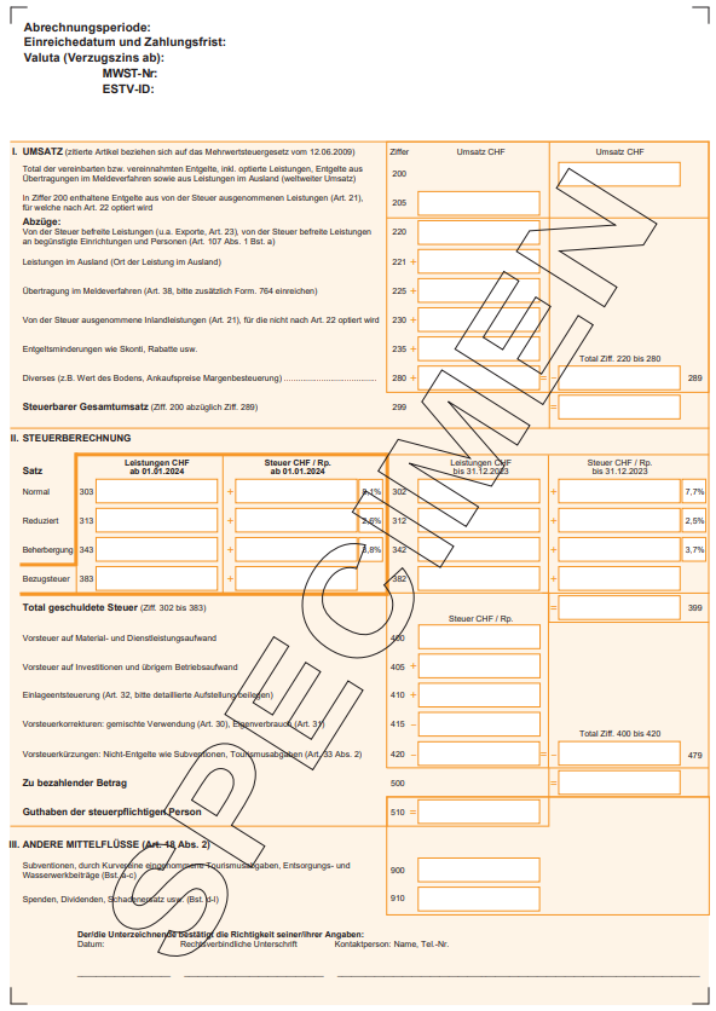
Neues MWST-Abrechnungsformular für 4. Quartal 2023 und ab 01.01.2024
Neues MWST-Abrechnungsformular für das 4. Quartal 2023 und ab 01.01.2024 steht Ihnen nach dem Rimo R5-Update zur Verfügung (Details siehe Kapitel «MWST-Abrechnung»).
Merkblatt zur Anpassung der MWST-Sätze per 01.01.2024
Mietzinsänderung aufgrund Anpassung MWST-Satz
Damit der MWST-Anteil bei optierten Mietverhältnissen ab dem 01.01.2024 mit 8.1 % Mehrwertsteuer berechnet und korrekt verbucht, wie auch mit der QR-Rechnung richtig in Rechnung gestellt werden kann, bedarf es einer Mietzinsanpassung aller optierten Mietverhältnisse.
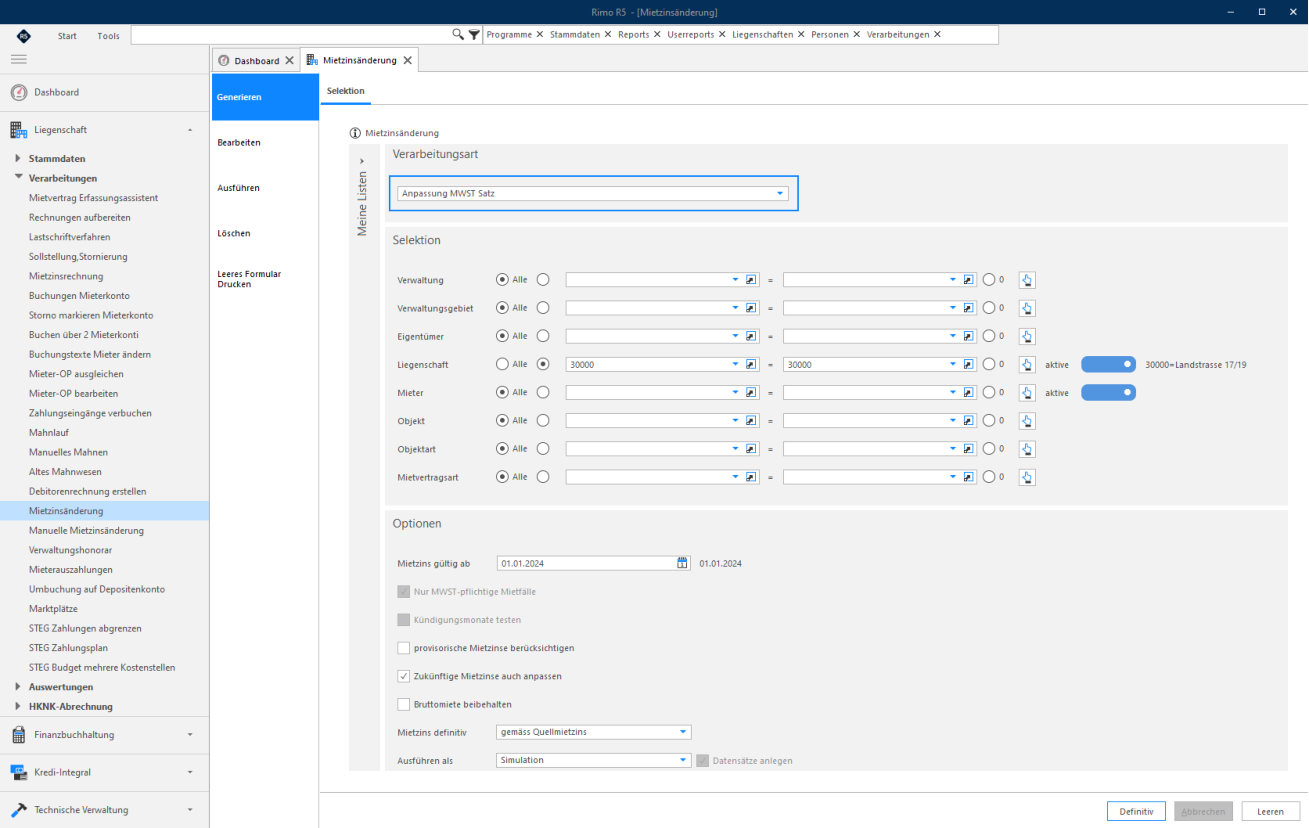
Mietzinsänderung mit Verarbeitungsart «Anpassung MWST Satz»
Die Mietzinsänderung der MWST-pflichtigen Mietfälle bzw. Mietverhältnisse können Sie mit Verarbeitungsart «Anpassung MWST Satz» per 01.01.2024 vornehmen. Details zur Verarbeitung Mietzinsänderung finden sind in den Schulungsunterlagen «Verarbeitungen zur Liegenschaft» beschrieben.
Wichtig:
Wie die Mitteilung an die Mieter zu erfolgen hat (Mitteilung mit dem amtlichen Formular oder Briefform), ist Sache des Anwenders. Aus diesem Grund empfehlen wir Ihnen, sich bei den entsprechenden Stellen zu informieren.
MENÜ: LIEGENSCHAFT / VERARBEITUNGEN / MIETZINSÄNDERUNG FUNKTIONSWAHL: GENERIEREN – VERARBEITUNGSART: ANPASSUNG MWST SATZ
Merkblatt zur Anpassung der MWST-Sätze per 01.01.2024
Mutation optierte Mietverhältnisse bei jahresübergreifenden Mietzinse
Mietverhältnisse mit Mietzinse mit Geltungsdauer bzw. einer Fälligkeit ins Folgejahr (z.B. 2024) müssen per 31.12.2023 beendet (im Rimo R5 «gekündigt») werden und ab 01.01.2024 wieder erfasst werden. Dadurch wird die MWST automatisch sauber abgegrenzt.
Hinweis:
Um jahresübergreifende Mietzinse mit Geltungsbereich bzw. Fälligkeit ins Folgejahr (z.B. 2024) schnell zu lokalisieren, steht Ihnen im Rimo R5 Hilfsprogramm zur Verfügung.
MENÜ: KUNDENADMINISTRATION / MWST / MWST-BEREINIGUNG FUNKTIONSWAHL: OPTIERTE MIETZINSE INS FOLGEJAHR
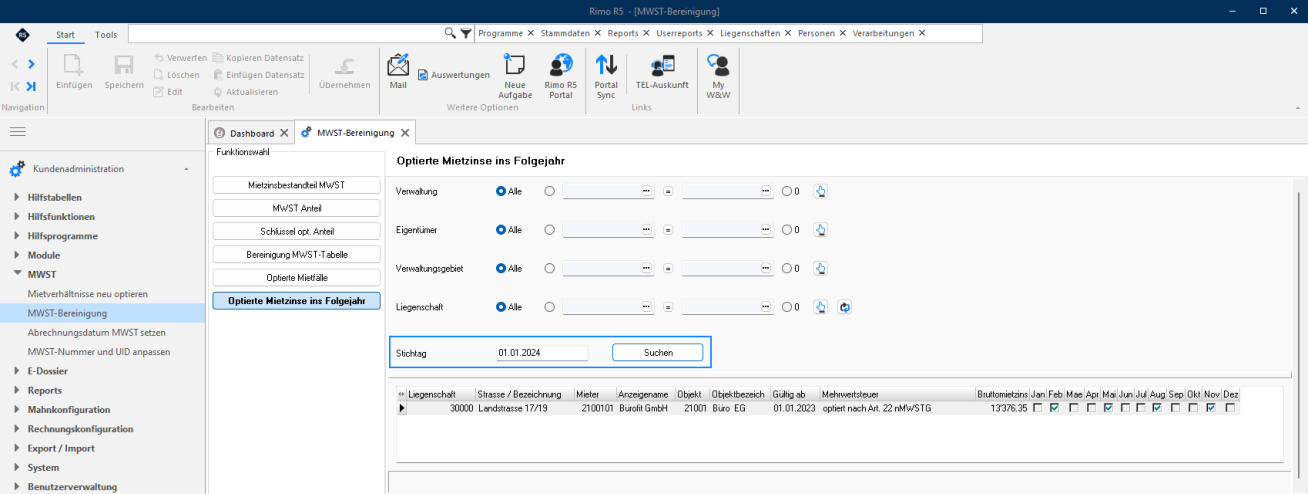
Nach Auflistung der jahresübergreifenden Mietzinse können sie die entsprechenden Mietverhältnisse mutieren.
Merkblatt zur Anpassung der MWST-Sätze per 01.01.2024
Buchungen
Buchungen Mieterkonto
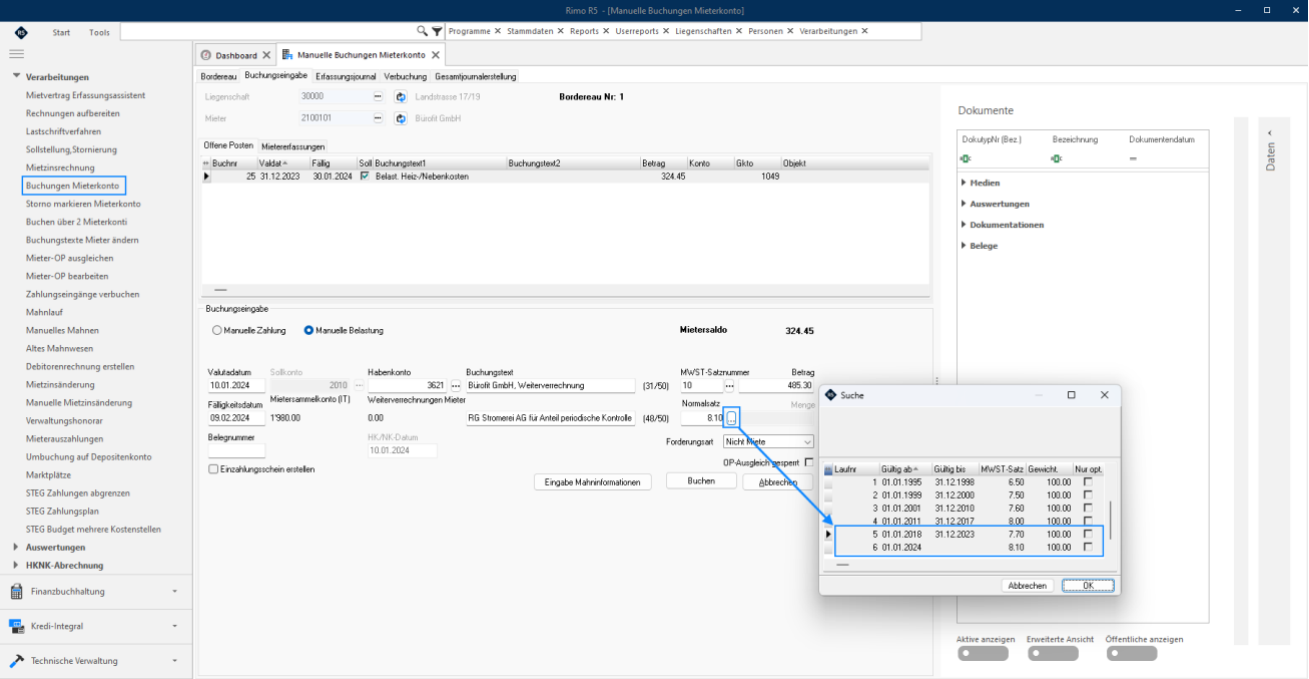
Bei Ausgangsrechnungen (Debitorenrechnungen resp. Mieterrechnungen) können Sie je nach Zeitpunkt der Leistungserbringung für die Rechnungsstellung bzw. Buchung mit einem Klick auf den «DreipunkteButton» den entsprechenden MWST-Satz 7.7 % oder 8.1 % auswählen.
MENÜ: LIEGENSCHAFT / VERARBEITUNGEN / BUCHUNGEN MIETERKONTO REGISTER: BUCHUNGEN ERFASSEN
FIBU- und Kreditorenbuchungen
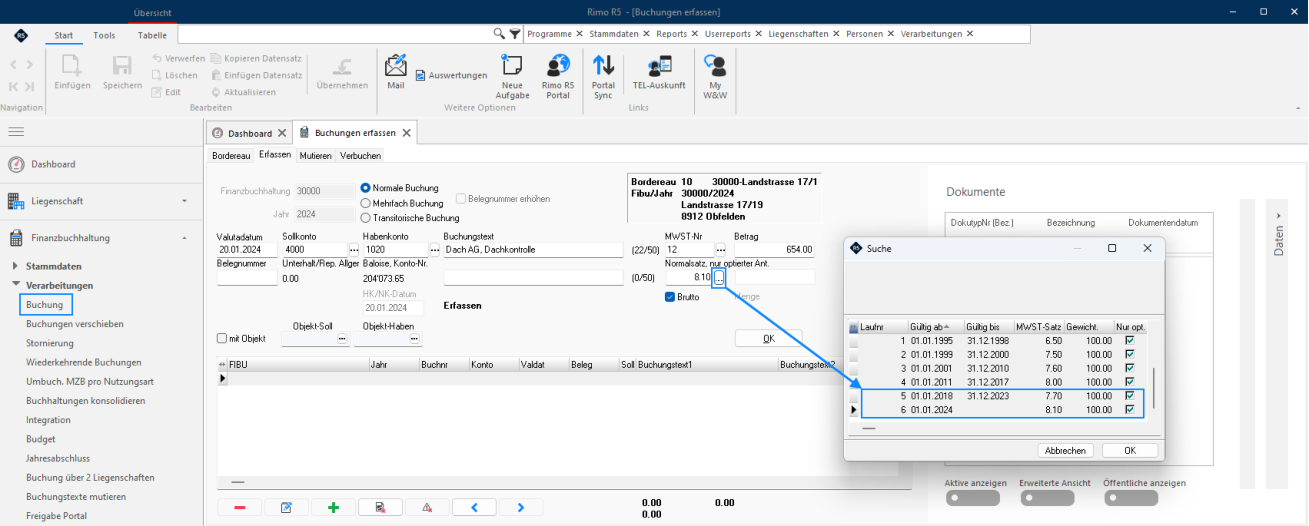
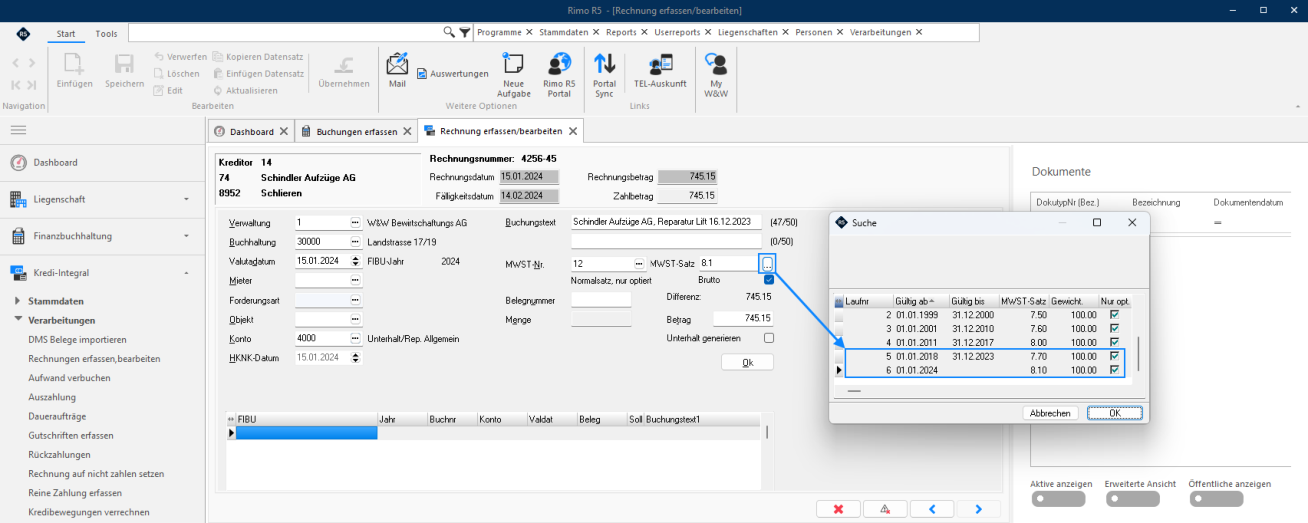
Bei Eingangsrechnungen (Kreditorenrechnungen oder FIBU-Buchungen) können Sie je nach Zeitpunkt der Leistungserbringung die Vorsteuern für die Buchung der Rechnung mit einem Klick auf den «DreipunkteButton» den entsprechenden MWST-Satz 7.7 % oder 8.1 % auswählen.
MENÜ: FINANZBUCHHALTUNG / VERARBEITUNGEN / BUCHEN REGISTER: RECHNUNG ERFASSEN
Merkblatt zur Anpassung der MWST-Sätze per 01.01.2024
MENÜ: KREDI-INTEGRAL / VERARBEITUNGEN / RECHNUNG ERFASSEN, BEARBEITEN AUSWAHL: RECHNUNG ERFASSEN / MIT BELEGLESER / MIT KONTIERUNG
Jahresübergreifende Funktionen
Verwaltungshonorar HK/NK-Abrechnung
Bei der Berechnung der Kosten beachten Sie bitte folgende Punkte bezüglich Mehrwertsteuer:
MENÜ: LIEGENSCHAFT / HKNK-ABRECHNUNG / ABRECHNUNG
FUNKTIONSWAHL: KOSTENAUFSTELLUNG: KOSTEN RECHNEN
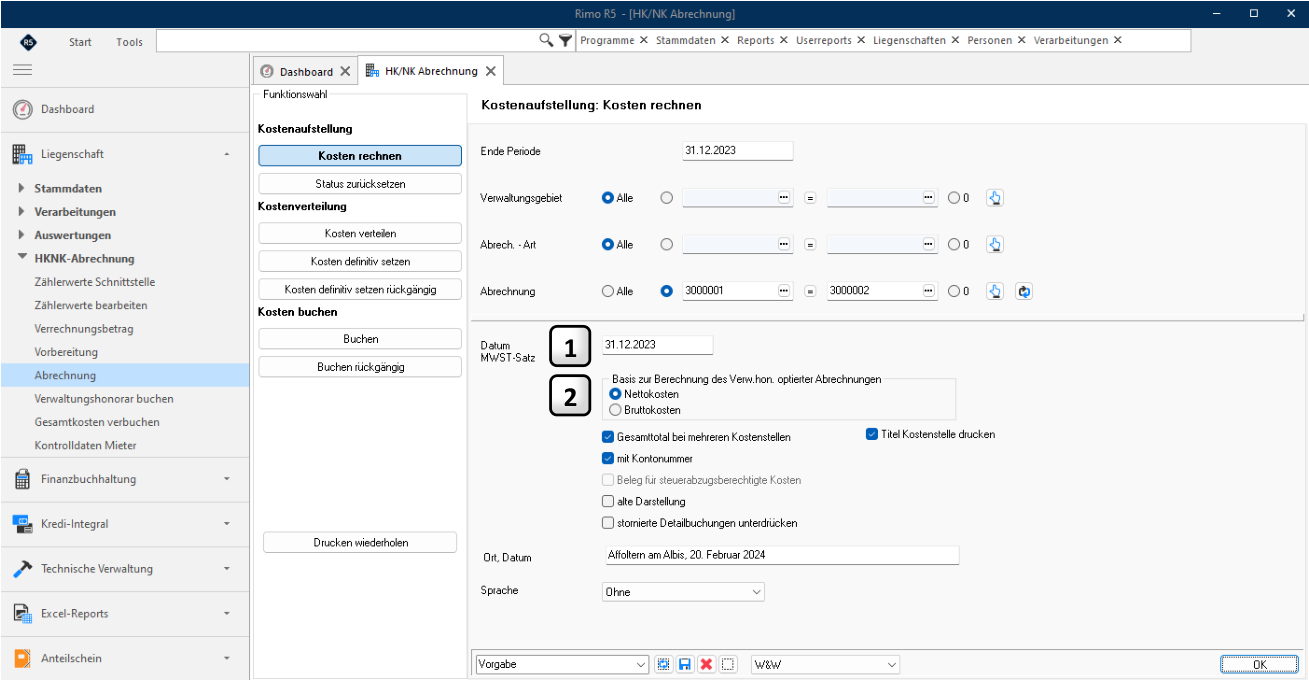
- 1 Über das Feld «Datum MWST-Satz» können Sie steuern, welcher MWST-Satz für die Leistungserbringung der HK/BK-Abrechnung (Saldo HK/BK-Einzelabrechnung) und des Verwaltungshonorars verwendet werden soll.
Merkblatt zur Anpassung der MWST-Sätze per 01.01.2024
Wichtig:
Bei MWST-Satzänderungen (z.B. per 01.01.2024 von 7.70 % auf 8.10 %) empfehlen wir Ihnen, sich bei den entsprechenden Stellen zu informieren, welchen MWST-Satz (z.B. 7.70 % oder 8.10 %) Sie bei jahresübergreifenden HK/BK-Perioden (z.B. 2023/2024 mit Stichtag 30.06.2024) verwenden müssen. Andernfalls können Sie in diesem Fall auch eine Zwischenabrechnung (z.B. per 31.12.2023) erstellen.
- 2 Wenn die Verwaltung selbst Mehrwertsteuer abrechnet, wird bei der Wahl von « Nettokosten» das Verwaltungshonorar der HK/BK-Abrechnung vom Aufwand ohne MWST gerechnet, bei «Bruttokosten» entsprechend vom Aufwand mit MWST.
Liegenschaftshonorar
Hinweis:
Wenn Sie das Liegenschaftshonorar bzw. das ordentliche Verwaltungshonorar (gemäss Verwaltungsvertrag) oder Verwaltungsspesen mit der Verarbeitung «Verwaltungshonorar» für eine jahresübergreifende Periode (2023 / 2024) aufbereiten möchten, müssen Sie aufgrund der MWSTSatzänderung zwingend eine Zwischenabrechnung erstellen (bis Ende 2023).
Details zur Verarbeitung «Verwaltungshonorar ist im Kapitel «Einrichtung Liegenschaftshonorar» beschrieben.
Handhabung Erneuerungsfonds bei optierten STWEG resp. MEG
Wichtig (Voraussetzung Rimo R5) :
Voraussetzung für die Rechnungsstellung von «Budgetraten Erneuerungsfonds» und «Verrechnung Erneuerungsfondsbestand bei Investitionen mit Verrechnungsart HK/BK-Abrechnung» ist, dass für «jeden mehrwertsteuerpflichtigen STEG-Eigentümer» einen zusätzlichen « EF-STEG-Eigentümer » mit «separaten EF-Eigentumsverhältnissen (nicht steuerpflichtig) » eingerichtet sein muss.
Spezifische Einrichtung i. S. Erneuerungsfonds für «optierte STEG-Eigentümer»
Hinweis:
Erfassen Sie bitte für jeden «optierten STEG-Eigentümer» unbedingt zusätzlich einen «separaten EF-STEG-Eigentümer (EF-Pseudoeigentümer)» mit separaten «EF-Eigentumsverhältnissen (EFPseudo-Eigentumsverhältnisse «nicht steuerpflichtig»)».
Für die Erfassung dieser EF-Eigentumsverhältnisse müssen Sie vorgängig separate EF-Objekte (EFPseudoobjekte) erfassen. Wir empfehlen Ihnen, diese EF-Objekte (EF-Pseudoobjekte) mit einer spezifischen Objektart z.B. «Budgetanteil Erneuerungsfonds (inkl. Platznummer; Objekt Nr. der eigentlichen STWE-Einheit)» zu erfassen.
In den nachfolgenden Unterkapiteln finden Sie dazu ein entsprechendes Beispiel.
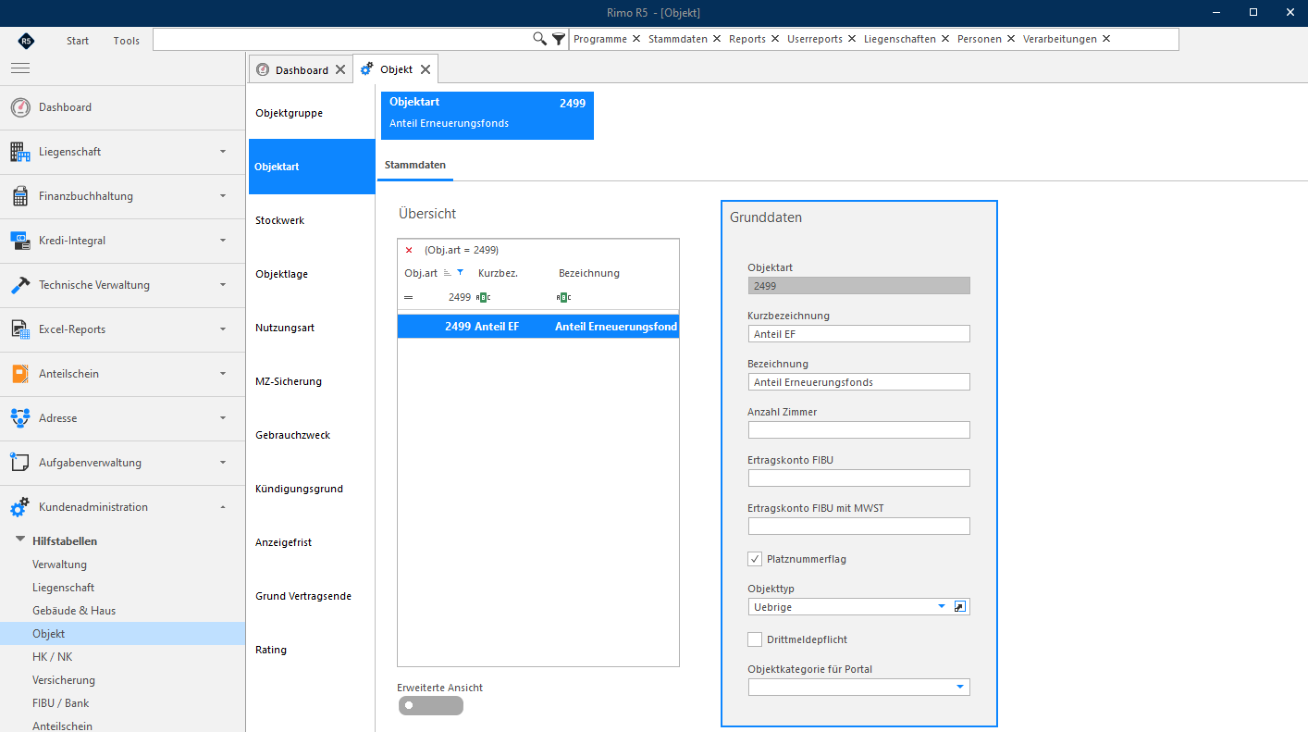
Erfassung neue Objektart z.B. «Budgetanteil Erneuerungsfonds»
Für die EF-Objekte können Sie eine spezifische Objektart z.B. «Budgetanteil Erneuerungsfonds» erfassen.
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / OBJEKT REGISTER: OBJEKTART / STAMMDATEN
Handhabung Erneuerungsfonds bei optierten STWEG resp. MEG
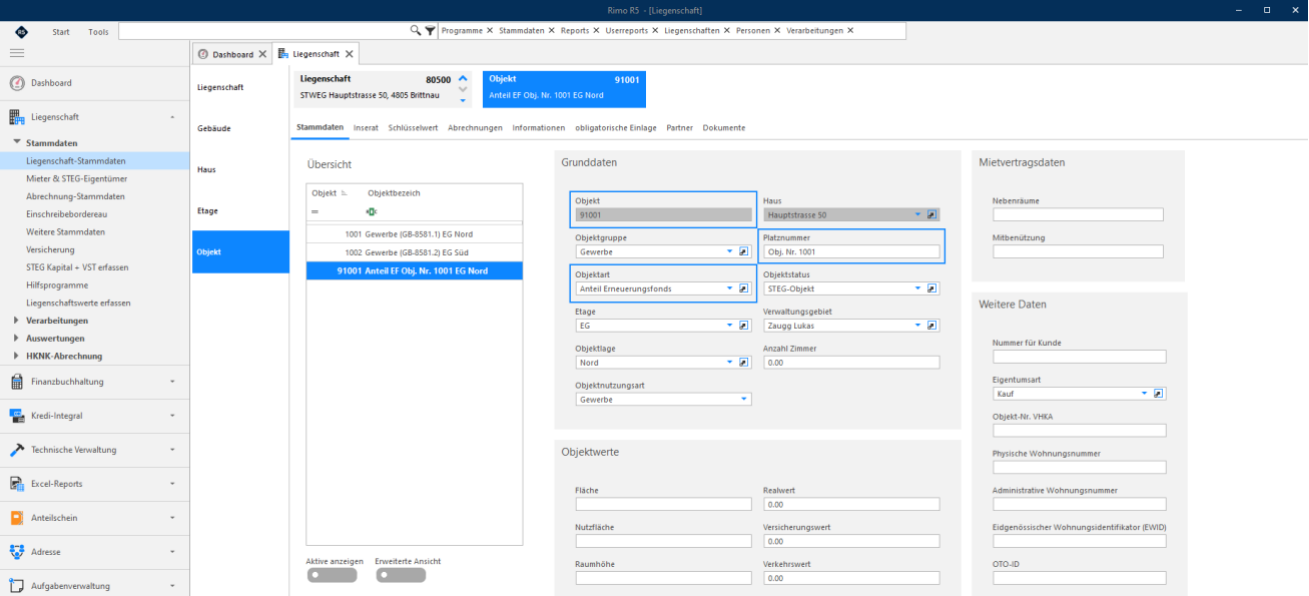
Erfassung separate Objekte (EF-Objekte)
Die EF-Objekte können Sie wie folgt erfassen:
- Objekt Nr. 9 1001 = 9 plus die eigentliche Objekt-Nr. der STWE-Einheit
- Objektart Anteil Erneuerungsfonds = vorgängig erfasste Objektart
- Platznummer Obj. Nr. 1001 = Objekt Nr. der eigentlichen STWE-Einheit
- MENÜ: LIEGENSCHAFT / STAMMDATEN / LIEGENSCHAFT-STAMMDATEN
- REGISTER: OBJEKT / STAMMDATEN
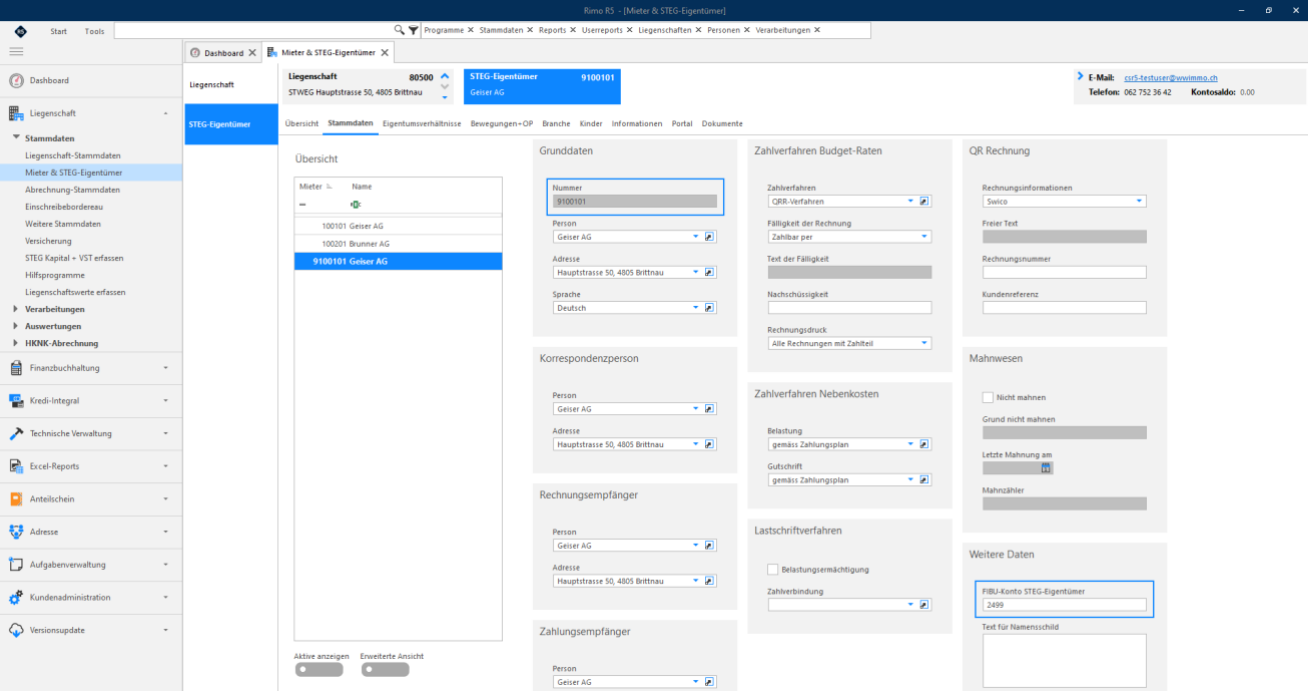
Erfassung von zusätzlichen EF-STEG-Eigentümer (nur für optierte STEG-Eigentümer)
Für die spezifische Handhabung des Erneuerungsfonds (ohne MWST-Umsatzsteuer) im Rimo R5, müssen Sie «nur für optierte STEG-Eigentümer» zusätzliche «EF-STEG-Eigentümer» wie folgt erfassen:
- STEG-Eigentümer Nr. 9 100101= 9 plus die eigentliche STEG-Eigentümer Nr.
MENÜ: LIEGENSCHAFT / STAMMDATEN / MIETER & STEG-EIGENTÜMER REGISTER: STEG-EIGENTÜMER / EIGENTUMSVERHÄLTNISSE / STAMMDATEN
Handhabung Erneuerungsfonds bei optierten STWEG resp. MEG
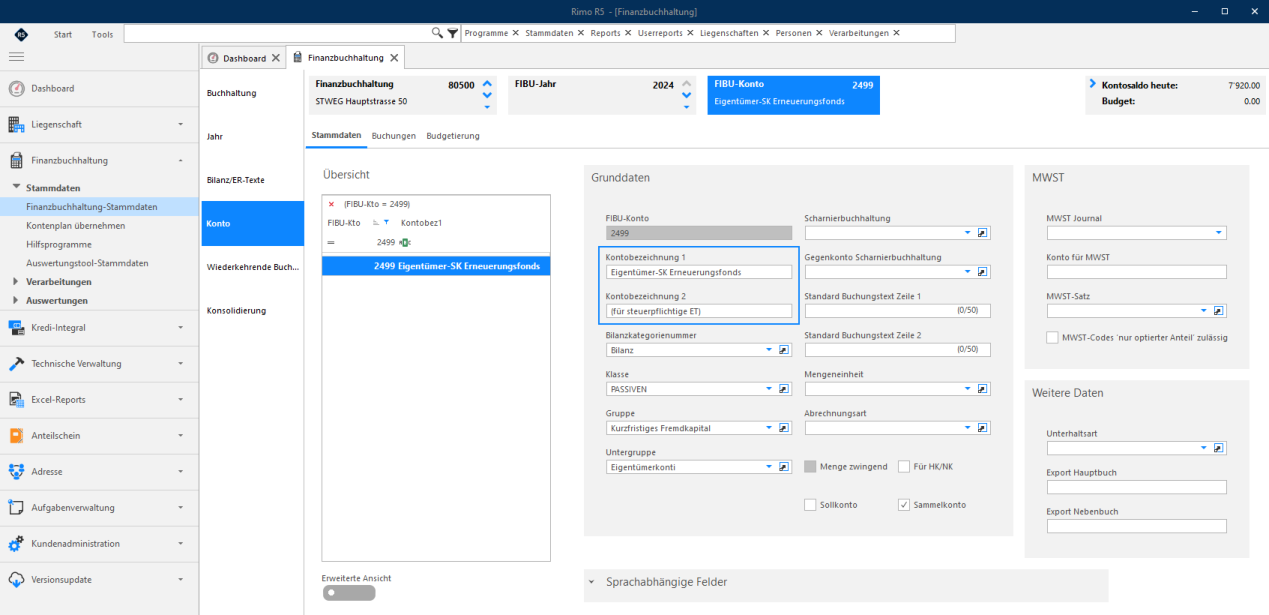
Wir empfehlen Ihnen, ein neues « FIBU-Konto» z.B. «Nr. 2499 Eigentümer-SK Erneuerungsfonds (für steu- erpflichtige ET)» zu eröffnen, welches Sie bei allen «EF-STEG-Eigentümern» in den Stammdaten im Feld « FIBU-Konto STEG-Eigentümer » hinterlegen können.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
Erfassung «EF-Eigentumsverhältnisse (nicht steuerpflichtig)»
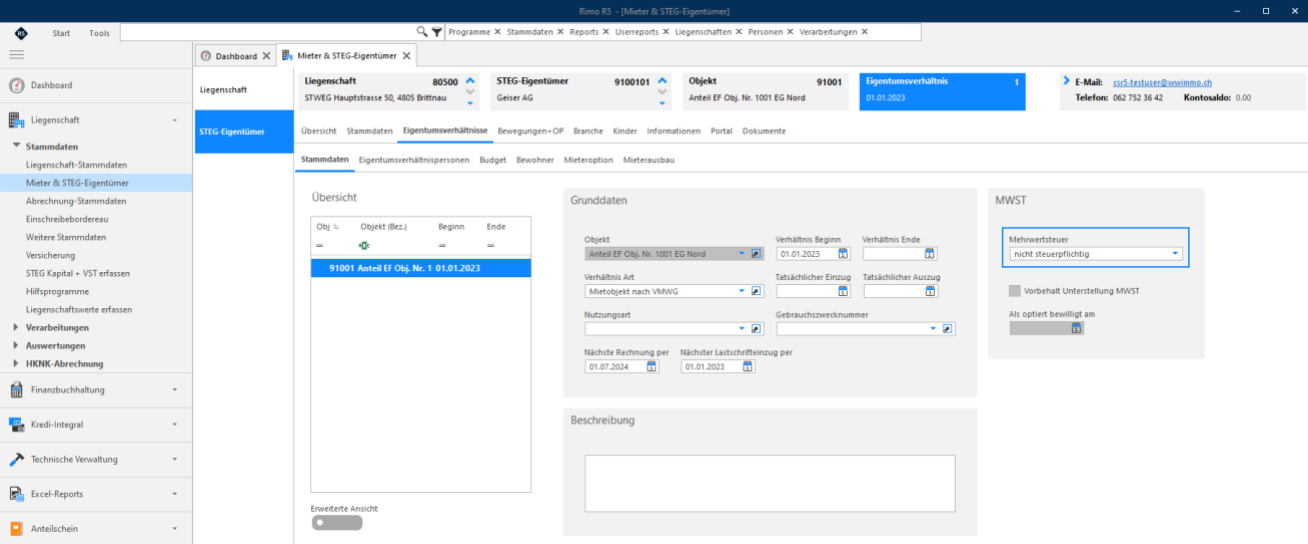
Nach der Erfassung der «EF-STEG-Eigentümer» können sie die «EF-Eigentumsverhältnisse» erfassen.
Hinweis:
Dabei beachten Sie bitte, dass Sie diese « nicht steuerpflichtig » erfassen.
MENÜ: LIEGENSCHAFT / STAMMDATEN / MIETER & STEG-EIGENTÜMER
REGISTER: STEG-EIGENTÜMER / EIGENTUMSVERHÄLTNISSE / STAMMDATEN
Handhabung Erneuerungsfonds bei optierten STWEG resp. MEG
«Budgeterwartung» für Einlagen in Erneuerungsfonds (ohne MWST-Umsatzsteuer)
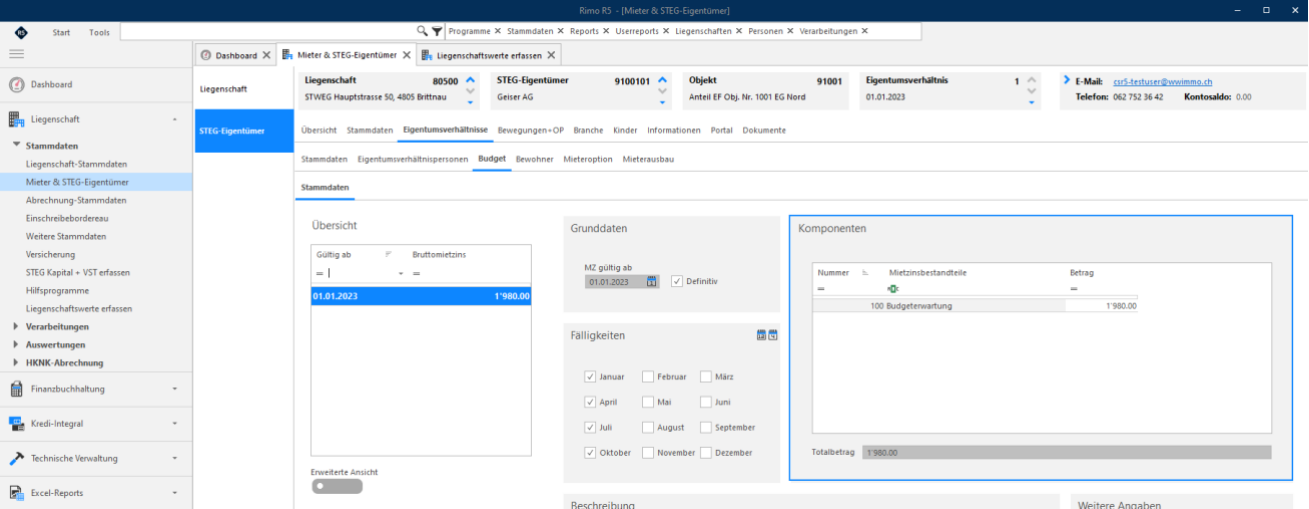
Mit FIBU-Verarbeitung «Budget bzw. «Budget abspeichern» wird die «Budgeterwartung» für Einlagen in Erneuerungsfonds (ohne MWST-Umsatzsteuer)» unter Budget-Stammdaten» automatisch hinterlegt.
MENÜ: LIEGENSCHAFT / STAMMDATEN / MIETER & STEG-EIGENTÜMER REGISTER: STEG-EIGENTÜMER / EIGENTUMSVERHÄLTNISSE / BUDGET / STAMMDATEN
Einrichtung HK/BK-Abrechnung i. S. «Abrechnung Erneuerungsfonds»
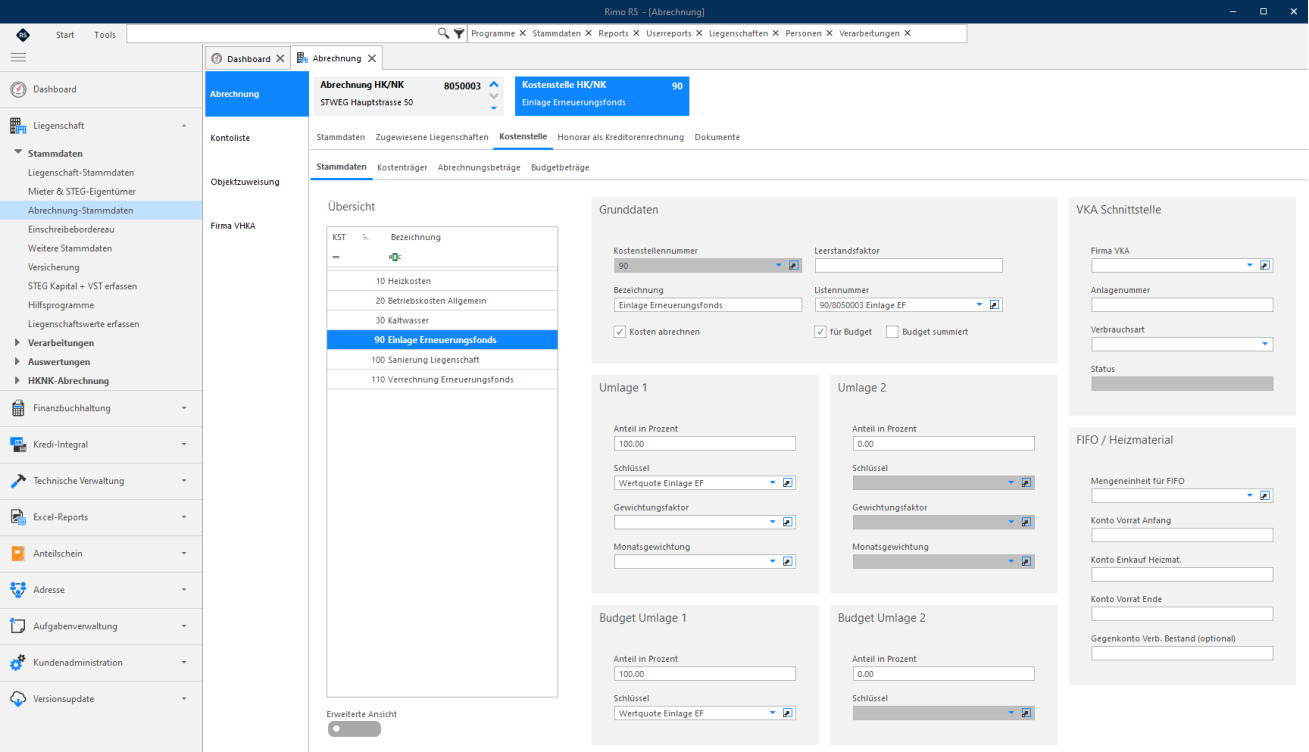
Für die Handhabung bzw. Abrechnung des Erneuerungsfonds bei «optierten STEG» empfehlen wir Ihnen nebst den anderen folgende « 3 Kostenstellen » einzurichten:
- Nr. 90 Einlage Erneuerungsfonds
- Nr. 100 Sanierung Liegenschaft
- Nr. 110 Verrechnung Erneuerungsfonds
- MENÜ: LIEGENSCHAFT / STAMMDATEN / ABRECHNUNG-STAMMDATEN
- REGISTER: ABRECHNUNG / KOSTENSTELLE / STAMMDATEN
Handhabung Erneuerungsfonds bei optierten STWEG resp. MEG
MENÜ: LIEGENSCHAFT / STAMMDATEN / ABRECHNUNG-STAMMDATEN REGISTER: ABRECHNUNG / KOSTENSTELLE / STAMMDATEN
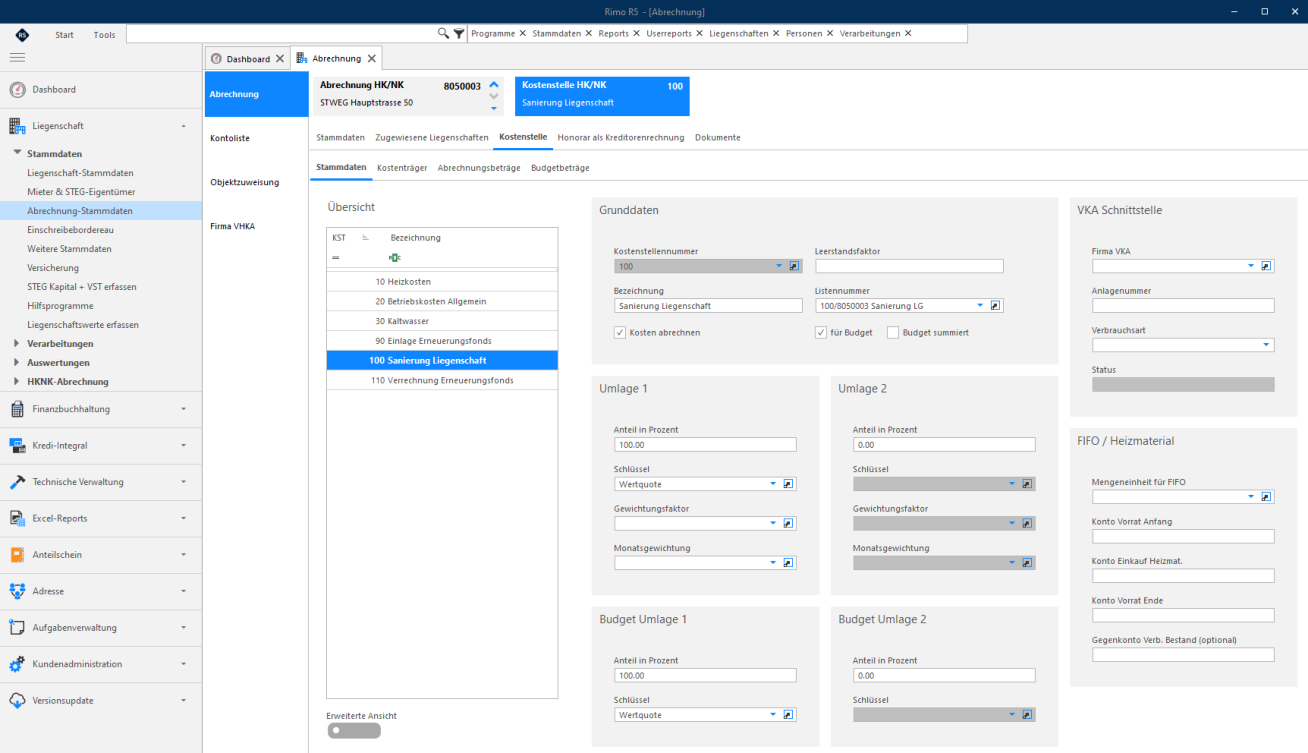
MENÜ: LIEGENSCHAFT / STAMMDATEN / ABRECHNUNG-STAMMDATEN REGISTER: ABRECHNUNG / KOSTENSTELLE / STAMMDATEN
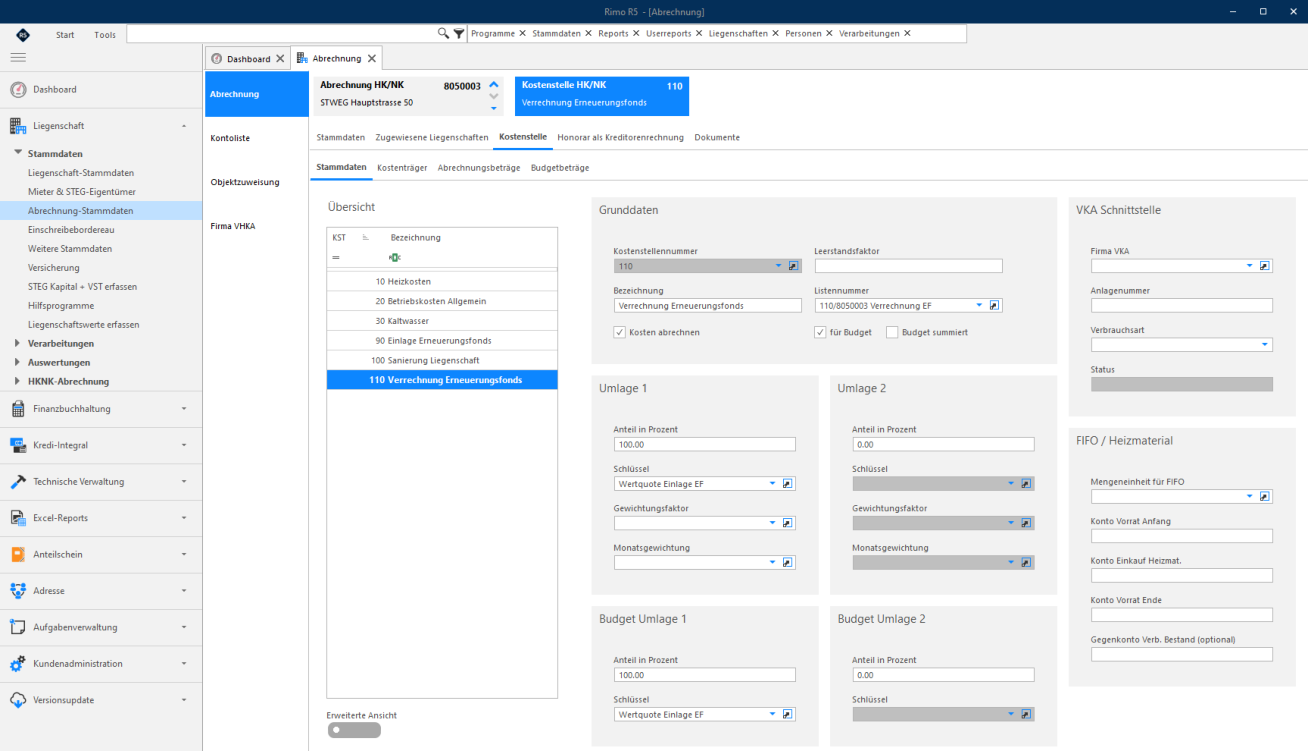
Die «Kontolisten» für die entsprechenden Kostenstellen können Sie in den «Abrechnung-Stammdaten» einrichten.
Handhabung Erneuerungsfonds bei optierten STWEG resp. MEG
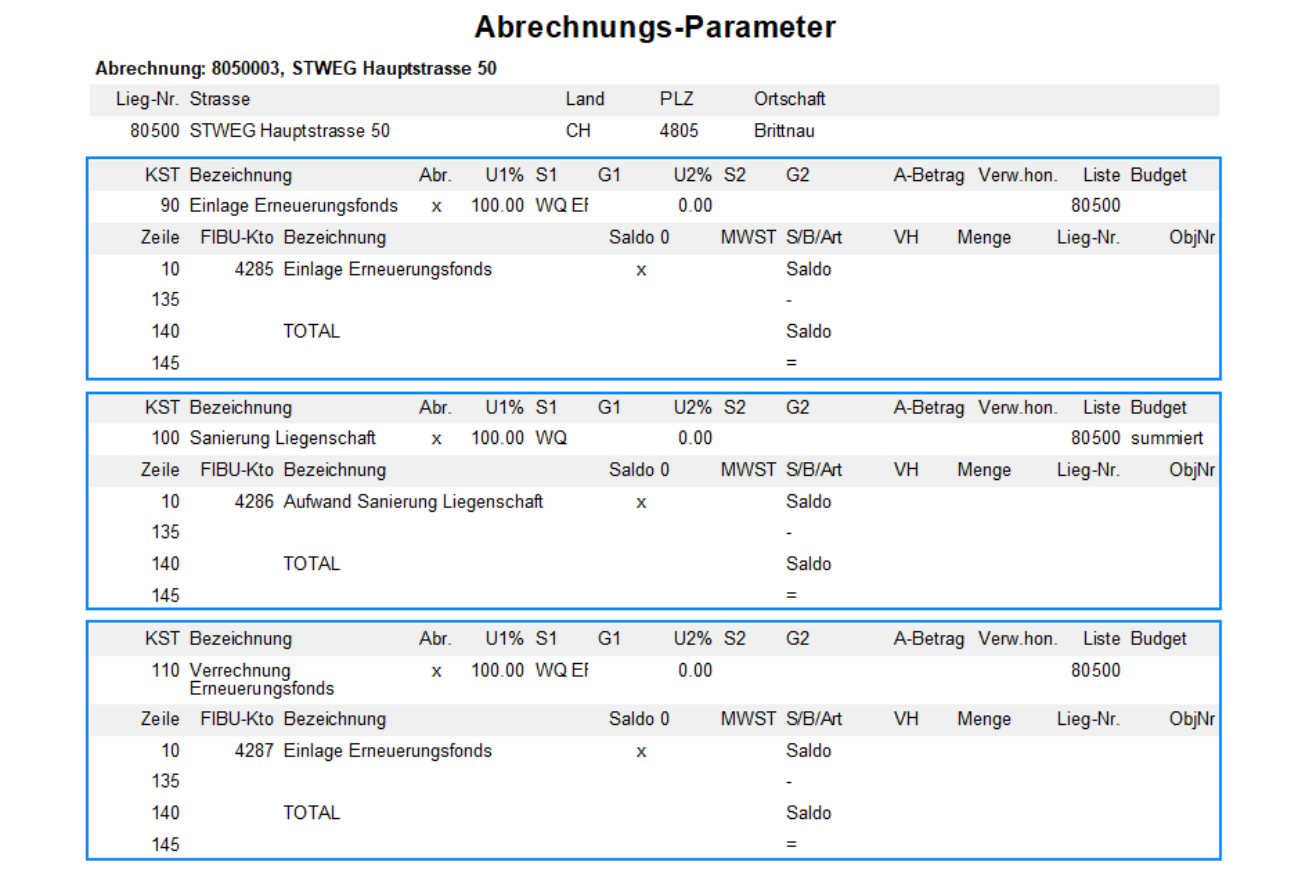
Mit dem Report « Abrechnungs-Parameter » können Sie nach der Einrichtung der Heiz- und Betriebskostenabrechnung einer optierten STEG die Abrechnung-Stammdaten der gesamten Abrechnung ( inkl. FIBUKonti ) informativ auswerten.
MENÜ: LIEGENSCHAFT / AUSWERTUNGEN / REPORTS
Report: Kontrolllisten HK/NK / Abrechnungs-Parameter
Handhabung Erneuerungsfonds bei optierten STWEG resp. MEG
Verrechnung Erneuerungsfondsbestand bei Investitionen
MWST-Branchen-Info 17
Auszug aus « 8.3 Erneuerungsfonds bei STWEG resp. MEG» von «MWST-Branchen-Info 17_Liegenschaftsverwaltung / Vermietung und Verkauf von Immobilien»
Link ESTV aus MWST-Branchen-Info 17: 8.3 Erneuerungsfonds bei STWEG resp. MEG
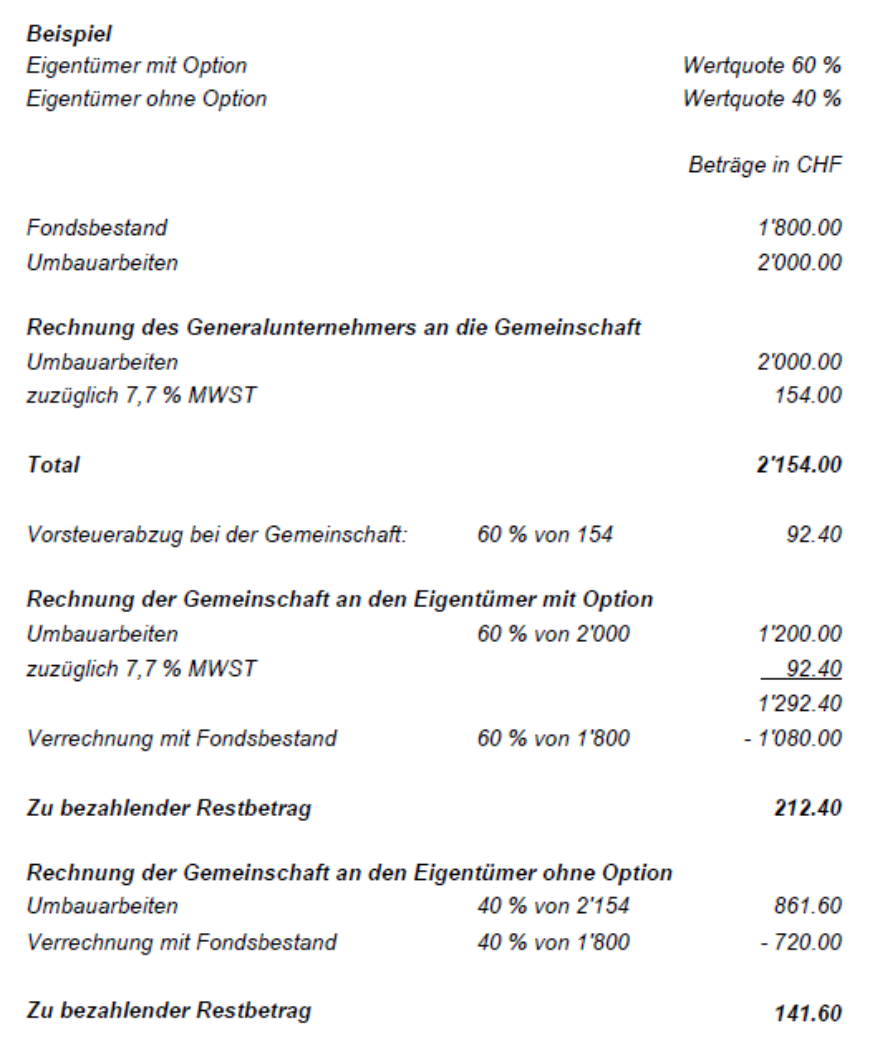
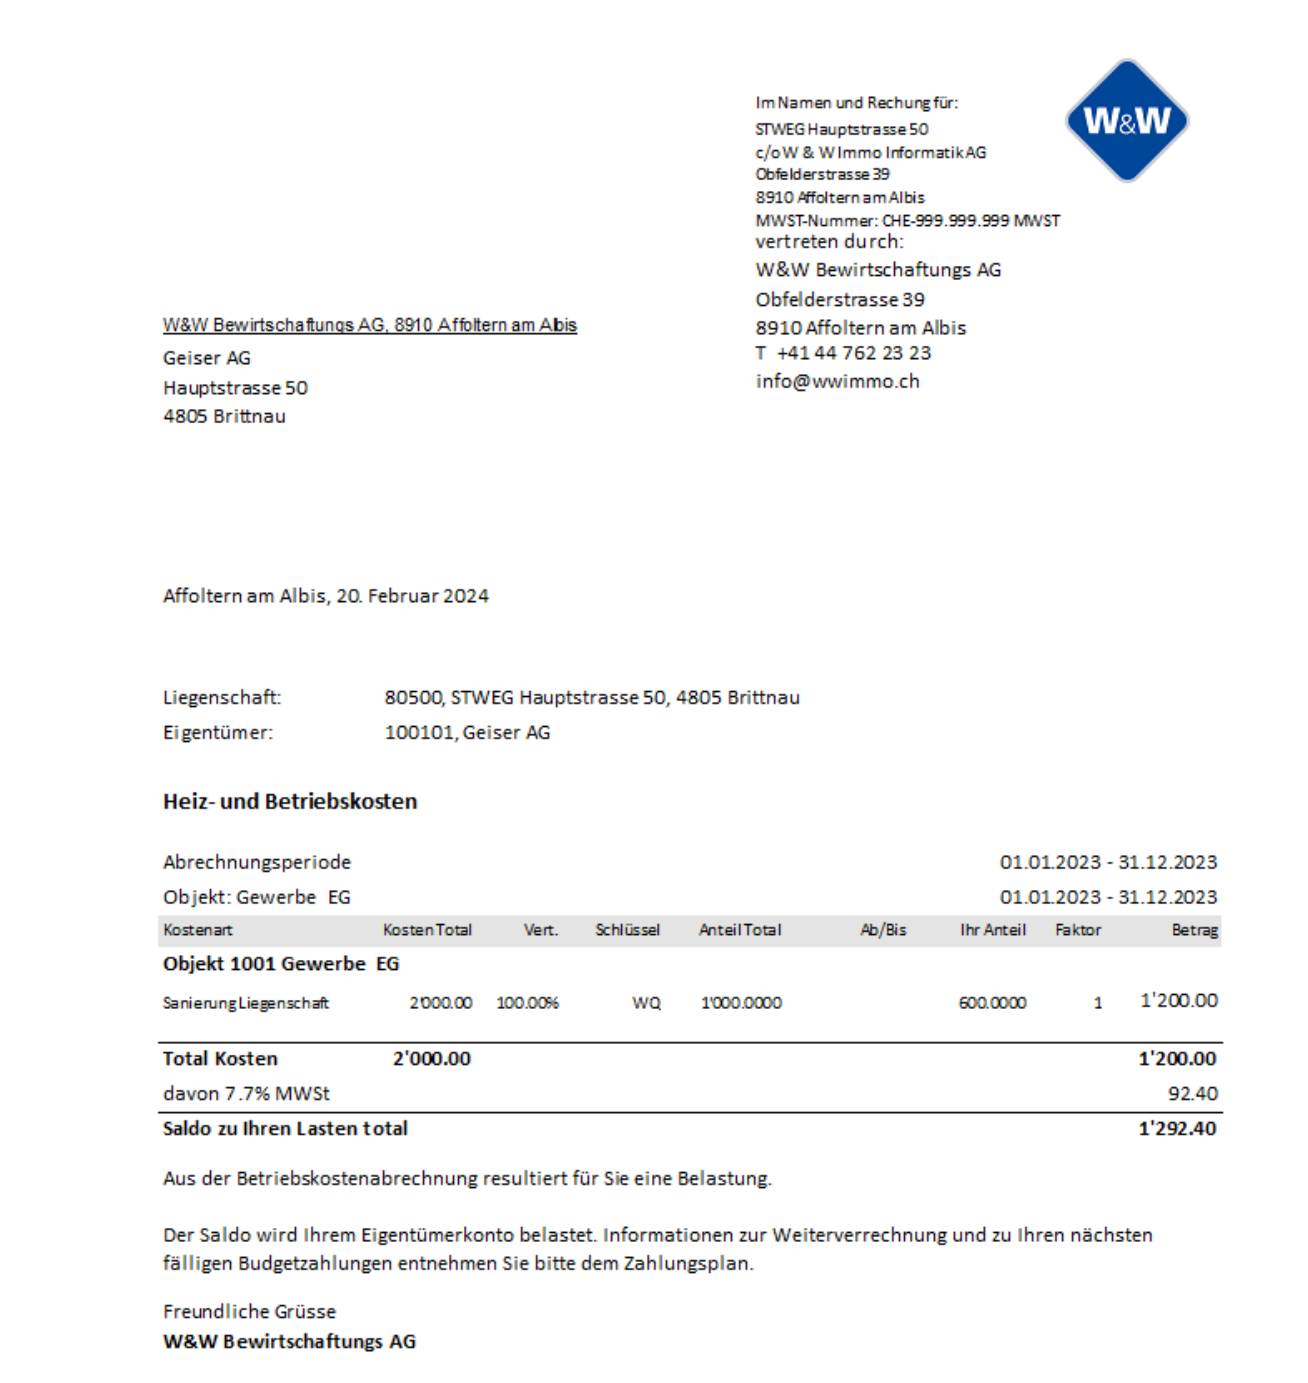
Bei Investitionen, welche durch den Erneuerungsfonds ganz oder teilweise vorfinanziert sind, ist bei der Rechnungsstellung an diejenigen STWE resp. ME, bei denen für die unter Ziffer 8.1 aufgezählten Leistungen optiert wurde, zu beachten, dass die MWST auf dem Bruttobetrag - also vor der Verrechnung mit dem Fondsbestand - zum aktuell gültigen Steuersatz geschuldet und auszuweisen ist (vgl. nachfolgendes Beispiel) .
Bei der Rechnungsstellung an diejenigen STWE resp. ME, bei denen nicht optiert wurde, ist die auf den Aufwendungen lastende Vorsteuer verdeckt zu überwälzen, da diese keinen Vorsteuerabzug vornehmen können.
Berechnungsbeispiel mit Normalsatz 7.7 %
Historie der Ziffer (Version 5.0 / Stand bis 31.12.2023): ESTV publiziert am 12.09.2018
Handhabung Erneuerungsfonds bei optierten STWEG resp. MEG
Anwendungsbeispiel Rimo R5 mit Berechnungsbeispiel aus «MWST-Branchen-Info 17»
Für die « Art der Verrechnung des Erneuerungsfondsbestandes bei Investitionen » ist entscheidend, ob die Rechnungsstellung des Erneuerungsfonds « separat » oder mittels « HK/BK-Abrechnung » erfolgte.
Verrechnungsart «separate Verrechnung (ausserhalb HK/BK-Abrechnung)»
Hinweis:
Erfolgte die Rechnungstellung der Einlage Erneuerungsfonds separat, so ist es rimotechnisch nicht möglich, die Verrechnung des Erneuerungsfondsbestandes bei Investitionen mit der HK/BKAbrechnung» MWST-konform abzurechnen. Demzufolge müssen Sie die Abrechnung manuell in der Finanzbuchhaltung verbuchen bzw. erstellen.
Verrechnungsart «HK/BK-Abrechnung»
Hinweis:
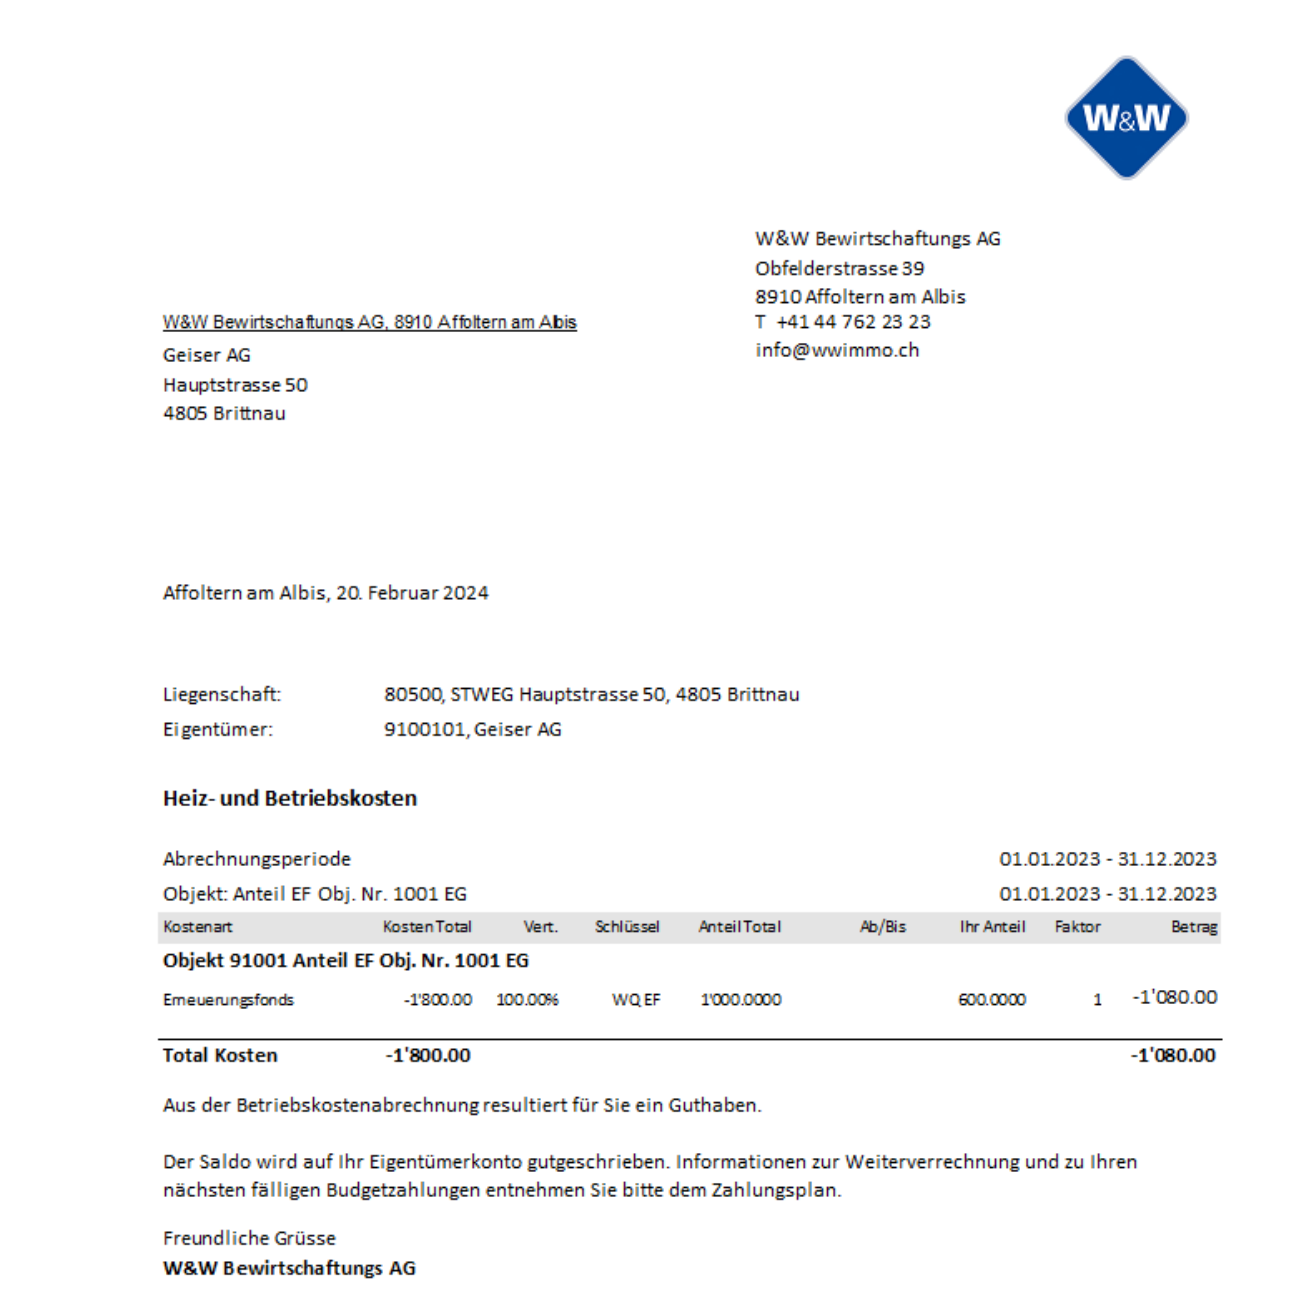
Voraussetzung für die Rechnungsstellung Erneuerungsfonds mit Verrechnungsart « HK/BKAbrechnung » ist, dass für jeden mehrwertsteuerpflichtigen Mit- oder Stockwerkeigentümer einen zusätzlichen « Eigentümer (nicht steuerpflichtig) » mit einem separaten « Objekt (EFPseudoobjekt) » eingerichtet ist (siehe Kapitel «Spezifische Einrichtung i. S. Erneuerungsfonds für optierte STEG-Eigentümer»). Für die Unterstützung bei der Einrichtung dieser spezifischen Stammdaten, empfehlen wir Ihnen den Support Rimo R5 zu kontaktieren.
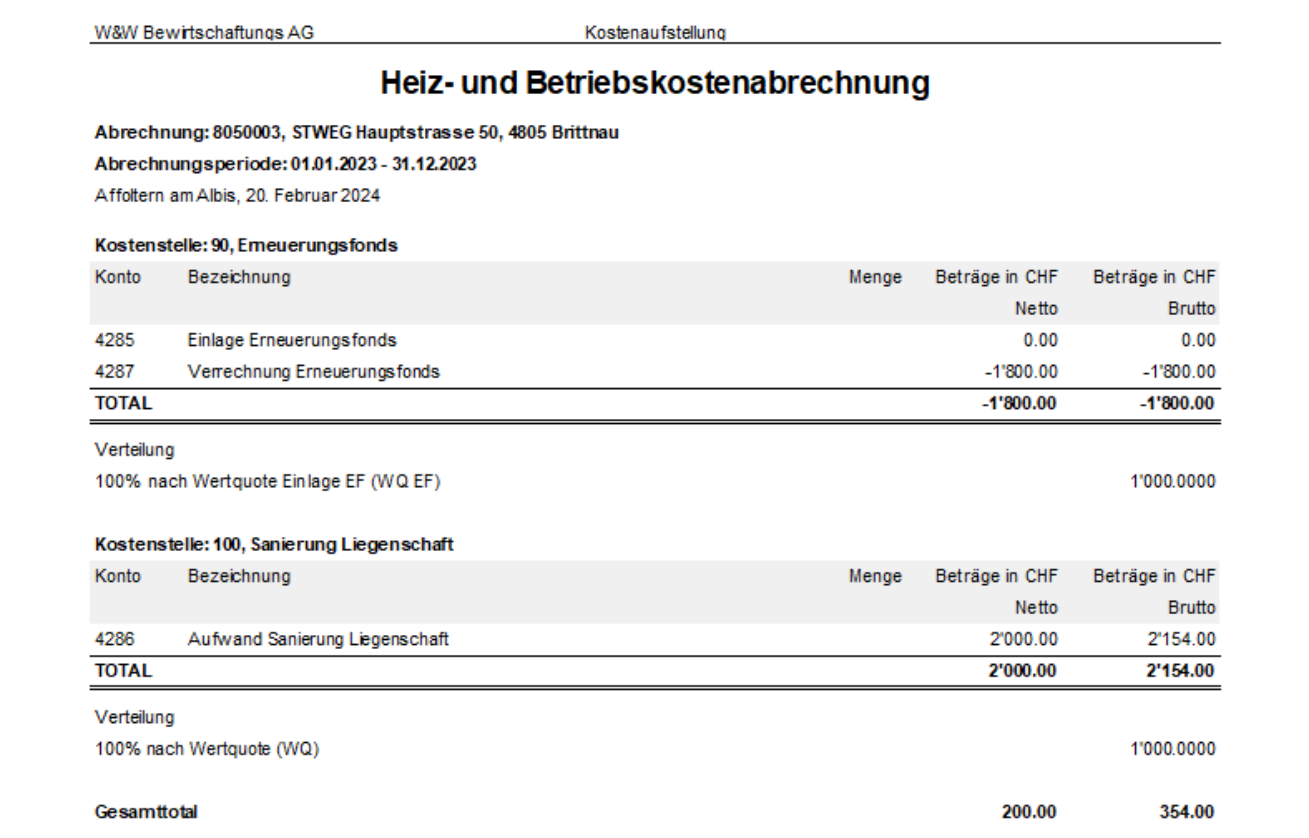
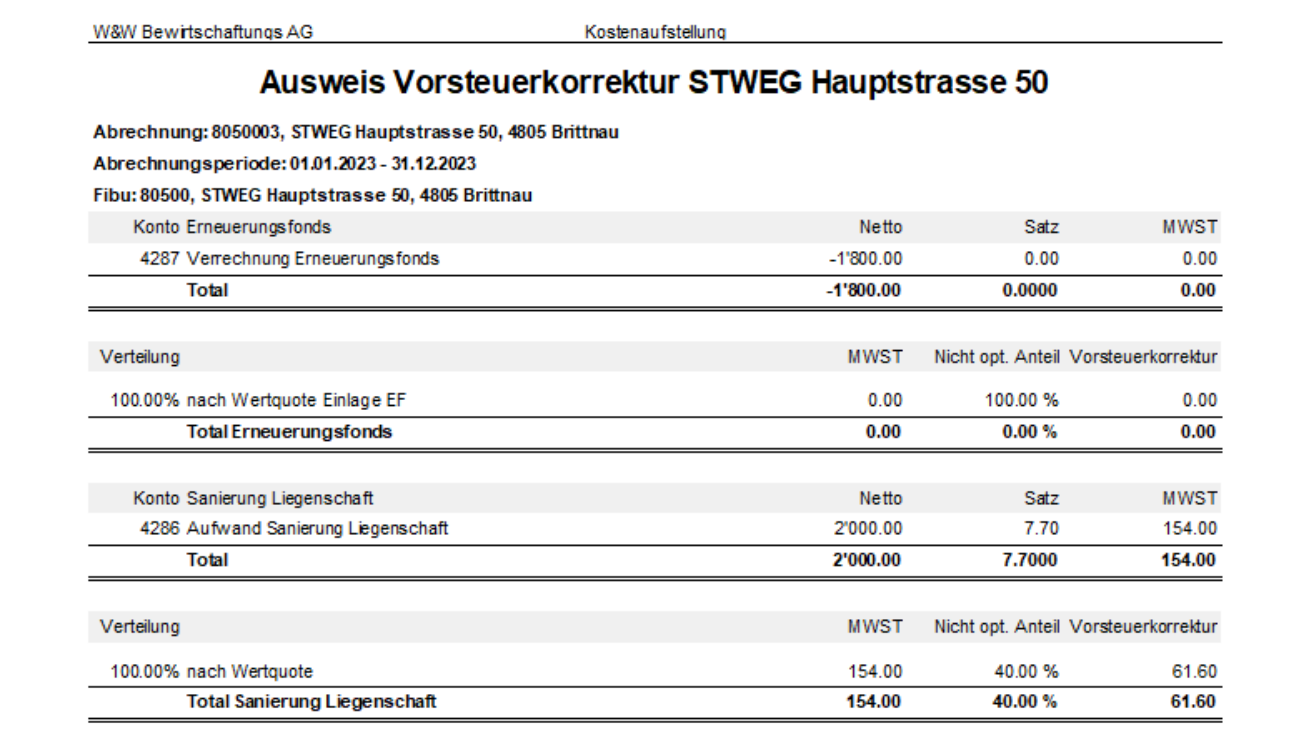
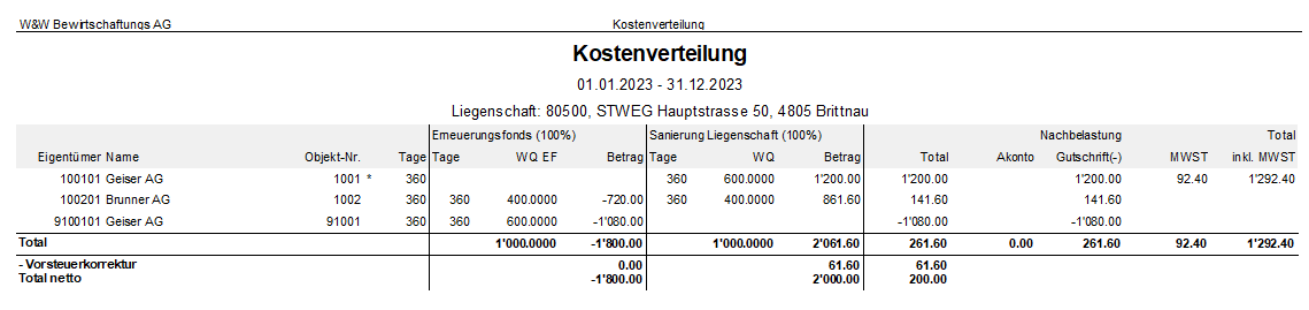
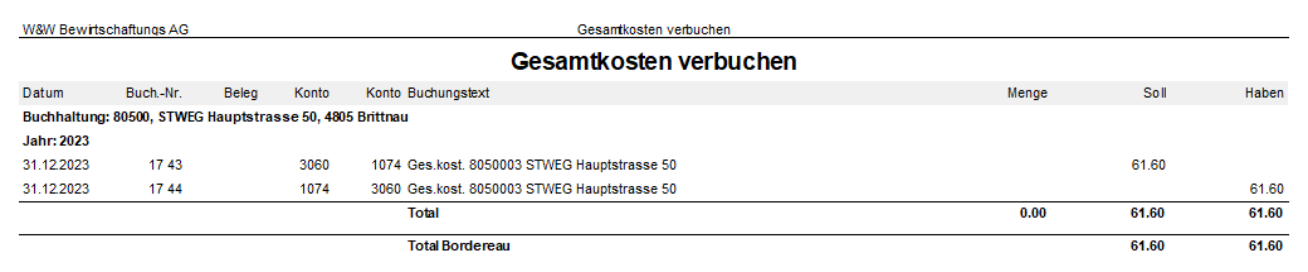
Anwendungsbeispiel Verrechnungsart «HK/BK-Abrechnung»
Erfolgte die Rechnungstellung der Einlage Erneuerungsfonds mittels HK/BK-Abrechnung (Budget), so können Sie auch die Verrechnung des Erneuerungsfondsbestandes bei Investitionen mittels HK/BKAbrechnung abgerechnet werden.
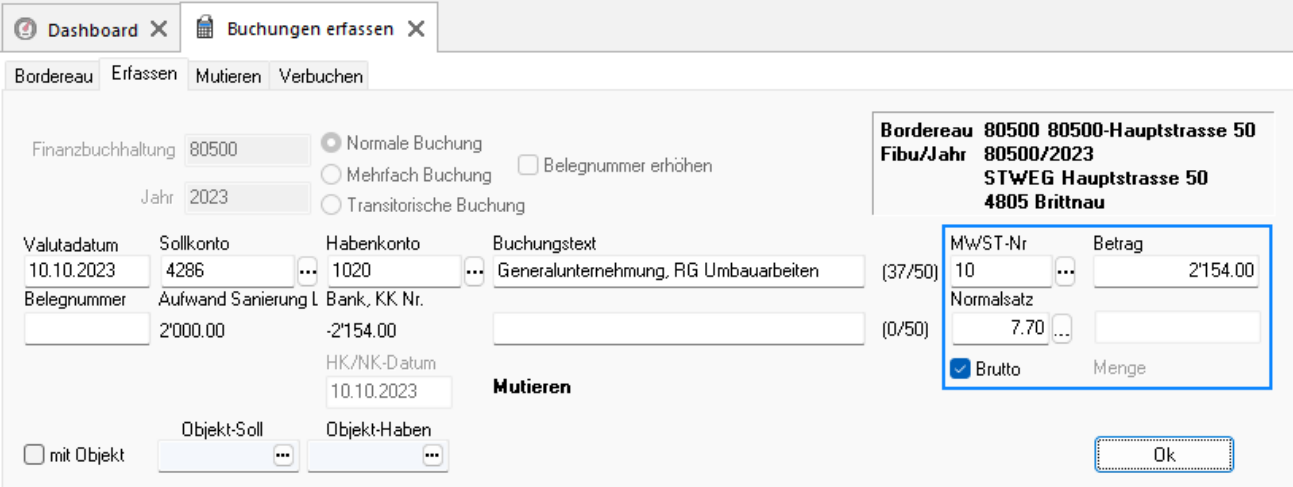
Handhabung Erneuerungsfonds bei optierten STWEG resp. MEG
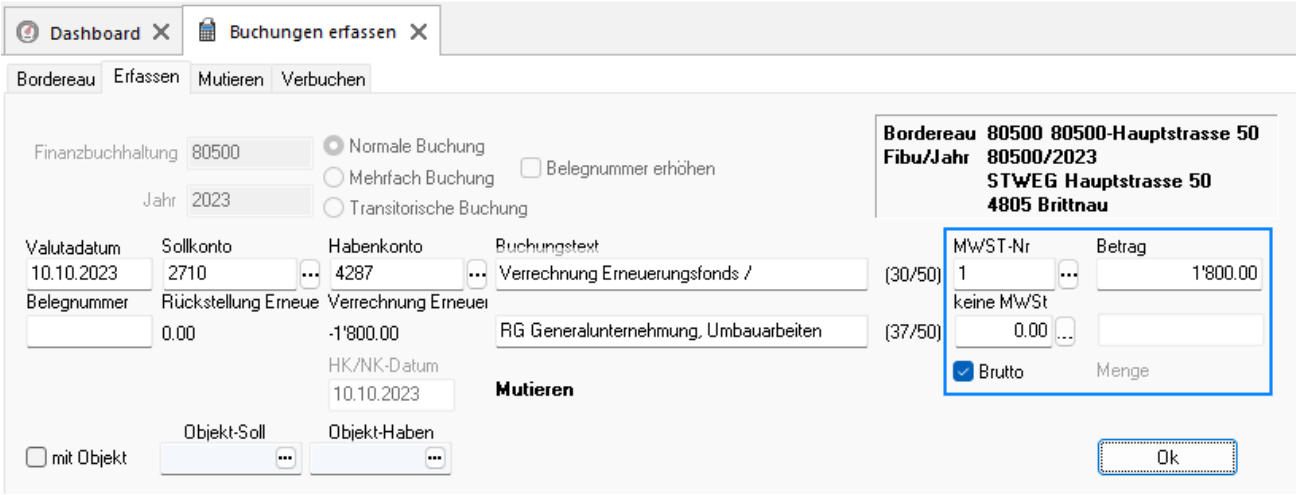
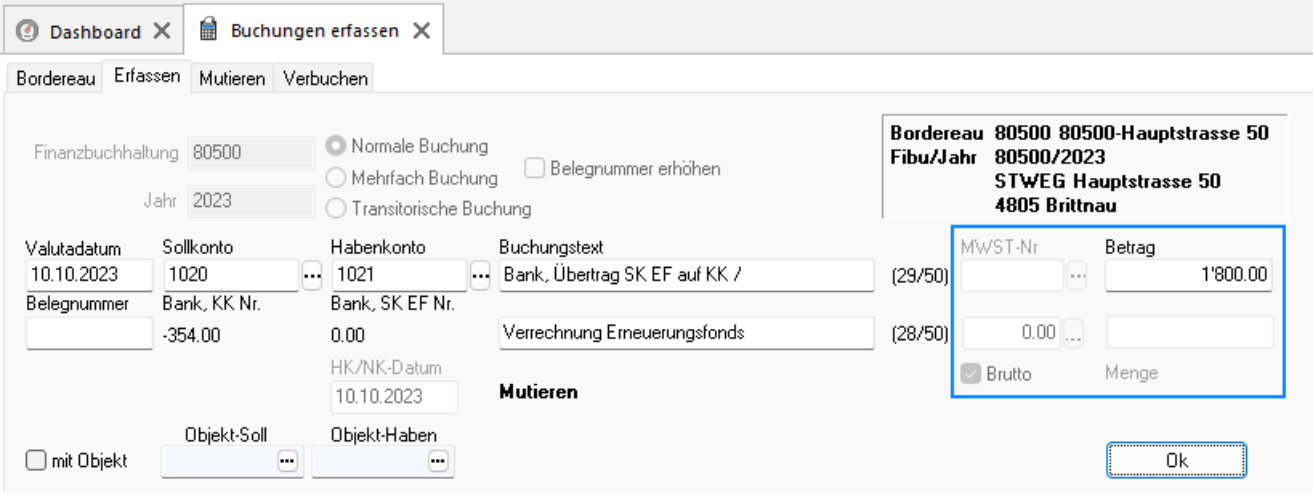
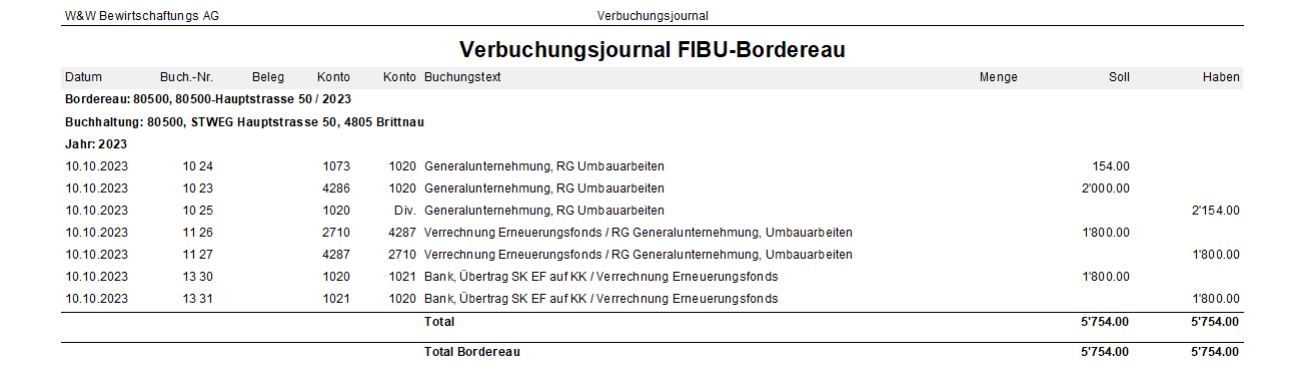
Handhabung Erneuerungsfonds bei optierten STWEG resp. MEG
Handhabung Erneuerungsfonds bei optierten STWEG resp. MEG
Handhabung Erneuerungsfonds bei optierten STWEG resp. MEG
Handhabung Erneuerungsfonds bei optierten STWEG resp. MEG