
Einleitung
Voraussetzungen für den Kurs Rimo R5 «MWST»
Der Kurs Rimo R5 «MWST» und diese Kursunterlagen setzen voraus, dass das notwendige Fachwissen im Bereich Mehrwertsteuer für «Liegenschaften mit MWST» mitgebracht wird.
Zudem werden auch vertiefte Kenntnisse im Umgang mit Rimo R5 vorausgesetzt, vor allem im Bereich Liegenschaftsbuchhaltung, Finanzbuchhaltung und Nebenkostenabrechnung.
Empfehlung:
Die Thematik im Zusammenhang Liegenschaften mit MWST sehr komplex.
Steht Ihnen die Einrichtung der ersten Liegenschaft mit MWST bevor, empfehlen wir Ihnen unbedingt, den Kurs bzw. die Schulung Rimo R5 «MWST zu absolvieren.
Bei der Ersterfassung einer Liegenschaft mit MWST im Rimo R5, kann Ihnen der Customer Success Rimo R5 gerne Unterstützung leisten.
Inhalt Schulungsunterlagen
In diesen Schulungsunterlagen sind nebst den « nötigen Systemeinstellungen im Rimo R5 für Liegenschaften mit MWST » auch die « Einrichtung der MWST im Bereich Stammdaten (Liegenschaft, Mietverhältnisse, Nebenkostenabrechnungen, Finanzbuchhaltung, etc.)» und « Anwendungen (Rechnungen aufbereiten, MWST-Abrechnung, Nebenkostenabrechnung, Buchungen, etc.)» beschrieben.
Dabei ist auch die « differenzierte Einrichtung der unterschiedlichen Liegenschaften mit MWST » wie folgt detailliert beschrieben:
- Mietliegenschaft «optiert nach Art. 22 MWSTG»
- Mietliegenschaft mit «steuerpflichtigen Parkplätzen»
- (z.B. Parkplätze, Autounterstände, Einzelgaragen, offene oder abschliessbare Garagenboxen, Einstellhallenplätze, Bootsplätze)
- Stockwerkeigentümergemeinschaft «optiert nach Art. 22 MWSTG»
Häufig verwendete Abkürzungen
ESTV Eidgenössische Steuerverwaltung
MWST Mehrwertsteuer
MWSTG Bundesgesetz über die Mehrwertsteuer (Mehrwertsteuergesetz, MWSTG) vom 12. Juni 2009 MWSTV Mehrwertsteuerverordnung vom 27. November 2009 VOST Vorsteuer FIBU Finanzbuchhaltung MietLG Mietliegenschaft STEG Stockwerkeigentümergemeinschaft EF Erneuerungsfonds
Grundsätzliches zur Mehrwertsteuer
Grundsätzlich sind die Erträge aus den Nettomieten von der Mehrwertsteuer ausgenommen. Eine Ausnahme bildet dabei die Vermietung von Nebenobjekten, z.B. von Parkplätzen, sofern diese nicht zusammen mit anderen Objekten derselben Liegenschaft an den gleichen Mieter vermietet sind. Diese Objekte sind der Mehrwertsteuer unterworfen, sofern der Eigentümer der Liegenschaft mehrwertsteuerpflichtig ist, oder es durch den Ertrag seiner Liegenschaften wird.
Aus verschiedenen Überlegungen kann es notwendig oder sinnvoll sein, eine Liegenschaft oder einzelne Objekte freiwillig der Mehrwertsteuer zu unterstellen. Dies ist jedoch nur bei gewerblichen genutzten Räumlichkeiten, bzw. bei steuerpflichtigen Mietern möglich. Man spricht dann von optierten Liegenschaften, bzw. Objekten und Mietverhältnissen.
Im Rimo R5 können Vor- und Umsatzsteuer von optierten Liegenschaften oder auch nur Teile daraus korrekt abgebildet werden. Die entsprechenden Formulare können ebenfalls aus dem Rimo generiert werden.
Meilensteine der Mehrwertsteuer
Hier die Meilensteine der Mehrwertsteuer:
| 01.01.1995: | In der | Schweiz | wurde | die Mehrwe | rtsteuer | eingeführt. |
|---|---|---|---|---|---|---|
| 01.01.2001: | Eine | erste | Änderung | trat | in | Kraft. |
| 01.01.2010: | Weitere | Neuerungen | bezüglich | Abrechnung | wurden | wirksam |
| (hier angespr | ochen als «nMW | STG») |
Entwicklung der MWST-Sätze
Die Entwicklung der MWST-Sätze zeigt die nachfolgende Tabelle:
| Datum | Normalsatz | Reduzierter Satz | Sondersatz (Beherbergung) |
|---|---|---|---|
| 01. Januar 1995 | 6.5 % | 2.0 % | - |
| 01. Oktober 1996 | 6.5 % | 2.0 % | 3.0 % |
| 01. Januar 1999 | 7.5 % | 2.3 % | 3.5 % |
| 01. Januar 2001 | 7.6 % | 2.4 % | 3.6 % |
| 01. Januar 2011 | 8.0 % | 2.5 % | 3.8 % |
| 01. Januar 2018 | 7.7 % | 2.5 % | 3.7 % |
| 01. Januar 2024 | 8.1 % | 2.6 % | 3.8 % |
Grundsätzliches zur Mehrwertsteuer
Fachstellen und Unterlagen
Für fachliche Fragen stehen Ihnen folgende Unterlagen, resp. Fachstellen zur Verfügung:
- Mehrwertsteuergesetz (MWSTG vom 12.06.2009; gültig ab 01.01.2010)
- Art. 21 Abs. 2 Ziff. 20, 21 Ausnahmen
- Art. 22 Option
- Art. 28 - 33 Vorsteuerabzug
- Art. 38 Meldeverfahren
- Mehrwertsteuerverordnung (MWSTV vom 27.11.2009; gültig ab 01.01.2010)
- MWST-Branchen-Info 17 (Liegenschaftsverwaltung / Vermietung und Verkauf von Immobilien)
- Fachleute der Eidgenössischen Steuerverwaltung (ESTV) Bern, Auskunft meist nur per E-Mail.
- Internet: www.estv.admin.ch
Umsatzsteuer
- Die Umsatzsteuer von 8.1% (Stand 01/2024) wird auf dem Nettobetrag dazugerechnet und ist eine vom steuerpflichtigen Eigentümer in Rechnung gestellte MWST. Dieser MWSTBetrag muss an die eidgenössische Steuerverwaltung in Bern überwiesen werden.
Vorsteuer
Diese Steuer wird vom abzugsberechtigten Aufwand berechnet und als Guthaben gegenüber der eidgenössischen Steuerverwaltung vom geschuldeten Umsatzsteuerbetrag abgezogen. Somit wird der errechnete Umsatzsteuerbetrag abzüglich des errechneten Vorsteuerbetrags der ESTV überwiesen.
Gemäss Weisung der ESTV muss die Vorsteuer immer getrennt nach Material/ Dienstleistung und Investition/Übriger Betriebsaufwand ausgewiesen werden.
MWST-Abrechnungsmethode und Abrechnungsart mit Rimo R5
Mit Rimo R5 wird die MWST mit « effektiver Abrechnungsmethode » und folgender « Abrechnungsart » abgerechnet:
- «nach vereinbarten Entgelten»
Bei der Abrechnung der Steuer nach vereinbarten Entgelten (Art. 39 Abs. 1 MWSTG) muss die steuerpflichtige Person das Entgelt in derjenigen Abrechnungsperiode deklarieren, in der sie die Leistungen ihren Kunden in Rechnung stellt. Dementsprechend kann sie die Vorsteuer in der Abrechnungsperiode abziehen, in welcher sie die Rechnung vom Leistungserbringer erhält (Art. 40 Abs. 1 MWSTG).
Hinweis:
Rimo R5 unterstützt nur die Abrechnungsart «nach vereinbarten Entgelten».
Allgemeines zu Erfassung der Daten im Rimo R5
Die Stammdaten für eine Liegenschaft, auf deren Ertrag MWST abgerechnet wird, werden gleich erfasst wie nicht der MWST unterstellte Liegenschaften. Die Unterschiede werden im Kapitel 4 erläutert. Grundsätzlich wird im Rimo R5 ein Mietverhältnis als «optiert» oder als «steuerpflichtig» gekennzeichnet.
Hinweise zu Datenerfassung im Zusammenhang MWST
Im Folgenden wird von «optierten» Liegenschaften, Objekten, Mietverhältnissen oder Nebenkostenabrechnungen gesprochen, auch wenn es sich bei einigen Objekten um obligatorische Steuerpflicht nach nMWSTG handelt (z.B. bei fremdvermieteten Parkplätzen).
Hinweis:
Beim Einrichten von Mietverhältnissen ist der Unterschied zwischen « optiert nach Art. 22 MWSTG » und « steuerpflichtig » einzuhalten, da in den Mehrwertsteuerabrechnungen der optierte Anteil des versteuerten Umsatzes gegenüber dem steuerpflichtigen Umsatz separat ausgewiesen werden muss (Ziffer 205 der MWST-Abrechnung).
Zudem sind beim Einrichten einer optierten Liegenschaft die Schritte in der von uns angegebenen Reihenfolge auszuführen. Ansonsten tritt unter Umständen die Situation auf, dass Rimo R5 keine weiteren Verarbeitungen in einem bestimmten Zeitraum mehr zulässt.
Hinweis:
Der Wechsel eines Mietverhältnisses von «optiert nach Art. 22 MWST» oder «steuerpflichtig» auf «nicht steuerpflichtig» ist nicht möglich. Es muss hierfür ein neues Mietverhältnis erfasst werden.
Der Begriff «teiloptiert» ist bei MWST-Spezialisten umstritten, weshalb innerhalb dieser Anleitung der Begriff «mit gemischter Verwendung» verwendet wird.
Nötige Systemeinstellungen Rimo R5 für Liegenschaften mit MWST
In diesem Kapitel sind die erforderlichen Einstellungen in der Kundenaministration bzw. Hilfstabellen von Rimo R5 für die Bewirtschaftung von Liegenschaften mit MWST beschrieben.
Hilfstabelle HK/NK - Separate Schlüssel für MWST-Optierung
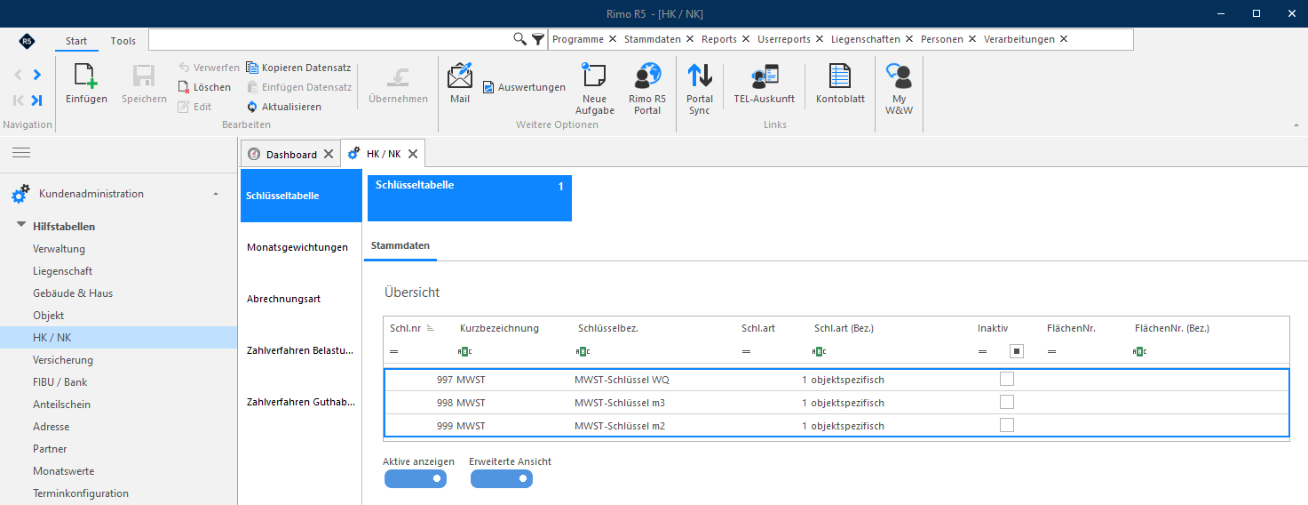
Um im Rimo R5 eine Liegenschaft der MWST unterstellen zu können, wird ein Schlüssel benötigt, anhand welchem der optierte Anteil ermittelt werden kann. Es handelt sich dabei immer um einen objektspezifischen Schlüssel.
Empfehlung:
Wir empfehlen Ihnen, für die MWST in der Schlüsseltabelle mit «Einfügen» separate Schlüssel zu erfassen.
Je nach Optionsverzeichnis oder nach Art der Optierung können sie MWST-Schlüssel nach « 997 Wertquote », « 998 Kubikmeter » oder « 999 Quadratmeter » erfassen.
Selbstverständlich kann eine Liegenschaft auch nach einem anderen Schlüssel optiert bzw. der MWST unterstellt werden (z.B. Tiefgarage nach «Anzahl Parkplätzen»).
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / HK / NK REGISTER: SCHLÜSSELTABELLE / STAMMDATEN
Hinweis:
Im Kapitel «Zuweisung MWST-Schlüssel in der Liegenschaft» wird die Zuweisung des MWSTSchlüssels zu einer Liegenschaft beschrieben.
Hilfstabelle FIBU/Bank - Kontrolle der MWST-Sätze / -Codes
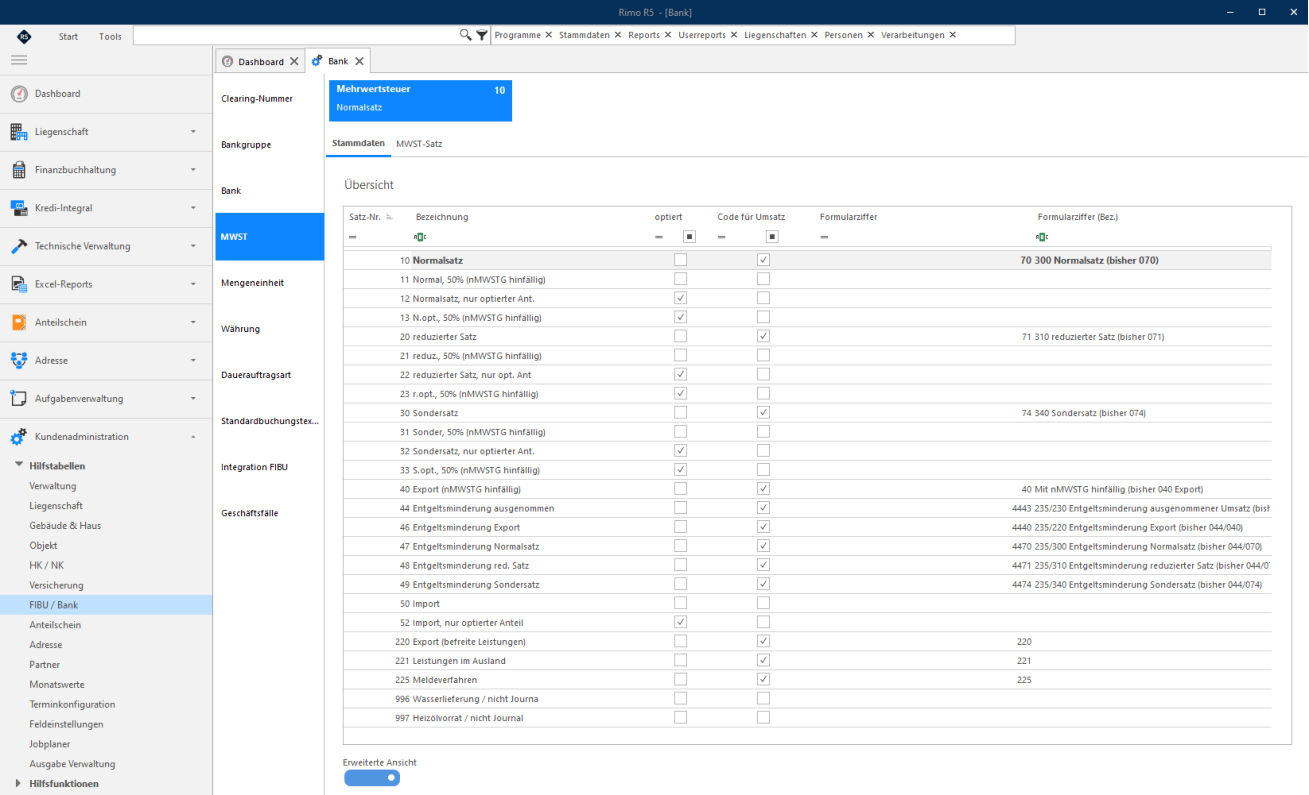
Wenn es die erste steuerpflichtige oder optierte Liegenschaft ist, welche Sie auf Ihrer Rimo R5-Datenbank erfassen, lohnt sich eine Kontrolle, ob die Mehrwertsteuersätze und -Codes richtig erfasst wurden.
Nötige Systemeinstellungen Rimo R5 für Liegenschaften mit MWST
Stammdaten
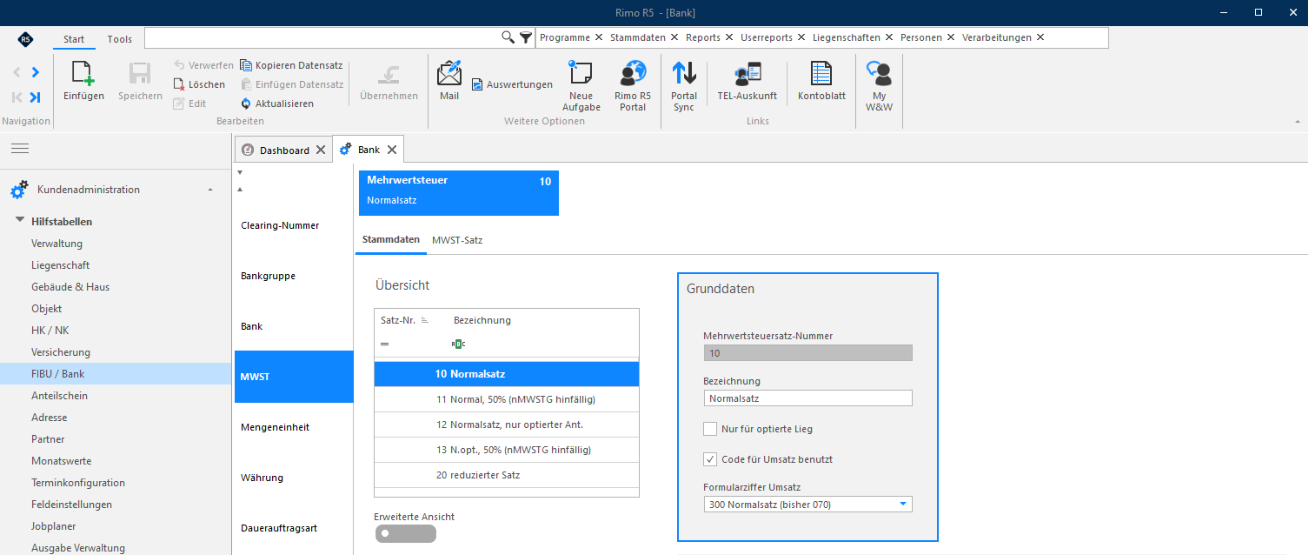
In der Datenbank befinden sich auch die alten MWST-Sätze, die als «hinfällig» bezeichnet worden sind, weil sie nach nMWSTG nicht mehr verwendet werden. Diese Codes können bzw. sollen nicht gelöscht werden.
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / FIBU/BANK REGISTER: MWST / STAMMDATEN
Wichtig:
Hier sollten vom Benutzer keine eigenen Änderungen oder Ergänzungen vorgenommen werden! Der «Mehrwertsteuersatz-Nr. 1 (= keine Mehrwertsteuer)» erscheint hier nicht, er wird erst beim Erfassen von Buchungen angezeigt.)
Nötige Systemeinstellungen Rimo R5 für Liegenschaften mit MWST
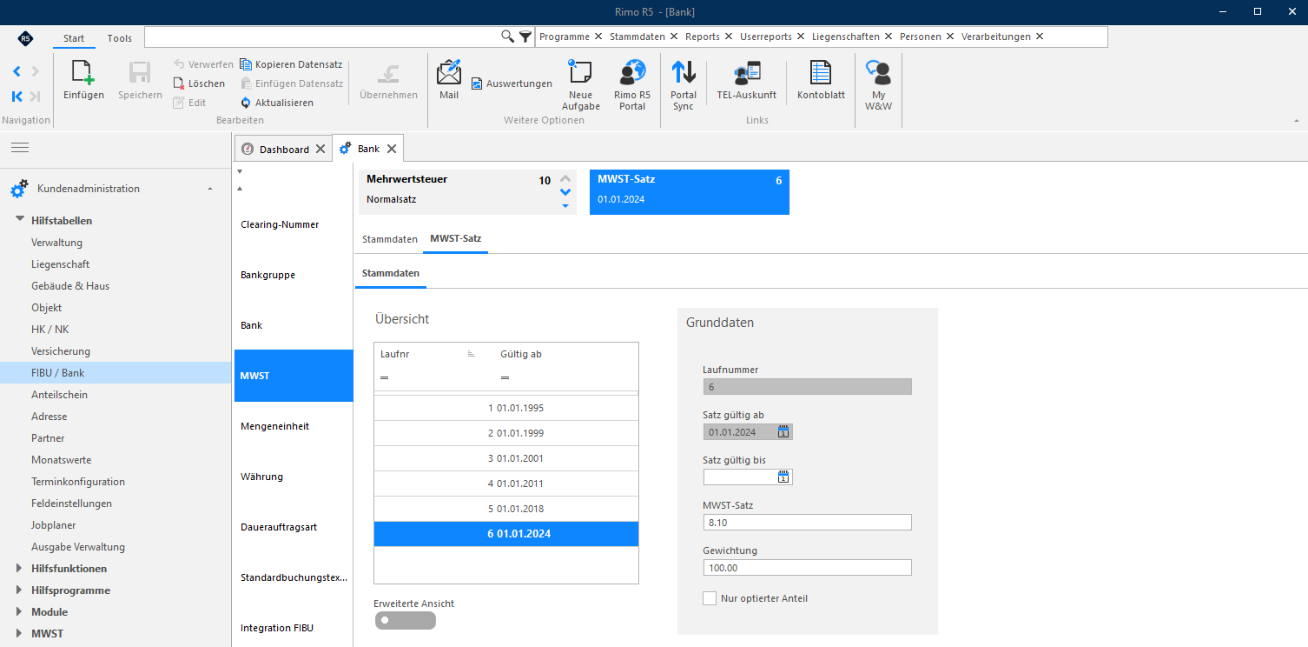
MWST-Sätze
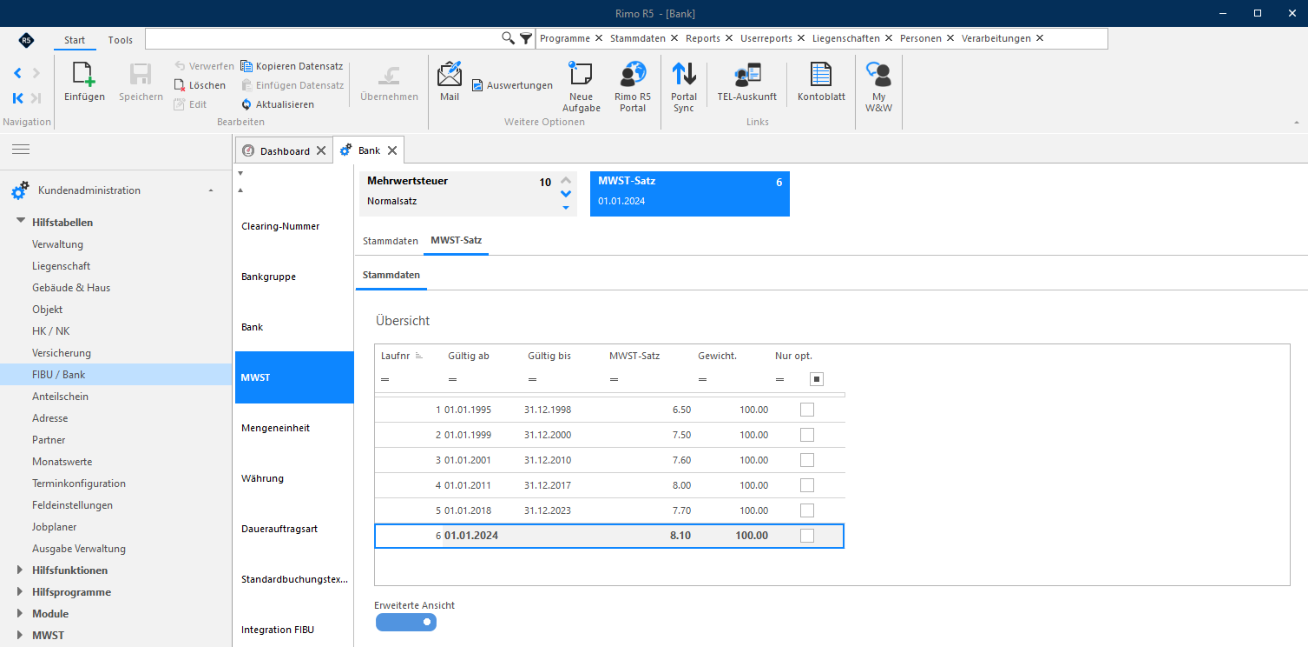
Bei jeder Satznummer sind Mehrwertsteuersätze mit Ihrer Gültigkeitsdauer hinterlegt.
Hinweis:
Bei MWST-Satzänderungen werden die Sätze bei Rimo R5-Updates automatisch nachgeführt.
Ein manuelles Nachtragen durch den Benutzer ist im Normalfall nicht nötig. Sollten allerdings manuelle Änderungen stattgefunden haben, könnte es sein, dass Rimo R5 bei Updates nicht alle Sätze ändern bzw. ordnungsgemäss ergänzen kann.
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / FIBU/BANK REGISTER: MWST / MWST-SATZ / STAMMDATEN
Nötige Systemeinstellungen Rimo R5 für Liegenschaften mit MWST
Hilfstabelle Liegenschaft - Integrationstabelle
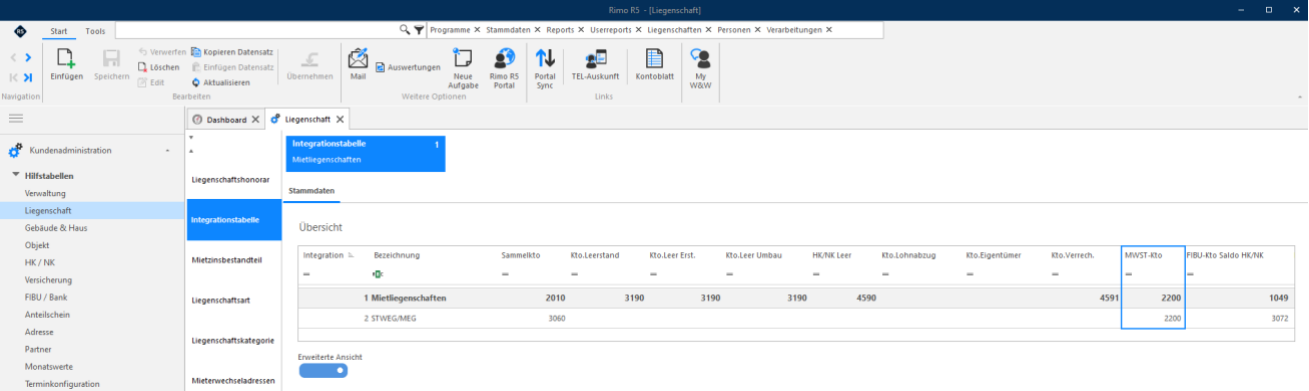
Bei den Integrationstabellen «Mietliegenschaften» und «STWEG/MEG» müssen Sie kontrollieren, ob alle erforderlichen FIBU-Konti für steuerpflichtige und optierte Buchhaltungen hinterlegt wurden.
Ergänzung Integrationstabelle bei «FIBU-Konto Umsatz MWST»
Für steuerpflichtige und optierte Liegenschaften bzw. Buchhaltungen muss in der Integrationstabelle (evtl. separate IT-Tabelle für MWST-pflichtige Liegenschaften) bei « FIBU-Konto Umsatz MWST » ein « BilanzPassivkonto für MWST-Umsatzsteuer ( z.B. Konto-Nr. 2200 )» hinterlegt werden.
Selbstverständlich müssen alle in der Integrationstabelle erfassten FIBU-Konten auch in allen entsprechenden Finanzbuchhaltungen im Kontenplan vorhanden sein.
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / LIEGENSCHAFT REGISTER: INTEGRATIONSTABELLE / STAMMDATEN
Wichtig:
Wie Sie die einzelnen FIBU-Konti, welche in der Integrationstabelle « Mietliegenschaften » hinterlegt sind, bezüglich MWST (MWST-Journal, Konto für MWST, MWST-Satz, MWST-Code ‘nur optierter Anteil’ zulässig) in der entsprechenden Finanzbuchhaltung erfassen müssen, entnehmen Sie im Kapitel «Relevante FIBU-Konti - Integrationstabelle (inkl. FIBU-Konto Umsatz MWST)».
Nötige Systemeinstellungen Rimo R5 für Liegenschaften mit MWST
Integrationstabelle «Mietliegenschaften»
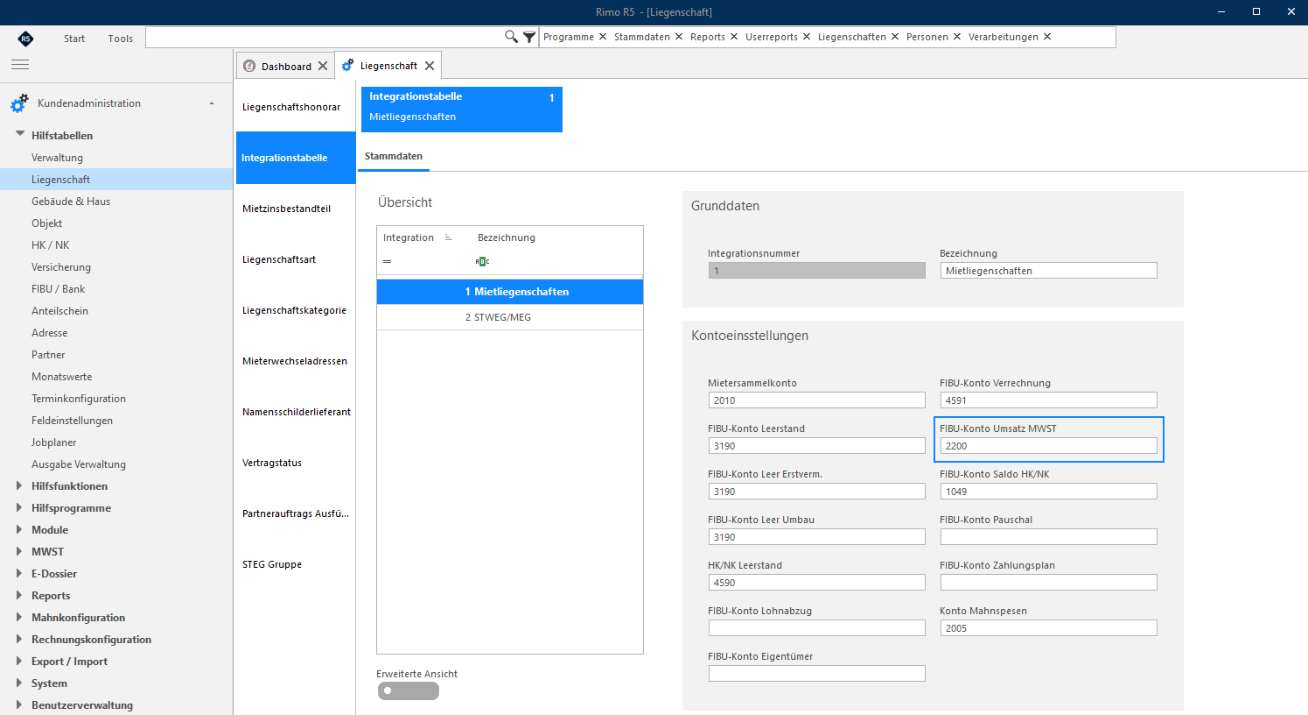
Hier ein Beispiel einer Integrationstabelle «Mietliegenschaften» mit den hinterlegten Konti aus dem Referenzkontenplan W&W «KMU-Miete LIGHT mit MWST»:
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / LIEGENSCHAFT REGISTER: INTEGRATIONSTABELLE / STAMMDATEN
Integrationstabelle «STWEG/MEG»
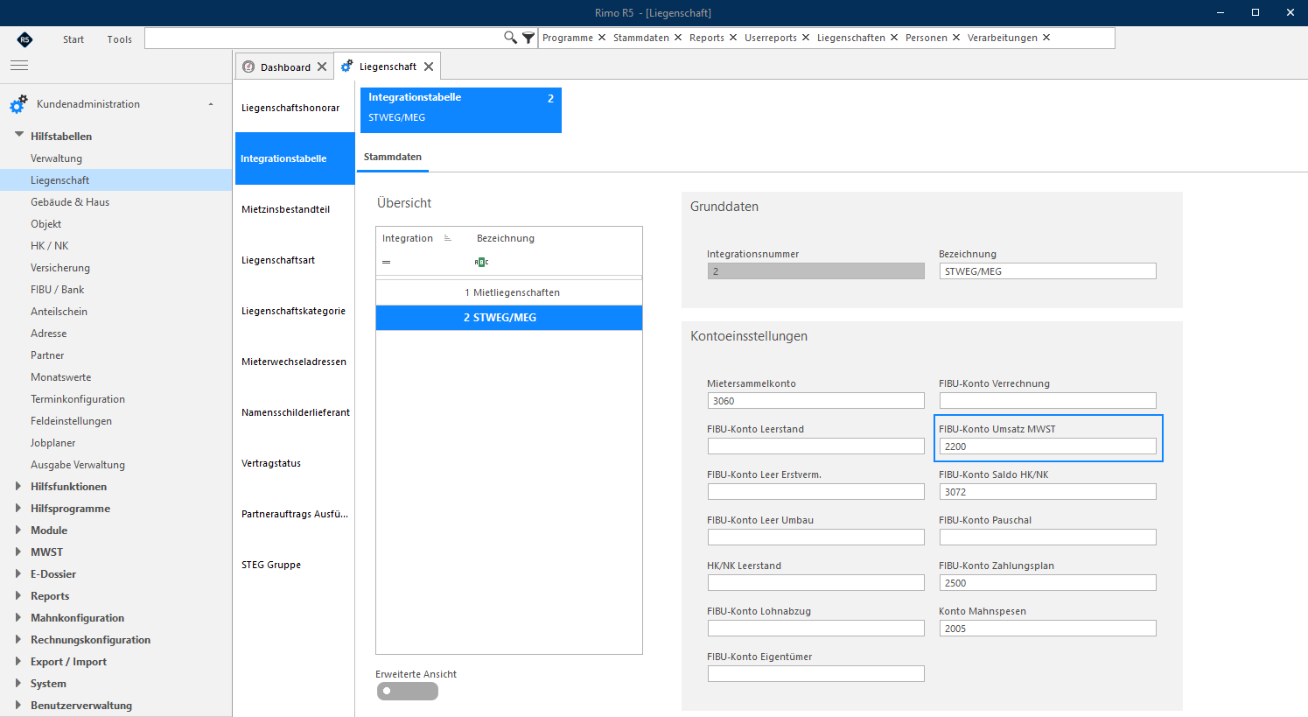
Hier ein Beispiel einer Integrationstabelle «STWEG/MEG» mit den hinterlegten Konti aus dem Referenzkontenplan W&W «KMU-STWEG mit MWST»:
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / LIEGENSCHAFT REGISTER: INTEGRATIONSTABELLE / STAMMDATEN
Nötige Systemeinstellungen Rimo R5 für Liegenschaften mit MWST
Hilfstabelle Liegenschaft - Mietzinsbestandteil
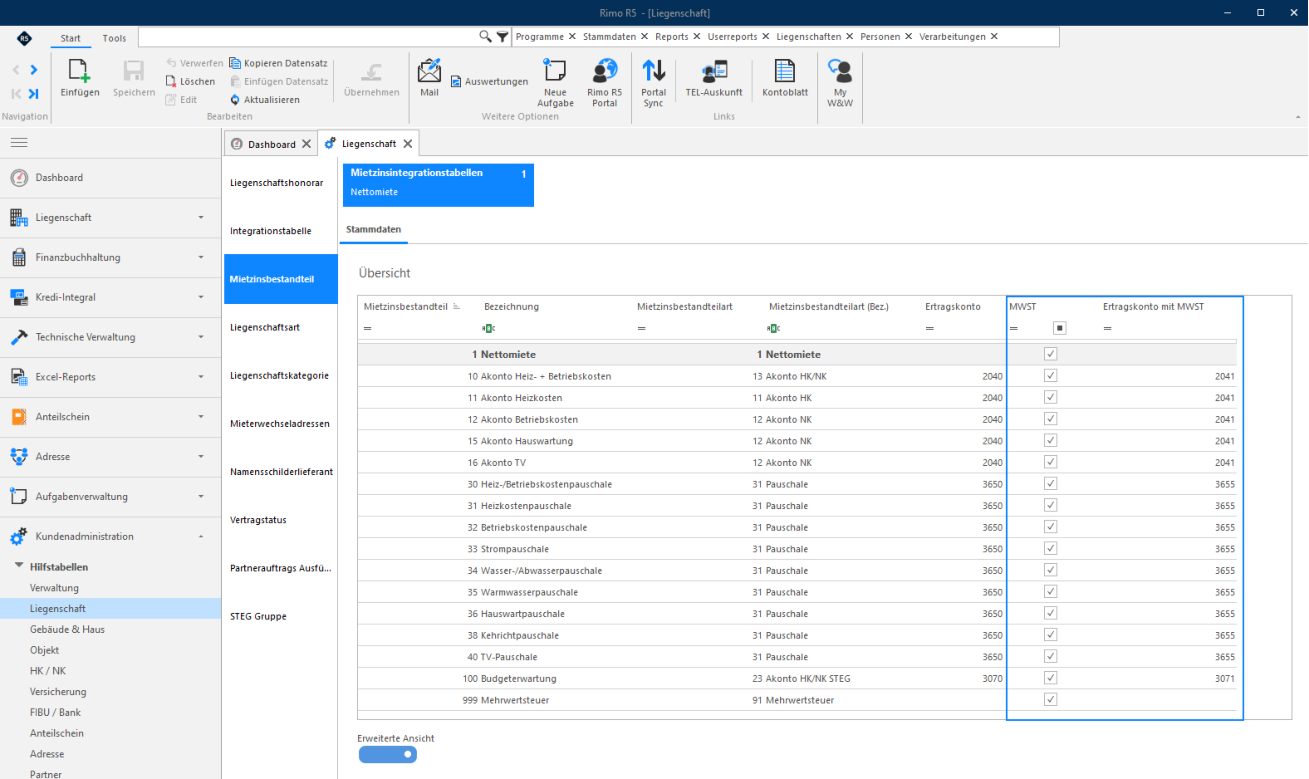
Bei der Hilfstabelle «Mietzinsbestandteil» müssen Sie kontrollieren, ob alle MWST-relevanten Daten bereits hinterlegt wurden.
Setzung Flag bei «MWST» und Erfassung «Ertragskonto mit MWST»
Hinweis :
Für alle MWST-relevanten Mietzinsbestandteile muss das « Flag » bei « MWST » gesetzt sein und ein entsprechendes « MWST-Konto » bei « Ertragskonto mit MWST » hinterlegt werden.
Bei Mietzinsbestandteilen mit « Mietzinsbestandteilart Akonto » wird in der Regel ein Passivkonto der Bilanz und bei « Mietzinsbestandteilart Pauschale » und « Akonto HK/NK-STEG (Budgeterwartung STEG)» ein Ertragskonto der Erfolgsrechnung hinterlegt.
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / LIEGENSCHAFT REGISTER: MIETZINSBESTANDTEIL / STAMMDATEN
Wichtig :
Bei «Mietzinsbestandteil» bzw. « Mietzinsbestandteilart Nettomiete » müssen Sie nur das Flag bei «MWST» setzen und bei «Ertragskonto» und «Ertragskonto mit MWST» gar keine FIBU-Konti hinterlegen, da die Verbuchung der Nettomiete über die «Objektarten (siehe Kapitel «Objektarten»)» gesteuert wird.
Auch bei «Mietzinsbestandteil» bzw. « Mietzinsbestandteilart Mehrwertsteuer » müssen Sie keine Hinterlegungen von FIBU-Konti vornehmen.
Nötige Systemeinstellungen Rimo R5 für Liegenschaften mit MWST
Hinweis :
Die hier hinterlegten FIBU-Konti der verwendeten Mietzinsbestandteile müssen in allen «steuerpflichtigen» oder «optierten» Buchhaltungen existieren bzw. erfasst sein.
Wichtig:
Wie Sie die einzelnen FIBU-Konti, welche in den Mietzinsbestandteilen hinterlegt sind, bezüglich MWST (MWST-Journal, Konto für MWST, MWST-Satz, MWST-Code ‘nur optierter Anteil’ zulässig) in der entsprechenden Finanzbuchhaltung erfassen müssen, entnehmen Sie im Kapitel «Relevante FIBU-Konti - Mietzinsbestandteile».
Hilfstabelle Objekt - Objektart
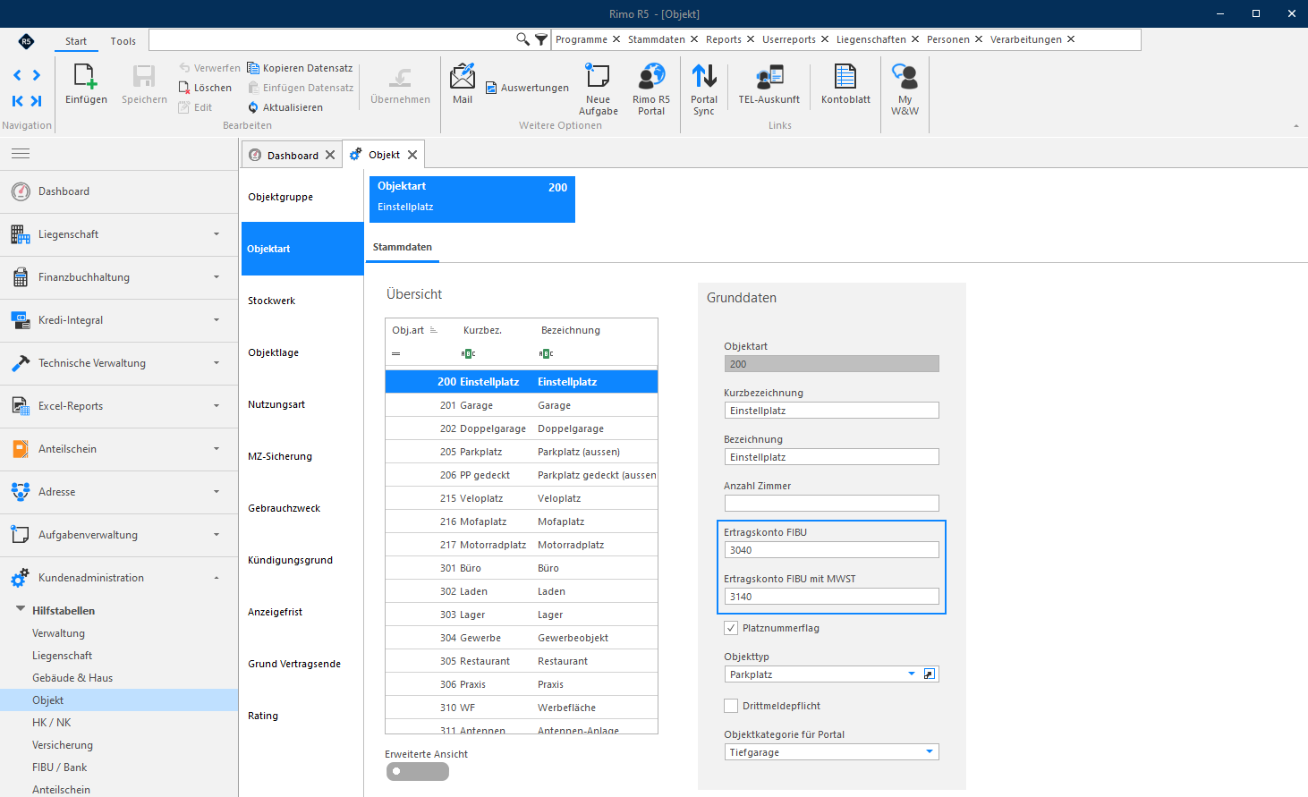
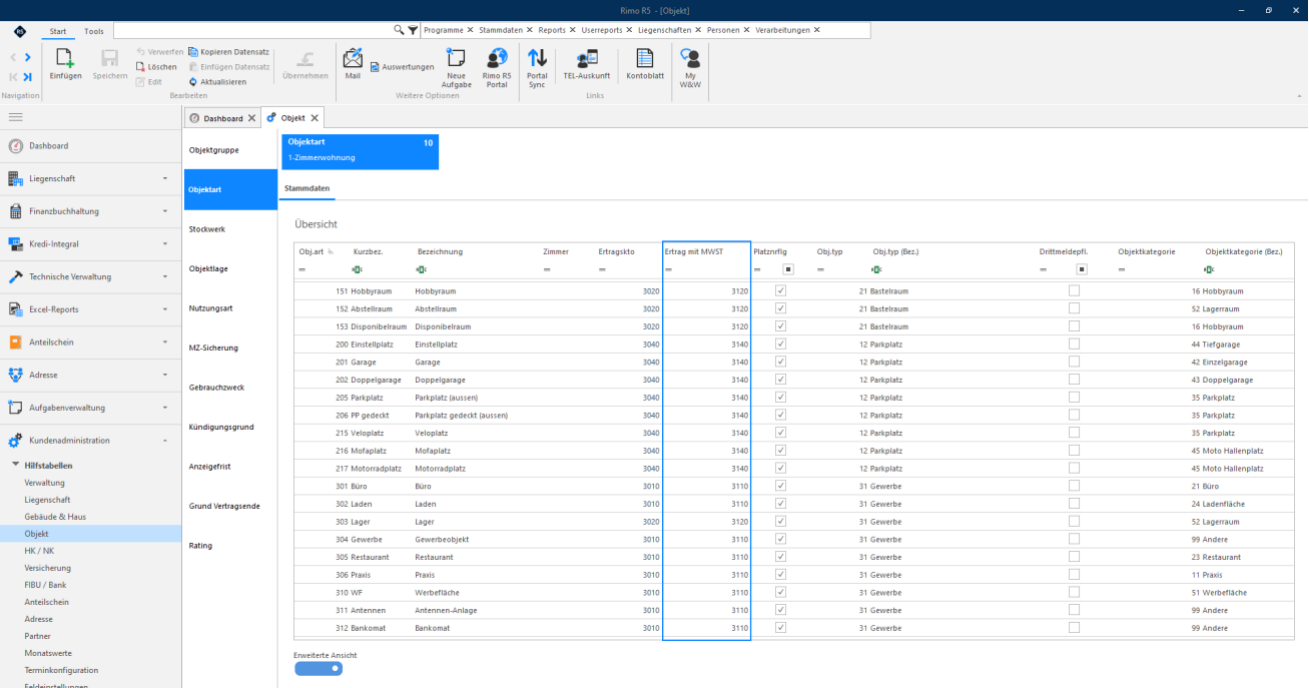
Bei der Hilfstabelle «Objektart» müssen Sie kontrollieren, ob bei allen «MWST-relevanten Objektarten» das «Ertragskonto mit MWST» hinterlegt wurde.
Hinterlegung «Ertragskonto mit MWST» auf allen MWST-relevanten Objektarten
Für alle «MWST-relevanten Objektarten» muss für steuerpflichtige und optierte Mietliegenschaften bzw. Buchhaltungen neben dem «Ertragskonto» auch ein « Ertragskonto mit MWST » hinterlegt werden.
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / OBJEKT REGISTER: OBJEKTART / STAMMDATEN
Nötige Systemeinstellungen Rimo R5 für Liegenschaften mit MWST
Hinweis :
Die hinterlegten FIBU-Konti «Ertragskonto» und «Ertragskonto mit MWST» auf den «MWSTrelevanten» Objektarten» dürfen nicht gleich sein. Für Liegenschaften «STWEG/MEG» ist die Hinterlegung von «Ertragskonto mit MWST» bei «Objektarten» aufgrund differenziertem Buchungsschema nicht erforderlich, sofern diese Objektarten nicht auch in optierten Mietliegenschaften verwendet werden.
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / OBJEKT REGISTER: OBJEKTART / STAMMDATEN
Hinweis :
Die hier hinterlegten FIBU-Konti der verwendeten Objektarten müssen in allen «steuerpflichtigen» oder «optierten» Buchhaltungen existieren bzw. erfasst sein.
Wichtig:
Wie Sie die einzelnen FIBU-Konti, welche in den Objektarten hinterlegt sind, bezüglich MWST (MWST-Journal, Konto für MWST, MWST-Satz, MWST-Code ‘nur optierter Anteil’ zulässig) in der entsprechenden Finanzbuchhaltung erfassen müssen, entnehmen Sie im Kapitel «Relevante FIBUKonti - Objektarten Mietliegenschaften».
Nötige Systemeinstellungen Rimo R5 für Liegenschaften mit MWST
Hilfstabelle Liegenschaft - Liegenschaftshonorar
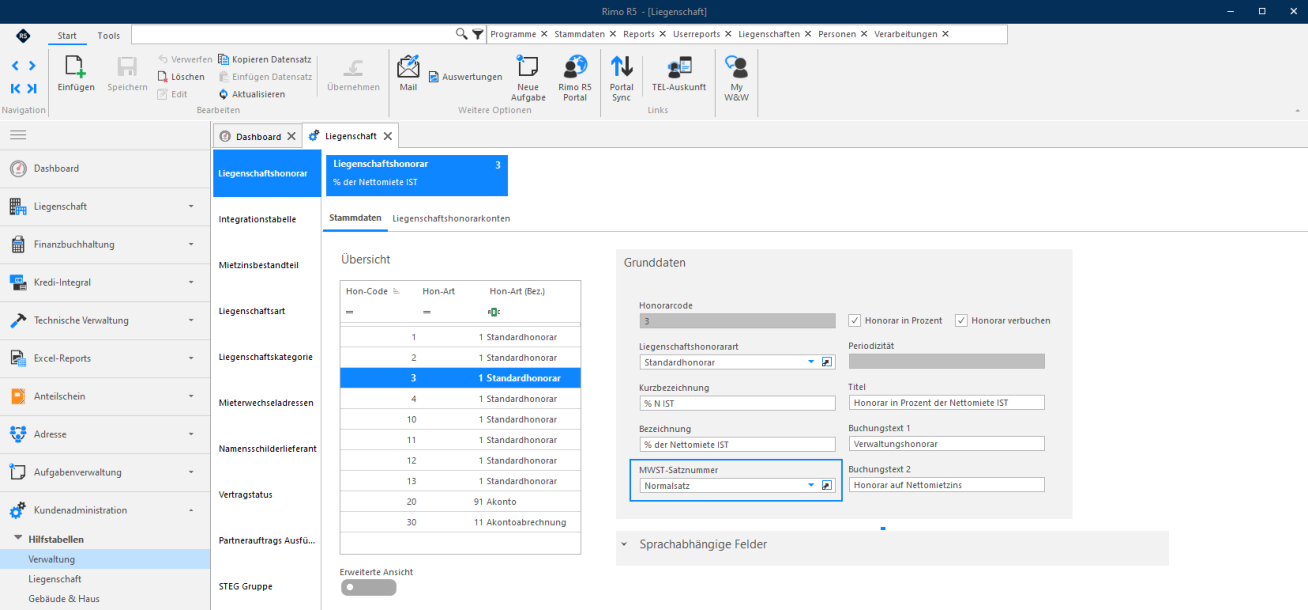
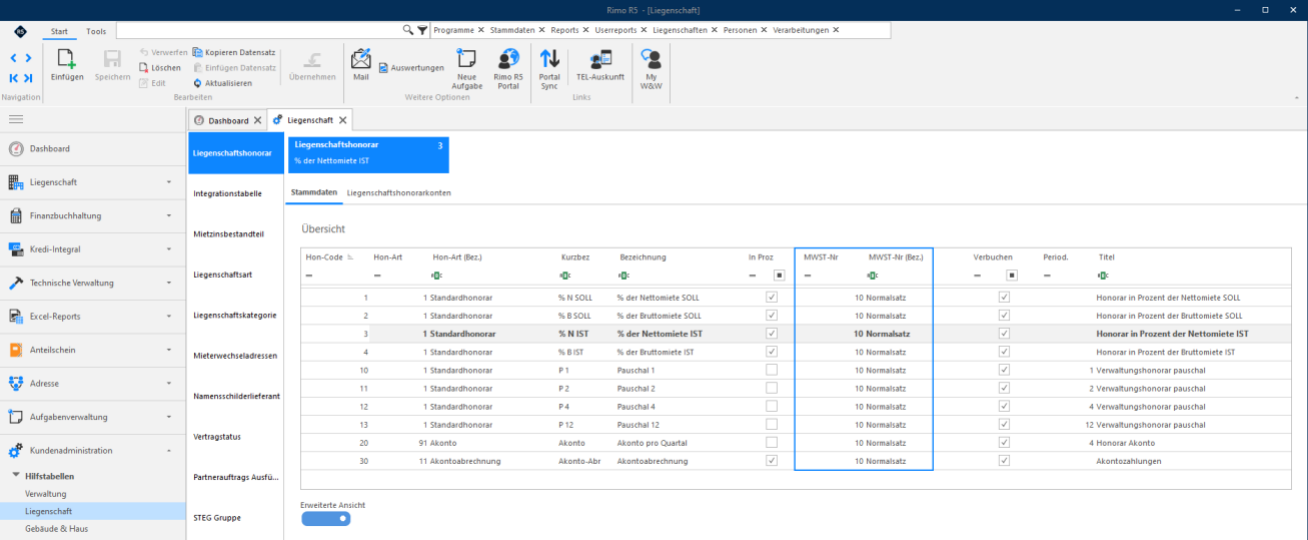
In der Hilfstabelle «Liegenschaftshonorar» können Sie definieren, ob auf der Verwaltungshonorarabrechnung an Eigentümer «Mehrwertsteuer» erhoben werden soll oder nicht.
Für die « Abrechnung des Verwaltungshonorars mit Mehrwertsteuer » hinterlegen Sie in den Stammdaten des entsprechenden Honorar-Codes folgende « MWST-Satznummer »:
• 10 = Normalsatz
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / LIEGENSCHAFT REGISTER: LIEGENSCHAFTSHONORAR / STAMMDATEN
Übersicht über alle eingerichteten «Honorar-Codes»:
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / LIEGENSCHAFT REGISTER: LIEGENSCHAFTSHONORAR / STAMMDATEN
Hinweis:
Im Kapitel «Einrichtung Liegenschaftshonorar» wird die Hinterlegung des Honorars bei einer Liegenschaft beschrieben.
Einrichtung einer Liegenschaft mit MWST
Wichtig:
Ohne die vorgängig erwähnten Einstellungen ist das Einrichten einer optierten Liegenschaft nicht möglich.
Hinweis:
Bevor die Mietverhältnisse (steuerpflichtig oder optiert nach Art. 22 MWSTG) oder die Stockwerkeigentümerverhältnisse (optiert nach Art. 22 MWSTG) erfasst werden können, müssen zuerst die «MWST-relevanten Liegenschaft-Stammdaten» entsprechend eingerichtet sein.