Einrichtung einer HK/BK-Abrechnung mit MWST
In den nachfolgenden Kapiteln sind die differenzierten Einrichtungspunkte einer HK/BK-Abrechnung «mit Mehrwertsteuer» beschrieben.
Hinweis:
Die Details (ohne MWST) zur Einrichtung der HK/BK-Abrechnung und Funktionen sind in den Schulungsunterlagen «Nebenkostenabrechnung» beschrieben.
Einrichtung der Abrechnung-Stammdaten für MWST
Für die Abrechnung von Heiz- und Betriebskosten «mit Mehrwertsteuer» bei Mietliegenschaften oder Stockwerkeigentümergemeinschaften «optiert nach Art. 22 MWSTG» müssen die Abrechnung-Stammdaten entsprechend eingerichtet sein.
MENÜ: LIEGENSCHAFT / STAMMDATEN / ABRECHNUNG-STAMMDATEN
REGISTER: ABRECHNUNG / STAMMDATEN
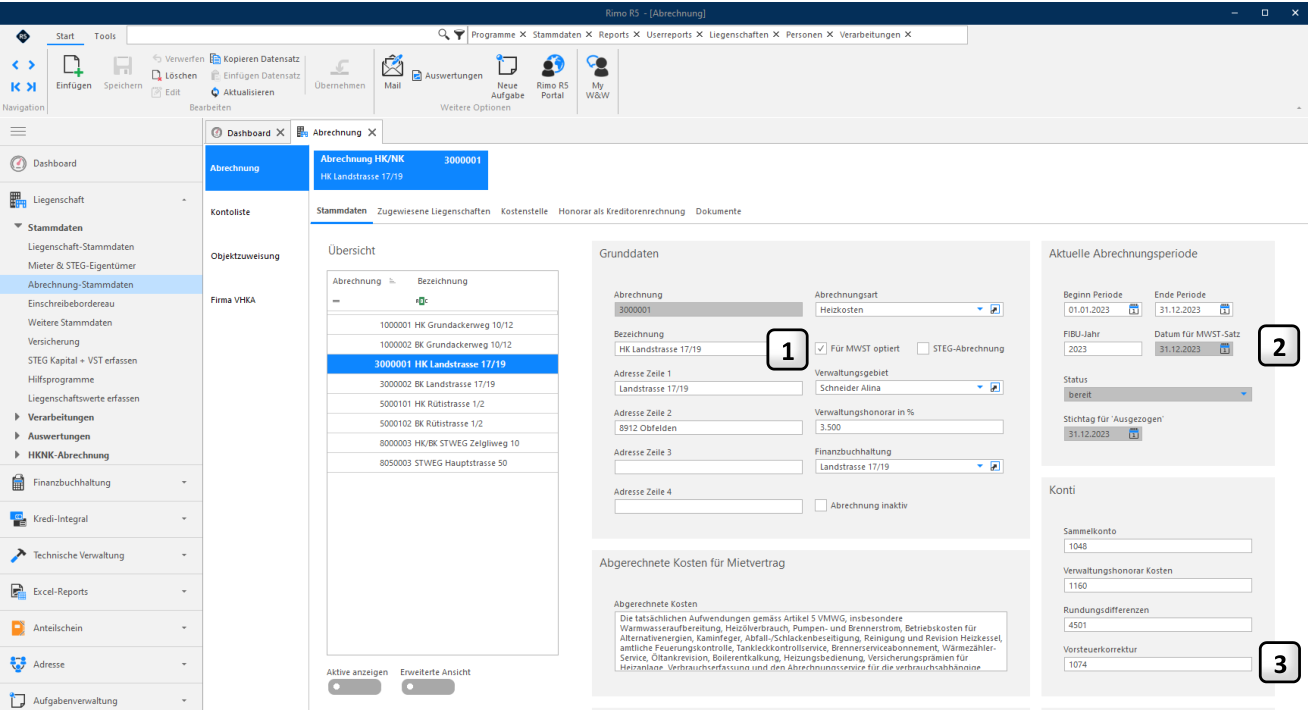
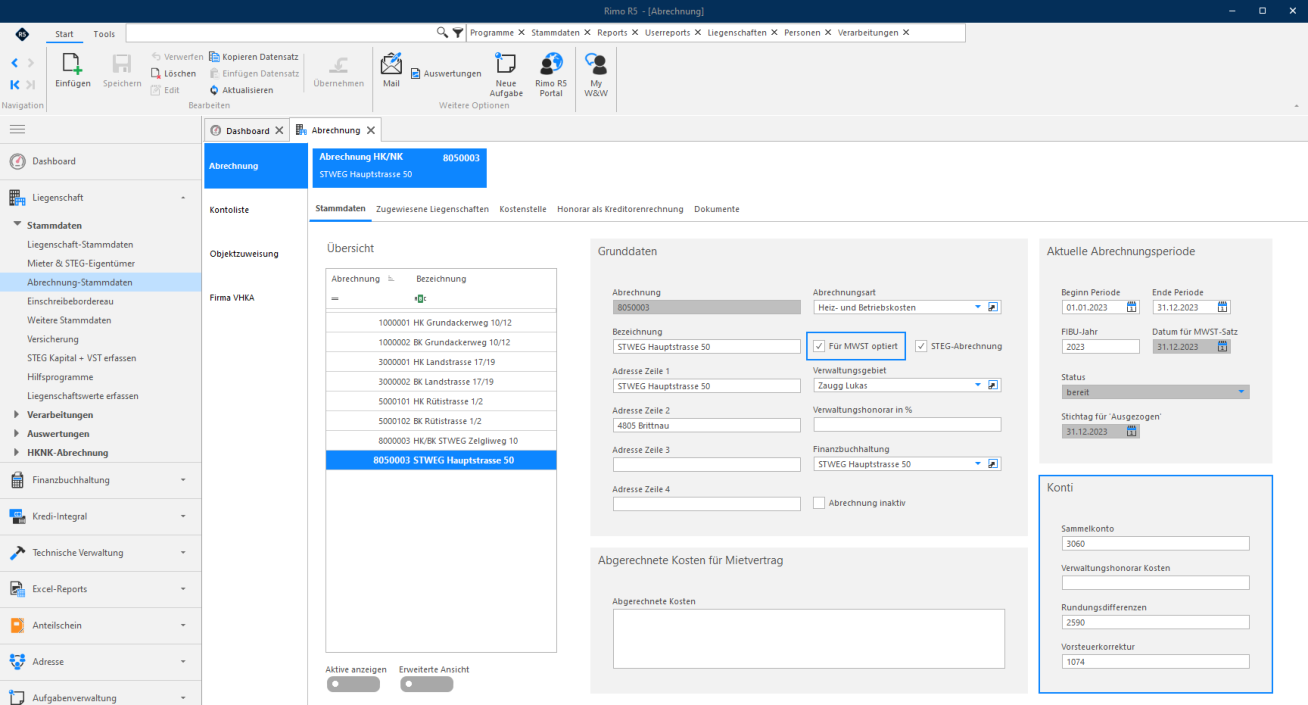
- 1 Mit Setzung des Flag «für MWST optiert» werden in der Heiz- und Betriebskostenabrechnung die abrechenbaren Kosten mit Mehrwertsteuer berücksichtigt.
- 2 Das Feld «Datum für MWST-Satz» steuert den MWST-Satz, der beim Verwaltungshonorar hinzugefügt wird, wenn die Verwaltung selbst Mehrwertsteuer abrechnet. Bei der Neuerfassung einer Abrechnung ist dieses Feld noch leer. Es wird beim Durchführen der Abrechnung abgefüllt.
- 3 Für die Vorsteuerkorrektur im Zuge der Heiz- und Betriebskostenabrechnung muss hier das Konto «Vorsteuerkorrektur» hinterlegt werden (siehe auch Kapitel «Erfassung Vorsteuerkonti»).
Einrichtung einer HK/BK-Abrechnung mit MWST
Hinweis:
Es gilt aber zu beachten, dass für eine Heiz- und Betriebskostenabrechnung mit Mehrwertsteuer kein Mieter oder Stockwerkeigentümer zugleich optierte und nicht steuerpflichtige Miet- oder Eigentumsverhältnisse haben darf, die in die Abrechnung einfliessen. Sollte dies in spezifischen Fällen (siehe Kapitel «Handhabung Erneuerungsfonds bei STEG») trotzdem der Fall sein, sind die optierten und die nicht steuerpflichtigen Miet- und Eigentumsverhältnisse je unter einer eigenen Mieteroder Eigentümernummer zu erfassen.
Einrichtung einer HK/BK-Abrechnung mit MWST
HK/BK-Abrechnung - MietLG «optiert nach Art. 22 MWSTG»
Ein Beispiel bezüglich Einrichtung «HK/BK-Abrechnung» bei einer Mietliegenschaft «optiert nach Art. 22 MWSTG» sehen Sie im vorhergehenden Kapitel.
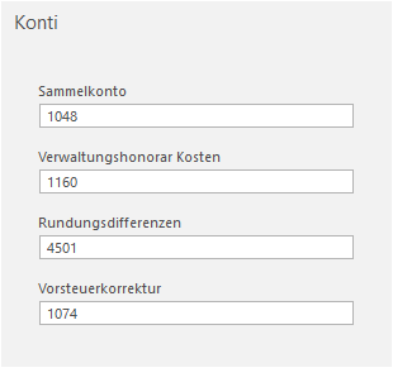
Konti HK/BK-Abrechnung - MietLG «optiert nach Art. 22 MWSTG»
Nachfolgend ein Beispiel der hinterlegten «FIBU-Konti» in den Stammdaten der Abrechnung aus dem Kontenplan der betreffenden Finanzbuchhaltung:
Hinweis:
Alle in der Abrechnung hinterlegten FIBU-Konti müssen in den entsprechenden Finanzbuchhaltungen im Kontenplan vorhanden bzw. erfasst sein.
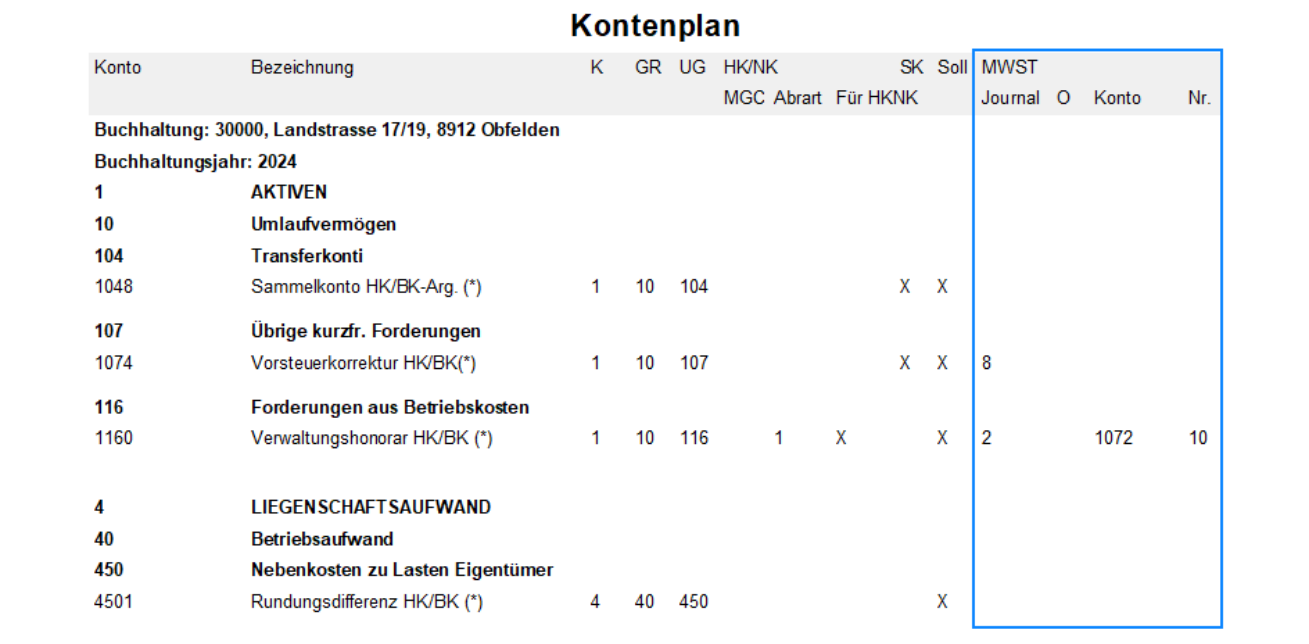
Bei den FIBU-Konten müssen in den Konto-Stammdaten bzw. « Gruppe MWST » folgende « MWSTInformationen » hinterlegt werden.
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS
REPORT: ALLGEMEINE LISTEN / KONTENPLAN
Einrichtung einer HK/BK-Abrechnung mit MWST
HK/BK-Abrechnung - STEG «optiert nach Art. 22 MWSTG»
Hier ein Beispiel bezüglich Einrichtung «HK/BK-Abrechnung» bei einer Stockwerkeigentümergemeinschaft «optiert nach Art. 22 MWSTG» wie folgt:
MENÜ: LIEGENSCHAFT / STAMMDATEN / ABRECHNUNG-STAMMDATEN REGISTER: ABRECHNUNG / STAMMDATEN
Konti HK/BK-Abrechnung - STEG «optiert nach Art. 22 MWSTG»
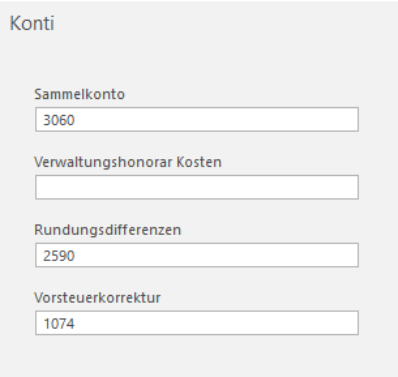
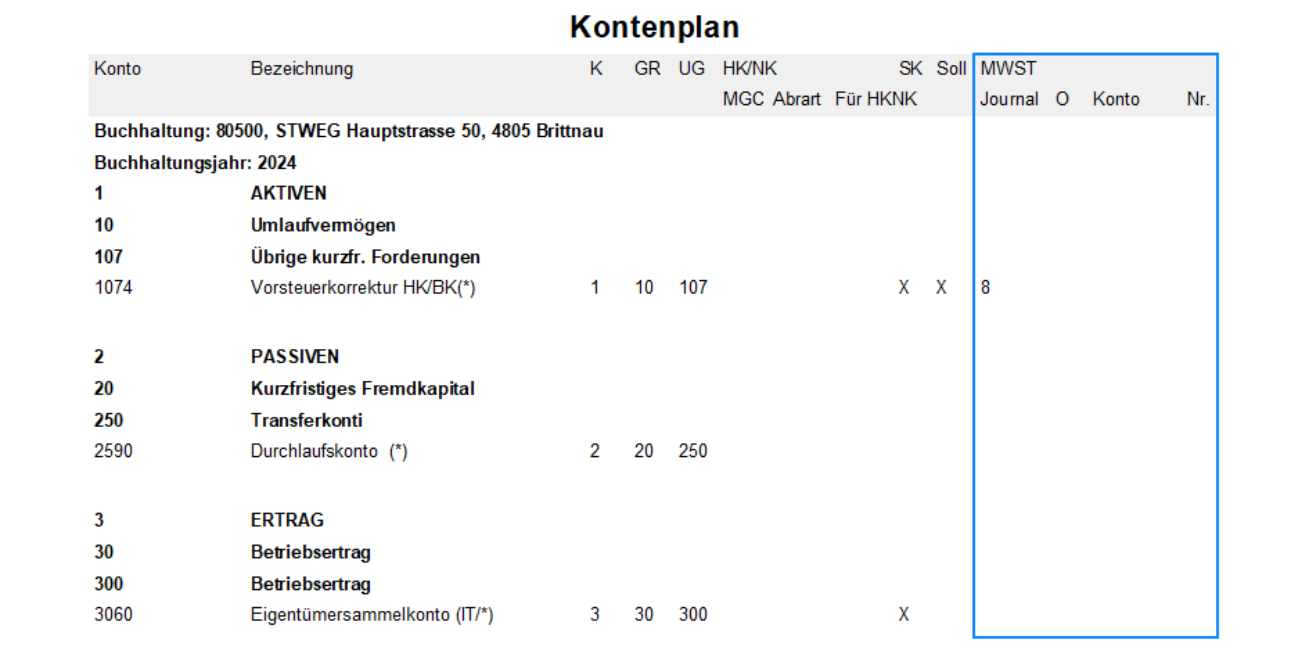
Nachfolgend ein Beispiel der hinterlegten «FIBU-Konti» in den Stammdaten der Abrechnung aus dem Kontenplan der betreffenden Finanzbuchhaltung:
Hinweis:
Alle in der Abrechnung hinterlegten FIBU-Konti müssen in den entsprechenden Finanzbuchhaltungen im Kontenplan vorhanden bzw. erfasst sein.
Einrichtung einer HK/BK-Abrechnung mit MWST
Bei den FIBU-Konten müssen in den Konto-Stammdaten bzw. « Gruppe MWST » folgende « MWSTInformationen » hinterlegt werden.
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
Einrichtung FIBU-Konti «FIFO / Heizmaterial» auf Kostenstelle Heizkosten
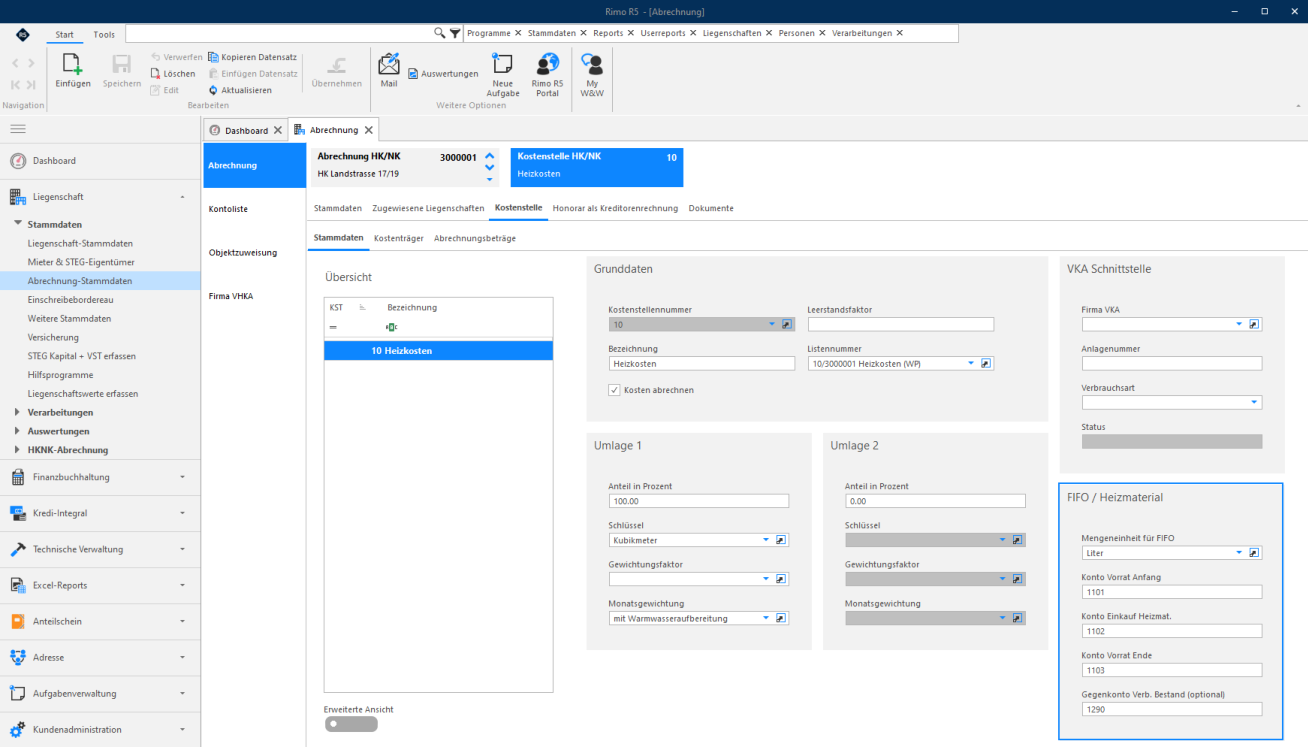
Soll das Heizmaterial (Heizöl oder Pellets) bei Mietliegenschaften oder Stockwerkeigentümergemeinschaften «optiert nach Art. 22 MWSTG» mit der Berechnungsmethode FIFO (first in first out) abgerechnet werden, müssen die FIBU-Konti, welche bei der Gruppe «FIFO / Heizmaterial» hinterlegt sind, spezifisch eingerichtet sein.
MENÜ: LIEGENSCHAFT / STAMMDATEN / ABRECHNUNG-STAMMDATEN REGISTER: ABRECHNUNG / KOSTENSTELLE / STAMMDATEN
Einrichtung einer HK/BK-Abrechnung mit MWST
Kontoeinstellungen Heizmaterial für die Berechnungsmethode FIFO
Im Rahmen einer Heizkostenabrechnung kann in Rimo R5 der Heizmaterialvorrat (Menge und CHF) automatisch berechnet und verbucht werden.
Hinweis:
Abgerechnet (100 % Vorsteuerabzug) und bezahlt wird hierbei die Mehrwertsteuer beim Einkauf des Heizmaterials. Rimo R5 macht den korrekten Vorsteuerabzug dann im Rahmen der Betriebskostenabrechnung geltend. Somit muss sichergestellt werden, dass das Programm zwar die MWSTInformationen behält, aber den Abzug nicht mehrmals berechnet.
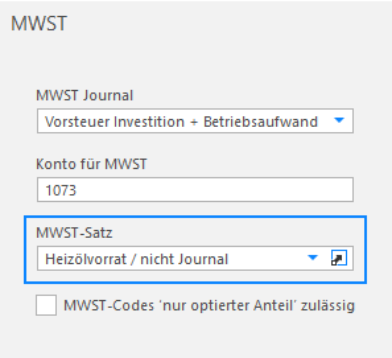
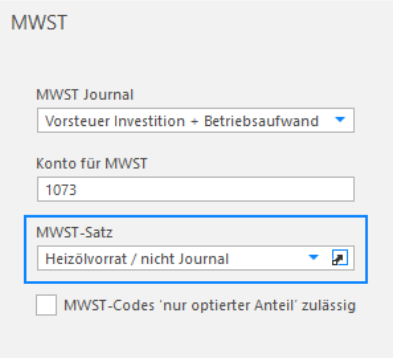
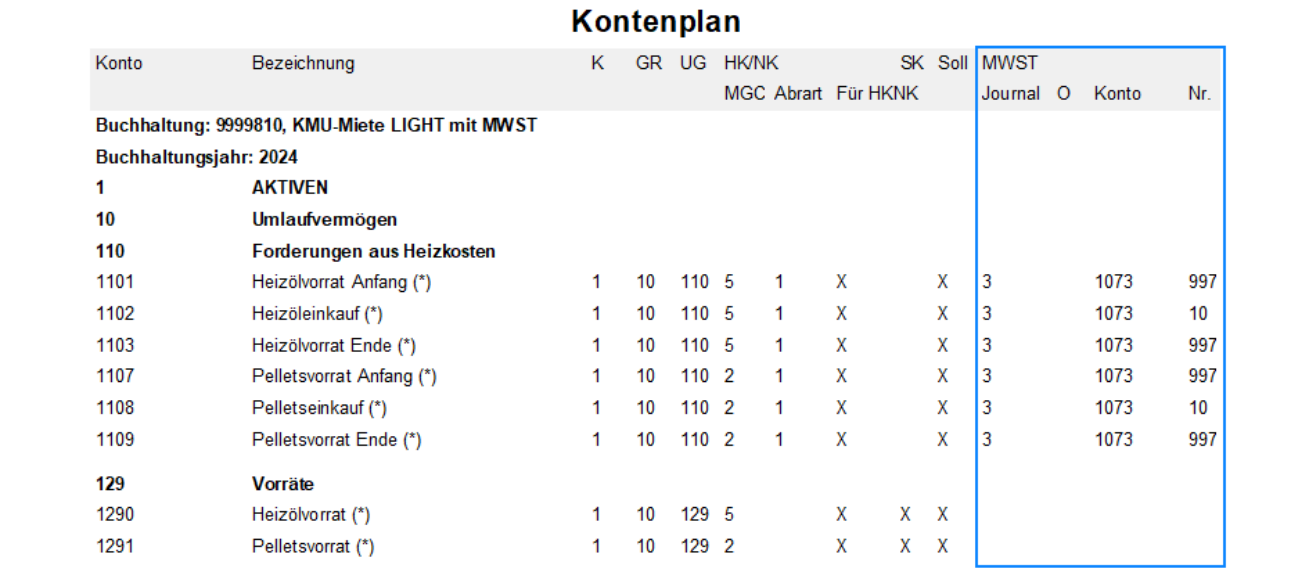
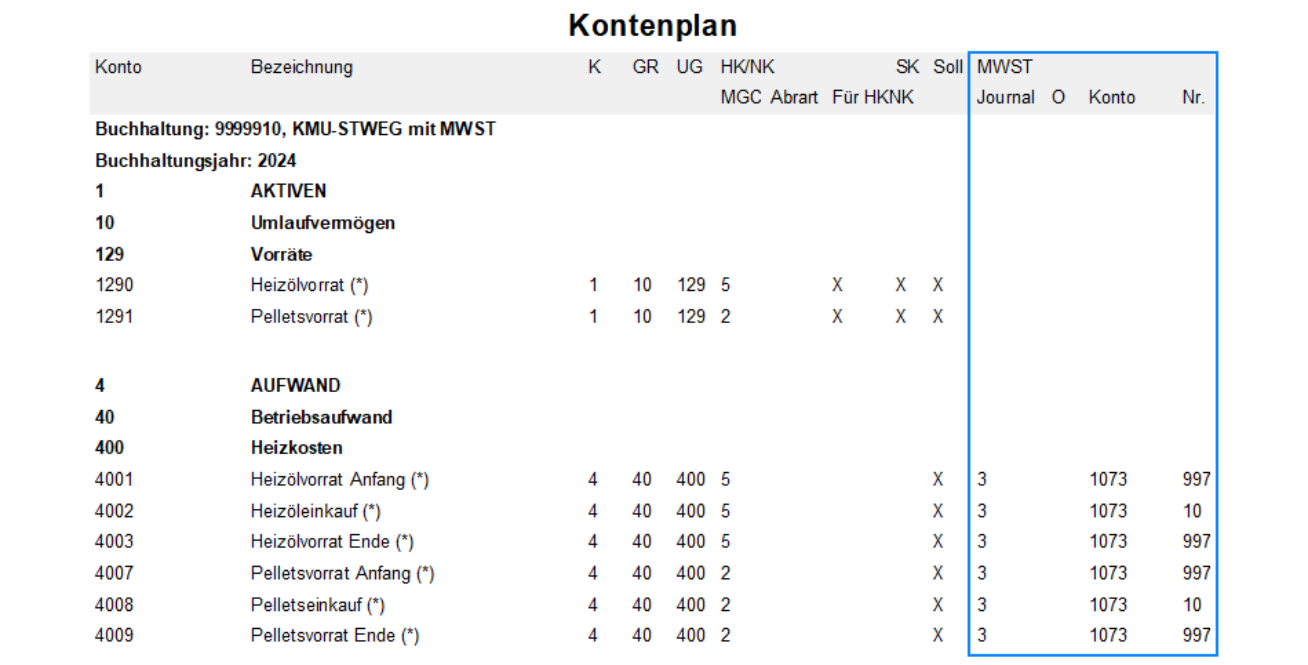
Aus diesem Grund muss bei den FIBU-Konti « Konto Vorrat Anfang » und « Konto Vorrat Ende » folgender « MWST-Satz » hinterlegt werden:
- Nr. 997 Heizölvorrat / nicht Journal (MWST-Informationen = Normalsatz)
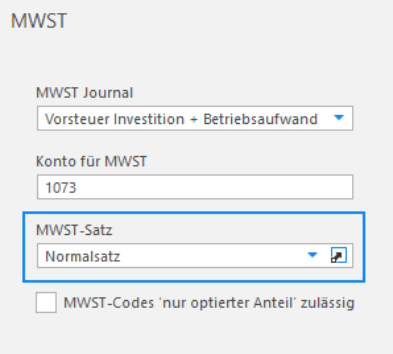
Bei den FIBU-Konti «FIFO / Heizmaterial» müssen in den Konto-Stammdaten bzw. « Gruppe MWST » folgende « MWST-Informationen » hinterlegt werden.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN
FUNKTIONSWAHL: KONTO / STAMMDATEN
Konto «Vorrat Anfang»
Konto «Einkauf Heizmat.»
Einrichtung einer HK/BK-Abrechnung mit MWST
Konto «Vorrat Ende»
Konto «Gegenkonto Verb. Bestand (Optional)»
FIBU-Konti «FIFO / Heizmaterial» - MietLG «optiert nach Art. 22 MWSTG»
Hier ein Beispiel bzw. eine Auflistung der relevanten FIBU-Konti «FIFO / Heizmaterial» aus dem Referenzkontenplan W&W «KMU-Miete LIGHT mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS
REPORT: ALLGEMEINE LISTEN / KONTENPLAN
Einrichtung einer HK/BK-Abrechnung mit MWST
FIBU-Konti «FIFO / Heizmaterial» - STEG «optiert nach Art. 22 MWSTG»
Hier ein Beispiel bzw. eine Auflistung der relevanten FIBU-Konti «FIFO / Heizmaterial» aus dem Referenzkontenplan W&W «KMU-STWEG mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
Einrichtung einer HK/BK-Abrechnung mit MWST
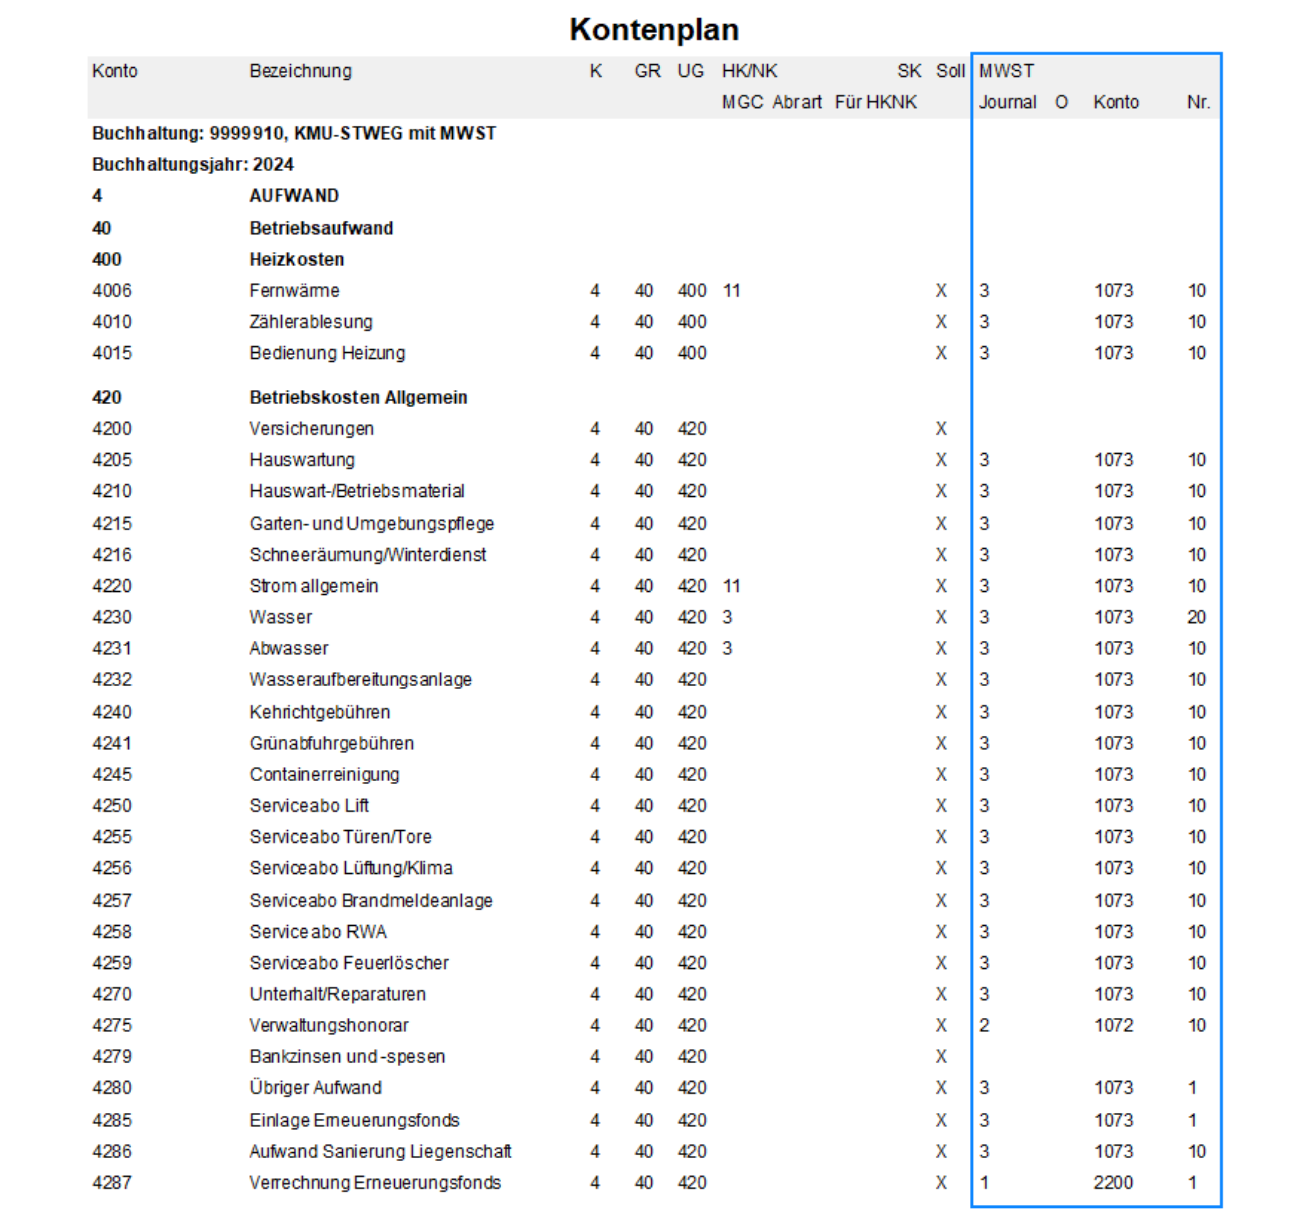
Einrichtung FIBU-Konti «HK/BK-Abrechnung mit MWST»
Für die Abrechnung der Heiz- und Betriebskosten müssen die einzelnen FIBU-Konti erfasst sein und im Kontenstamm der entsprechenden Kontoliste bzw. Kostenstelle hinterlegt werden.
Hinweis für Einrichtung FIBU-Konti:
FIBU-Konti die über eine optierte Heiz- und Betriebskostenabrechnung ausgebucht werden, dürfen nicht mit MWST-Satznummer 12 (Normalsatz, nur optierter Anteil) oder 22 (reduzierter Satz, nur optierter Anteil) hinterlegt werden, sondern immer mit MWST-Satznummer 10 ( Normalsatz ), 20 ( reduzierter Satz; z.B. Wasserkosten), 1 ( keine MWST ) und 997 ( MWST-Informationen - Normalsatz ; z.B. bei Konti Heizmaterial Anfang/Ende oder Rückstellungen).
Das ist unabhängig davon, ob diese FIBU-Konti in der Bilanz einer Mietliegenschaft oder als Aufwand in der Erfolgsrechnung einer Stockwerkeigentümergemeinschaft figurieren.
Wichtig:
Im Rimo R5 werden Kosten, die dem Mieter oder dem Stockwerkeigentümer überwälzt werden, nie mit «MWST-Codes ‘nur optierter Anteil’ zulässig ( MWST-Satz Nr. 12 Normalsatz, nur optierter Ant. oder Nr. 22 reduzierter Satz, nur optierter Anteil) » gebucht .
Während dem HK/BK-Abrechnungsjahr wird somit immer der volle Vorsteuerabzug geltend gemacht. Im Gegenzug werden Akonto-Zahlungen zu 100% als Umsatz ausgewiesen. Die Korrektur von Vorsteuer und Umsatz erfolgt erst im Zuge der HK/BK-Abrechnung (Die Differenz ist minimal, weshalb dieses Vorgehen von der ESTV auch akzeptiert wird.) . Zu diesem Zweck wird im Kontoplan das separate Konto «Vorsteuerkorrektur» geführt.
Hinterlegung MWST bei Verwaltungshonorar HK/BK-Abrechnung - MietLG
Hinweis:
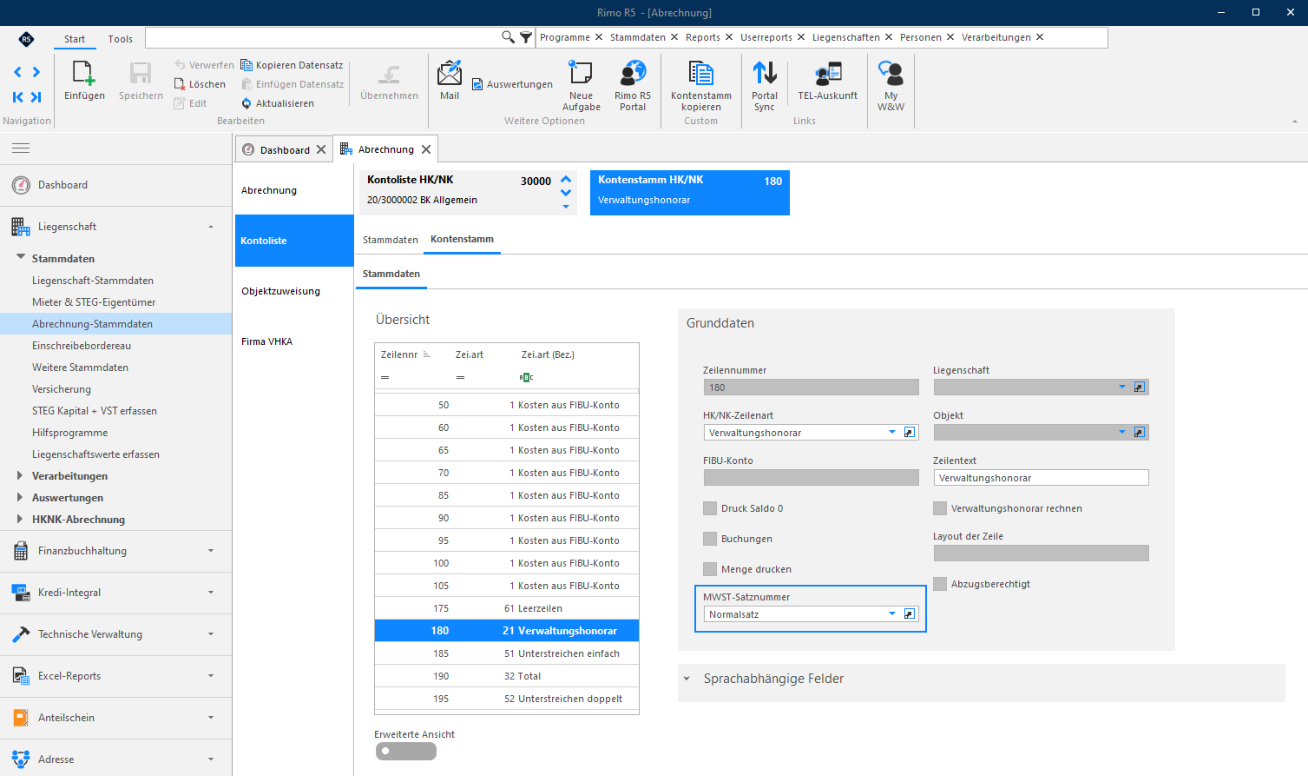
Im Kontenstamm der Kontolisten können Sie definieren, ob in der HK/BK-Abrechnung das Verwaltungshonorar an den Eigentümer mit «MWST-Umsatzsteuer» erhoben werden soll oder nicht.
In den Grunddaten der HK/NK-Zeilenart «Verwaltungshonorar» können Sie die entsprechende «MWST-Satznummer» wie folgt definieren bzw. hinterlegen:
- Nr. 10 = Normalsatz
oder
- Nr. 1 = keine MWST
Einrichtung einer HK/BK-Abrechnung mit MWST
MENÜ: LIEGENSCHAFT / STAMMDATEN / ABRECHNUNG-STAMMDATEN REGISTER: KONTOLISTE / KONTENSTAMM / STAMMDATEN
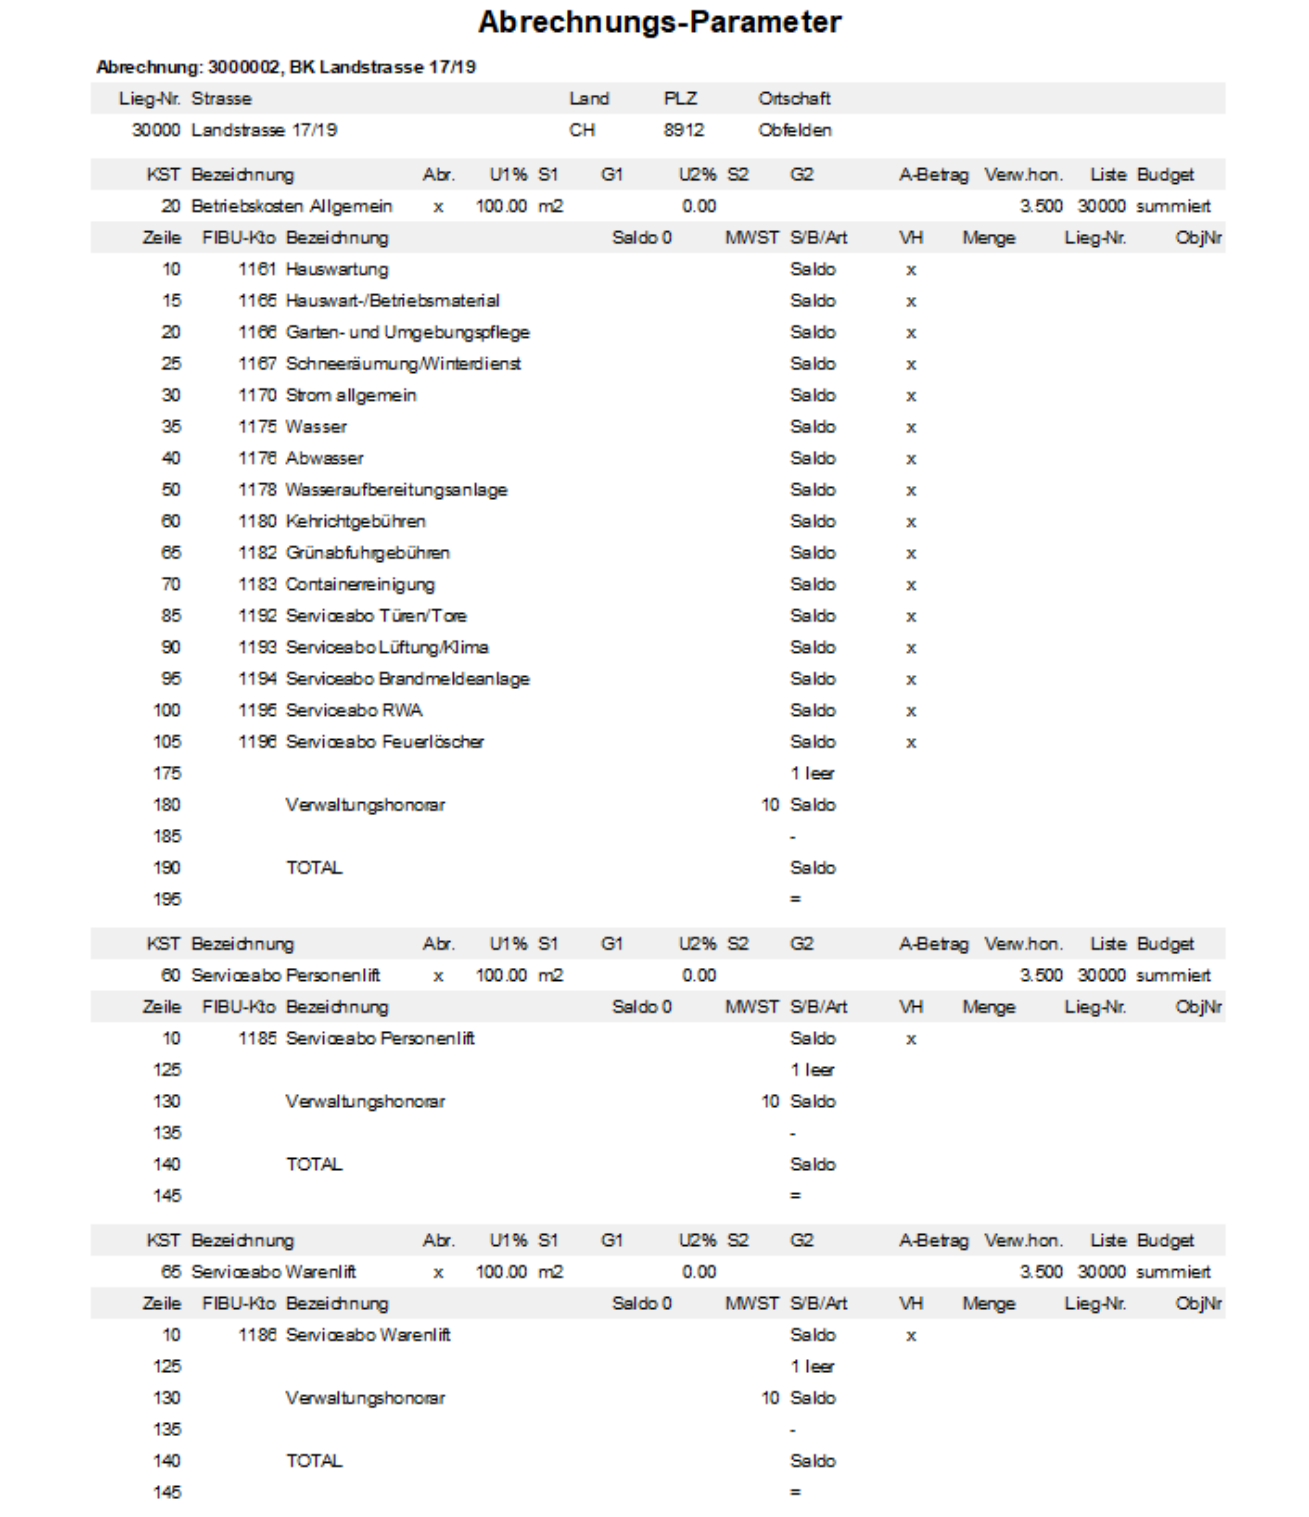
Abrechnungsparameter - MietLG «optiert nach Art. 22 MWSTG»
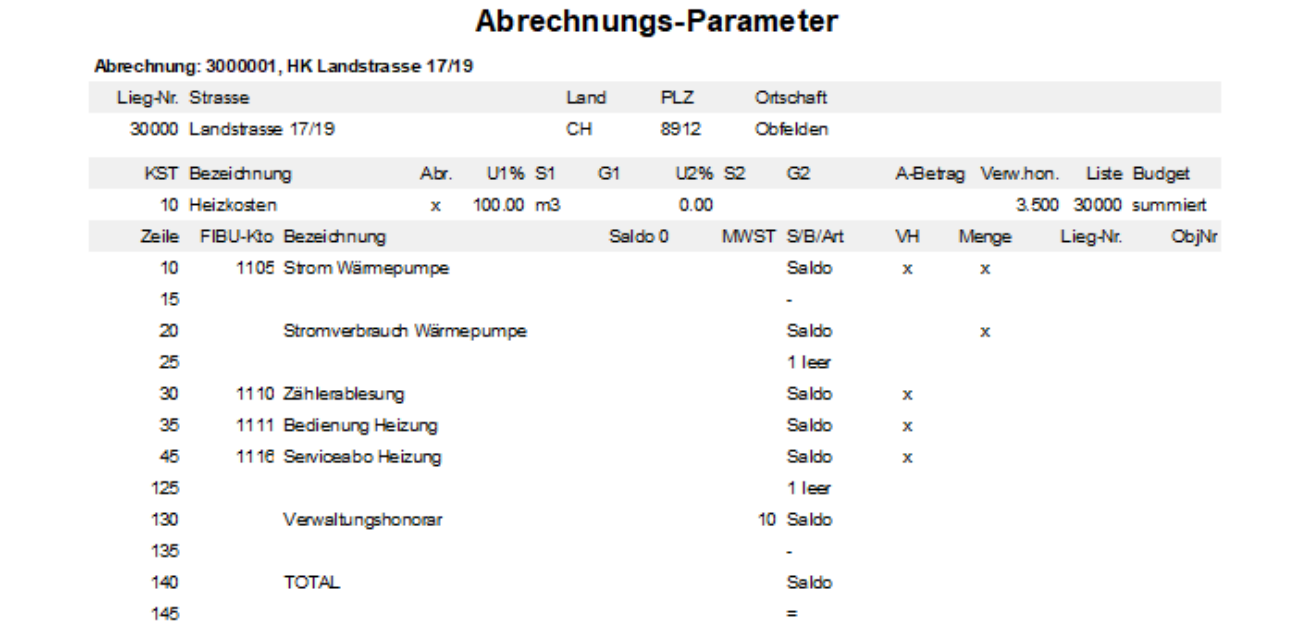
Mit dem Report « Abrechnungs-Parameter » können nach der Einrichtung der Heiz- und Betriebskostenabrechnung einer optierten Mietliegenschaft die Abrechnung-Stammdaten der gesamten Abrechnung ( inkl. FIBU-Konti ) informativ ausgewertet werden.
MENÜ: LIEGENSCHAFT / AUSWERTUNGEN / REPORTS REPORT: KONTROLLLISTEN HK/NK / ABRECHNUNGS-PARAMETER
Einrichtung einer HK/BK-Abrechnung mit MWST
Einrichtung einer HK/BK-Abrechnung mit MWST
FIBU-Konti - HK/BK-Abrechnung MietLG «optiert nach Art. 22 MWSTG»
Hinweis:
Alle in den Abrechnung-Stammdaten erfassten FIBU-Konten müssen in der entsprechenden Finanzbuchhaltung im Kontenplan vorhanden bzw. erfasst sein.
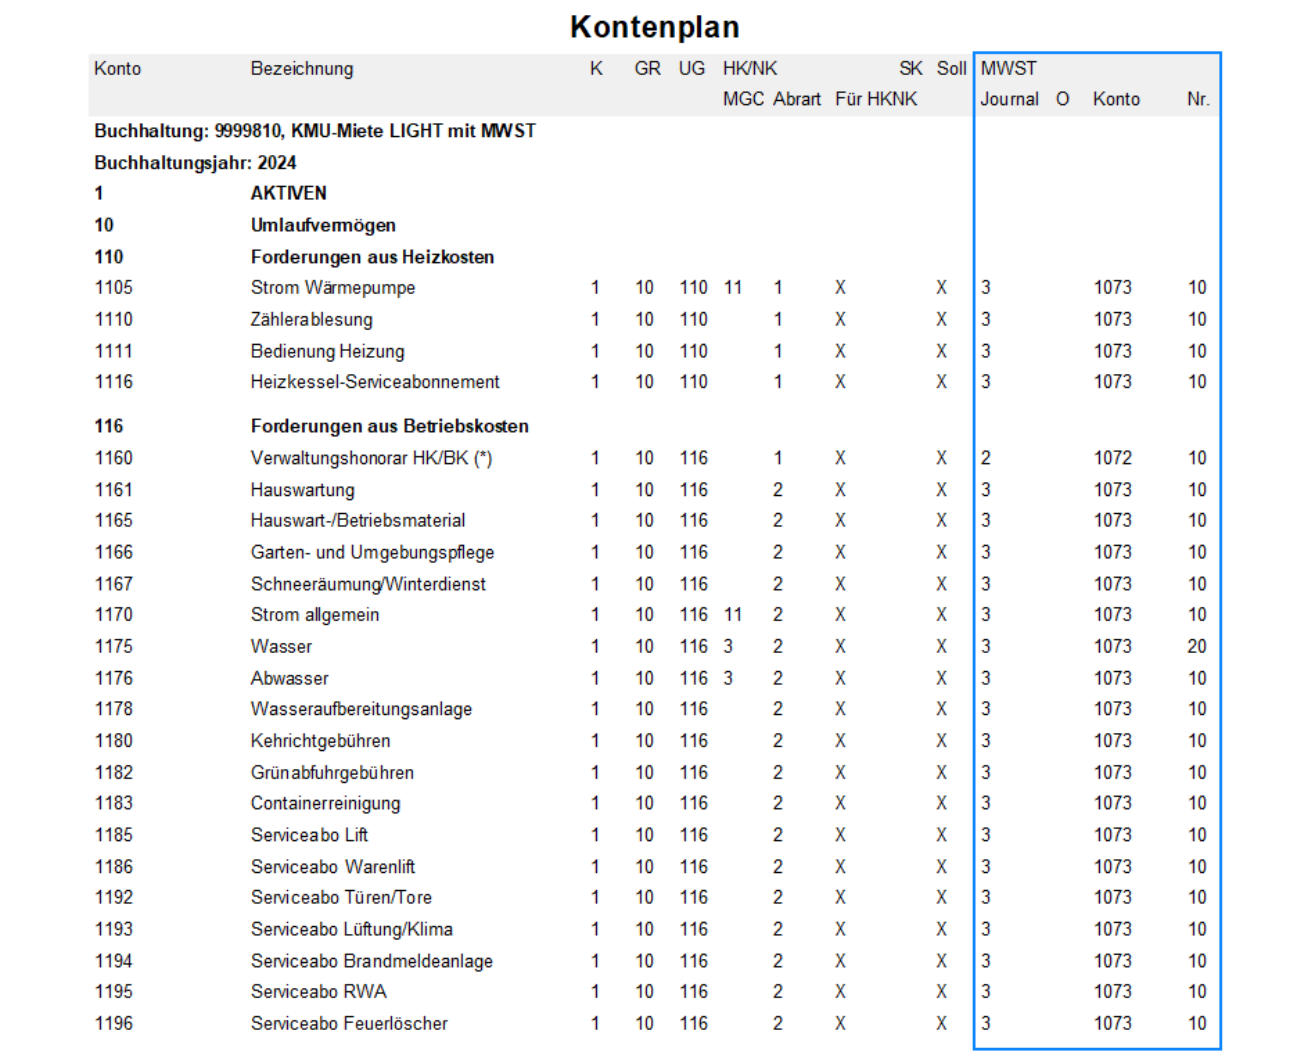
Bei den FIBU-Konten müssen in den Konto-Stammdaten bzw. « Gruppe MWST » folgende « MWSTInformationen » hinterlegt werden (siehe Kapitel «Einrichtung FIBU-Konti HK/BK-Abrechnung mit MWST»).
Hier ein Beispiel bzw. eine Auflistung der hinterlegten Konti bei HK/BK-Abrechnung « Mietliegenschaften » aus dem Referenzkontenplan W&W «KMU-Miete LIGHT mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
Einrichtung einer HK/BK-Abrechnung mit MWST
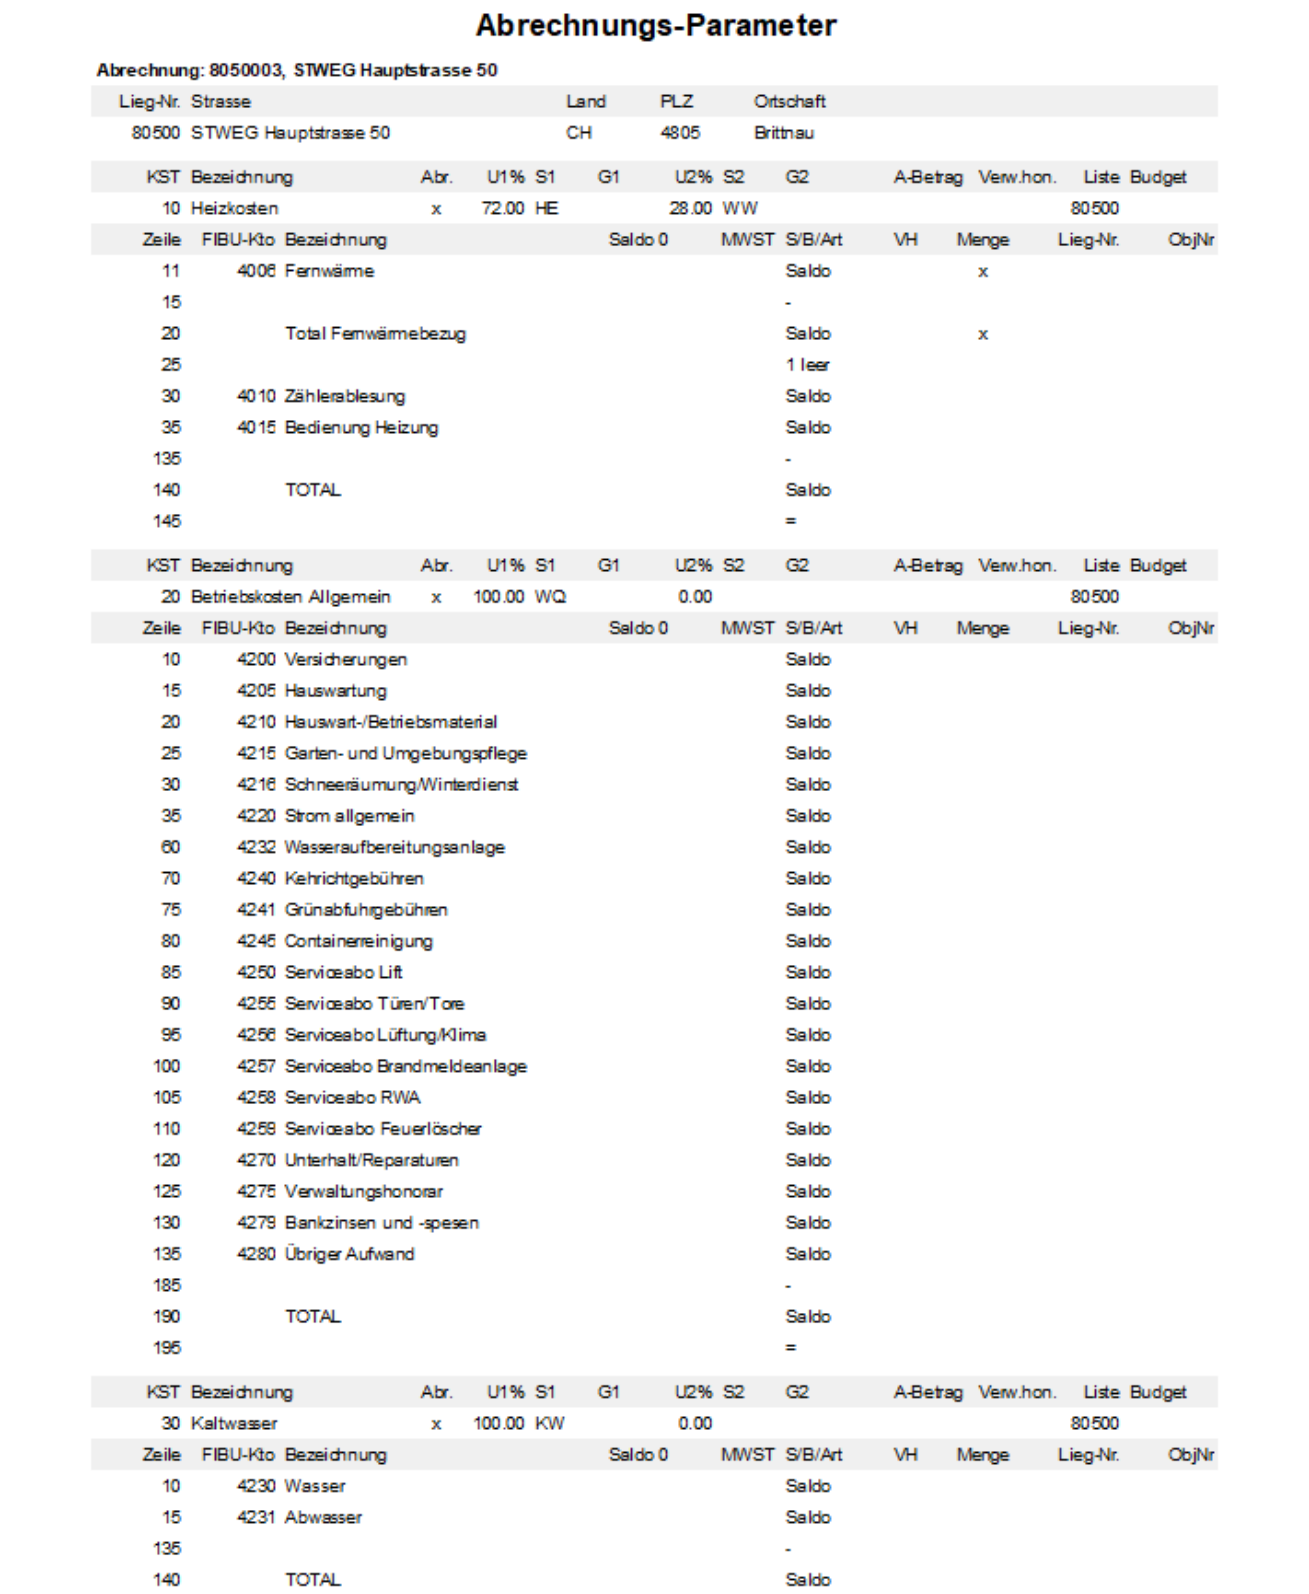
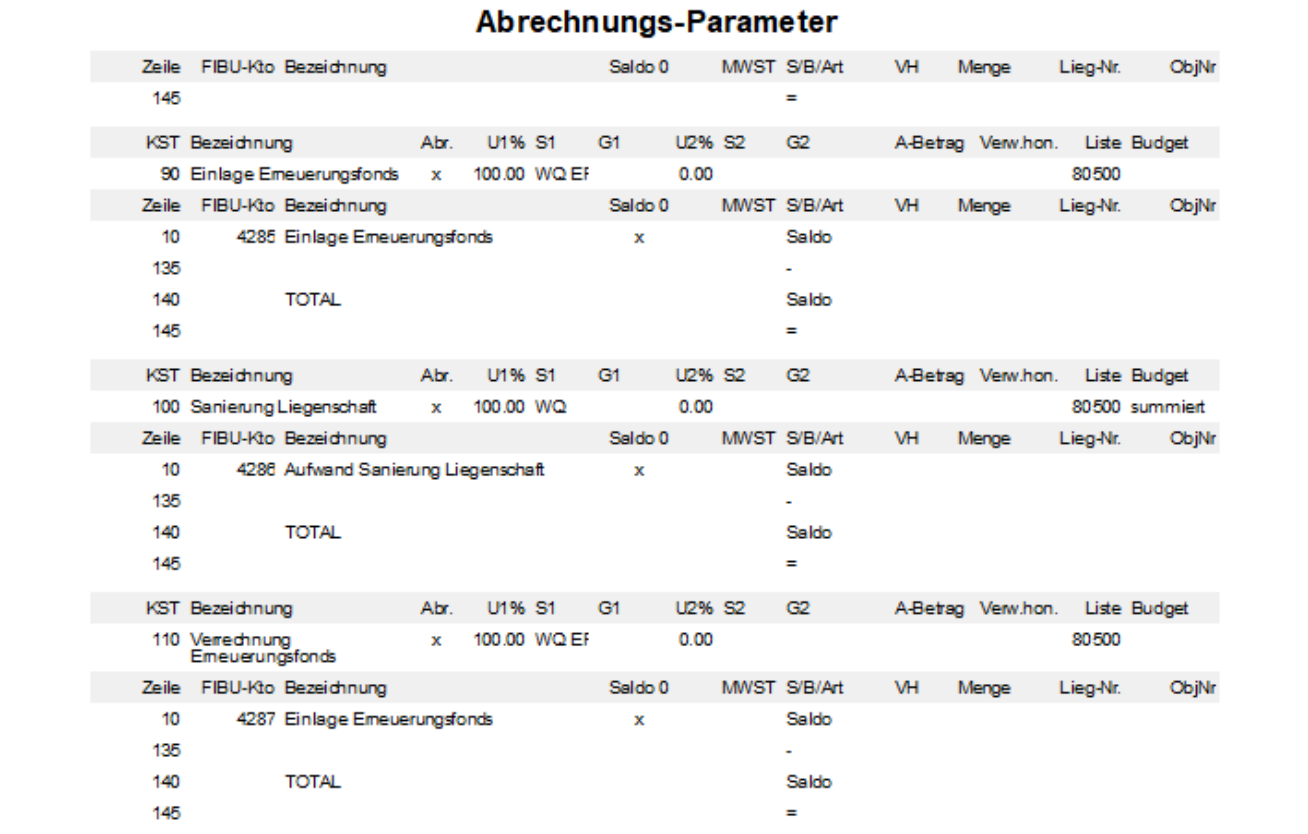
Abrechnungsparameter - STEG «optiert nach Art. 22 MWSTG»
Mit dem Report « Abrechnungs-Parameter » können nach der Einrichtung der Heiz- und Betriebskostenabrechnung einer optierten Stockwerkeigentümergemeinschaft die Abrechnung-Stammdaten der gesamten Abrechnung ( inkl. FIBU-Konti ) informativ ausgewertet werden.
MENÜ: LIEGENSCHAFT / AUSWERTUNGEN / REPORTS REPORT: KONTROLLLISTEN HK/NK / ABRECHNUNGS-PARAMETER
Einrichtung einer HK/BK-Abrechnung mit MWST
Einrichtung einer HK/BK-Abrechnung mit MWST
FIBU-Konti - HK/BK-Abrechnung STEG «optiert nach Art. 22 MWSTG»
Hinweis:
Alle in den Abrechnung-Stammdaten erfassten FIBU-Konten müssen in der entsprechenden Finanzbuchhaltung im Kontenplan vorhanden bzw. erfasst sein.
Bei den FIBU-Konten müssen in den Konto-Stammdaten bzw. « Gruppe MWST » folgende « MWSTInformationen » hinterlegt werden (siehe Kapitel «Einrichtung FIBU-Konti HK/BK-Abrechnung mit MWST»).
Hier ein Beispiel bzw. eine Auflistung der hinterlegten Konti bei HK/BK-Abrechnung « Stockwerkeigentümergemeinschaft » aus dem Referenzkontenplan W&W «KMU-STWEG mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN