
Kapitalnachweis und Verrechnungssteuer
Damit Sie den STEG-Eigentümern einen Nachweis Ihres Anteils am Vermögen und allfälliger Verrechnungssteuer für Ihr Wertschriftenverzeichnis der Steuererklärung aushändigen können wird im Rimo R5 das STEG-Kapital verwaltet.
ACHTUNG:
Bei STEG-Gemeinschaften wird in der Regel die Verrechnungssteuer von der Verwaltung zurückgefordert, sodass hier nur das anteilige Kapital bescheinigt wird (Kapitalnachweis). Bei einer MEG hingegen fordert der Miteigentümer die Verrechnungssteuer selbst zurück. Hier kommt der Verrechnungssteuerausweis zur Anwendung.
Einrichtung und Vorbereitung
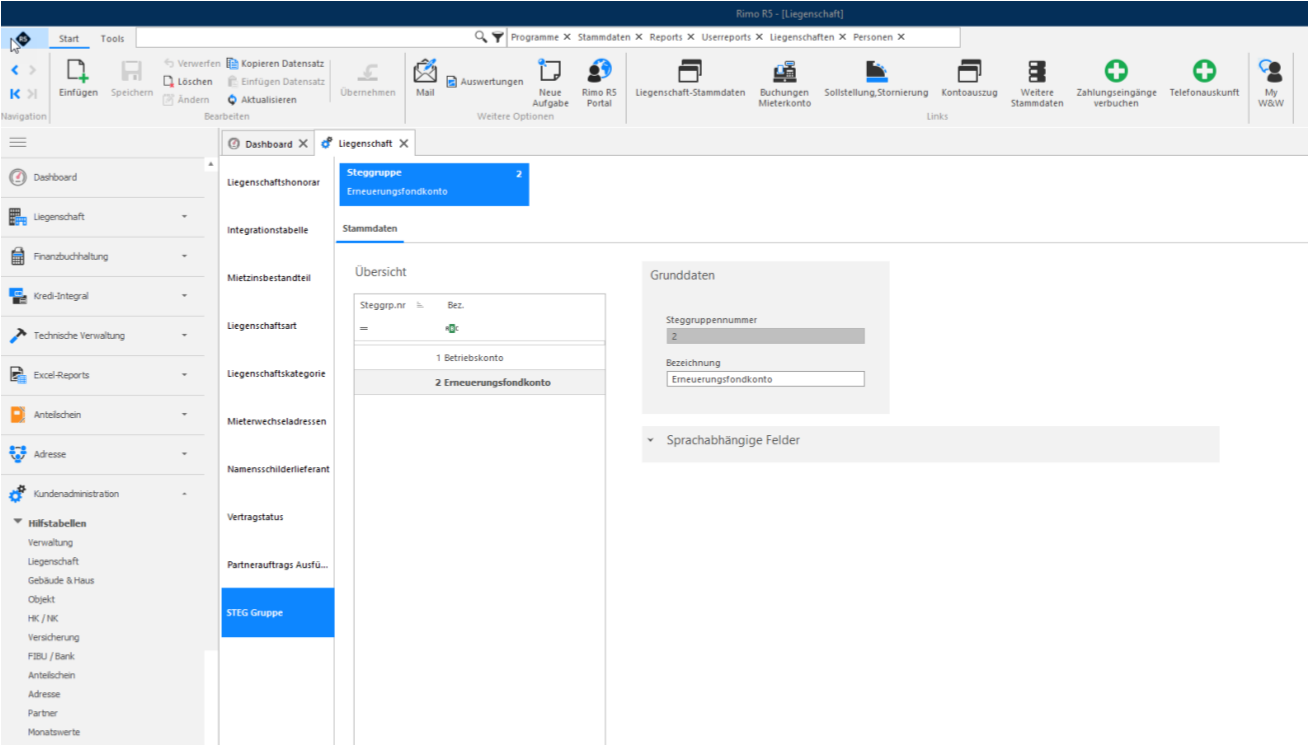
Sie können das STEG-Kapital gruppieren und dadurch verschiedene Kapitalanlagen sortiert auf dem Kapitalnachweis wie auch auf dem Nachweis zur Verrechnungsteuer ausweisen. In der Hilfstabelle STEG Gruppe definieren Sie alle möglichen Einheiten zur Aufteilung Ihrer Vermögenswerte. Dabei spielt die Vergabe der Steggruppen-Nummer und der Bezeichnung keine konkrete Rolle und kann frei definiert werden. Es ist auch möglich, ganz ohne STEG-Gruppen zu arbeiten
MENÜ: KUNDENADMINISTRATION / HILFSTABELLE LIEGENSCHAFT REGISTER: STEG-GRUPPE
Erfassen der Vermögenswerte
In einem zweiten Schritt erfassen Sie sämtliche Wertschriften und teilen diesen den entsprechenden Gruppen mit einem Verteilschlüssel zu.
MENÜ: LIEGENSCHAFT / STAMMDATEN / STEG KAPITAL + VST ERFASSEN REGISTER: LIEGENSCHAFT STEG
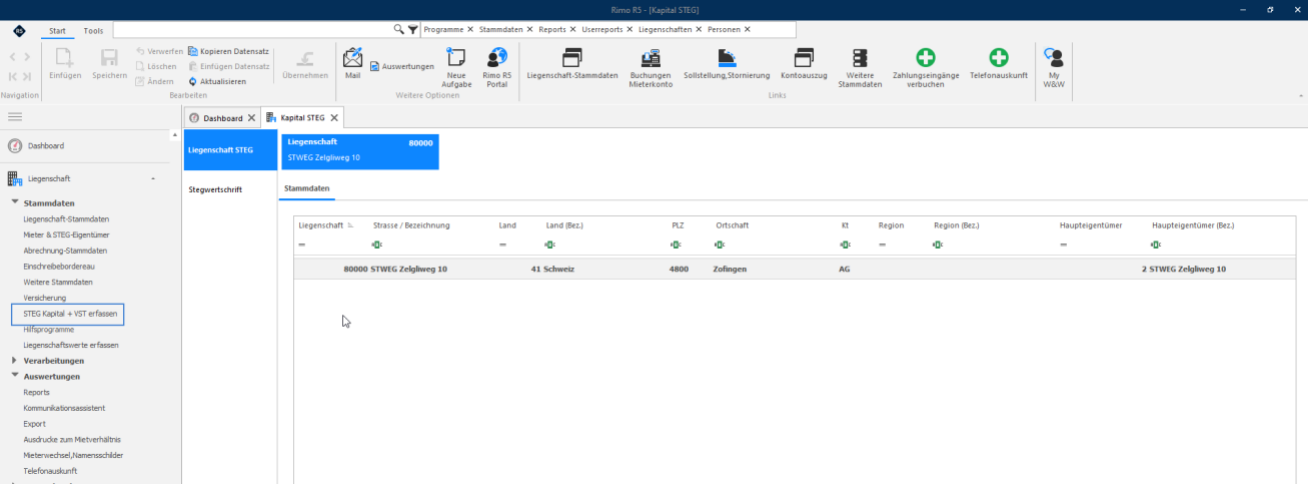
Wählen Sie hier Ihre zu bearbeitende Gemeinschaft aus. Wechseln Sie dann zu Register Stegwertschrift.
Kapitalnachweis und Verrechnungssteuer
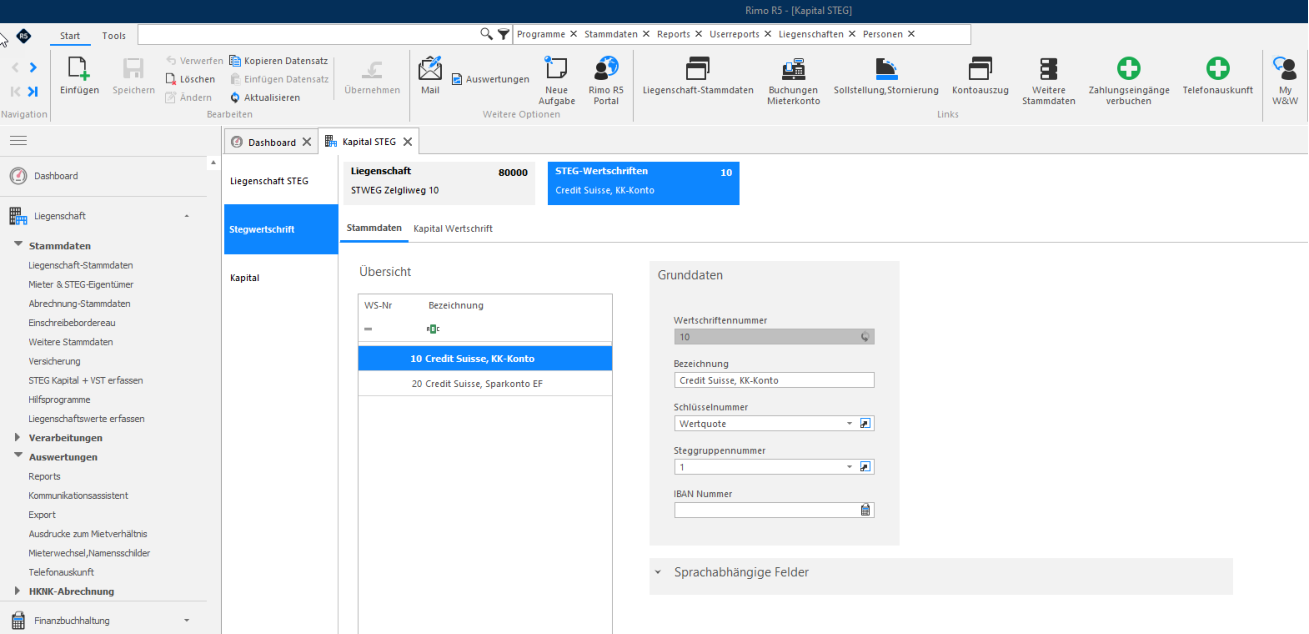
Hier erfassen Sie die Vermögenswerte, die auf dem Kapitel/VST-Nachweis gezeigt werden sollen. Achten Sie hier auf eine eindeutige Bezeichnung, im besten Fall mit Kontonummer und IBAN. Hier können Sie dann auch die Zugehörigkeit zu einer STEG-Gruppe definieren. Im Feld Schlüsselnummer legen Sie fest, wie der Vermögenswert auf die Eigentümer verteilt wird. Das kann der Schlüssel Wertquote sein, bei Erneuerungsfond für Eistellhallen aber auch der Miteigentumsanteil.
Wenn Sie eine Gemeinschaft betreuen, die pro Haus ein eigenes Konto für den Erneuerungsfond haben, müssen Sie einen eigenen Schlüssel über die Wertquoten innerhalb des Hauses erfassen und auf den Objekten führen. → WQ Haus1, WQ Haus 2 etc. Anderenfalls können Sie die Anteile nicht ausschliesslich auf die Eigentümer im einzelnen Haus verteilen.
Erfassen des Kapitals
Im Register «Kapital» werden die einzelnen Werte der Kapitalien erfasst. Hier tragen Sie den Saldo der Wertschriften per Abrechnungsjahr ein. Auch bei unterjährigen Abrechnungsperioden wird immer der Saldo per 31.12. deklariert.
MENÜ: LIEGENSCHAFT / STAMMDATEN / STEG KAPITAL + VST ERFASSEN REGISTER: KAPITAL
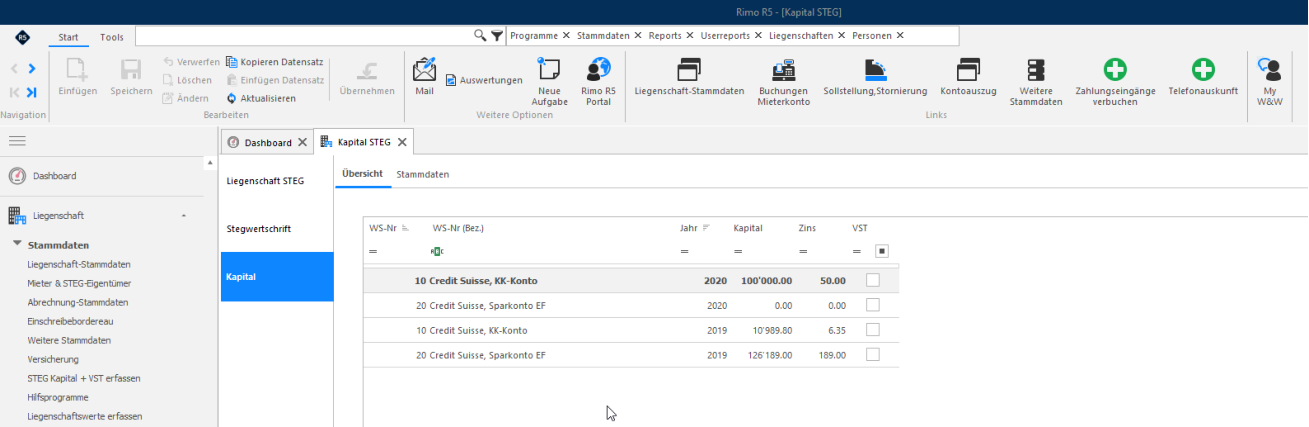
Wählen Sie hier ohne Auswahl in das Register Stammdaten und geben das zu erfassende Jahr ein. Dann können Sie den Saldo und Zinsertrag per 31.12. desgewählten Jahres erfassen. Bei einer MEG setzten Sie noch das Flag VST, wenn der Ertrag mit Verrechnungssteuer belastet war.
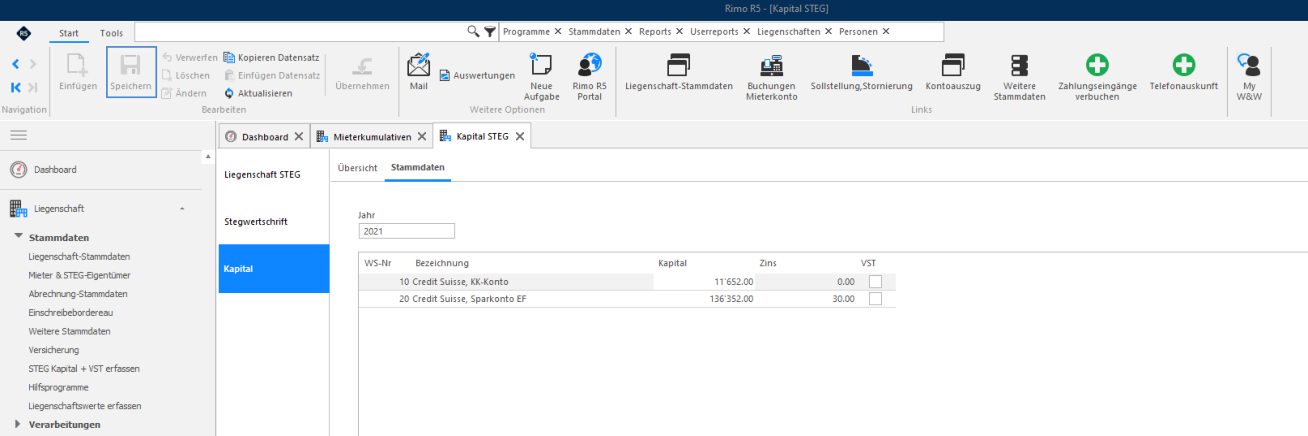
Anschliessend die Eingabe speichern.
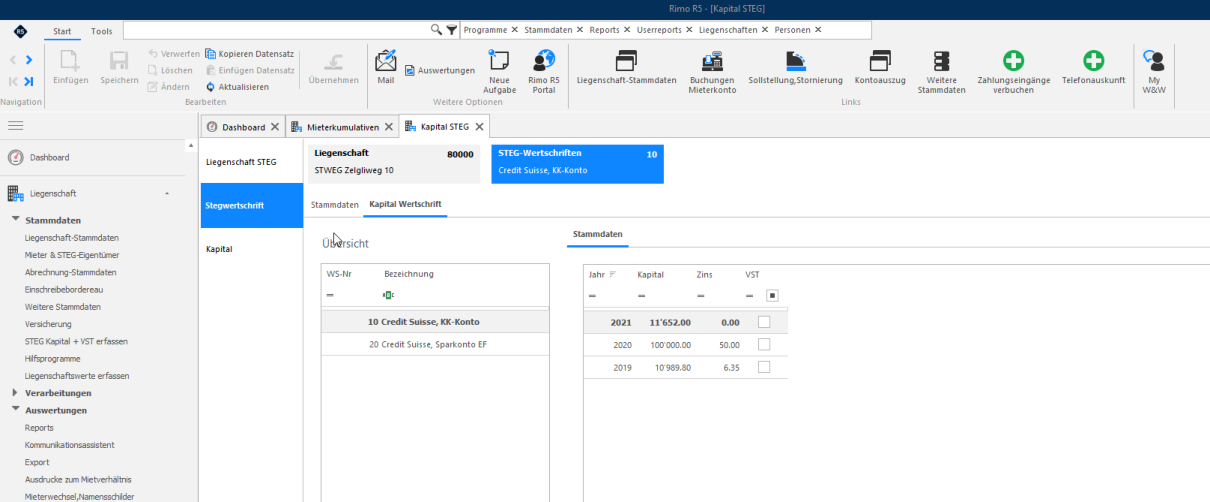
Hier können Sie die historischen Saldi und Erträge noch nachschauen:
MENÜ: LIEGENSCHAFT / STAMMDATEN / STEG KAPITAL + VST ERFASSEN REGISTER: STEGWERTSCHRIFT
Auswerten des Kapitals
Das Reporting erfolgt via Liegenschaftsreports. Hier sind drei Reports im Rimo R5 vorgesehen:
MENÜ: LIEGENSCHAFT / AUSWERTUNGEN / REPORTS REPORT: STEG
Kapitalnachweis und Verrechnungssteuer
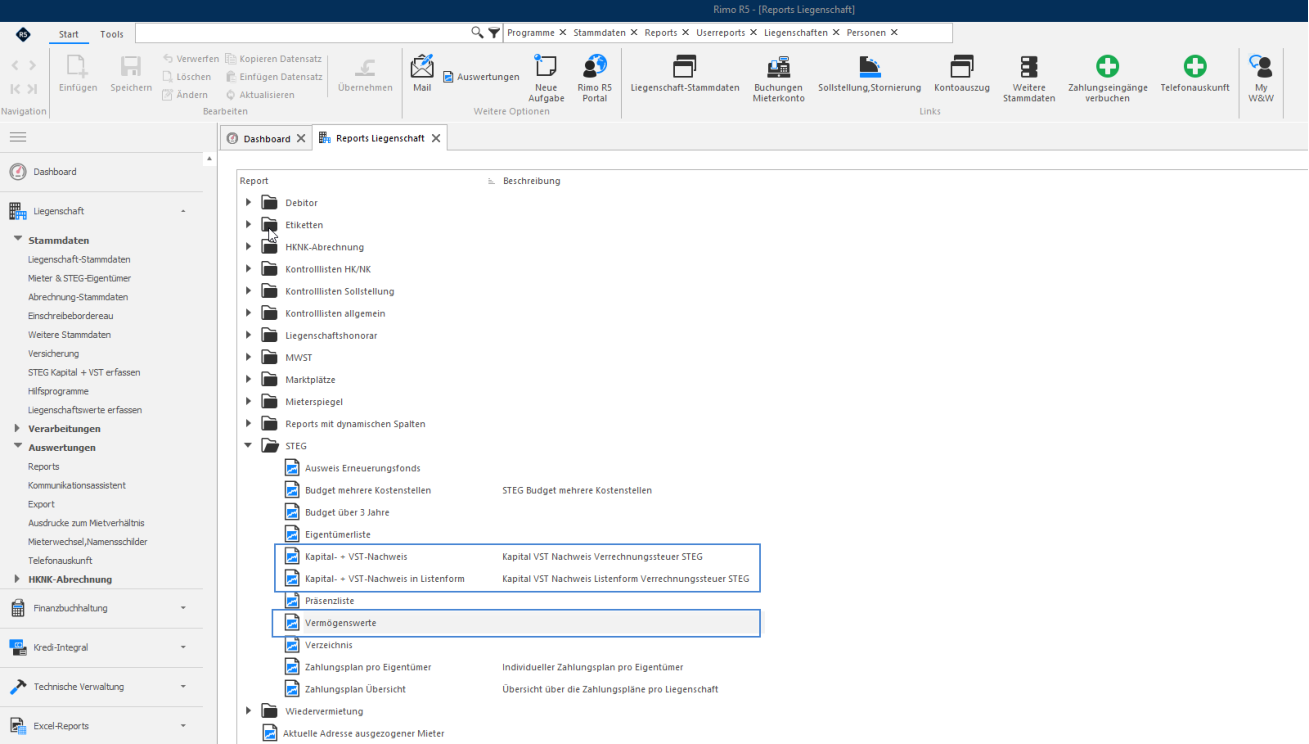
Kapital + VST Nachweis
Hier erstellen Sie pro Eigentümer den personalisierten Vermögensausweis, der der Steuererklärung beigelegt werden kann.
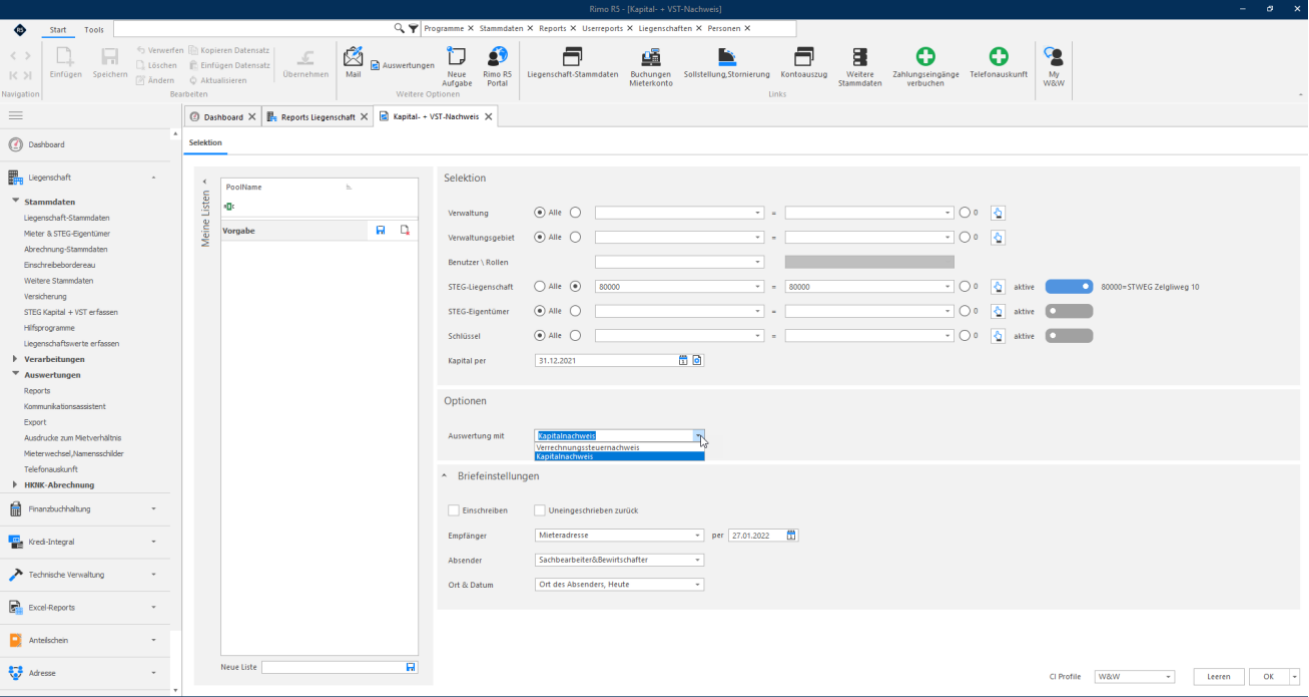
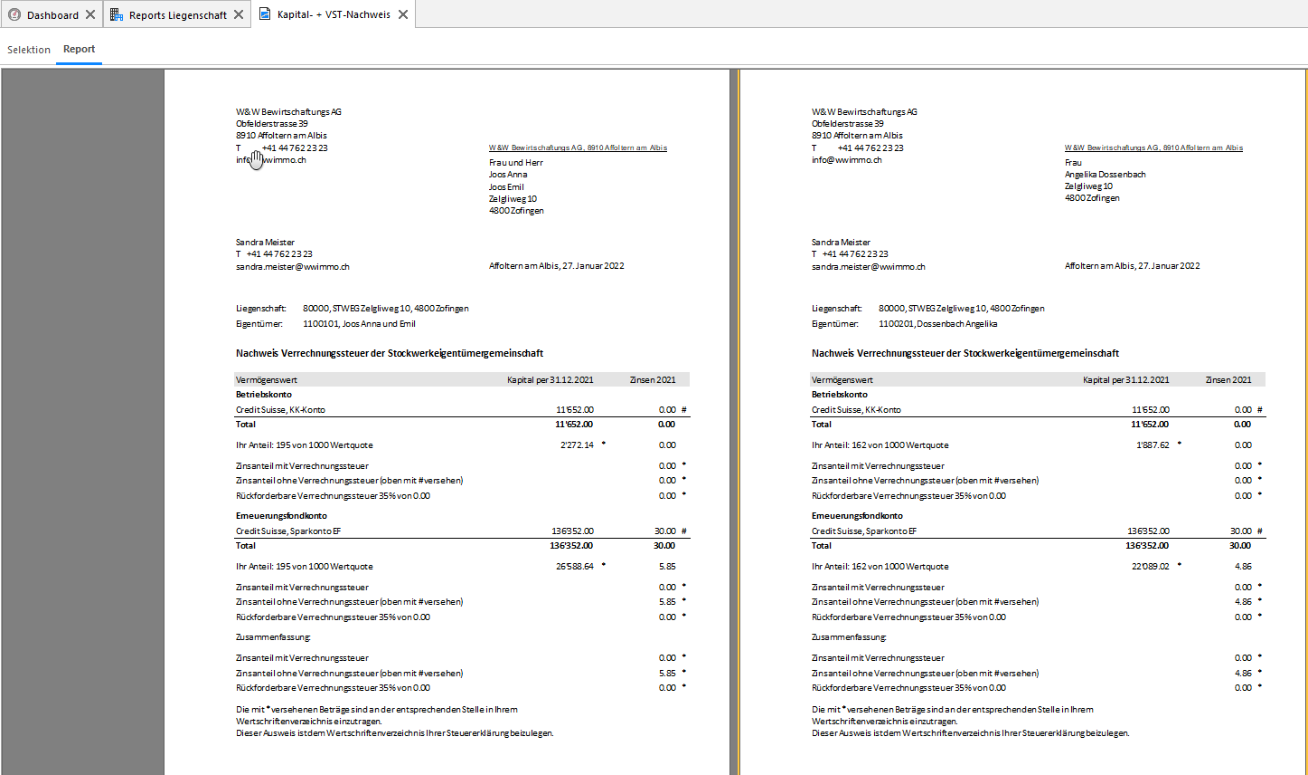
Hier können Sie selektieren, wem Sie den Nachweis erstellen und per wann. Weiterhin wählen Sie Hier zwischen Kapital- und Verrechnungssteuernachweis, wobei wie gesagt der VST-Nachweis nur für MEG benötigt wird. Bestimmen Sie Absender und Kontakt und bereiten Sie den Report auf. Beide Reports werden immer ohne Unterschrift und Grussformel aufbereitet
Beispiel VST-Nachweis:
Beispiel Kapitalnachweis:
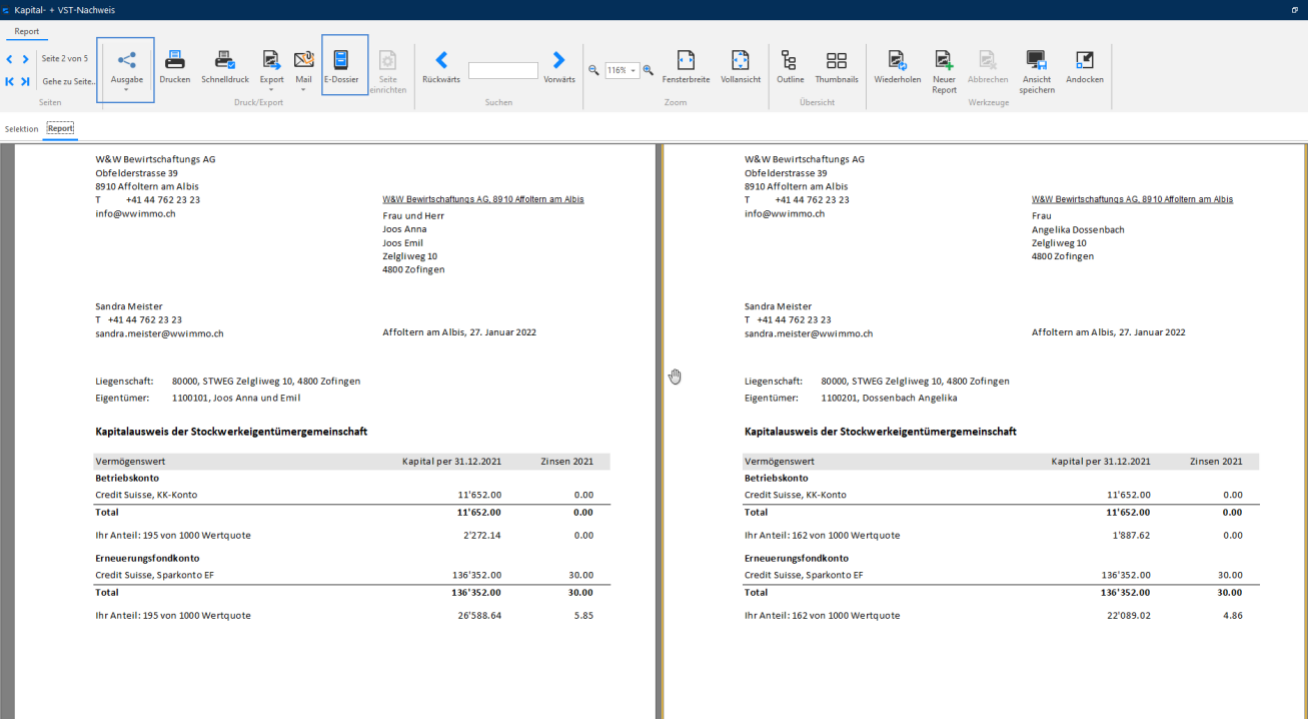
Texte und Überschriften lassen sich im Standardtext 134515 ändern.
Wir empfehlen, die Briefe im E-Dossier abzulegen pro Eigentümer. Für den Versand per Kommunikationsassistent verweisen wir auf die Dokumentation «Verarbeitungen zur Liegenschaft» Kap. 17.
Kapitalnachweis und Verrechnungssteuer
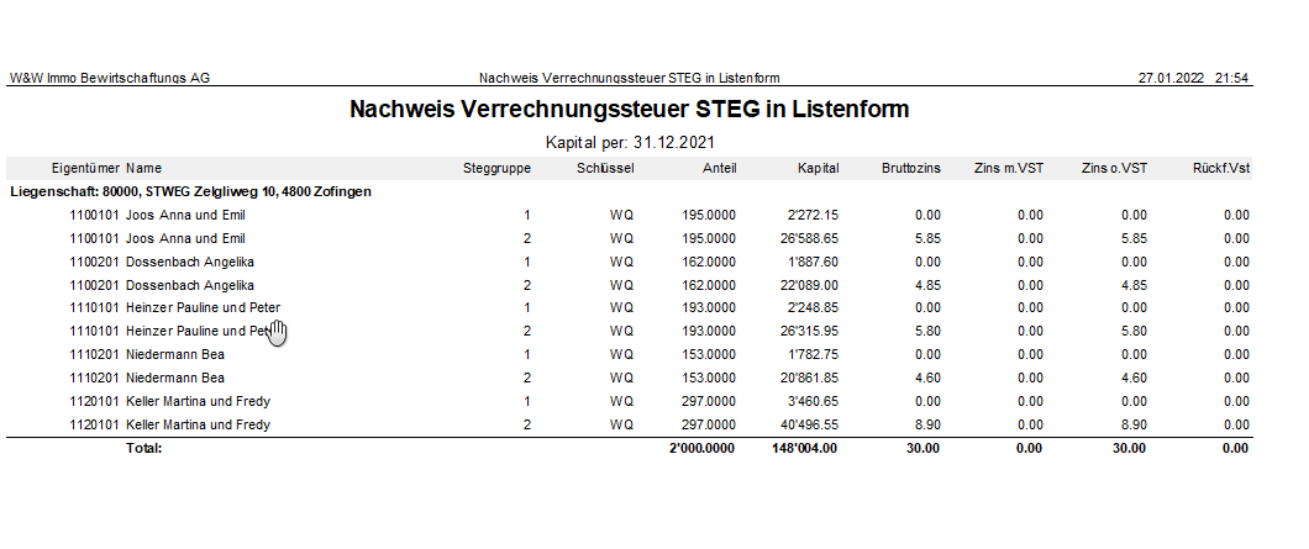
Kapital + VST Nachweis in Listenform
Die Liste gibt Ihnen in einer Übersicht Aufschluss über die einzelnen Vermögensanteile pro STEGEigentümer
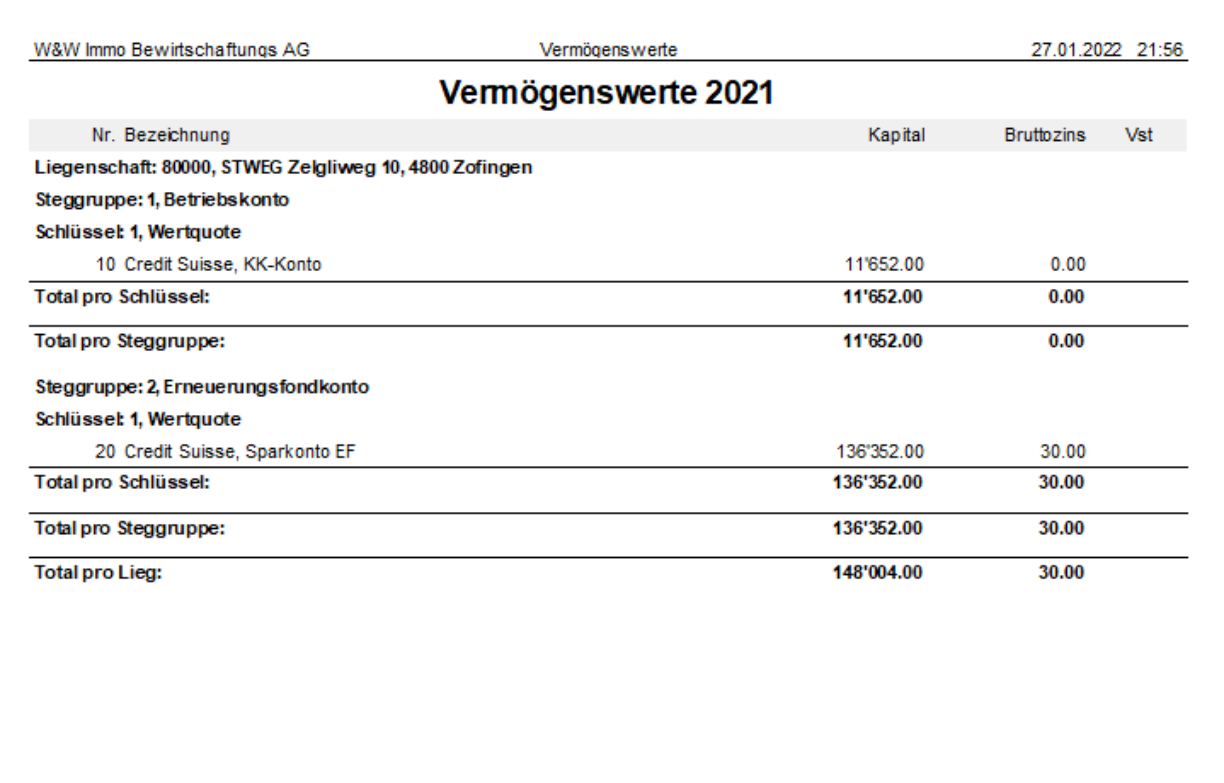
Vermögenswerte
Dieser Report listet alle Vermögenswerte per Stichtag auf.
Zahlungsplan
Mit dieser Jahresendverarbeitung haben Sie die Möglichkeit, für Stockwerkeigentümer- und Miteigentümergemeinschaften nach der Erstellung der Heiz- und Betriebskostenabrechnung und des definitiv gespeicherten Budgets, einen Zahlungsplan zu generieren.
In der Regel erfolgt die Generierung des Zahlungsplan und Erstellung der Budgetrechnungen nach der Versammlung, resp. nach Genehmigung der Jahresrechnung und des Budgets. Mit dem Zahlungsplan werden nebst «Abrechnungssaldo aus der letzten HK/BK-Abrechnung» und «aufgelaufenen Budgetraten» (zum Zeitpunkt der Zahlungsplangenerierung) auch «Vorauszahlungen der laufenden Budgetperiode» automatisch miteinander verrechnet und in Rechnung gestellt. Die Zahlungsperiode ist von der Budgetperiode unabhängig. Die Verrechnungsart und die Zahlungsplanperiode wird pro Stockwerkeigentümer- und Miteigentümergemeinschaft einmalig eingerichtet. Mittels Auswertung bzw. Report «Zahlungsplan Übersicht» erhalten Sie eine Übersicht über alle Eigentümer bzw. Anzahl Zahlungsplanraten und Fälligkeiten. Die Budgetrechnungen werden aufgrund des generierten Zahlungsplans gedruckt. Durch die Führung eines Zahlungsplans wird das Inkasso optimiert und kann mit dem Kontoauszug überprüft werden.
ACHTUNG:
Der Zahlungsplan ist eine Jahresendverarbeitung und sollte nur einmal aufbereitet und gebucht werden. Bitte vermeiden Sie die Verwendung des Zahlungsplans für neue Eigentümer innerhalb des Geschäftsjahres. Diese haben keinen Verrechnungsbetrag und können normal mit dem Rechnungsdruck bedient werden.
Hinweis
Da der Zahlungsplan den «Abrechnungssaldo aus der letzten HK/BK-Abrechnung» für die Berechnung benötigt, kann dieser erst ab dem 2. Betriebsjahr, d.h. erst dann verwendet werden, wenn bereits eine verbuchte HK/NK-Abrechnung zur Verfügung steht.
Zahlungsplan
Vorbereitungsarbeiten
Definition Konto Zahlungsplan
Kontrollieren Sie, ob in der Integrationstabelle «STEG-Gemeinschaften» das FIBU-Konto «Zahlungsplan» enthalten ist. Dieses Konto wird von Rimo R5 bei der Verbuchung des Zahlungsplans als Durchlaufkonto verwendet.
MENÜ: KUNDENADMINISTRATION / HILFSTABELLEN / LIEGENSCHAFT REGISTER: INTEGRATIONSTABELLE / ÜBERSICHT + STAMMDATEN
Markieren Sie in der Übersicht die Integrationstabelle STEG-Gemeinschaften und wechseln Sie ins Register Stammdaten.
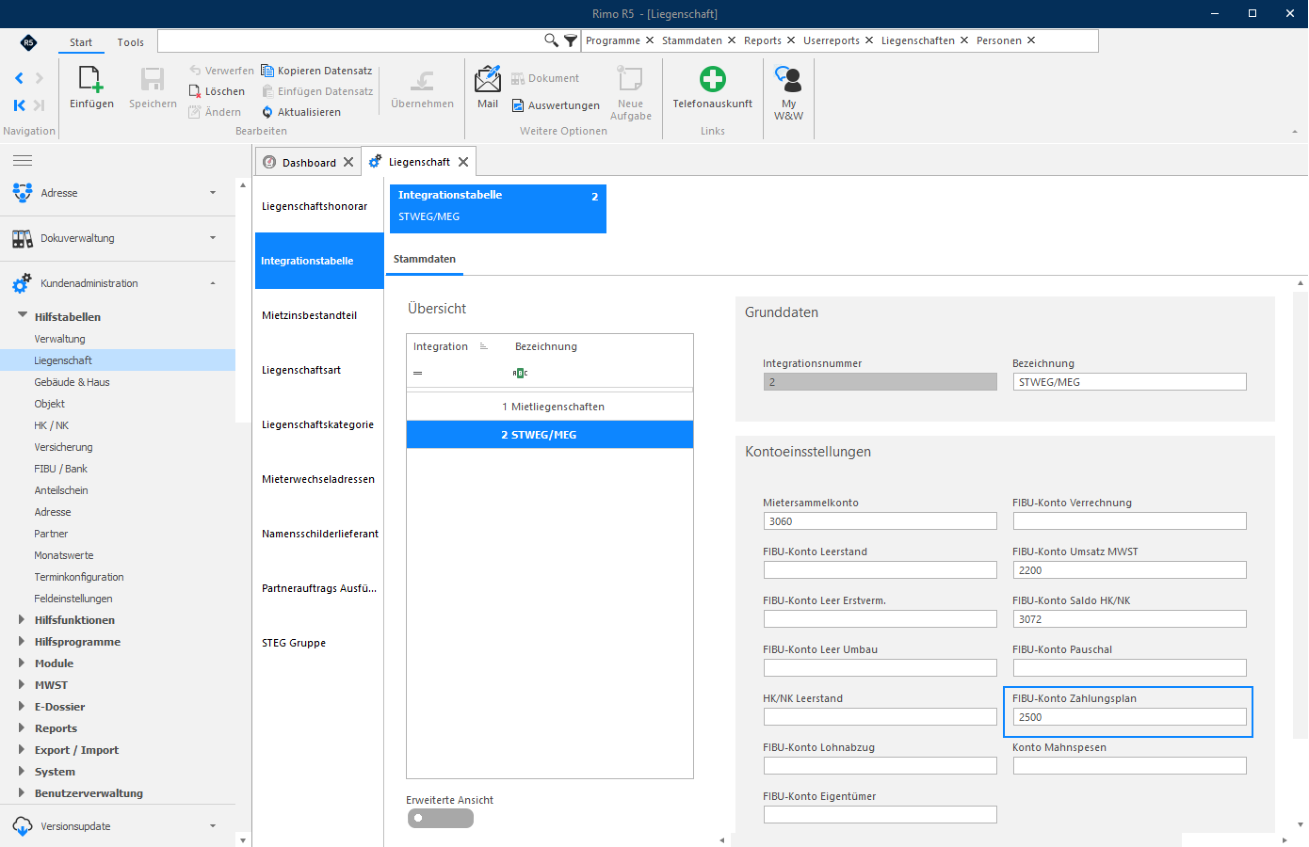
Kontrollieren Sie, ob das FIBU-Konto Zahlungsplan eingetragen ist.
FIBU Durchlaufkonto für Zahlungsplan
Erfassen Sie das «Zahlungsplan Durchlaufskonto» in den jeweiligen Finanzbuchhaltungen der Mit- und Stockwerkeigentümergemeinschaften.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
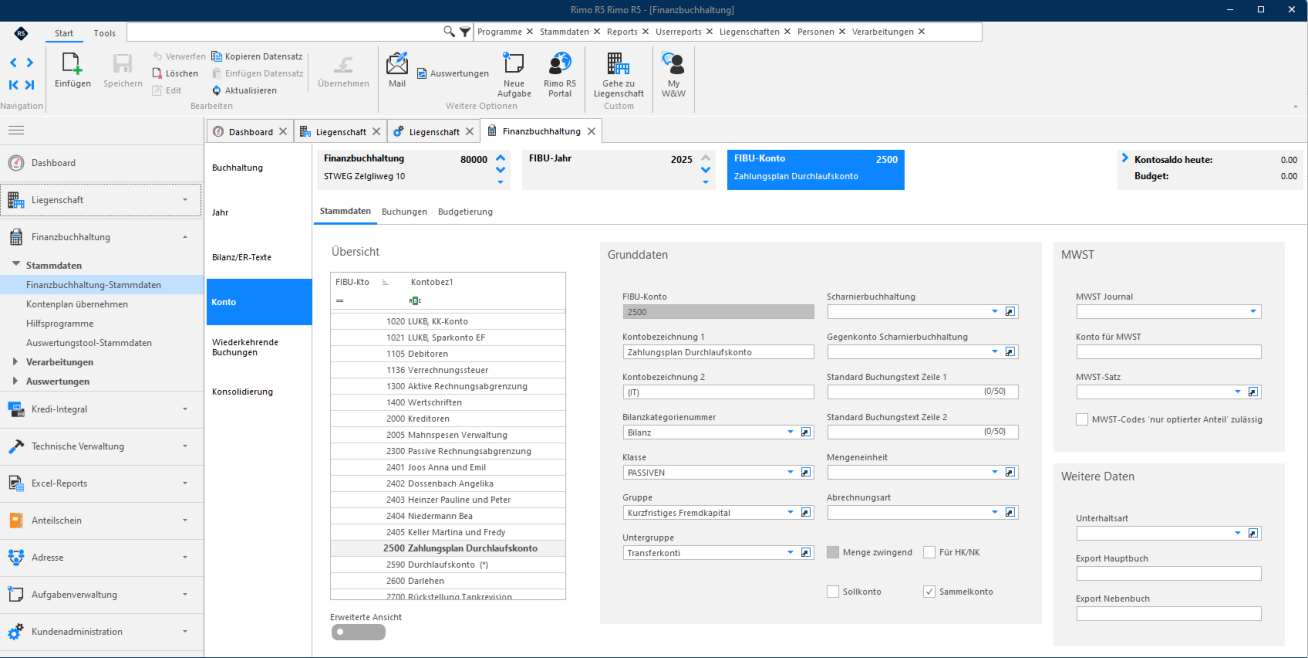
Eichrichtung Zahlungsplan pro STEG-Liegenschaft
Bei der Generierung des Zahlungsplans ermittelt Rimo R5 pro Eigentümer den «Verrechnungsbetrag». Die Berechnung ist abhängig von der «Zahlungsplanvorgabe» bzw. der eingestellten «Verrechnungsart bei Guthaben und Belastung» (Unterschiedliche Verrechnungsarten bzw. Zahlungsplantyp-Nr. siehe Kapitel: Erfassung Stammdaten Zahlungsplan).
Je nach Zeitpunkt der Versammlung bzw. Genehmigung der Abrechnung und des Budgets, kann die Zahlungsplanperiode und die berücksichtigten Vorauszahlungen der Eigentümer für die Generierung des Zahlungsplans individuell eingestellt werden.
Beispiel Berechnung Verrechnungsbetrag
Wurde beim Eigentümer in den Stammdaten «Verrechnungsbetrag» gewählt, berechnet Rimo R5 mit «fortlaufender Verrechnung».
Im folgenden Beispiel wird ein «Zahlungsplan mit zusätzlicher Budgetrate» zur Sicherstellung der Liquidität bis zur nächsten Versammlung bzw. Genehmigung des neuen Budgets aufgezeigt.
Zahlungsplan
Ziele des definierten Zahlungsplans:
- Das Budget 2023/2024 soll bis 30.06.2024 erreicht (einbezahlt) sein.
- Im Juli 2024 soll für die Überbrückung bis zur Genehmigung des Budgets 2024/2025 eine «normale bzw. zusätzliche Budgetrate» auf der Basis des Budgets 2023/2024 eingezogen werden.
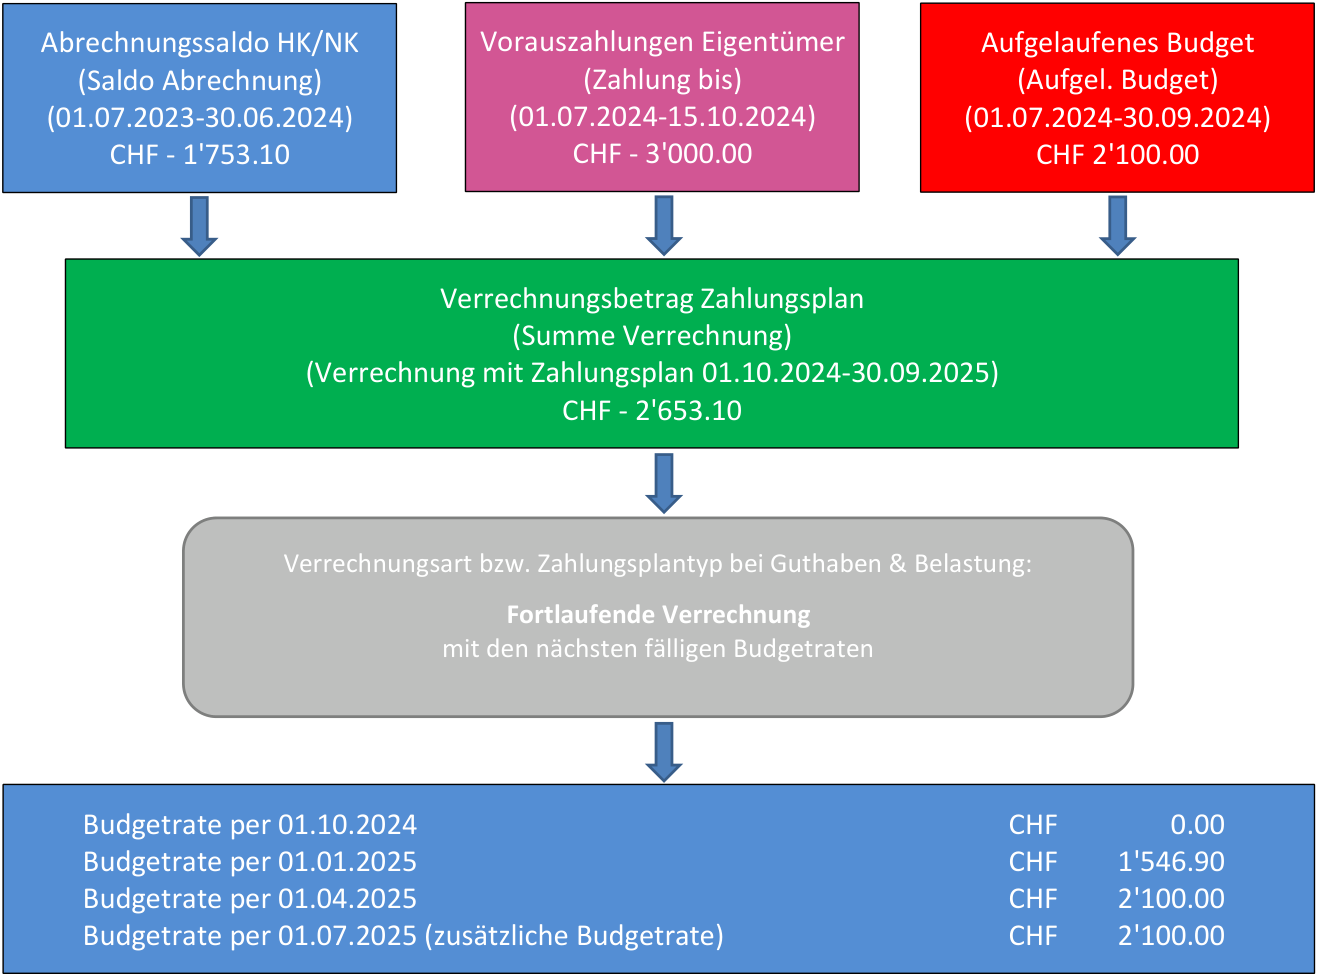
Abrechnungssaldo HK/NK Vorauszahlungen Eigentümer Aufgelaufenes Budget (Saldo Abrechnung) (Zahlung bis) (Aufgel. Budget) (01.07.2023-30.06.2024) (01.07.2024-15.10.2024) (01.07.2024-30.09.2024) CHF - 1'753.10 CHF - 3'000.00 CHF 2'100.00 Verrechnungsbetrag Zahlungsplan (Summe Verrechnung) (Verrechnung mit Zahlungsplan 01.10.2024-30.09.2025) CHF - 2'653.10 Verrechnungsart bzw. Zahlungsplantyp bei Guthaben & Belastung: Fortlaufende Verrechnung mit den nächsten fälligen Budgetraten Budgetrate per 01.10.2024 CHF 0.00 Budgetrate per 01.01.2025 CHF 1'546.90 Budgetrate per 01.04.2025 CHF 2'100.00 Budgetrate per 01.07.2025 (zusätzliche Budgetrate) CHF 2'100.00
Details zu diesem Schema:
Zahlungsplanperiode: 01.10.2024 bis 30.09.25 Abrechnungsperiode HK/BK: 01.07.2023 bis 30.06.2024 (Saldo CHF - 1'753.10) Vorauszahlungen Eigentümer: 01.07.2024 bis 15.10.2024 (CHF - 3'000.00) Der Zahlungsplan wird am 15.10.2024 generiert und die Zahlungen werden somit bis zu diesem Zeitpunkt berücksichtigt. Budgetperiode 2025 01.07.2024 bis 30.06.2025 (CHF 8'400.00) Ziel Budgeterreichung bis: 30.06.2025 (gemäss Ende nächste Abrechnungsperiode) Fälligkeit Budget: Juli 2024 / Okt 2024 / Jan 2025 / Apr 2025 (Anzahl Budgetfälligkeiten innerhalb der Budgetperiode = 4) Budget pro Fälligkeit: CHF 8'400.00 : 4 = CHF 2'100.00 Fälligkeiten Zahlungsplan: Okt 2024 / Jan 2025 / Apr 2025 / Juli 2025 (gemäss Zahlungsplanperiode und Fälligkeiten Budget) Aufgelaufenes Budget: 01.07.2021-30.09.2021 (CHF 2'100.00) (Betrag von Anzahl Budgetfälligkeiten vom Beginn der Budgetperiode bis zum Beginndatum der Zahlungsplanperiode = -1) Zusätzliche Budgetrate: 01.07.2024-30.09.2024 (CHF 2'100.00) (Anzahl Fälligkeiten ab Ende Budgetperiode +1 bis Ende Zahlungsplanperiode)