Auswertungen / Kontrollen
Report «Mieter-/Eigentümerspiegel» für Kontrolle Mieter-/Eigentümerwechsel
Zur Kontrolle der Erfassung oder Mutation von Mieter- und Eigentümerverhältnissen stehen Ihnen die «Mieter-/Eigentümerspiegel per Stichtag» oder «nach Periode» zur Verfügung.
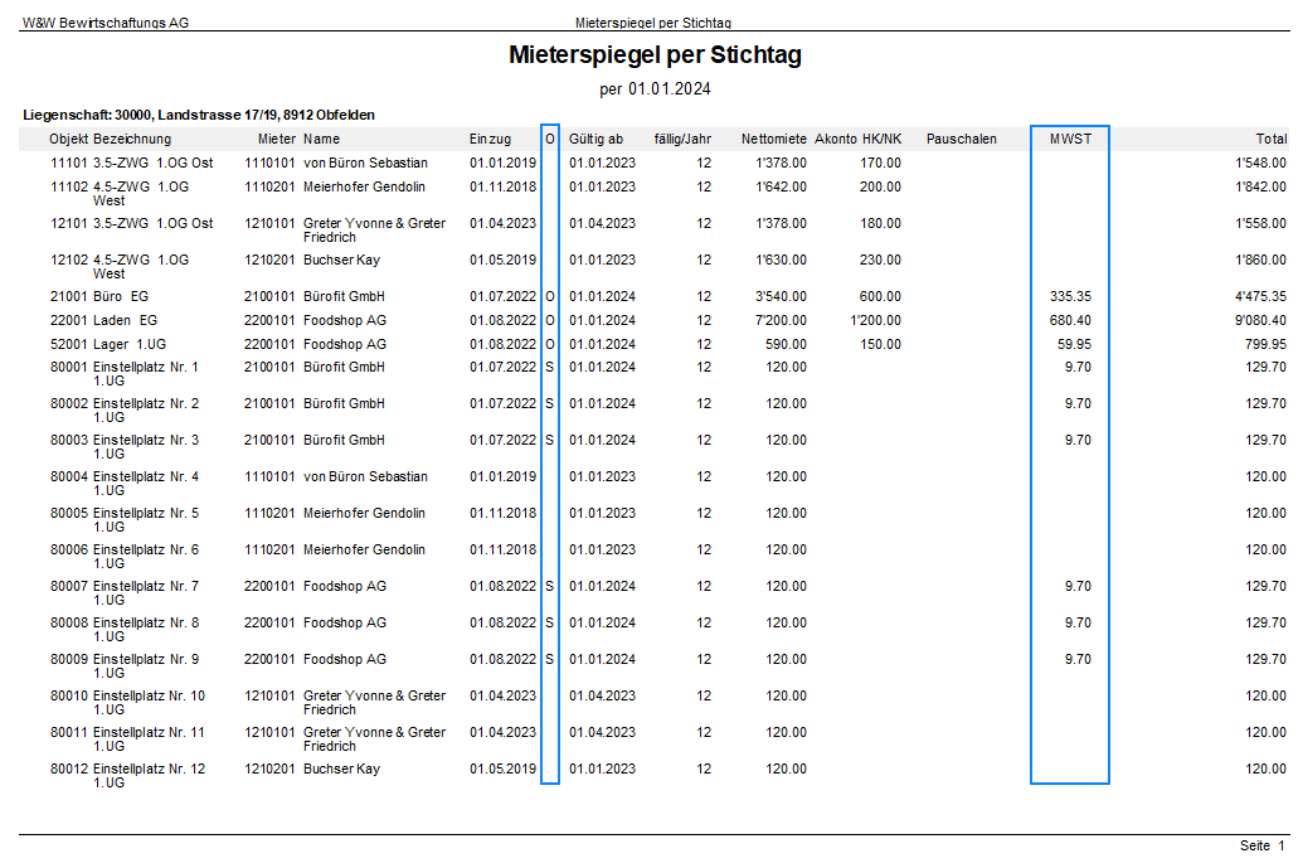
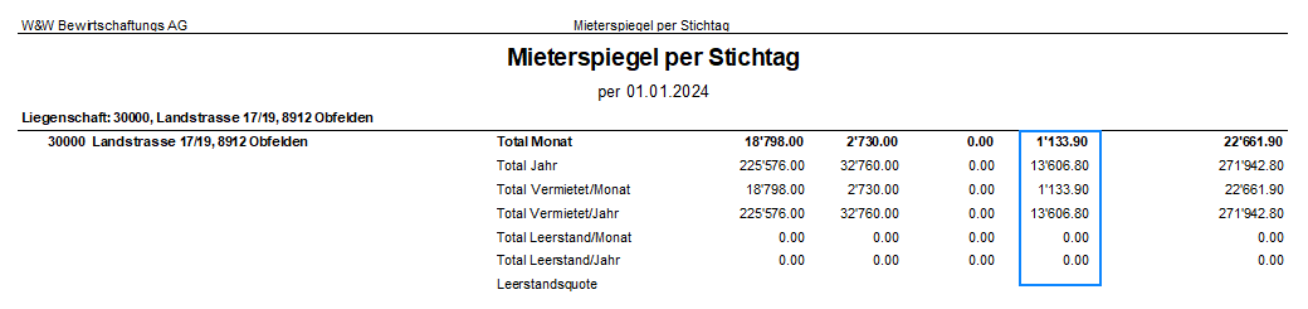
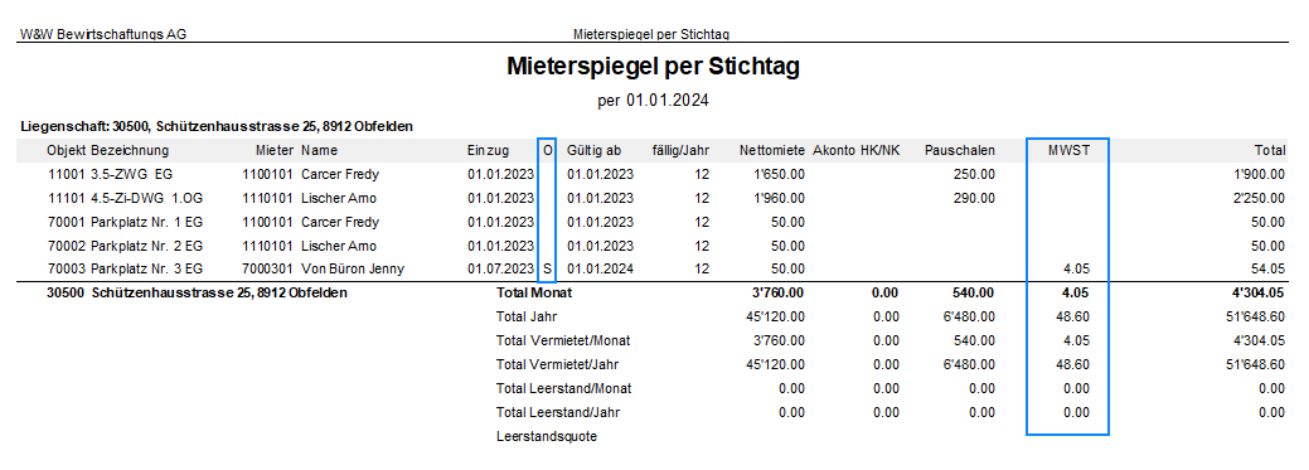
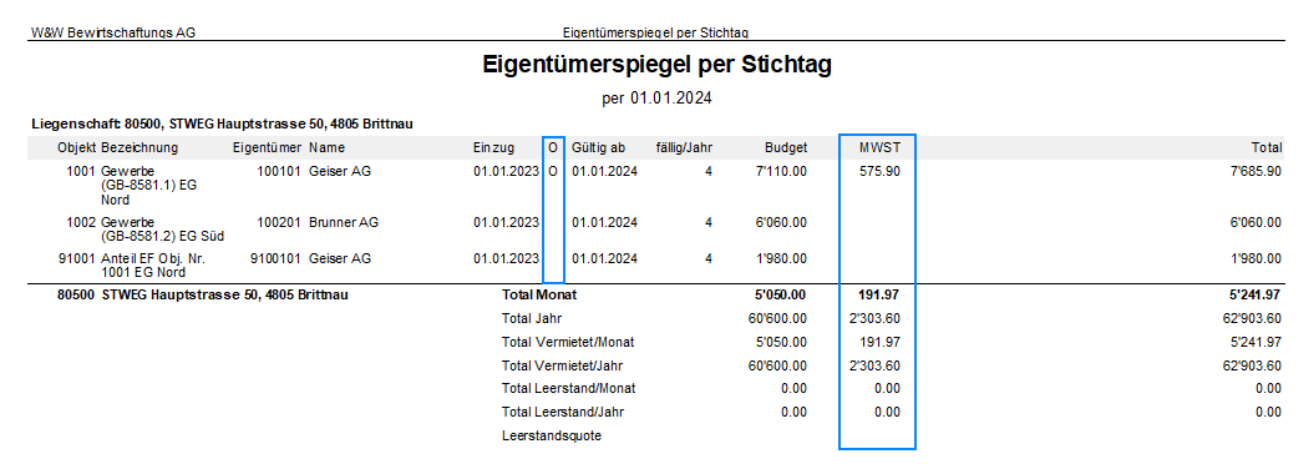
Die MWST wird in einer separaten Spalte ausgewiesen. Zudem sind die Miet- oder Eigentumsverhältnisse mit folgenden MWST-Informationen markiert:
- = nicht steuerpflichtig
S = steuerpflichtig
- ⃝ = optiert nach Art. 22 nMWSTG
In den nachfolgenden Kapiteln finden Sie 3 Mieter-/Eigentümerspiegel als Beispiel.
Mieterspiegel - Mietliegenschaft «optiert nach Art. 22 MWSTG»
MENÜ: LIEGENSCHAFT / AUSWERTUNGEN / REPORTS REPORT: MIETERSPIEGEL / MIETERSPIEGEL PER STICHTAG
Auswertungen / Kontrollen
Mieterspiegel - Mietliegenschaft mit «steuerpflichtigen Parkplätzen»
MENÜ: LIEGENSCHAFT / AUSWERTUNGEN / REPORTS REPORT: MIETERSPIEGEL / MIETERSPIEGEL PER STICHTAG
Eigentümerspiegel - Stockwerkeigentümergemeinschaft «optiert nach Art. 22 MWSTG»
MENÜ: LIEGENSCHAFT / AUSWERTUNGEN / REPORTS REPORT: MIETERSPIEGEL / MIETERSPIEGEL PER STICHTAG
Auswertungen / Kontrollen
Report «Optionszustand»
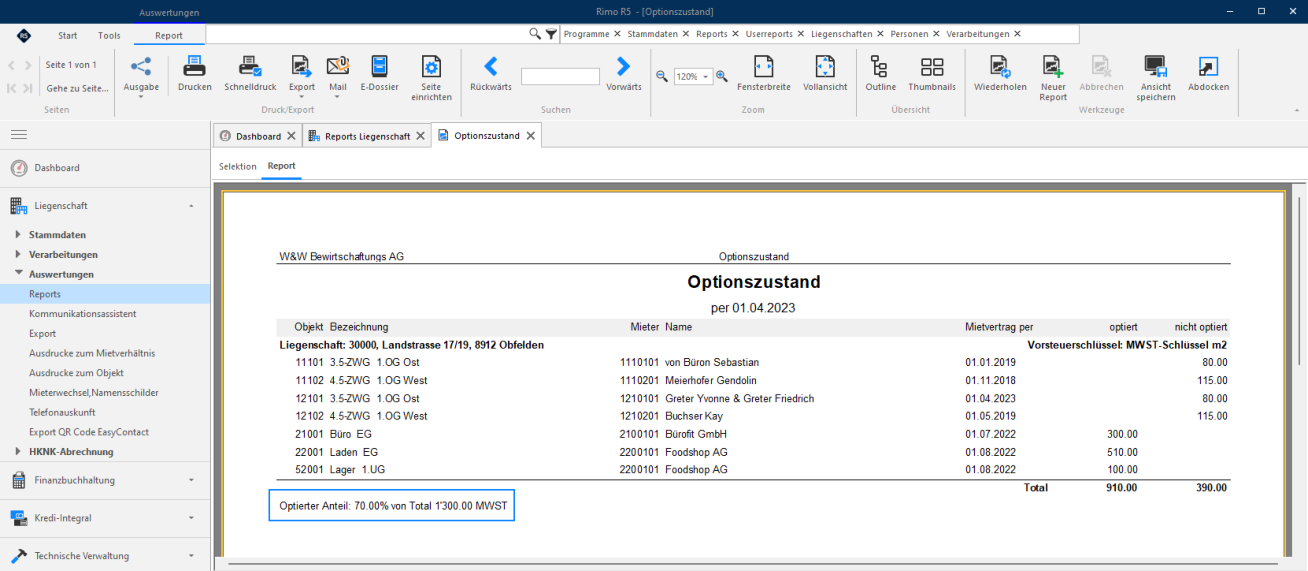
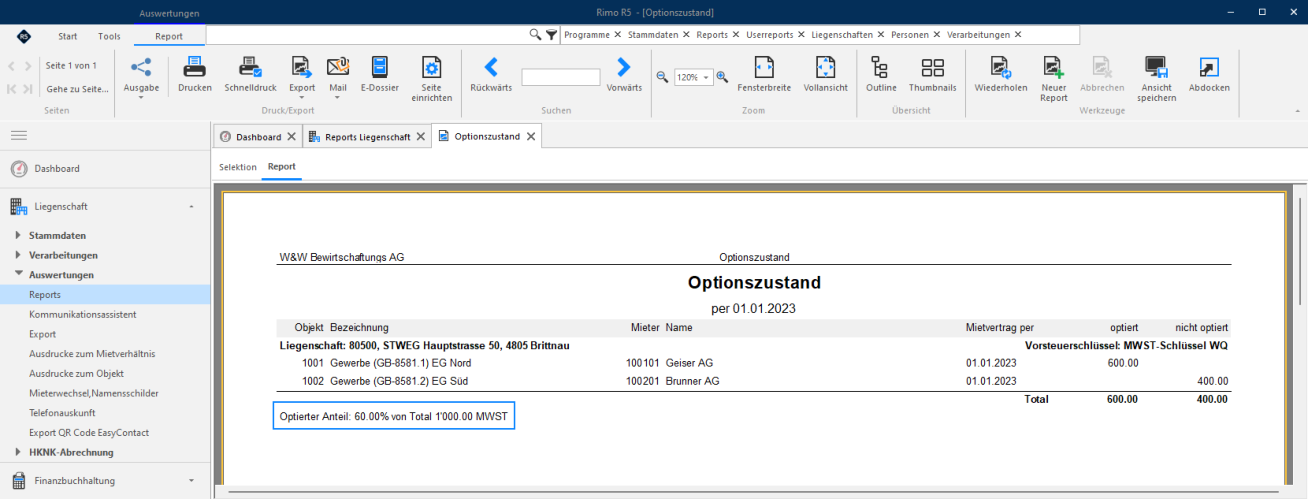
Mit dem Report « Optionszustand » kann der «optierte Anteil» einer Liegenschaft (optiert nach Art. 22 MWSTG) per Stichtag ausgewertet werden.
Hinweis:
Der « optierte Anteil (inkl. Veränderung) » einer Liegenschaft (optiert nach Art. 22 MWSTG) wird auch auf den Liegenschaft-Stammdaten unter «Information» im Register «optierter Anteil» informativ angezeigt (siehe Kapitel Informationen «optierter Anteil»).
Report Optionszustand - Mietliegenschaft «optiert nach Art. 22 MWSTG»
MENÜ: LIEGENSCHAFT / AUSWERTUNGEN / REPORTS REPORT: MWST / OPTIONSZUSTAND
Report Optionszustand - Stockwerkeigentümergemeinschaft «optiert nach Art. 22 MWSTG»
MENÜ: LIEGENSCHAFT / AUSWERTUNGEN / REPORTS REPORT: MWST / OPTIONSZUSTAND
Auswertungen / Kontrollen
Report «Meldepflichtige Mieterwechsel MWST»
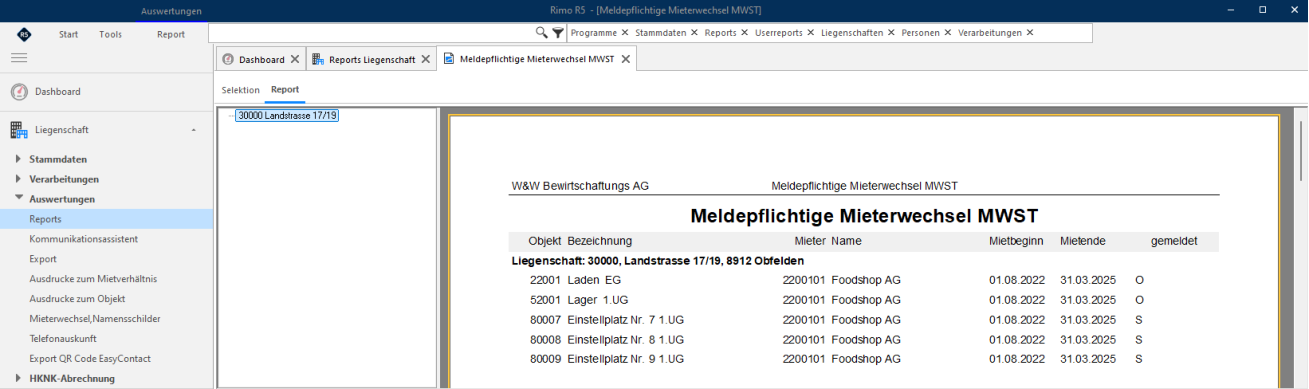
Mit dem Report « Meldepflichtige Mieterwechsel MWST » können die «Mieter- und Eigentümerwechsel mit MWST» einer Liegenschaft (optiert nach Art. 22 MWSTG) per Stichtag ausgewertet werden.
Hinweis:
Seit dem 1. Januar 2010 sind keine Optionsgesuche für MWST-Unterstellungen mehr nötig. Damit fiel auch die Meldepflicht dahin. Der Report «Meldepflichtige Mieterwechsel MWST» hat also heutzutage rein informativen Charakter und kann für interne Zwecke verwendet werden.
MENÜ: LIEGENSCHAFT / AUSWERTUNGEN / REPORTS REPORT: MWST / MELDEPFLICHTIGE MIETERWECHSEL MWST
Report «Optierte Leerstände»
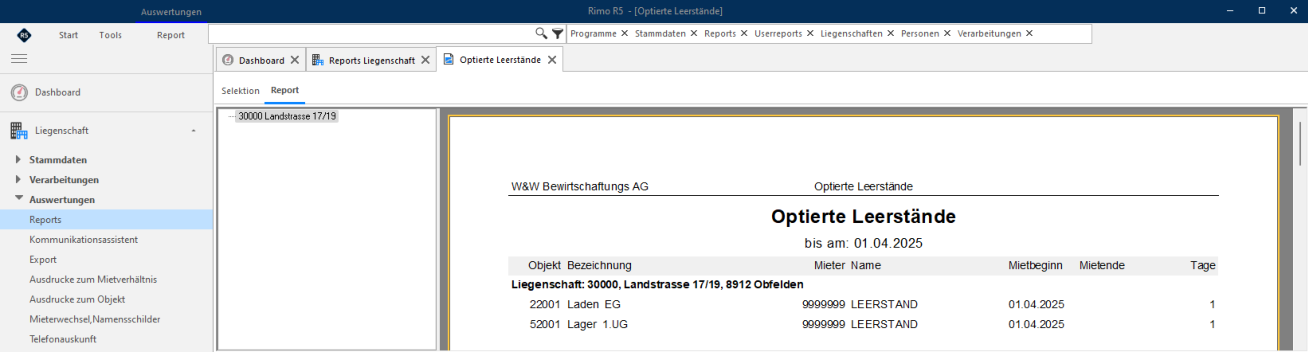
Mit dem Report « Optierte Leerstände » können die «optierten Leerstände» einer Liegenschaft (optiert nach Art. 22 MWSTG) per Stichtag ausgewertet werden.
Hinweis:
Falls in der Selektionsmaske das Feld «Dauer (in Tagen)» ausfüllt wird, werden nur diejenigen Mietverhältnisse gedruckt, bei denen diese Dauer bis zum gewählten Stichtag grösser ist. Weil im Gesetz ursprünglich festgelegt wurde, dass ein Objekt bei einem Leerstand längstens 12 Monate als optiert weitergeführt werden kann, wurde diese Auswertung dazumal implementiert. Aktuell gibt es keine zeitlichen Beschränkungen der Dauer eines optieren Leerstandes.
MENÜ: LIEGENSCHAFT / AUSWERTUNGEN / REPORTS REPORT: MWST / OPTIERTE LEERSTÄNDE
Einrichtung einer Finanzbuchhaltung mit MWST
Für die Bewirtschaftung von Mietliegenschaft mit «steuerpflichtigen Parkplätzen», «Mietliegenschaft oder Stockwerkeigentümergemeinschaft optiert nach Art. 22 MWSTG» sind im Rimo R5 diverse « MWSTrelevante » Einstellungen in der Finanzbuchhaltung nötig.
Stammdaten Buchhaltung - Hinterlegung MWST
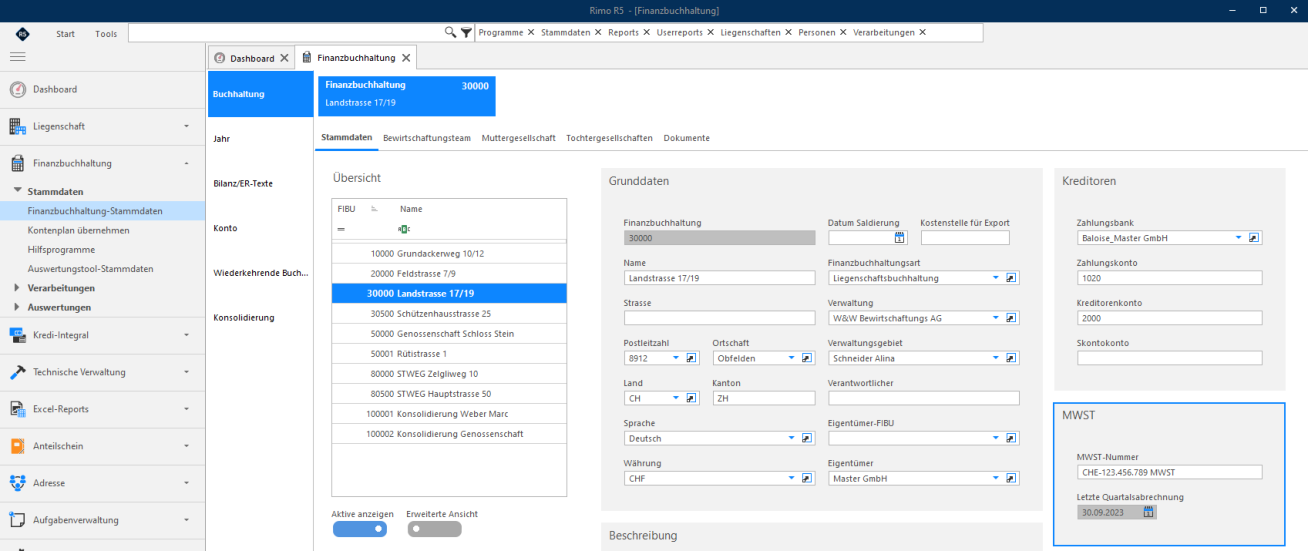
In den FIBU-Stammdaten muss die neunstellige « Registernummer MWST » hinterlegt werden, welche Sie von der Eidgenössischen Steuerverwaltung (ESTV) mitgeteilt bekommen haben. Es genügt, die 9 Ziffern einzutippen, Rimo R5 ergänzt alle nötigen Zeichen, wenn Sie mit Tabulator fortfahren.
Falls eine MWST-pflichtige oder -optierte Liegenschaft neu erfasst wird, genügt es die «MWSTRegisternummer» in den Liegenschaft-Stammdaten einzugeben. Rimo R5 kopiert sie dann automatisch in die FIBU-Stammdaten.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: BUCHHALTUNG / STAMMDATEN
Hinweis:
Beim Erstellen der definitiven MWST-Abrechnung im Rimo R5 werden die Werte aller Buchhaltungen «mit der gleichen MWST-Registernummer» zusammengefasst und abgerechnet.
Zudem wird bei der Fertigstellung der definitiven MWST-Abrechnung das «Abrechnungsdatum» im Feld « Letzte Quartalsabrechnung » von Rimo R5 automatisch gesetzt.
Einrichtung einer Finanzbuchhaltung mit MWST
Differenzierung beim Einrichten und Buchen von FIBU-Konti mit MWST
Beim Einrichten der MWST-Informationen auf den einzelnen FIBU-Konti wird zwischen einer Mietliegenschaft und Stockwerkeigentum unterschieden.
Bei der Betriebskostenabrechnung im Stockwerkeigentum tragen die Eigentümer den gesamten Aufwand. Bei Mietliegenschaften hingegen können den Mietern gemäss Mietrecht nur die vertraglich (gemäss Mietvertrag) vereinbarten Nebenkosten weiterverrechnet werden. Die restlichen Kosten trägt der Eigentümer der Liegenschaft.
Wichtig:
Im Rimo R5 werden Kosten, die dem Mieter oder dem Stockwerkeigentümer überwälzt werden, nie mit «MWST-Codes ‘nur optierter Anteil’ zulässig ( MWST-Satz Nr. 12 Normalsatz, nur optierter Ant. oder Nr. 22 reduzierter Satz, nur optierter Anteil) » gebucht .
Während dem HK/BK-Abrechnungsjahr wird somit immer der volle Vorsteuerabzug geltend gemacht. Im Gegenzug werden Akonto-Zahlungen zu 100% als Umsatz ausgewiesen. Die Korrektur von Vorsteuer und Umsatz erfolgt erst im Zuge der HK/BK-Abrechnung (Die Differenz ist minimal, weshalb dieses Vorgehen von der ESTV auch akzeptiert wird.) . Zu diesem Zweck wird im Kontoplan das separate Konto «Vorsteuerkorrektur» geführt.
Einrichtung der FIBU-Konti
Nachfolgend werden die MWST-Einstellungen zu den verschiedenen FIBU-Konti erläutert.
Hinweis:
Rimo R5 KMU-Referenzkontenpläne wie folgt:
- KMU-Referenzkontenplan für Mietliegenschaft mit «steuerpflichtigen Parkplätzen»
- KMU-Referenzkontenplan für Mietliegenschaft «optiert nach Art. 22 MWSTG»
- KMU-Referenzkontenplan für Stockwerkeigentum «optiert nach Art. 22 MWSTG»
Gerne stellen wir Ihnen die Rimo R5 KMU-Referenzkontopläne in PDF-Format zur Verfügung.
Der Rimo R5-Support kann Sie auch bei der Einrichtung unterstützen bzw. hat die Möglichkeit, diese «Referenzkontenpläne» via Hilfsfunktion in Ihrem Rimo R5 einzulesen.
Setzen Sie sich dafür mit dem Rimo R5-Support in Verbindung.
Einrichtung einer Finanzbuchhaltung mit MWST
Einstellungsmöglichkeiten der MWST auf FIBU-Konti
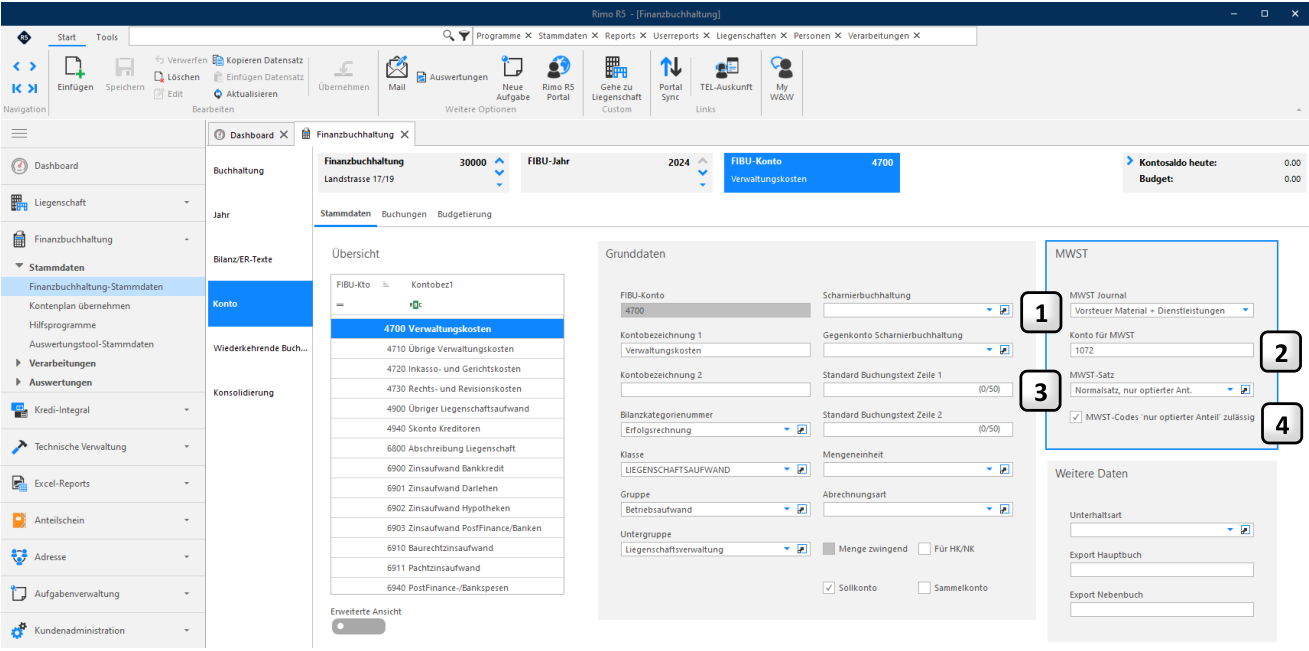
In diesem Kapitel werden die Einstellungsmöglichkeiten der MWST auf einem FIBU-Konto erklärt.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
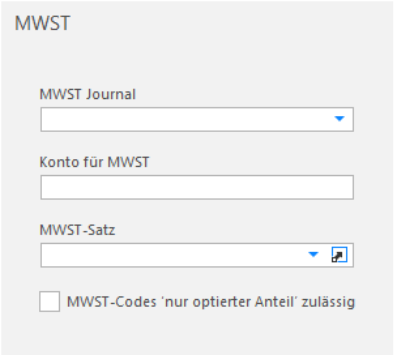
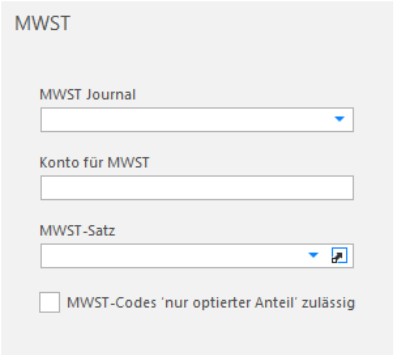
MWST Journal:
Definieren Sie mit dem «MWST-Journal» unter welcher Ziffer auf der MWST-Abrechnung der Saldo des Kontos ausgewiesen werden soll.
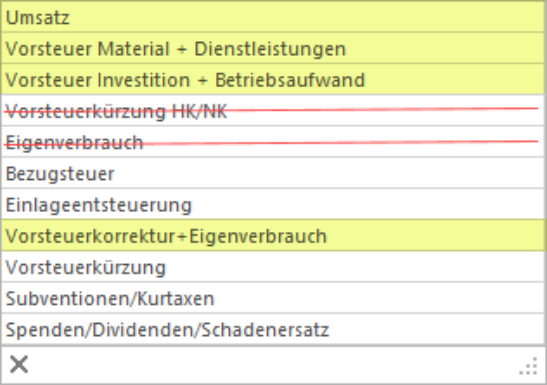
leer = keine MWST gelb markiert = relevante MWST-Journale für Liegenschaftsverwaltung durchgestrichen = Ab 2010 nicht mehr verwendbar!
Genaue Kriterien, wann Sie welches Journal anzuwählen haben, erfragen Sie bitte bei Ihrem Treuhänder oder bei der ESTV.
- Nr. 1 « Umsatz »
- Nr. 2 « Vorsteuer Material und Dienstleistungen» (Ziffer 400 der MWST-Abrechnung)
- Nr. 3 « Vorsteuer Investitionen und Betriebsaufwand » (Ziffer 405 der MWST-Abrechnung)
- Nr. 8 « Vorsteuerkorrektur und Eigenverbrauch » (Ziffer 415 der MWST-Abrechnung)
Hinweis für Ertragskonti:
Weisen Sie « alle Ertragskonti » dem MWST-Journal « Umsatz » zu, denn nur so kann die von der ESTV verlangte Umsatzabstimmung vorgenommen werden.
Einrichtung einer Finanzbuchhaltung mit MWST
Hinweis für Aufwandkonti: .
Aufwandkonti können prinzipiell einem Vorsteuerabzug unterworfen werden. Genaue Informationen erteilt Ihnen die ESTV, Ihr Treuhänder oder eine der in der Einleitung aufgeführten Fachstellen (siehe Kapitel «Fachstellen und Unterlagen).
Konto für MWST:
Geben Sie hier das Konto an, auf welches die Vorsteuer oder Umsatzsteuer gebucht werden soll.
MWST-Satz:
In diesem Feld wird mit der Auswahl des «MWST-Satzes» definiert, welcher «MWST-Code» beim Buchen als Vorgabe eingetragen wird.
Satz-Nr. 1 = keine MWST
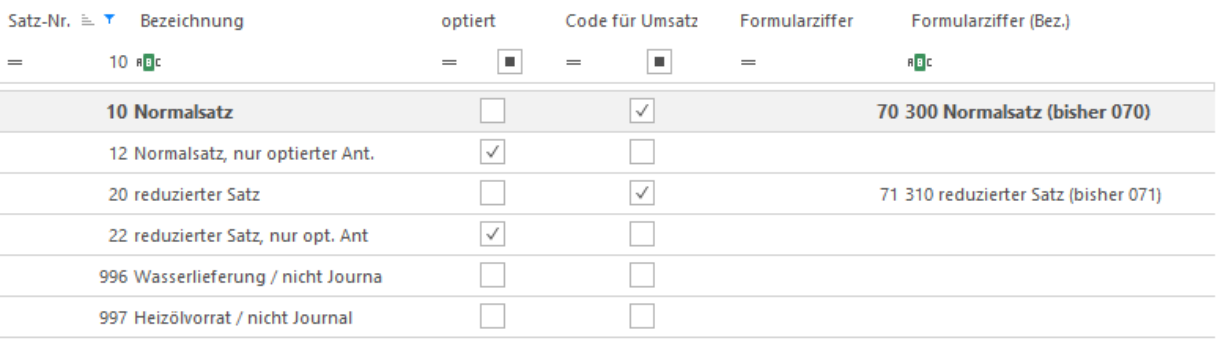
MWST-Codes 'nur optierter Anteil' zulässig:
Dieses Feld macht nur bei Vorsteuerkonti von Mietliegenschaften «optiert nach Art. 22 MWSTG» Sinn. Es steuert, ob MWST-Codes, welche nur den optierten Anteil der Vorsteuer geltend machen, überhaupt verwendet werden dürfen.
Hinweis für Heiz- und Nebenkostenabrechnungen:
Bei «HK/NK-Konti» bitte auf keinen Fall ein Flag setzen!
Hinweis für FIBU-Konti bei STEG «optiert nach Art. 22 MWSTG»: .
Bitte bei Stockwerkeigentümergemeinschaften «optiert nach Art. 22 MWSTG» den «MWSTCodes 'nur optierter Anteil' zulässig» auf keinen Fall zulassen bzw. anwenden.
Hinweis:
Die hinterlegten MWST-Einstellungen in den Konto-Stammdaten bei «MWST-Satz» und «MWSTCodes 'nur optierter Anteil' zulässig» dienen als «Vorgabe (individuelle Einstellung möglich)» und können beim Buchen im Modul «Finanzbuchhaltung» oder beim Erfassen einer Rechnung im Modul «Kredi-Integral» übersteuert bzw. ausgewählt werden.
Einrichtung einer Finanzbuchhaltung mit MWST
Erfassung Vorsteuerkonti
Damit in Rimo R5 die MWST-Abrechnung bzw. die Berechnung der Abzüge für die Vorsteuer funktioniert, müssen noch folgende Konti ergänzt werden:
- Konto « Vorsteuer Material und Dienstleistungen » (Ziffer 400 der MWST-Abrechnung)
- Konto « Vorsteuer Investitionen und Betriebsaufwand » (Ziffer 405 der MWST-Abrechnung)
- Konto « Vorsteuerkorrektur und Eigenverbrauch » (Ziffer 415 der MWST-Abrechnung)
Bei den Vorsteuerkonti müssen in den Konto-Stammdaten bzw. « Gruppe MWST » folgende « MWSTInformationen » hinterlegt werden.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN FUNKTIONSWAHL: KONTO / STAMMDATEN
Konto «Vorsteuer Material und Dienstleistungen»
Konto «Vorsteuer Investitionen Betriebsaufwand»