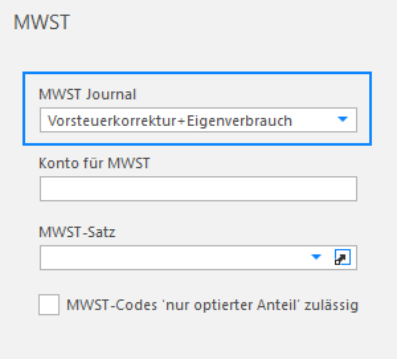
Konto «Vorsteuerkorrektur und Eigenverbrauch»
Einrichtung einer Finanzbuchhaltung mit MWST
Vorsteuerkonti - Mietliegenschaft
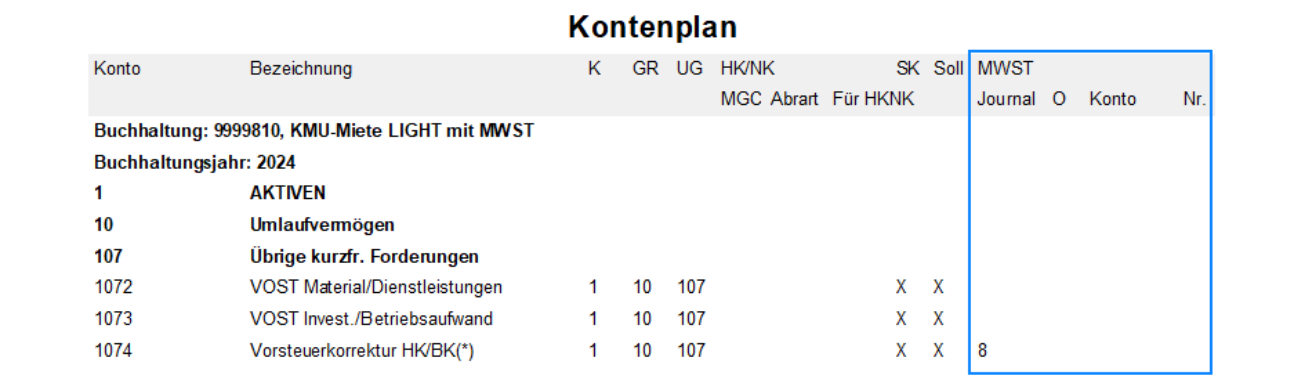
Hier ein Beispiel bzw. eine Auflistung der relevanten «Vorsteuerkonti» aus dem Referenzkontenplan W&W «KMU-Miete LIGHT mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
Vorsteuerkonti - Stockwerkeigentümergemeinschaft
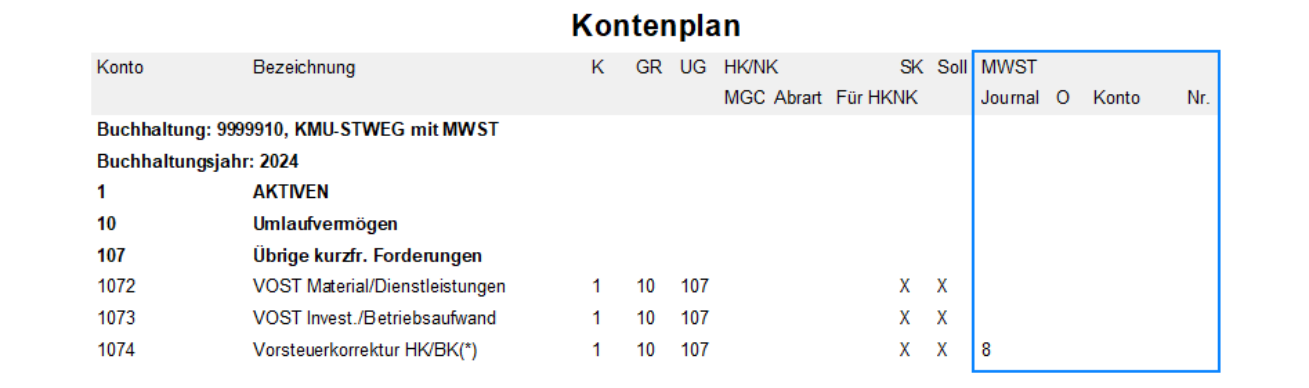
Hier ein Beispiel bzw. eine Auflistung der relevanten «Vorsteuerkonti» aus dem Referenzkontenplan W&W «KMU-STWEG mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
Einrichtung einer Finanzbuchhaltung mit MWST
Erfassung Umsatz- bzw. Ertragskonti
Differenziert wird nach MWST-relevantem, und übrigem (normalem) Umsatz.
In diese Kategorie gehört in einer Liegenschaftsbuchhaltung folgender Umsatz bzw. Ertrag:
- Alle « Mietzinserträge (Mietliegenschaft) » (Einrichtung FIBU-Konti siehe Kapitel «FIBU-Konti - Objektarten Mietliegenschaften»)
- Alle « Heiz- und Betriebskosten-Akonti (Mietliegenschaft) » (Einrichtung FIBU-Konti siehe Kapitel «FIBU-Konti - Mietzinsbestandteile Mietliegenschaften»)
- Alle « Heiz- und Betriebskostenpauschalen (Mietliegenschaft) » (Einrichtung FIBU-Konti siehe Kapitel «FIBU-Konti - Mietzinsbestandteile Mietliegenschaften»)
- Allfällig « weitere Erträge » der Liegenschaft (Mietliegenschaft) sind sinngemäss einzurichten.
- « Budgeterwartung (STEG) » (Einrichtung FIBU-Konti siehe Kapitel «FIBU-Konti - Mietzinsbestandteil Budgeterwartung (STWEG/MEG)»)
- « Budgeterwartung (STEG) für Einlagen in Erneuerungsfonds ( ohne MWST-Umsatzsteuer )» (Einrichtung siehe Kapitel «Spezifische Einrichtung i. S. Erneuerungsfonds für optierte STEGEigentümer»)
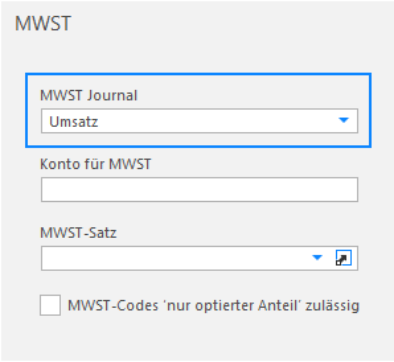
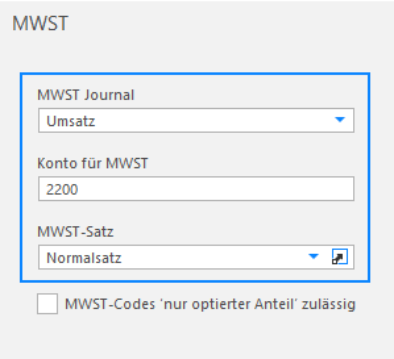
Bei den FIBU-Konten müssen in den Konto-Stammdaten bzw. « Gruppe MWST » folgende « MWSTInformationen » hinterlegt werden.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
FIBU-Konten «ohne Umsatzsteuer»
FIBU-Konten «mit Umsatzsteuer»
Einrichtung einer Finanzbuchhaltung mit MWST
Relevante FIBU-Konti - Integrationstabelle (inkl. FIBU-Konto Umsatz MWST)
Bei den Integrationstabellen «Mietliegenschaften» und «STWEG/MEG» müssen Sie kontrollieren, ob alle erforderlichen FIBU-Konti für steuerpflichtige und optierte Buchhaltungen hinterlegt wurden ( siehe Kapitel « Hilfstabelle Liegenschaft - Integrationstabelle »).
Hinweis:
Alle in der Integrationstabelle erfassten FIBU-Konten müssen in den entsprechenden Finanzbuchhaltungen im Kontenplan vorhanden bzw. erfasst sein.
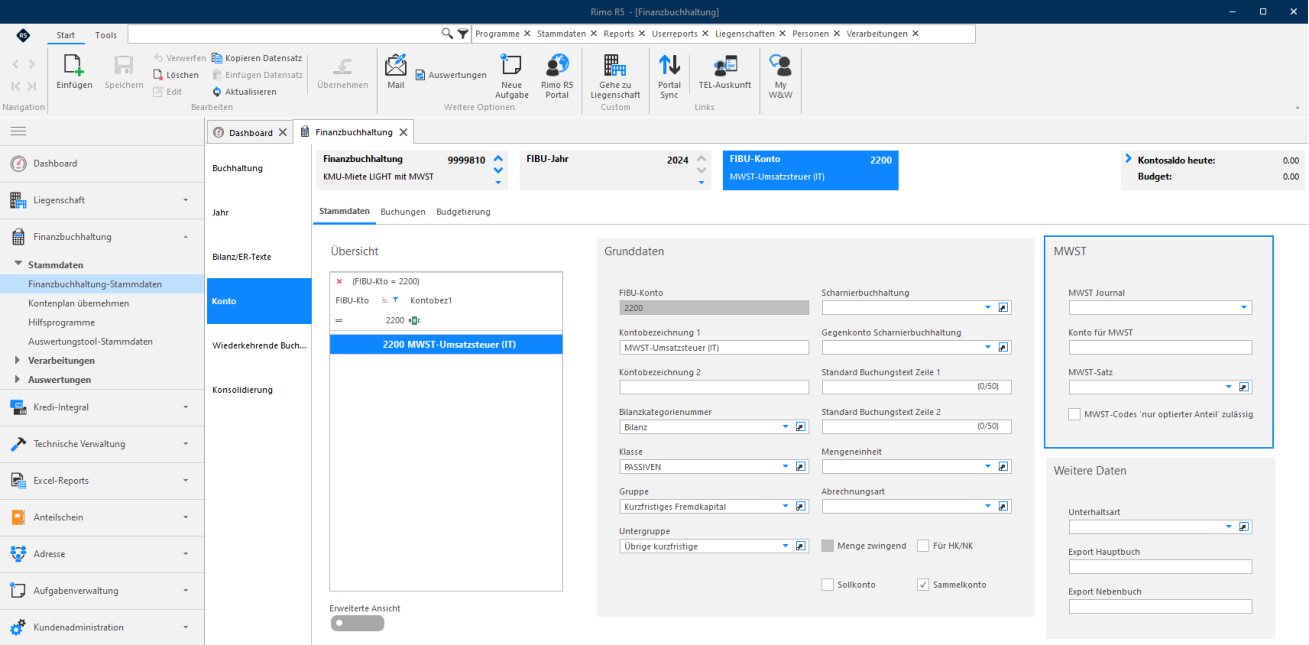
Für steuerpflichtige und optierte Liegenschaften ( Mietliegenschaften und STWEG/MEG ) bzw. Buchhaltungen muss für die Hinterlegung in Integrationstabelle und Abrechnung der «Umsatzsteuer» folgendes Konto erfasst sein:
• Konto « MWST-Umsatzsteuer »
Bei diesem FIBU-Konto sind in den «Konto-Stammdaten bzw. « Gruppe MWST » folgende « MWSTInformationen » zu hinterlegen.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
Einrichtung einer Finanzbuchhaltung mit MWST
FIBU-Konti - Integrationstabelle Mietliegenschaften
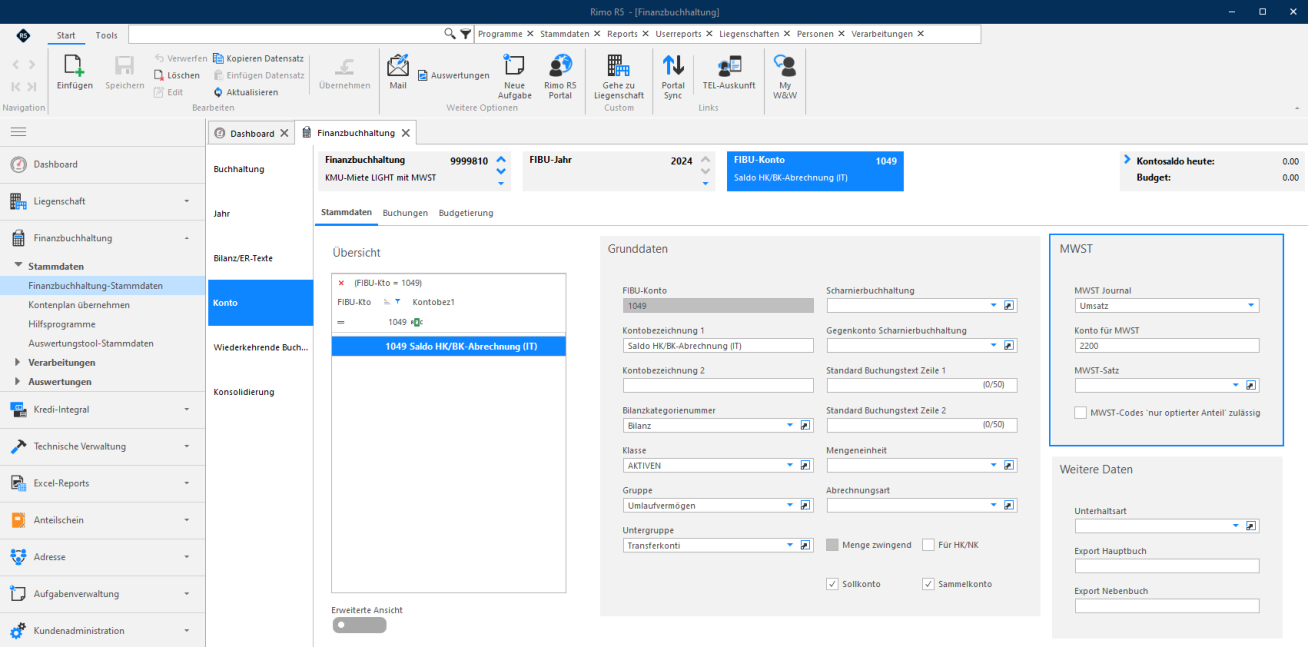
Für optierte Mietliegenschaften bzw. Buchhaltungen muss für die Hinterlegung in Integrationstabelle und «Buchen der HK/BK-Abrechnung (inkl. Umsatzsteuer)» folgendes Konto erfasst sein:
- Konto « Saldo HK/BK-Abrechnung »
Bei diesem FIBU-Konto sind in den «Konto-Stammdaten bzw. « Gruppe MWST » folgende « MWSTInformationen » zu hinterlegen.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
Hinweis:
Alle in der Integrationstabelle erfassten FIBU-Konten müssen in den entsprechenden Finanzbuchhaltungen im Kontenplan vorhanden bzw. erfasst sein ( siehe Kapitel « Integrationstabelle Mietliegenschaften »).
Einrichtung einer Finanzbuchhaltung mit MWST
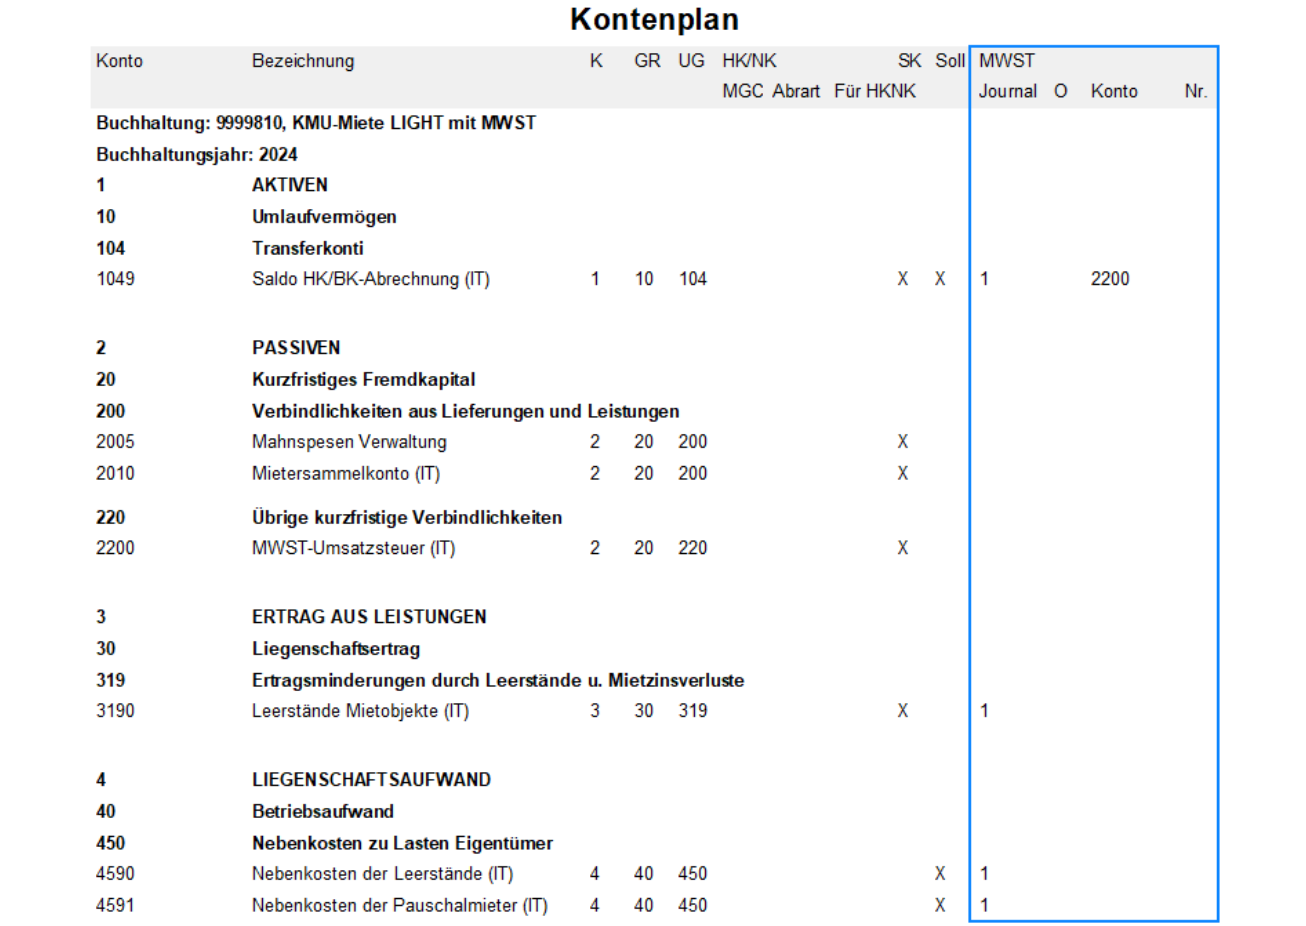
Hier ein Beispiel bzw. eine Auflistung der hinterlegten Konti bei Integrationstabelle « Mietliegenschaften » aus dem Referenzkontenplan W&W «KMU-Miete LIGHT mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
Einrichtung einer Finanzbuchhaltung mit MWST
FIBU-Konti - Integrationstabelle STWEG/MEG
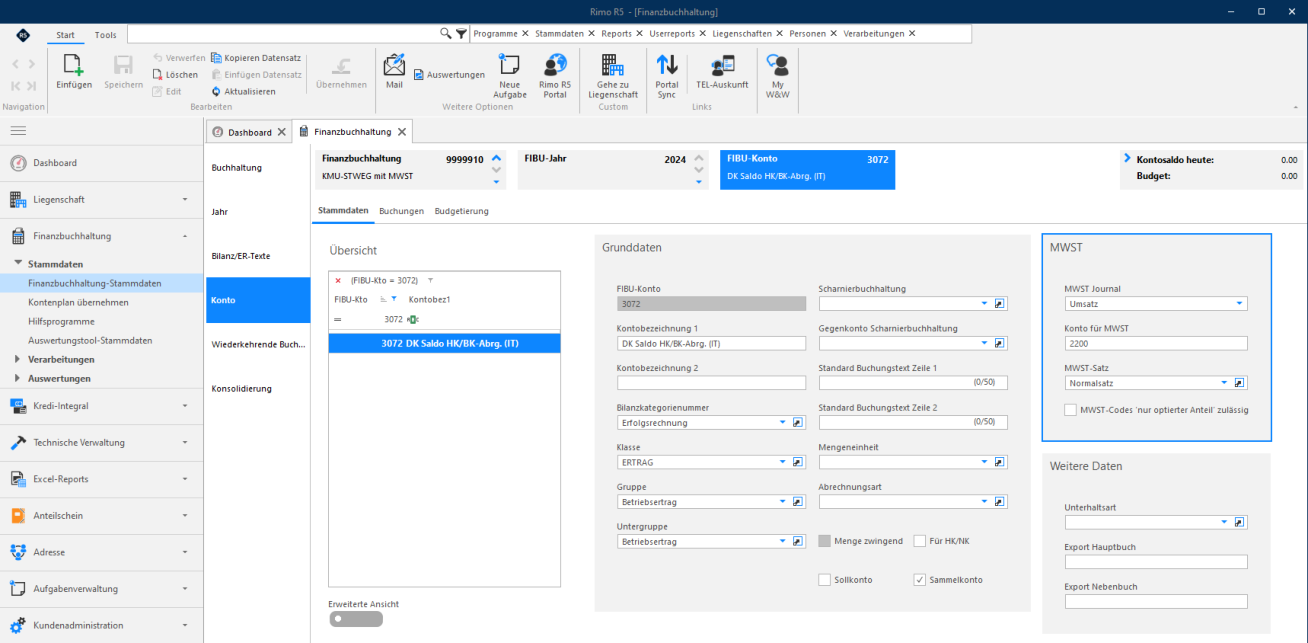
Für optierte STWEG/MEG bzw. Buchhaltungen muss für die Hinterlegung in Integrationstabelle und «Buchen der HK/BK-Abrechnung (inkl. Umsatzsteuer)» folgendes Konto erfasst sein:
- Konto « Saldo HK/BK-Abrechnung »
Bei diesem FIBU-Konto sind in den «Konto-Stammdaten bzw. « Gruppe MWST » folgende « MWSTInformationen » zu hinterlegen.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
Hinweis:
Alle in der Integrationstabelle erfassten FIBU-Konten müssen in den entsprechenden Finanzbuchhaltungen im Kontenplan vorhanden bzw. erfasst sein ( siehe Kapitel « Integrationstabelle STWEG/MEG »).
Einrichtung einer Finanzbuchhaltung mit MWST
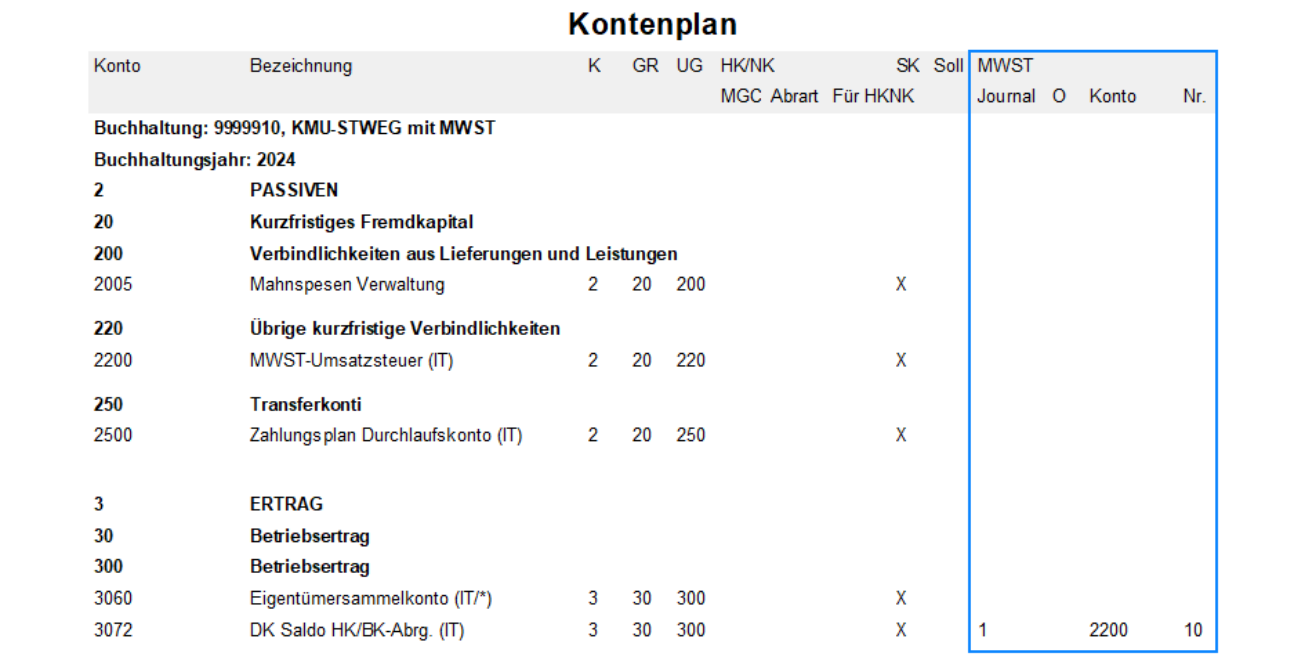
Hier ein Beispiel bzw. eine Auflistung der hinterlegten Konti bei Integrationstabelle « STWEG/MEG » aus dem Referenzkontenplan W&W «KMU-STWEG mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
Einrichtung einer Finanzbuchhaltung mit MWST
Relevante FIBU-Konti - Mietzinsbestandteile
Bei den Mietzinsbestandteilen «Mietliegenschaften» und «STWEG/MEG» müssen Sie kontrollieren, ob alle erforderlichen FIBU-Konti für steuerpflichtige und optierte Buchhaltungen hinterlegt wurden ( siehe Kapitel « Hilfstabelle Liegenschaft - Mietzinsbestandteile »).
Hinweis:
Alle in den Mietzinsbestandteilen erfassten FIBU-Konten müssen in den entsprechenden Finanzbuchhaltungen im Kontenplan vorhanden bzw. erfasst sein.
Bei den FIBU-Konten müssen in den Konto-Stammdaten bzw. « Gruppe MWST » folgende « MWSTInformationen » hinterlegt werden (siehe Kapitel «Erfassung Umsatz- bzw. Ertragskonti»).
FIBU-Konti - Mietzinsbestandteile Mietliegenschaften
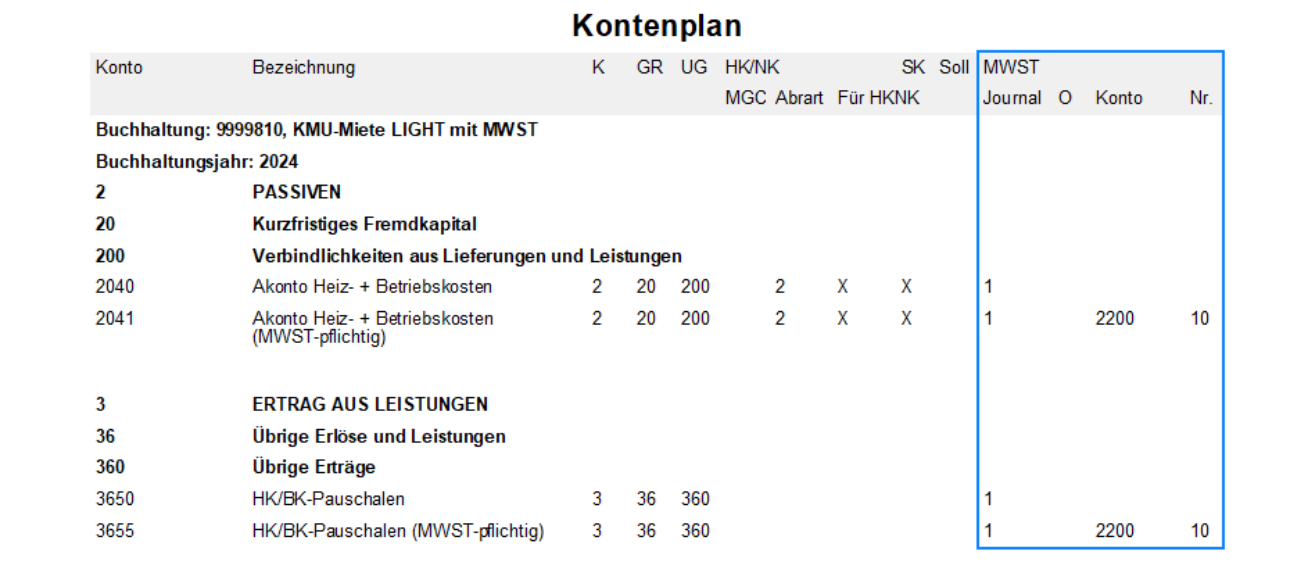
Hier ein Beispiel bzw. eine Auflistung der hinterlegten Konti bei Mietzinsbestandteile « Mietliegenschaften » aus dem Referenzkontenplan W&W «KMU-Miete LIGHT mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS
REPORT: ALLGEMEINE LISTEN / KONTENPLAN
FIBU-Konti - Mietzinsbestandteil «Budgeterwartung (STWEG/MEG)»
Wichtig :
Für « STWEG/MEG » ist rimotechnisch nur Mietzinsbestandteil « Nr. 100 Budgeterwartung (Mietzinsbestandteilart «Akonto HK/NK-STEG»)» erforderlich.
Einrichtung einer Finanzbuchhaltung mit MWST
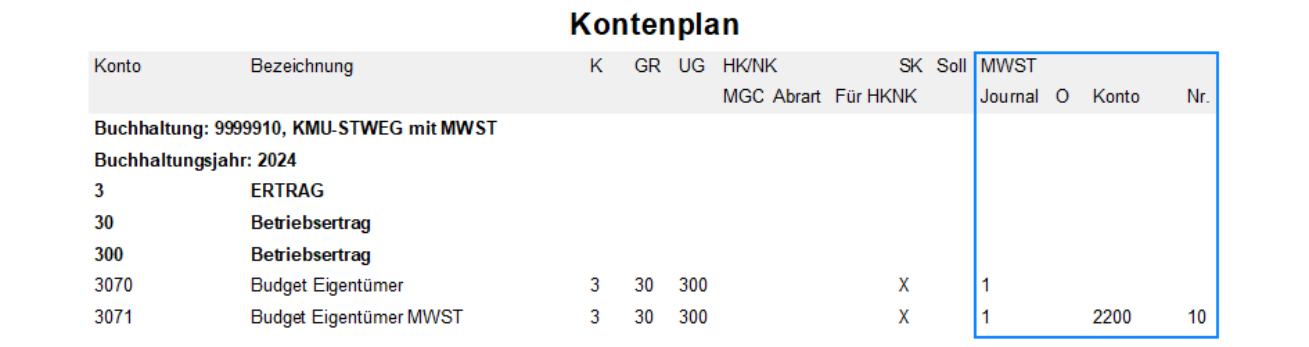
Hier ein Beispiel bzw. eine Auflistung der hinterlegten Konti bei Mietzinsbestandteil « Budgeterwartung » aus dem Referenzkontenplan W&W «KMU-STWEG mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
Relevante FIBU-Konti - Objektarten Mietliegenschaften
Bei den Objektarten «Mietliegenschaften» müssen Sie kontrollieren, ob alle erforderlichen FIBU-Konti für steuerpflichtige und optierte Buchhaltungen hinterlegt wurden ( siehe Kapitel « Hilfstabelle Objekt - Objektart »).
Hinweis:
Alle in den Objektarten erfassten FIBU-Konten müssen in den entsprechenden Finanzbuchhaltungen im Kontenplan vorhanden bzw. erfasst sein.
Bei den FIBU-Konten müssen in den Konto-Stammdaten bzw. « Gruppe MWST » folgende « MWSTInformationen » hinterlegt werden (siehe Kapitel «Erfassung Umsatz- bzw. Ertragskonti»).
Einrichtung einer Finanzbuchhaltung mit MWST
FIBU-Konti - Objektarten Mietliegenschaften
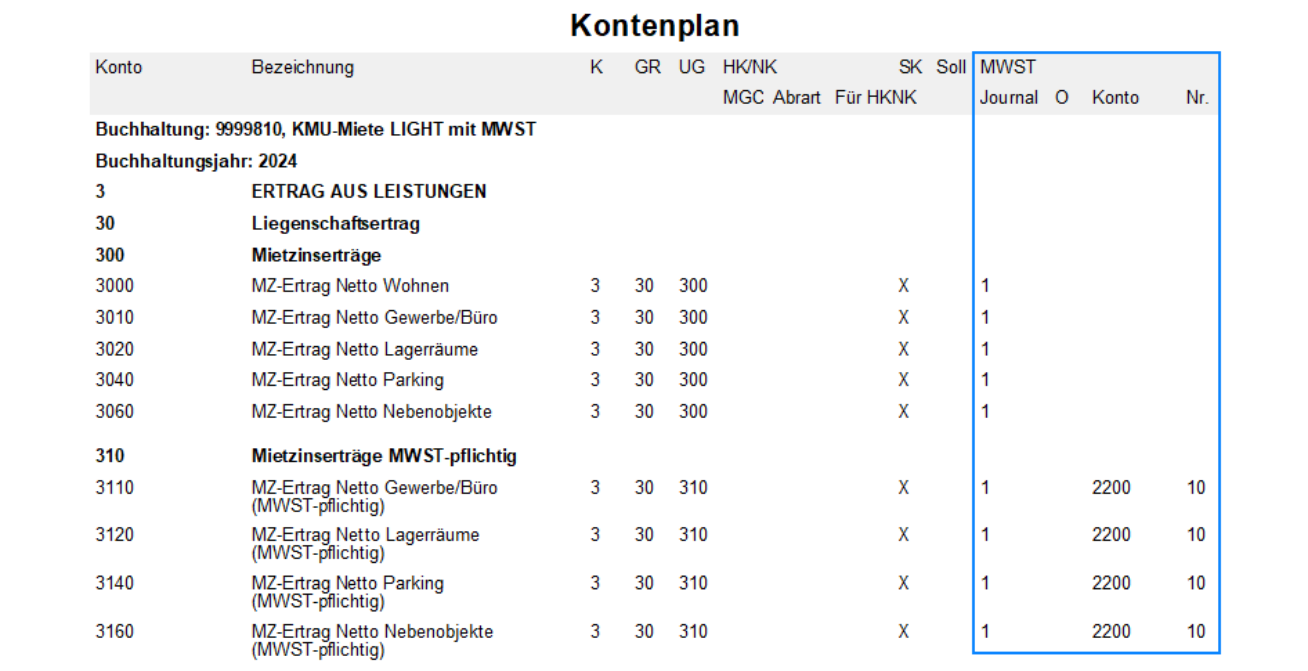
Hier ein Beispiel bzw. eine Auflistung der hinterlegten Konti bei Objektarten « Mietliegenschaften » aus dem Referenzkontenplan W&W «KMU-Miete LIGHT mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
Erfassung Aufwandkonti und Vorsteuer-Relevante Bilanzkonti
Differenziert wird nach Vorsteuer-Relevantem, und übrigem (normalem) Aufwand.
In diese Kategorie gehört in einer Liegenschaftsbuchhaltung folgender Aufwand:
- Erfolgswirksame « Aufwände (Mietliegenschaft) », welche vom Liegenschaftseigentümer getragen werden muss.
- Alle « Kosten (Bilanz-Aktivkonti)» bzw. « Heiz- und Betriebskosten (Mietliegenschaft) » zu Lasten Mieterschaft (Einrichtung FIBU-Konti siehe Kapitel «FIBU-Konti - HK/BK-Abrechnung MietLG optiert nach Art. 22 MWSTG»).
- Alle « Kosten (ER-Konti)» bzw. « Heiz- und Betriebskosten (STEG) » zu Lasten Stockwerkeigentümer (Einrichtung FIBU-Konti siehe Kapitel «FIBU-Konti - HK/BK-Abrechnung STEG optiert nach Art. 22 MWSTG»).
- « Aufwand für Einlagen in Erneuerungsfonds ( ohne Vorsteuer ) bei STEG » (Einrichtung siehe Kapitel «Spezifische Einrichtung i. S. Erneuerungsfonds für optierte STEG-Eigentümer»)
Einrichtung einer Finanzbuchhaltung mit MWST
Bei den FIBU-Konten müssen in den Konto-Stammdaten bzw. « Gruppe MWST » folgende « MWSTInformationen » hinterlegt werden.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
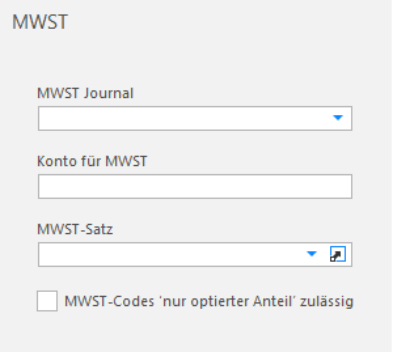
FIBU-Konten «ohne Vorsteuer»
Hinweis:
Auf Kosten, wie beispielsweise Versicherungsprämien, wird aktuell keine Mehrwertsteuer erhoben, weshalb auf diesen Konti keine MWST-Informationen hinterlegt werden dürfen.
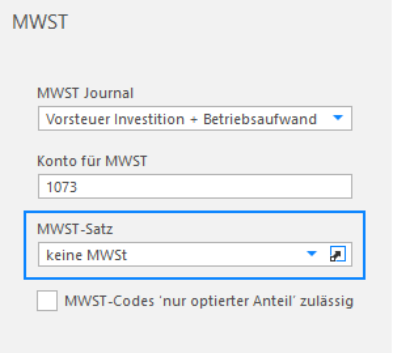
FIBU-Konten «keine Vorsteuer»
Hinweis:
Auf Kosten, wie beispielsweise Unterhalt und Reparaturen «Wohnungen (für nicht unternehmerische Tätigkeit)» ist «kein Vorsteuerabzug» zulässig.
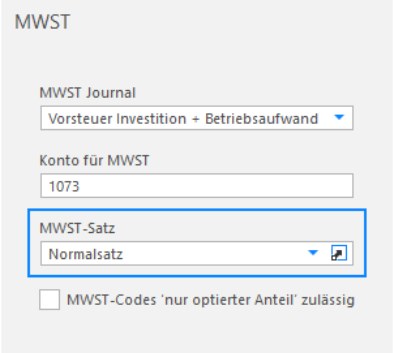
FIBU-Konten «100 % mit Vorsteuer»
Einrichtung einer Finanzbuchhaltung mit MWST
Hinweis:
Auf Kosten, wie beispielsweise Unterhalt und Reparaturen «Gewerbe (für unternehmerische Tätigkeit)» ist «der Vorsteuerabzug» zulässig.
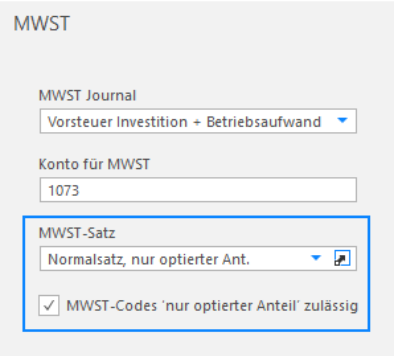
FIBU-Konten mit Vorsteuer «MWST-Code ‘nur optierter Anteil’ zulässig»
Hinweis:
Einrichtungsmöglichkeit von FIBU-Konten bei einer Mietliegenschaft mit gemischter Verwendung (optiert nach Art. 22 MWSTG).
Die hinterlegten MWST-Einstellungen in den Konto-Stammdaten bei «MWST-Satz» und «MWSTCodes 'nur optierter Anteil' zulässig» dienen als «Vorgabe (individuelle Einstellung möglich)» und können beim Buchen im Modul «Finanzbuchhaltung» oder beim Erfassen einer Rechnung im Modul «Kredi-Integral» übersteuert bzw. ausgewählt werden. Konkret lässt sich beim Buchen bzw. Kontieren im Rimo R5 die MWST-Satznummer 12, 10 oder 1 übersteuern, aber nicht umgekehrt.
Erfassung Honorarkonti - Abrechnung Liegenschaftshonorar
Die Einrichtung der Liegenschaft-Stammdaten für die Abrechnung des «Liegenschaftshonorars (gemäss Verwaltungsvertrag)», welches für die Bewirtschaftung einer Liegenschaft vereinbart wurde, ist im Kapitel «Einrichtung Liegenschaftshonorar» beschrieben.
Die Hinterlegung der MWST-Informationen von «Honorarkonti» wird für folgende Liegenschaften
- Mietliegenschaft «optiert nach Art. 22 MWSTG»
- Mietliegenschaft mit «steuerpflichtigen Parkplätzen»
- Stockwerkeigentümergemeinschaft «optiert nach Art. 22 MWSTG»
in den Unterkapiteln von Kapitel « Einrichtung Liegenschaftshonorar » differenziert aufgezeigt.
Einrichtung einer Finanzbuchhaltung mit MWST
Erfassung Abrechnungskonto MWST (gegenüber Eigentümer / ESTV)
Hinweis:
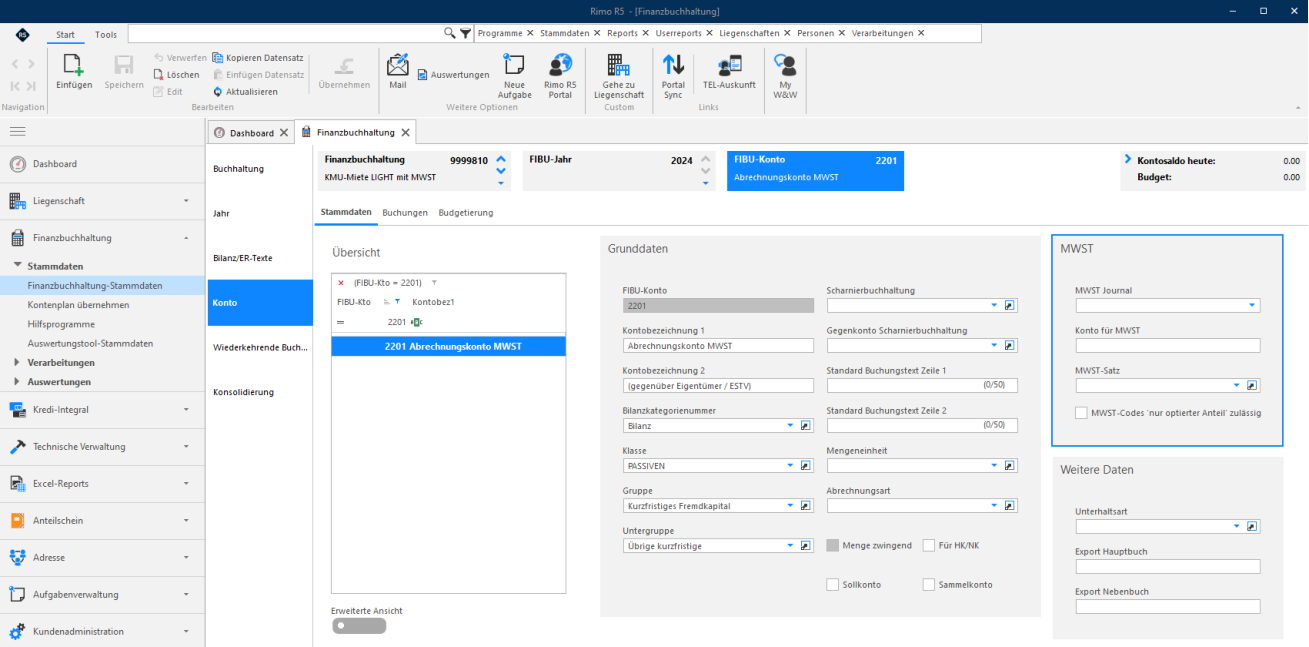
Nach der Erstellung der definitiven MWST-Abrechnung müssen Sie jeweils per Quartalsende (31.03. / 30.06. / 30.09. / 31.12.), bzw. spätestens vor Jahresabschluss, die Kontosaldi der MWST-Konti auf das « Abrechnungskonto MWST (gegenüber Eigentümer / ESTV)» mit FIBU-Funktion « Kontosaldo ausleeren » umbuchen (siehe Kapitel «Umbuchung Saldo MWST-Konti via Funktion Kontosaldo ausleeren»).
Für steuerpflichtige und optierte Liegenschaften ( Mietliegenschaften und STWEG/MEG ) bzw. Buchhaltungen erfassen Sie hierfür folgendes Konto:
• Konto « Abrechnungskonto MWST (gegenüber Eigentümer / ESTV)»
Bei diesem FIBU-Konto sind in den «Konto-Stammdaten bzw. « Gruppe MWST » keine « MWSTInformationen » zu hinterlegen.
MENÜ: FINANZBUCHHALTUNG / STAMMDATEN / FINANZBUCHHALTUNG-STAMMDATEN REGISTER: KONTO / STAMMDATEN
Abrechnungskonto MWST - Mietliegenschaft
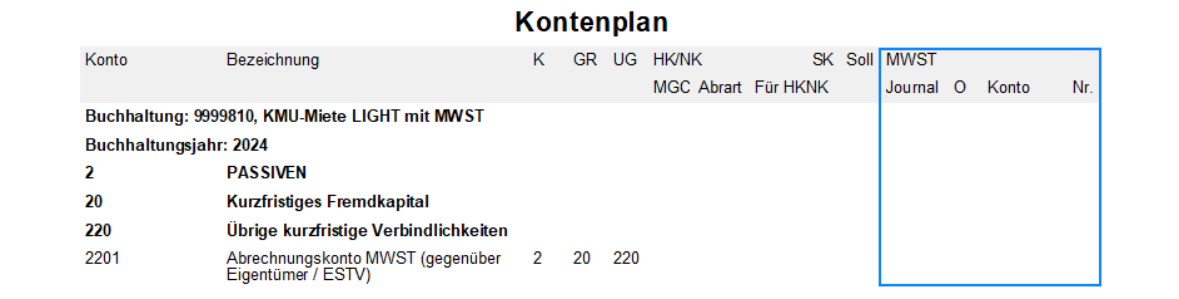
Hier ein Beispiel bzw. eine Auflistung des «Abrechnungskonto MWST (gegenüber Eigentümer / ESTV)» aus dem Referenzkontenplan W&W «KMU-Miete LIGHT mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN
Einrichtung einer Finanzbuchhaltung mit MWST
Abrechnungskonto MWST - Stockwerkeigentümergemeinschaft
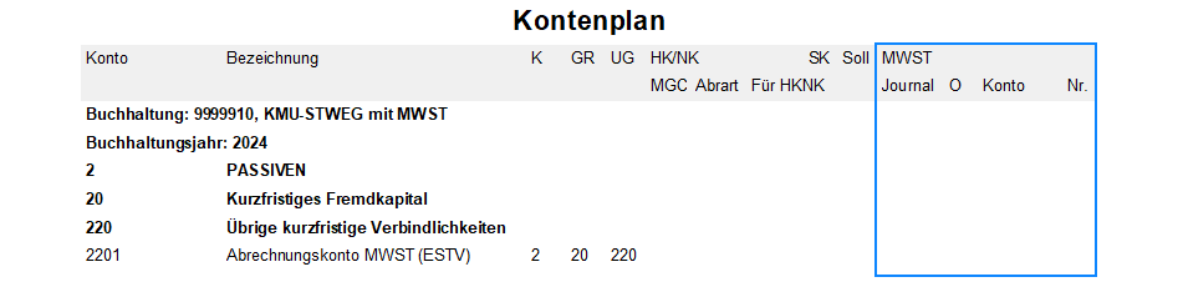
Hier ein Beispiel bzw. eine Auflistung des «Abrechnungskonto MWST (gegenüber Eigentümer / ESTV)» aus dem Referenzkontenplan W&W «KMU-STWEG mit MWST»:
MENÜ: FINANZBUCHHALTUNG / AUSWERTUNGEN / REPORTS REPORT: ALLGEMEINE LISTEN / KONTENPLAN